

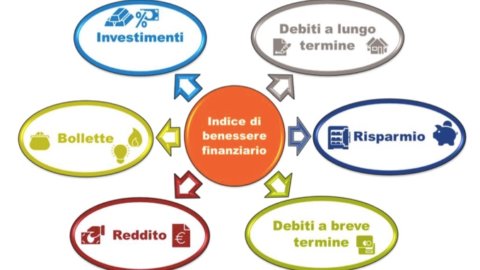
Несмотря на постоянные трудности, Итальянские семьи немного больше уверены в своем финансовом положении. Это подтверждает Индекс финансового благосостояния ING Bank (Ibf), который в своем ежегодном обзоре фиксирует продолжение начавшейся в 2015 году положительной тенденции в отношении благополучия, воспринимаемого семьями в багажнике.
Мало того, что, как пояснил Паоло Пиццоли, старший экономист Ing Bank во время презентации отчета, хотя уровень финансового комфорта остается низким из-за длительного кризиса, от которого наша страна начинает восстанавливаться, создавая слабый рост, по сравнению с данными опроса, проведенного в апреле 2016 г., сентябрьский опрос показывает большую уверенность, чем в прошлом, по всем параметрам, учитываемым индексом.
Вообще говоря, Индекс финансового благополучия в сентябре 2016 года составил 46,3., зафиксировав рост на 1,5 пункта по сравнению с прошлым опросом (44,8 балла) и почти двукратное отклонение по отношению к предыдущему периоду.
Положительные сигналы также поступают в измерении, относящемся к способность домохозяйств распоряжаться своими долгами: в краткосрочной перспективе. улучшение превышает 2 процентных пункта, достигая 58,7 в контексте, характеризующемся низкой стоимостью денег. По долгосрочному долгу показатель практически не изменился и составил 43,3 пункта (+0,3). По словам Паоло Пиццоли, в этой ситуации большое влияние оказало также вмешательство Европейского центрального банка, которое повлияло прежде всего на ипотеку.
Еще более значительным является рост удовлетворенности семей в возможность откладывать сбережения что в сентябре 2016 года означает увеличение на 2,6 пункта по сравнению с предыдущим опросом, достигнув 4,3, в соответствии с более высоким комфортом, зафиксированным в доходах. Динамика индекса инвестиций поднимается до 59 пунктов, увеличившись на 2 пункта по сравнению с весной текущего года, когда вместо этого было зафиксировано сокращение.
С географической точки зрения Ibf ING Bank показывает очень явный поворот жителей Северо-Востока (Тривенето и Эмилия), область, в которой в 2015 году было зафиксировано резкое снижение восприятия финансового благополучия. Однако в сентябре этого года индекс вырос на 4,5 пункта, сократив разрыв с Северо-Западом, где рост был более умеренным (с 51,8 до 52,3 пункта). Несмотря на зарегистрированные улучшения, как центр (поднявшись с 47,3 до 46,5), так и юг (достигнув 39 с предыдущих 37,5 баллов) остаются ниже среднего.
С другой стороны, удивительным является результат анализа, проведенного с демографической точки зрения, согласно которому, самыми оптимистичными были бы миллениалынесмотря на многочисленные трудности, с которыми пришлось столкнуться в последние годы. Но это еще не все, потому что не только в возрастной группе от 18 до 34 лет индекс вырос на 4,3 пункта по сравнению с 45 в апреле 2016 года, но и достигнутый уровень (49,3 балла) представляет собой самое высокое значение, когда-либо зарегистрированное. Улучшение, как подчеркнула Сара Галли, должно быть связано с осознанием того, что, наконец, появились большие перспективы на будущее благодаря реформе рынка труда и текущим благоприятным условиям, связанным с ипотекой для покупки жилья, что важно в возраст, в котором вы начинаете создавать семью.
Однако, в отличие от самозанятых, для которых индекс показывает падение на 2,5 пункта. На самом деле, объясняет Галли, если принять во внимание показатели, касающиеся текущих дел, даже самозанятые будут положительными. Отрицательные данные вытекают из сложности этой категории в построении перспективного видения будущего, в отношении которого, независимо от размера компании, остается глубокая неопределенность.
Анализ данных, полученных в результате опроса, с динамической точки зрения, Паоло Пиццоли подчеркивает, что «дальнейшее восстановление IBF, Поддерживаемый всеми его компонентами, он, как представляется, согласуется с эволюцией внутренней макроэкономической картины. Восстановление экономики, хотя и слабое, все еще продолжается. Прогресс в сфере занятости, также достигнутый благодаря реализации реформы рынка труда, оказал положительное влияние на доход, от которого также выиграла молодежь, до недавнего времени исключенная из процесса восстановления».
«Очень низкие процентные ставки и отсутствие значительного инфляционного давления на энергетическом фронте, — продолжает экономист, — также снизили вес стоимости ипотечных кредитов и облегчили покрытие расходов по счетам, помогая сделать облигацию Бланса. Несмотря на более благоприятную картину, в поведении семей, похоже, сохраняется благоразумие».
О будущем экономики и, следовательно, самого индекса Риццоли не говорит слишком много, объясняя это тем, что в условиях высокой неопределенности, особенно на международном уровне (от Брексита до президентства Дональда Трампа), сложно делать прогнозы.
Наконец, следует отметить, что впервые исследование также включало в свой анализ раздел о финансовой грамотности итальянцев. и их подход к управлению сбережениями, из которого вырисовывается довольно мрачная картина. На вопрос о том, сколько времени уходит на финансовую информацию и управление сбережениями, 67% итальянцев ответили, что вообще не занимаются этими вопросами, и только 2% посвящают этим занятиям несколько часов в неделю. Из этих первых данных вытекает второй, относящийся к пониманию основных концепций финансов: 79% опрошенных (1.000 человек старше 18 лет, имеющих банковские счета) считают, что у них мало или очень мало знаний об основных финансовых понятиях. условиях, в то время как только 36% говорят, что знают концепцию диверсификации портфеля, и менее трети понимают, как работает корреляция между риском и доходностью инвестиций.




