РЕАЛЬНЫЕ ПОКАЗАТЕЛИ
Единство это сила. Даже в оркестре или хоре: большая рабочая сила добавляет мощность и цвет на звук. Вот почему в седьмой симфонии Густав Малер предвидел использование тысячи элементов. То же самое происходит и в экономике: отраслевая и территориальная согласованность увеличивает скорость по направлению движения, желательно вверх.
И еще одна причина, помимо очевидной, из популярной пословицы, использованной в инципите: более высокая производительная активность в секторе или на территории приводит к увеличению доходов и спроса на них, что он передается в другие отрасли и другие места, подпитывая активность, доходы и спрос, что он отскакивает назад, усиливая первый импульс. На самом деле игра ревербераций и отсылок разнонаправлена. Немного похоже на то, что наблюдается на волновое движение в канале Джудекка в Венеции, вызванном прохождением моторных лодок, чей след отскакивает от берегов и возвращается обратно, переплетаясь множеством способов и стихов, создавая уникальную турбулентность.
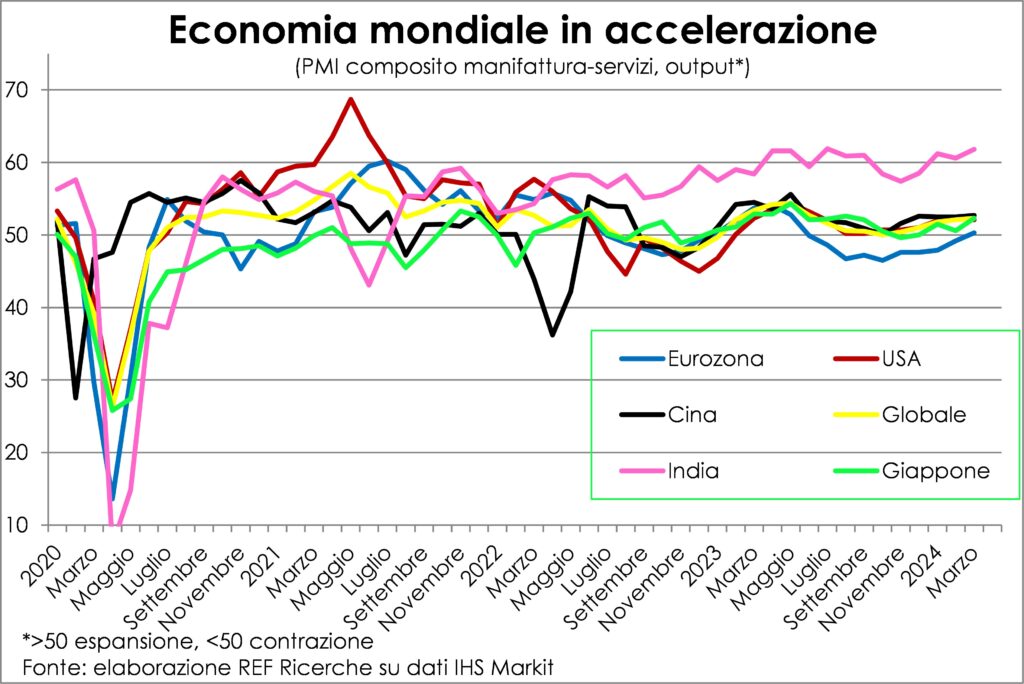
Все это говорит о том, что, когда восстановление распространяется в географическом и производственном пространстве, происходитзначительное ускорение. И это то, что происходит сейчас во всем мире. Фактически, производство добавило свою тягу с высшее который за последние два года судьба восстановления после карантина решена, благодаря оживлению спроса на путешествия и всем общественным мероприятиям, которые проводились фармакологический сон чтобы избежать большего заражения в те месяцы, когда бушевал SARS-CoV-2.
Между тем, промышленная трансформация пострадала три одновременных выстрела об исчезновении компульсивные покупки товаров (особенно для дома), когда иначе некуда потратиться, энергетический шок и рост процентные ставки. Производство, по сути, является более энергоемким и в большей степени зависит от удобства покупок в долг, поскольку это значительные затраты, как в случае с товарами длительного пользования, так и в случае с инструментальными товарами (инвестициями в бизнес).
Хотя многие сомневались, что перетягивание каната (как озаглавил журнал «Ланцет» за июль 2023 года) выиграл бы третичный сектор, и поэтому экономика не испытала бы рецессии, именно это и происходит. Вот уже три месяца промышленное производство снова начало расти, и если вначале это могло показаться прыжком дохлой кошки, то теперь ясно, что это новая восходящая циклическая фаза, при этом продолжающееся ускорение и компонент выпуска PMI находится на самом высоком уровне с июня 2022 года, а показатель заказов был на самом высоком уровне с мая того же года. И здесь различные объяснения из этого: я цены на энергию много раз спускались с вершин,избыточные запасы по сравнению со спросом сократилось, и чем больше стоимость денег вошел в нормальный расчет удобства семьи и бизнеса. Кроме того, промышленная политика стремятся принять цифровую и зеленую революции и изменить географию международных зависимостей во имя дружба. Что, перефразируя Карла фон Клаузевица, является продолжение торговой войны другими средствами.
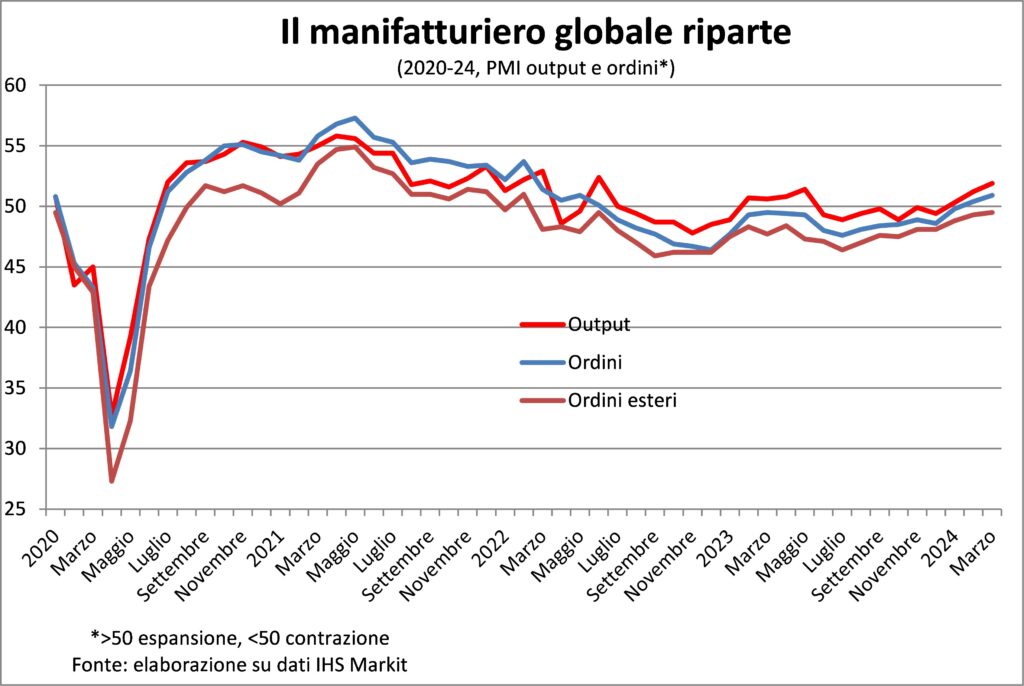
Восстановление производства произошло многочисленные последствия, потому что это означает, что: я Текущие тарифы терпимы для экономических систем будет возрастать спрос на сырье и, следовательно, напряженность в отношении их цен, рост занятости будет расширяться, что повлияет на удельная заработная плата а на семейное потребление будет больше международные обменыПоскольку промышленные компании настолько включены в глобальные цепочки создания стоимости, что две трети международной торговли составляют полуфабрикаты.
Пока, услуги идут в ногу со временем и действительно, они найдут новое топливо в спросе со стороны самой отрасли. В то время Расходы туристов продолжают расти чтобы вернуться к уровням 2019 года (международные прибытия по всему миру завершили 2023 год на +33% по сравнению с 2022 годом, но все еще на уровне -12% по сравнению с допандемией). И это не значит, что им не суждено их значительно превзойти. войны, если это разрешено (а новости о передвижениях войск в Литве, все более настойчивые заявления о необходимости подготовки европейских стран к конфликту, слухи о нападении Ирана на Израиль заставляют нас трепетать); преодолеть их как для восстановления трендовых значений, так и потому, что весьма вероятно, что путешествия повысились в потребительских предпочтениях, так что их большая частота более популярна, чем покупка нового автомобиля, особенно с лунным светом по переходу на электромобиль, что создает большую дезориентацию среди покупателей.
В усилении возобновления цикла гармоничная интонациягеографический ансамбль она столь же важна, как и отраслевая хоральность. И в марте, наконец, не осталось макрорегиона или крупной экономики в мировом масштабе, производство которой не росло бы. Что касается темпа, Индия в лидерах, а затем Китай (гигант, который вносит наибольший вклад в увеличение мирового ВВП), от Япония, By США и, замыкая шествие, изЕврозона. В которой, в действительности, без пока еще неряшливых действий Франции и Германии (на трудностях которых утонули последние «Ланцеты»), темпы были бы значительно выше, и которая вновь вышла из спада благодаря Испания и, слушай, слушай,Италия, последнее, которое становится первым.
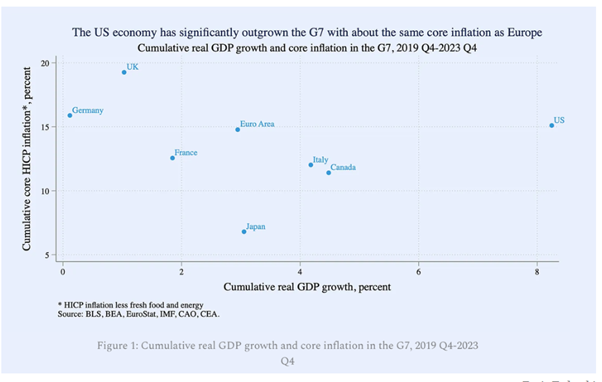
Сейчас почти единогласно еще один хор, у тех, кто восхваляет Итальянское исполнение после резкого перерыва в марте-июне 2020 года. Даже лауреат Нобелевской премии Пол Кругман подчеркнул это в недавнем графике (показанном ниже), на котором он показывает, как ВВП Италии превысил уровень конца 2023 года, уступив второе место только в G4. в США и Канаду.
В «Ланцетах» это уже неоднократно подчеркивали. метаморфоза достойна сказки о гадком утенке, шедевра Андерсена, который сегодня запрещен педагогически правильным. Мы обязательно вернемся в ближайшее время, чтобы проследить структурные и случайные причины этого неожиданного результата, включая «Чудовищный» бонус суперстроительства, о котором все говорят, но о котором немногие знают и еще меньше понимают. Кстати, безсенсационный рост инвестиций в жилье (+72%; даже в условиях кредитного пузыря и пузыря недвижимости 2000-2006 годов это «всего» +24%) и в строительной деятельности, которую этот бонус подпитывал, постпандемическое восстановление итальянского ВВП сегодня он был бы примерно таким же, как французский, чуть лучше немецкого и хуже испанского (хотя и не принимая во внимание мультипликативный эффект таких инвестиций), а затем прощайте, сомнения инвесторов по поводу устойчивости государственных финансов Итальянцы и сужение разброса.
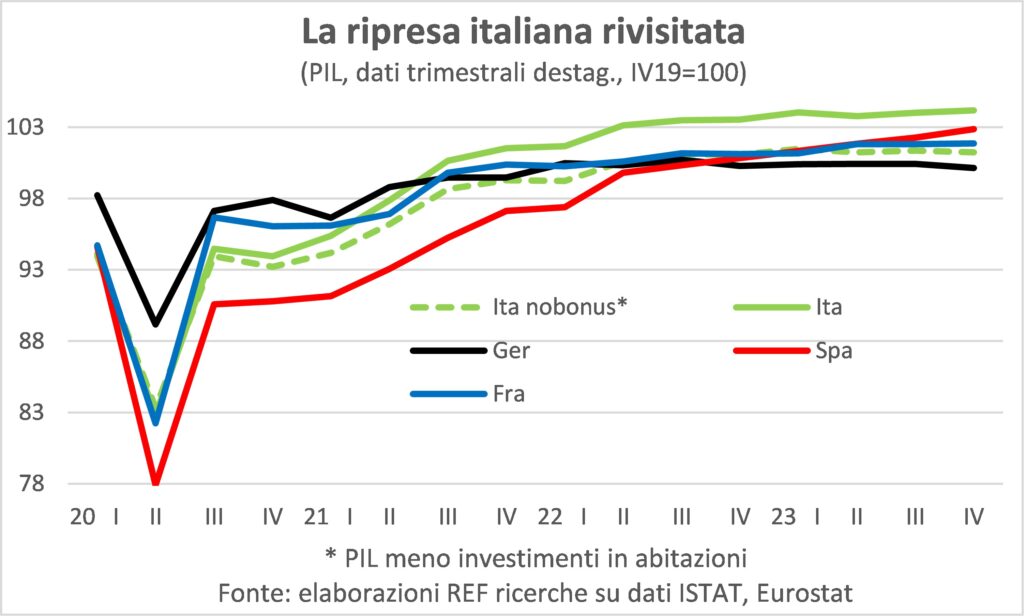
Сейчас и здесь мы просто предполагаем, что фигура помещена в DEF только что выпущенный из 2024 года рост ВВП (+1%), скорее всего, оправдает себя слишком осторожный, а не слишком оптимистично, как мы читали в комментариях некоторых авторитетных экономистов, как потому, что строительная деятельность продолжится темпами для завершения работ, финансируемых супербонусом, по крайней мере, до лета, так и потому, что Италия присоединится к глобальному промышленному восстановлению.
ИНФЛЯЦИЯ
Quo Vadis? Это ключевой вопрос, со многих точек зрения, для будущей траектории инфляции. И на ум приходит одна из ключевых фраз из книги Генрика Сенкевича, по которой был снят колоссальный одноимённый фильм с виртуозным «Нероном» Петра Устинова: «Мир живёт обманом, а жизнь есть иллюзия. Душа – это тоже иллюзия».
È сокращение - это иллюзия динамики потребительских цен? По статистике, абсолютно нет. Годовое изменение составляет очень низко с вершинi: с 12,6% до 1,3% в Италии, с 10,6% до 2,4% в Еврозоне и с 9,1% до 3,5% в США. Текущие пики и точки прибытия соответственно ниже и выше, если мы посмотрим на базовый индекс, на который больше влияют внутренние инфляционные факторы (затраты на рабочую силу и маржа компаний).
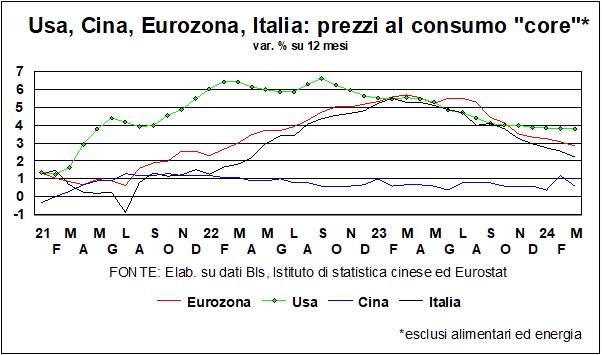
Толькобазовая инфляция это заставляет нас понять, что экономическая дезинфляция может быть иллюзорной, в том смысле, что она не достигает завершения, как хотелось бы центральным банкам и разочаровывает инвесторов. Вполне обоснованное опасение?
Чтобы ответить, нам нужно посмотреть все ингредиенты которые составляют инфляционную смесь и различаются по широте.
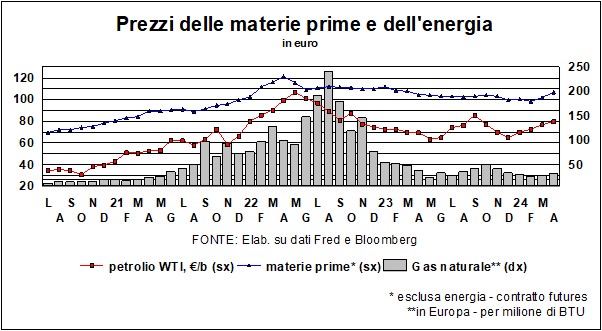
Первый - это стоимость сырья. За несколько месяцев, то есть с тех пор, как пробудилось производство, некоторые вернулись к напряжению. Вопрос спроса, конечно, которому способствует описанная выше географическая хоральность. Но во многих случаях это еще и вопрос поставок. Например, в случае с королевой сырья маслоПродолжение политики сокращений со стороны ОПЕК создает дефицит, который позволяет даже продавать российскую нефть по цене 75 долларов США по сравнению с потолком в 60 долларов США, установленным «Большой семеркой». К этому добавляется страх передЭскалация ближневосточного конфликта. Таким образом, цена на черное золото выросла на 21% с начала года и может вырасти еще больше, если спрос вырастет настолько, насколько предполагает более сильное восстановление. Это приведет к исчезновению дезинфляционного вклада законопроекта об энергетике, который фактически сейчас снова подталкивает потребительские цены вверх. И это касается и газ, с Египтом, который из нетто-экспортера превратился в нетто-импортера, и с Индонезией, которая, оставаясь крупным экспортером, должна будет появиться на рынках, чтобы закупить то, что необходимо для удовлетворения внутреннего спроса и покрытия более низкой добычи.
И тогда также другое сырье снова в напряжении: от какао (+166% с начала 2024 года из-за грибкового заболевания; к счастью, оно не является фундаментальной частью нашего рациона, хотя и вкусное) до меди (+19%, но это может быть только начало) т.к. используется во многих отраслях). Это правда, что другие цены упали или остаются слабыми: от железной руды до пшеницы, от соевых бобов до сахара. В целом, если дела пойдут хорошо, неэнергетическое сырье больше не поможет охладить инфляцию. Хотя ослабление евро по отношению к доллару нас наказывает.
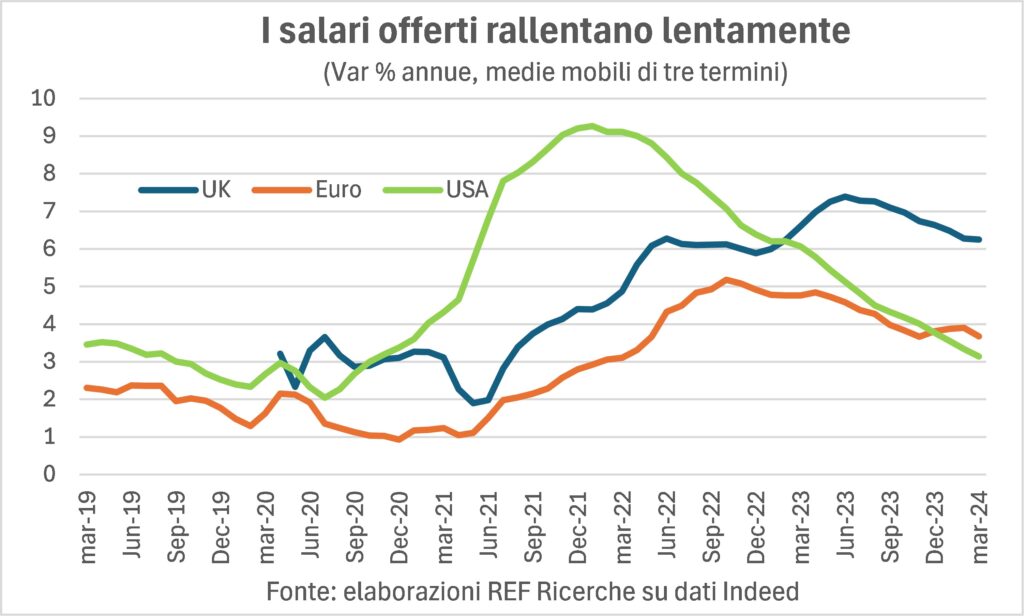
Вторым ингредиентом является тенденция стоимость рабочей силы. Качественные показатели, извлеченные из пресс-релизов исследований PMI, говорят, что давление на заработную плату они остаются сильными почти везде, в частности в США, Великобритании, Канаде, Индии, Италии, Франции, Германии и Испании. Где-то они поднялись, где-то нет. Цифры рассказывают похожую, но не ту же самую историю: повышение зарплаты они все еще живы, хотя и замедляются. Например, ежегодные колебания предлагаемой заработной платы падают, но остаются несовместимыми с инфляцией на уровне 2%, если только не произойдет значительный рост производительности, который, кажется, чувствуется как дома в США и в меньшей степени в еврозоне.
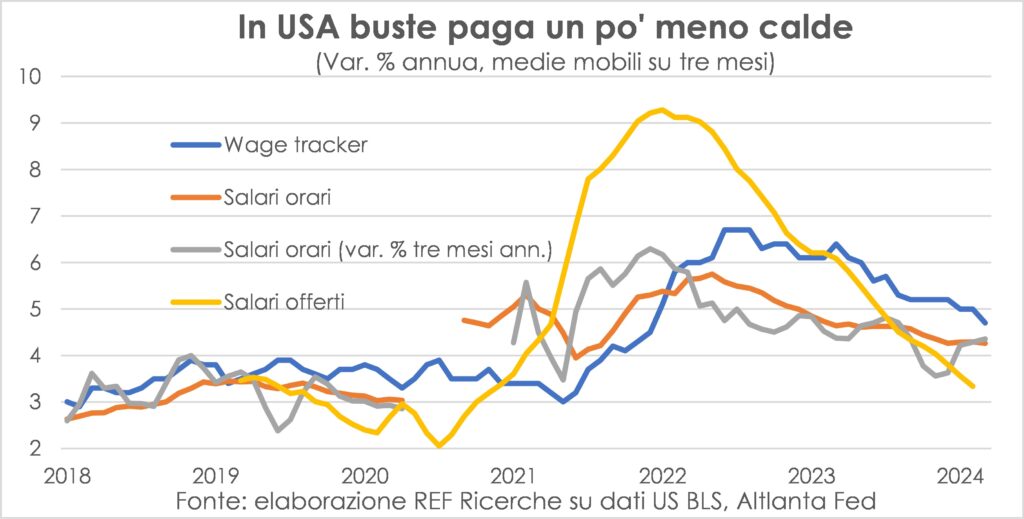
Там, где данные подтверждают анализ, то есть в США, картина подтверждается как замедление затрат труда, какой бы параметр ни использовался. Но нисходящий путь скорости асимметричен по сравнению с восходящим, и сила рынка труда может свести на нет дальнейшее значительное замедление.
Последний ингредиент – ла. устойчивость спроса какая большая доставка ценовая власть для бизнеса и, следовательно, переложить более высокие затраты на клиентов или даже увеличить прибыль. В этом отношении применимо то, что было сказано выше об ускорении восстановления экономики, и поэтому на инфляционном фронте утешать особо нечего (хотя в сфере занятости, семейных доходов и потребления можно найти много утешения).
Однако большое утешение можно извлечь из инфляционные ожидания в один год, который американские потребители уже четыре месяца видят на уровне около 3% (после достижения 4,5% в ноябре), всего на несколько десятых выше значений, преобладавших в трехлетний период до пандемии, и который даже в Еврозона - до 3,1%, более резкое снижение. Пока бизнес в ИталииСогласно ежеквартальному опросу Банка Италии, они ожидают, что потребительские цены вырастут на 1,5% в ближайшие месяцы. Мы надеемся, что ожидания, на которые сильно повлияла последняя тенденция, не будут разочарованы.
ТАРИФЫ И ВАЛЮТЫ
Хорошие новости о «восстановлении и устойчивости»американская экономика отодвинули во времени долгожданный момент падение ставок в США. Рынок призывает к спаду, и этот призыв жаден, как призыв святого Августина, который просил Господа быть целомудренным; «но не сразу», — отвечает ФРС, имитируя вторую часть призыва Святого. И Трудно винить ФРС: если высокие ставки – как краткосрочные, так и долгосрочные – похоже, не нанесли ущерба экономике, зачем спешить с их снижением? Тем более, что я цены на товары они поднимаются обратно и вместе с давление на заработную плату которые дают больше покупательной способности тем, кто работает, заставляют нас думать, что последняя миля дефляции будет самой трудной. И, конечно же, ФРС она также обеспокоена Американский государственный дефицит, что, по оценкам Фонда, за прошедший год (структурный баланс) до 8,8% ВВП (не говорите бухгалтерам в Маастрихте, они впадут в ярость...), и все равно увидят, что в период до 7 года этот показатель будет выше 2028%... В проблемном рейтинге веса государственный долг по отношению к ВВП, то США они сейчас на третьем месте и близко отстаютИталия (Серебряная медаль). На вершине подиума, как известно, находится недостижимое. Япония.
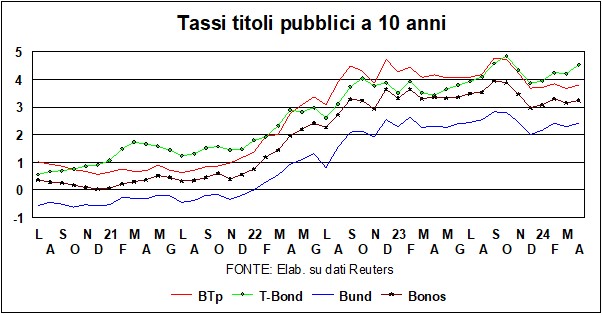
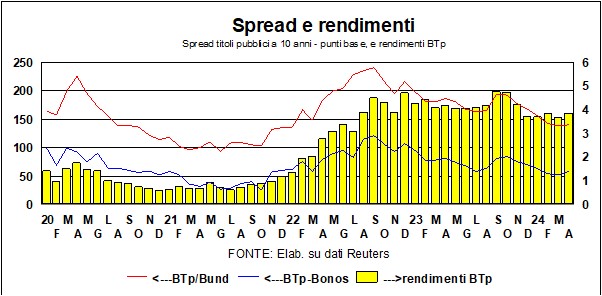
В прошлом месяце Таким образом, ставки по 10-летним облигациям снова вырослипо обе стороны Атлантики, но больше к западу, чем к востоку от указанного океана, что уместно, учитывая, что «вина» в этом увеличении лежит больше в Америке, чем в Европе. Поскольку урожайность Лад e БТп? У них не было особых причин следовать Ти Бонд. Проблема в том, что в сообщающихся сосудах мировых финансов курсы доллара «общаются» больше, чем кто-либо другой. И Лагард, который поддерживал ставки на стабильном уровне и обещал их снизить в июне, должен был сказать. «Мы следуем данным, а не ФРС». В любом случае, это распространение Итальянский, как по сравнению с Бундом, так и по сравнению с боносами испанских кузенов, продолжает оставаться низким: отражает как (относительную) силу нашей экономики, так и осмотрительность в управлении государственными финансами. Джорджетти правильно сделал, что отложил программную часть прогнозов DEF до сентября. Какой смысл бороться сейчас, когда мы еще не знаем подробностей (где именно обитает дьявол) новых правил?
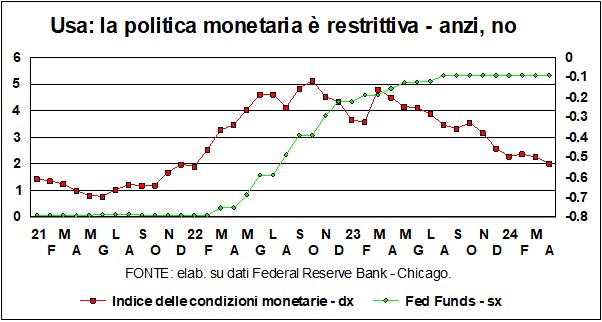
Давайте вернемся кАмерика. Выше мы говорили: «высокие ставки – как краткосрочные, так и долгосрочные – похоже, не нанесли ущерба экономике». Что, кажется, противоречит учебники, которые объясняют, каким образом экономика должна вместо этого пострадать, учитывая, что высокая стоимость денег препятствует продаже в рассрочку и покупке инвестиционных товаров через долг. Однако мы уже отмечали в журнале «Lancette» в прошлом месяце, что для воздействия на экономику важно не только процентные ставки, но большее количество, которое экономисты называют «финансовые условия». Эти две концепции, – писали мы, – «теоретически должны влиять на экономику pari passu: если ставки вырастут, фондовый рынок будет недоволен, и стоимость заемного капитала, и стоимость рискового капитала возрастут, и наоборот. Но, переходя от грамматики к практике, дела обстоят не всегда так».
График иллюстрирует, что для Использовать, различные тенденции ориентировочная ставка ФРС и финансовые условия (представлен индексом Федерального резервного банка Чикаго: «Национальный индекс финансовых условий», который объединяет 105 индикаторов финансовых условий). И эти различные тенденции могут объяснить, почему, поскольку ФРС начала свой ограничительный крестовый поход (привлечение Федеральные фонды от нуля до 5,3%), Уолл-стрит оно пошло вверх, а не вниз. Как можно видеть, первоначально «крестовый поход», в свою очередь, привел к ожесточение как денежно-кредитной политики (представленной стоимостью денег), так и денежно-кредитных условий широко (что также включает в себя то, что происходит на кредитных рынках, спреды, «теневую банковскую систему» и обменные курсы). Но затем, начиная примерно с 2023 года, финансовые условия становятся все более либеральными, а ключевая ставка продолжала оставаться приклеенной, как цепкий плющ, к достигнутому высокому уровню. И все это помогает объяснить, почему ФРС Не спешите снижать ставки.
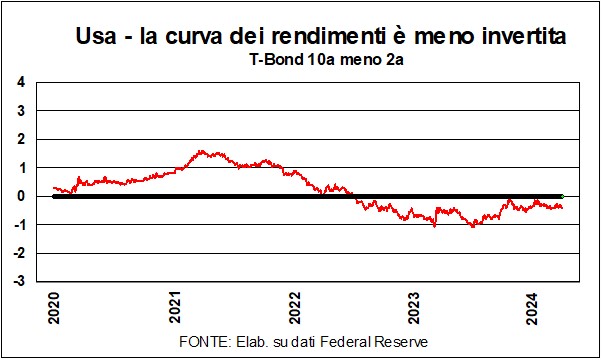
Если ФРС не торопится и экономика держится хорошо, то почему кривая доходности следует ли его поменять местами? Если бы ситуация вернулась к норме, доходность казначейских облигаций должна, по крайней мере, упасть до краткосрочной ставки. Кривая (см. график) на самом деле демонстрирует признаки стремления к нормализации. Что такое плохой знак: конечно для рынок связь, а возможно, и для сумка, который уязвим хотя бы потому, что слишком много бегал.
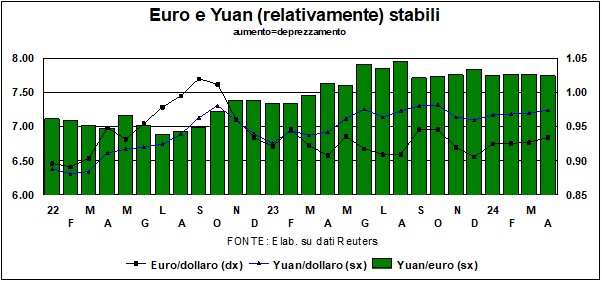
La ЕЦБ, как мы сказали, фактически пообещал снижение ставок через пару месяцев. А если мы добавим перспективы (в сторону увеличения) доходности Ти Бонд Учитывая неторопливость ФРС в снижении ставок (а есть даже те, кто приписывает некоторую вероятность возможному шагу по их повышению!), это расхождение будет иметь последствия для курс доллара/евро? Теоретически да: увеличение дифференциал ставок (увеличение, заметное уже сегодня, как по номинальным, так и по реальным ставкам) составит дифференциал роста в пользу Америки. Однако рынки обычно ожидают этого, что кажется очевидной причиной повышения курса доллара. доллар США, несмотря на недавнее укрепление, остается в вилка 1,05-1,10 где он установлен уже больше года. Возможно, рынки опасаются резкого укрепления доллара, что приведет к валютный кризис в развивающихся странах и тяжелые удары по тем (а их много!), у которых задолженность в долларах.
Э вот юань? Китайская валюта, которой незаметно помогли власти, обесценилась по отношению к доллару примерно на 5% по сравнению с годом ранее, но укрепилась по сравнению с самой слабой точкой (7,34), достигнутой в июле прошлого года. И улучшение перспектив роста, а также усилия президента Си Цзиньпина по улучшению имиджа Китая, порекомендуйте устойчивость коробки передач.
В валютные рынки мы должны отметить тенденцию Иена, который в конце марта зафиксировал самую слабую точку по отношению к доллару за 34 года. И это несмотря на повышение ставок (так сказать, «выросли» с минуса до нуля) решил Банк Японии. Читая «обоснования» этого обесценивания, оказывается, что оно связано с тем, что Ставки в Японии продолжают снижаться других; что верно, но так было и до, и действительно, после повышения дифференциал уменьшился. Йена традиционно считается деньги на убежище, но нет никаких причин, по которым теперь эта валюта должна быть «менее безопасной гаванью», чем раньше. Иногда мы должны отказаться от понимания что происходит в недрах рынков.
Poi c'è il швейцарский франк, который потерял позиции как потому, что ЦБ снизил ключевую ставку (мотивируя падение ставок падением инфляции), а потому, что решил прекратить сокращение иностранных активов которые были у него в животе и которые он накопил, когда Банк защищал колышек с евро. Короче говоря, девальвации вызвать проблемы, но и переоценки Я ничем не отличаюсь. Когда у нас будет один единая мировая валюта, чтобы нам больше не приходилось ломать голову, комментируя американские горки на валютных рынках?
Еще одна загадка –золото, еще один актив-убежище. Должно быть много намерений найти убежище в мире, чтобы оправдать рост почти на 20% в течение полутора месяцев. Анализируя «обычных подозреваемых» в движении золота, мы не можем найти оправдания такому большому и концентрированному разрыву с течением времени. Для изменить размер эксплойтаОднако отметим, что, составив 100 в феврале 2022 года (вторжение России в Украину), золото достигло 127,2, но индекс EUR50 зафиксировал 128,0, а наш MIB 134,1…
Фондовые рынки? Мы уже давно болеем за долгосрочные рекомендации. В краткосрочной перспективе, побив множество рекордов, мы советуем соблюдать осторожность: пусть покупатель будет бдителен! И наконец - не в последнюю очередь - Bitcoin: он вызвал искры и, всегда достигая 100 в феврале 2022 года, сегодня он находится на уровне 176,3 и стоит более 70 тысяч долларов. Также здесь, пусть покупатель будет бдителен: опрос индивидуальных инвесторов Deutsche Bank дал следующие результаты: только 10% видят биткойн выше 75 тысяч на конец года; треть видит это под 20 тысячами, а 38% считают, что оно исчезнет полностью в ближайшие годы. Еще раз наилучшие пожелания…