

Mai multă creștere și inflație: recolta de la sfârșitul verii
Multă apă a trecut pe sub podurileeconomie mondială în miezul verii. Cu siguranță, apă urât mirositoare și otrăvitoare se eliberează din două războaie, cu reînnoire creșteri ale prețului petrolului și al derivatelor sale si ceva produse agricole (grâu, semințe de floarea-soarelui) ceea ce se traduce prin presiuni inflaționiste mai mari.
Dar și „ape limpezi, proaspete și dulci” precum cele ale Izvorului Valchiusa, din Provence, care l-au inspirat pe Petrarca: creșterea economică nu a stagnat și, de fapt, dă dovadă de o revigorare la fiecare longitudine și latitudine.
Scenariul care trebuie analizat în trei părți
Acum, când „vara tremură în liniște spre sfârșitul ei”, așa cum scrie Herman Hesse, roadele ei bune și rele ne obligă să revizuiți scenariul desenat de Lancets acum doar două luni.
Il piesă de război Este primul care și-a pierdut locul. Speranțele unui armistițiu durabil dintre Iran și SUA s-au dovedit a fi naive, iar conflictul s-a extins chiar și odată cu intrarea în scenă a houthilor în atacuri izbitoare rute alternative ale petrolului brut spre Strâmtoarea Hormuz. Nu numai atât: și Frontul ruso-ucrainean El s-a înfuriat din cauza succeselor Kievului în lansarea de drone asupra Rusiei și în special asupra rafinăriilor sale.
RezultatPetrolul și-a revenit cu aproape 40%, atingând 110 dolari pe baril înainte de a scădea puțin, motorina este aproape de maxim niveluri istorice atinse în aprilie și cu 70% peste valorile de la mijlocul lunii iunie, iar grâul a crescut în preț cu mai mult de un sfert în câteva săptămâni. Astfel, spectrul inflaționist, sau chiar stagflaționist, așa cum au prezis senzațional în februarie unii dintre cei mai renumiți economiști (deși imaginea actuală este o palidă amintire a stagflației reale de acum o jumătate de secol).
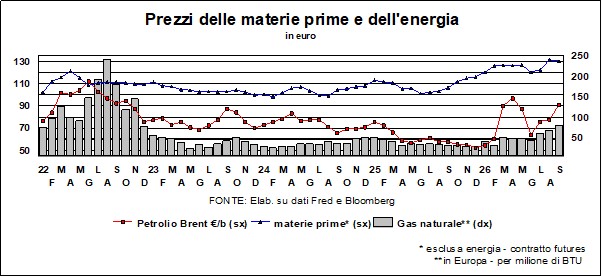
O fantomă cu picioare de lut?
O fantomă cu picioare de lut? Mulți indicatori răspund afirmativ. În primul rând, în ceea ce priveșteinflația, adică până în august a rămas sub control. De fapt, cel companii ei spun că creșterile în prețurile plătite pentru intrări și cele percepute pentru ieșiri Acestea au scăzut la cele mai scăzute niveluri din februarie (adică înainte de atacul SUA asupra Iranului). Sondajul PMI din septembrie va arăta cu siguranță o reacție înrăutățitoare, dar este important să se țină cont de faptul că o parte semnificativă a creșterilor de prețuri din trecut au fost legate de congestia lanțurilor valorice, deoarece toată lumea s-a grăbit să avanseze comenzile pentru a evita penuria de mărfuri și produse semifabricate, învățând din experiența din 2021-22.
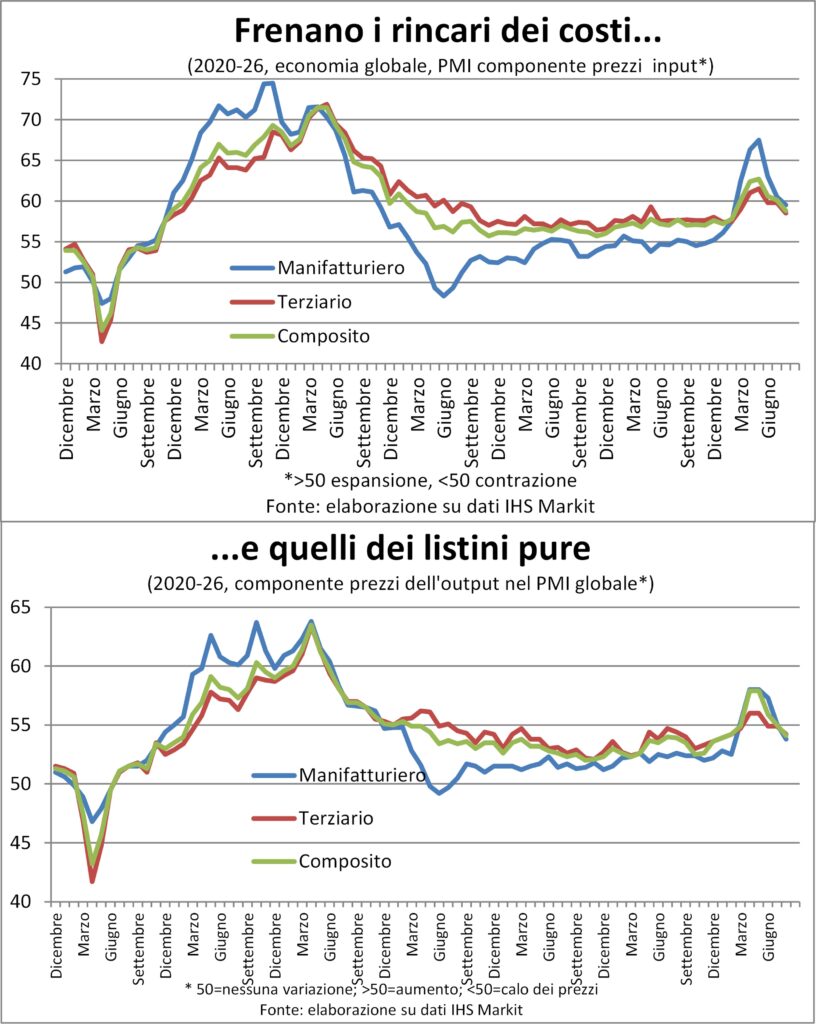
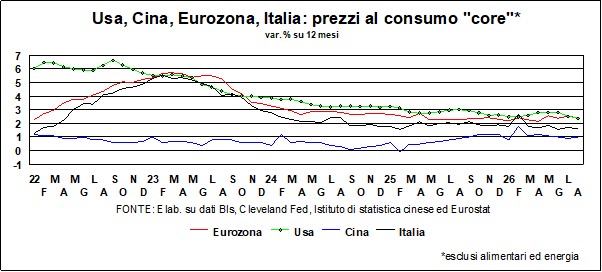
În al doilea rând, nu există urme de efecte de difuzie creșterilor de prețuri în afara energiei:Inflația de bază rămâne scăzută și chiar răcire atât în SUA, cât și în zona euro. În cele din urmă, primul motor în mișcare al oricărui proces inflaționist real, și anume, dinamica salariilor, transmite doar semnale timide de încălzire, dar sunt fiziologice, având în vedere starea de angajat cu normă întreaga și deficitul de persoane active pe piața muncii și lipsa simptomelor unei grabe către recupera puterea de cumpărare Din nou pierdut din cauza creșterii prețurilor la energie și alimente. Și este puțin probabil ca această redresare să se reia mâine, deoarece, spre deosebire de acum patru ani, nu există o cerere excesivă de forță de muncă, iar cei care angajează sunt dispuși să ofere creșteri salariale modeste.
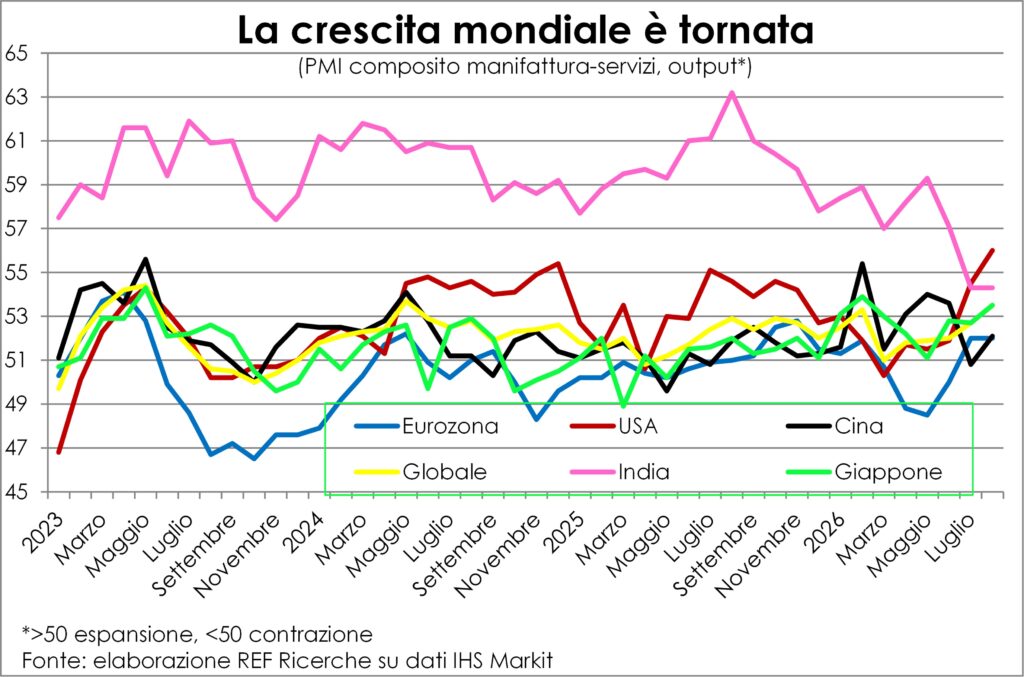
Vigoarea reînnoită a creșterii
Cealaltă parte a spectrului stagflaționist este cu siguranță fragilă, dacă nu chiar inexistentă. După cum a spus Kevin Warsh, acum pensionar președinte al Fed: „Nu cu mult timp în urmă economiștii vorbeau despre stagnarea seculară... Ei bine, vremurile s-au schimbat cu siguranță... Potențialul pentru o creștere substanțial mai mare este în creștere.”
Nu există nicio urmă de stagnare, care fusese prezisă cu reflexe pavloviene din cauza a ceea ce se considera a fi cel mai mare șoc energetic din istoria economică contemporană. De asemenea, perspectivele comerțului internațional fuseseră zugrăvite sumbre de războiul comercial declarat de SUA împotriva restului lumii, un război care continuă și obligă toate celelalte țări să încheie acorduri mai puternice între ele, dăunând rolului SUA în comerțul global.
Cu toate acestea, în iulie și august, datele economice au arătat oaccelerarea producției și a comenzilor la nivel global și în principalele zone economice, cu singura excepție a Indiei (care, însă, înregistrează doar o încetinire față de o rată de creștere printre cele mai importante din lume). Unii vor spune că este vorba de rezistență sau de capacitatea de a rămâne ferm și de a se adapta. ajustări cu siguranță există: altfel prețul petrolului ar fi de 200 de dolari pe baril și mai mult, de exemplu.
Cele două motoare structurale: revoluția IA…
Totuși, concentrându-ne asupra acestor adaptări, pierdem din vedere factori de presiune structurali și, prin urmare, de lungă durată, una dintre acestea fiind menționată de Warsh: investițiile legate de Revoluția inteligenței artificiale și alte tranziții și împământări ale plan masiv de cheltuieli guvernamentale germane în diverse tipuri de infrastructură și apărare, un plan care valorează câteva puncte din PIB pe an.
I îndoieli care se învârt în jurul IA sunt multe, de natură și carstice variate; acestea includ Sindromul NIMBY asupra centrelor de date și sursa producției suplimentare uriașe de energie electrica ceea ce va fi necesar pentru a le face să funcționeze. Dar îndoielile nu vor fi suficiente pentru a deraia revoluția, care are ramificații în multe sectoare și în multe țări, ramificații care o fac difuzor și multiplicator de creștere. China, Japonia și chiar Germania Ei văd comenzi care sosesc în număr mare pentru utilaje și unelte utilizate în inteligența artificială.
...și planul german
Este dificil de cuantificat cantitatea de Planul Germaniei deoarece nu s-a prevăzut nicio prevedere privind apărarea sumă maximă nici anuală, nici cumulativă, dar știm că în 2027 cheltuielile de bază în acest domeniu vor crește cu un sfert față de 2026, ajungând la 2,3% din PIB. Pentru alte tipuri de cheltuieli de infrastructură (transport, digital, asistență medicală, energie regenerabilă) este 500 miliarde de euro să fie utilizat timp de doisprezece ani; la 31 august, la puțin peste un an de la lansare, peste 53 de miliarde fuseseră deja cheltuite de guvernul federal. Germania făcând tot posibilul restul Europei merge.
Industria prelucrătoare este în plină expansiune, iar serviciile merg și ele bine.
Originea și natura celei mai mari creșteri explică, de asemenea, o altă parte parțială eroare în prognoză La sfârșitul primăverii, chiar și ceasurile: armistițiul irano-american și redeschiderea Strâmtorii ar fi trebuit să încetinească sectorul manufacturier, care beneficiase de acumularea de stocuri preventive, și să revigoreze sectorul serviciilor, care fusese penalizat de neîncredere și de creșterea prețurilor biletelor de avion pentru călătoriile pe distanțe lungi. În afară de faptul că ipoteza de bază (armistițiul durabil) a dispărut ca zăpada în vara toridă a anului 2026, rămâne că... prelucrare industrială ambii sectorul terțiar ei văd o accelerare cererea și producția.
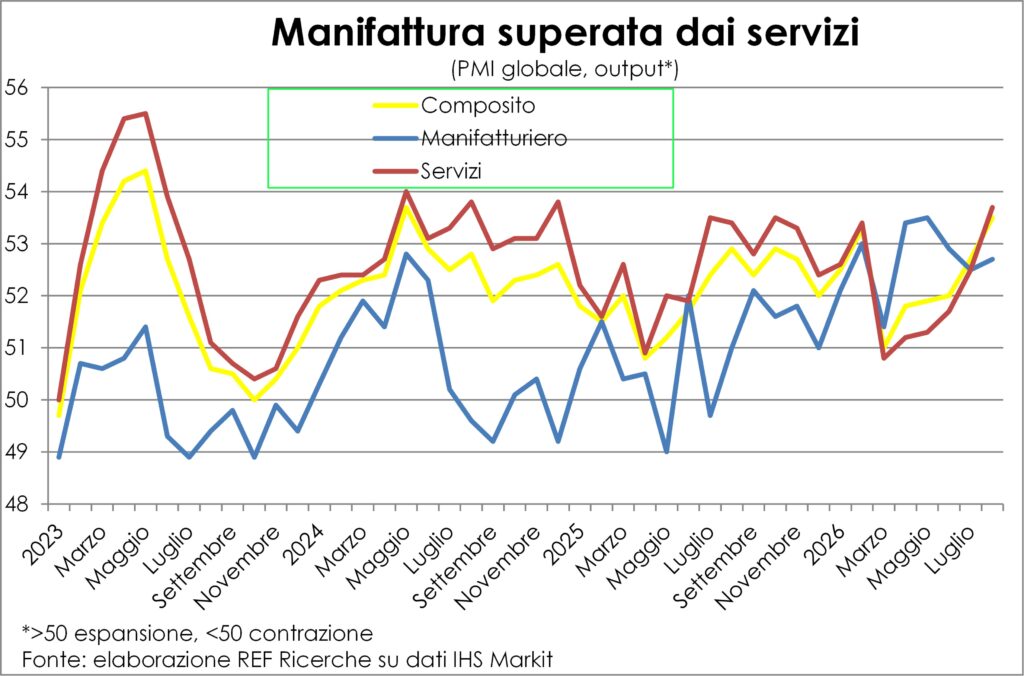
Motivele pentru performanța bună a primului sunt ușor de găsit în cele două surse citate despre creșterea reînnoită. Pentru al doilea, se poate conjectura două surse: proiect industrial același lucru care crește direct și indirect cererea de serviciiși defecțiunea temporară a frica de război.
Toate acestea explică revizuirea în creștere a previziunilor de creștere, care abia a început și va continua în lunile următoare.
Ratele cresc, în spațiu și timp
Titlul de mai sus este același ca acum două luni. Și, de fapt, nu există niciun motiv să-l schimbăm. Poate că există doar un motiv să schimbăm – sau, mai bine spus, să completăm – motivele acestei creșteri persistenteCele două motive au exprimat îngrijorarea de mai multe ori:
- nevoile investiții, publice și privaterandamentele obligațiunilor guvernamentale reflectă faptul că cheltuielile necesare pentru diversele tranziții – digitale și de mediu – afectează puternic sector public, ca să nu mai vorbim de cheltuielile pentru apărare. Dar și de nevoile de investiții ale sector privat Nu sunt mai puțin. Cel/Cea/Cei/CeleAI, spre deosebire de alte revoluții industriale, necesită, înainte de a fi implementată, cheltuieli uriașe de capital, hic et nunc, cheltuieli care au căpătat acum o semnificație macroeconomică, în special în America. Se spunea odată, pentru a denigra deficitele, că finanțarea sectorului public ducea la o înghesuindu-se investițiilor private. Dar nu există înghesuindu-se: Guvernele cheltuiesc și risipesc, la fel și sectorul privat să finanțeze – nu doar în America – se mândrește cu centru de date. Un sistem financiar bine pus la punct găsește resurse pentru toată lumea, dar există un preț de plătitși prețul capitalului împrumutat – rata dobânzii – este cel care crește prin legea cererii și ofertei.
- Celălalt motiv constă în așteptările inflaționiste, încă reaprinsă de petrolio şi de la gaz naturalExistă unele dovezi ale unei creșteri a așteptărilor inflaționiste în America, așa cum se poate observa din diferența dintre obligațiunile indexate și cele neindexate, dar această creștere rămâne în intervalele normale.
- Am spus însă că trebuie să completăm motivele. Iar al treilea motiv este cel mai normal și dezarmant și este motivul „bun” pentru o creștere a rateiCând economia crește, presiunea asupra resurselor – financiare și reale – crește și este normal ca ratele dobânzilor să crească.
Acestea fiind spuse, cât au Taxi în ultimele luni? Graficul arată amploarea creșterilor, începând de la sfârșitul lunii februarie (când America și Israelul au atacat Iranul).
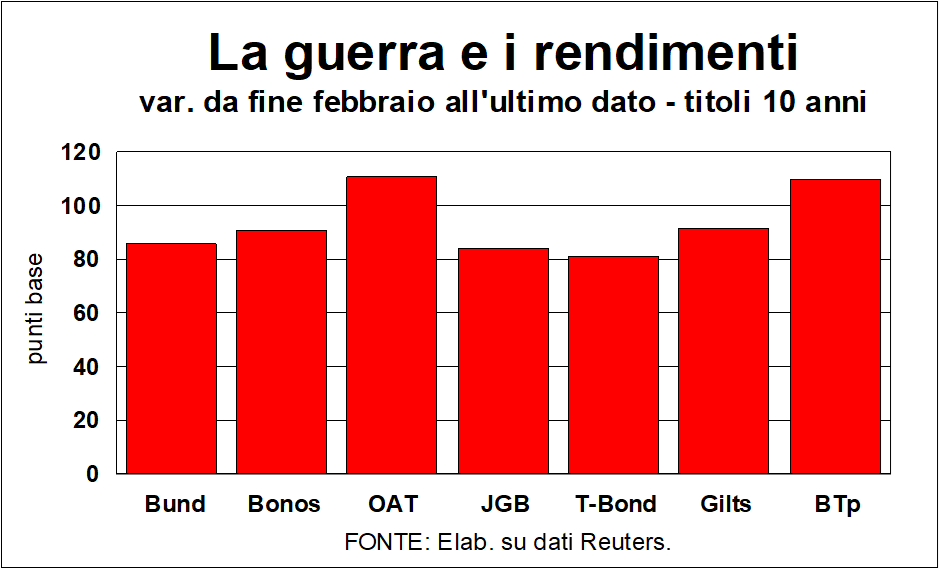
Firește, această schimbare anulează atât efectele inflației – reale și/sau temute – cât și celelalte impacturi descrise mai sus. Efectul combinat este semnificativ: creșterile variază de la 80 de puncte de bază (pentru T Bond) până la mai mult de 100 (pentru OVĂZ franceză, urmată îndeaproape de BTP-uri). Creșterile nu tocmai onorabile ale BTP-urilor și OAT-urilor au motive diferite: pentru btp, când ratele dobânzilor cresc în lume, acestea cresc mai mult în țara noastră decât în alte părți, din cauza daunelor pe care le produc finanțelor publice asupra cărora planează sabia lui Damocle a datoriei mari. Pentru OVĂZ motivele rezidă în deficitul public francez (din punct de vedere politic) insolubil (cel mai mare din zona euro, după cel al Belgiei) și în incertitudinile severe cu privire la rezultatul alegerile prezidențiale din aprilie anul viitorA a apărut deja industria de cabane printre operatorii financiari, cu poziționări strategice diferite pentru fiecare dintre rezultatele diferite ale acestor alegeri.
O creștere modestă a spread-urilor
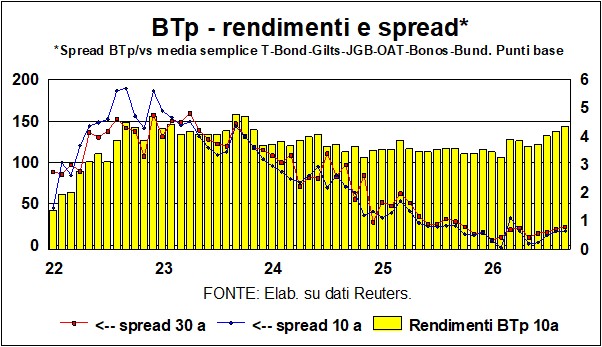
Am spus că randamentele btp au crescut mai mult decât în alte părți. Dar spread-urile rămân la niveluri neîngrijorătoareAtât pentru obligațiunile pe 10 ani, cât și pentru cele pe 30 de ani, decalajele, comparativ cu media a șase țări importante (a se vedea graficul), și în ciuda creșterii ratelor BTP, rămân apropiate de minimele atinse înainte de „incidentul” din Golf. Cu siguranță, rămâne faptul că randamentele BTP au crescut și, prin urmare, privind în perspectivă, cheltuieli cu dobânzile (chiar dacă impactul asupra costului mediu al datoriei se manifestă lent). Singura consolare este că amenințarea unei creșteri a acestor cheltuieli este utilă pentru apărați-vă de obișnuitul jaf cu diligența, acum că se apropie Legea Bugetului pe 2027.
Deciziile Fed și BCE
Săptămâna viitoare acolo fed- va decide dacă va crește ratele sau le va menține neschimbate. Desigur, există o a treia opțiune, aceea de a le reduce: așa cum se sugerează (cu majuscule), prin Atu într-o postare care merită reproduce integral„Ratele mari ale dobânzii pun SUA într-un dezavantaj nedrept și nu voi permite ca acest lucru să se întâmple... Ar trebui să avem CELE MAI MICI RATE dintre toate țările din lume. RATE MAI MICI SAU VOI SUSPENDA COMERȚUL CU TOATE ȚĂRILE CU CARE AVEM UN DEFICIT.” Ne pledăm incapabili să deslușim logica acestei amenințări, dar să menționăm măcar faptul căavertisment insondabil dă la Kevin Warsh o oportunitate de aur de a o ignora și, astfel, de a afirma independența Fed-ului.
Cu excepția unor surprize de ultim moment, fed- ar trebui să se sincronizeze cu ceea ce tocmai a făcut celălalt BCE: creștere cu un sfert de punctApropo de sincronisme, să menționăm, en pasant, o curiozitate: în tinerețe, Christine Lagarde a făcut parte, „în marea mare a ființei”, din echipa națională de înot sincron a Franței.
De fapt, toate cele trei motive care explică creșterea ratelor de piață – cererea de fonduri din partea guvernului și a întreprinderilor, amenințările inflaționiste din partea prețurilor la energie, o economie sănătoasă (estimările PIB-ului pentru trimestrul curent indică o creștere anualizată de +4,4% pentru SUA) – recomandă ratelor de politică monetară ale SUA să urmeze exemplulȘi aceleași motive sunt valabile și pentru zona euro și Japonia.
Înainte de a închide capitolul despre rate, este necesar să ne oprim asupra „operațiunii de răsturnare de situație” a Secretarului Trezoreriei Bessent: reduce creșterea ratelor dobânzilor pe termen lung cu o răscumpărare de titluri de valoare cu scadențe între 10 și 20 de ani (și cum finanțează răscumpărarea? Prin emiterea de titluri de valoare short…). operație a eșuat[LP1] (Ratele dobânzilor pe 10 până la 30 de ani au crescut în continuare), atât din cauza sumelor mici implicate (câteva miliarde de dolari pe o piață de obligațiuni de trezorerie de 32 de trilioane de dolari – cineva a spus: e ca și cum ai aduce o praștie la o bătălie de tancuri), cât și pentru că Este inutil să lupți împotriva fundamentelorȘi elementele fundamentale sunt înfricoșătoare: a deficit structural de peste 7% din PIB (nu le spuneți asta contabililor de la Maastricht), o raportul datorie-PIB că FMI [LP2] vede o creștere a ponderii economiei de la 125,8% în acest an la 142,1% în 2031, o pondere în creștere a cheltuieli cu dobânzile (acum mai mare decât cheltuielile pentru apărare), ca să nu mai vorbim de poziția netă față de țările străine care a depășit -70% din PIB. Unii ar spune că Bessent pur și simplu rearanjează șezlongurile de pe Titanic...
Monedă: Dolarul este slab, yenul și wonul se apreciază
Il dolar, în ciuda vânturilor de război care în mod normal ar fi trebuit să consolideze dolarul american, el rămâne slab, Şi toarnă cauza, cum spun francezii: declarațiile lui Trump, înclinațiile lui Bessent către morile de vânt și fundamentele tocmai descrise nu sunt de natură să inspire încredere în moneda americană.
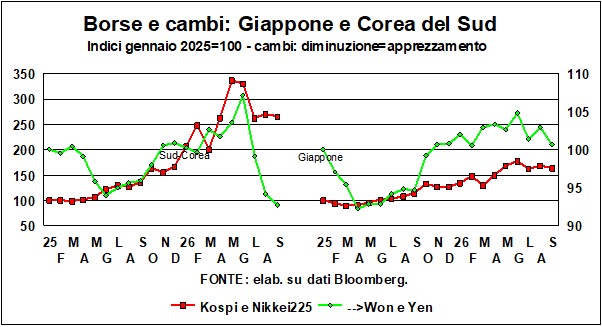
Dar au existat surprize pe piețele valutare. În iulie, arma neobișnuită aintervenție pentru consolidarea yenului, efectuate de Japonia și Trezoreria SUA cu o precauție neobișnuită pentru a nu afecta nici dolarul, nici obligațiunile de trezorerie: pe de o parte, yenii au fost cumpărați de Japonia cu dolari proveniți dintr-un program al Fed (Autoritățile monetare străine și internaționale – FIMA – facilitate de răscumpărare) care a permis băncii centrale japoneze să ia dolari în numerar folosind drept garanție obligațiunile sale de trezorerie (deținute de Tokyo în cantități industriale), fără a fi nevoită să vândă titluri de valoare americane. Pe de altă parte, Trezoreria SUA a cumpărat yeni cu deținerile sale de euro., dar fără a notifica BCE, așa cum este o practică obișnuită în rândul autorităților monetare (administrația Trump nu este cunoscută pentru respectul său pentru etichetă).
Graficul arată cum a evoluat cursul de schimb de la începutul anului 2025. yen (față de dolar) și Bursa de Valori Japoneză (Nikkei225). Deprecierea yenului pare să fi ajutat prețurile acțiunilor, iar succesul operațiunii pro-yen a fost însoțit simetric de o oarecare slăbiciune a pieței bursiere. Acțiunile japoneze, însă, au fost ajutate și de alți factori, în primul rând de Poziționarea bună a Japoniei pe piața în plină expansiune a produselor de inteligență artificialăÎn ceea ce privește discrepanța (deja observată în ultimele zile) dintre decalajul de randament dintre obligațiunile de trezorerie și obligațiunile japoneze, pe de o parte, și cursul de schimb yen/dolar american, pe de altă parte (un decalaj pozitiv ar trebui să dăuneze yenului, iar o reducere a decalajului ar trebui să îl consolideze, ceea ce nu s-a mai întâmplat de doi ani), ultimele tendințe nu o rezolvă deloc.
Primul panou al graficului prezintă performanța pieței bursiere sud-coreene (KOSPI) și schimbarea a câștigat față de dolar. Și aici, combinația bursă-piață sugerează aceleași considerații făcute pentru Țara Soarelui Răsare, chiar dacă prăbușirea won-ului a fost mult mai puternică. O țară ciudată, Coreea de Sud: profituri incredibile Dividendele primite de companiile care satisfac cererea în plină expansiune pentru dezvoltarea inteligenței artificiale, pe lângă faptul că au beneficiat angajații cu bonusuri masive, au dus și la distribuții unice către acționari: aceste dividende extraordinare (aproximativ 150 de trilioane de woni) trebuie plătite în woni, iar din moment ce Samsung și SK Hynix sunt deținute aproximativ pe jumătate de străini, companiile în cauză au fost nevoite să cumpere woni - sau să convertească dolarii câștigați din vânzări în woni. Guvernul a beneficiat, de asemenea, de aceste profituri imense: impozite pe profit dintre companii au permis să cresterea cheltuielilor publice se așteaptă să crească cu aproape 13% anul viitor, un procent record…
Piețele bursiere, rezistente, dar incerte
Furtuna continuă piețele de obligațiuni ar fi trebuit, așa cum s-a întâmplat în trecut, să-i lovească și pe cei capitaluri propriiȘi, de fapt, piețele bursiere nu au mers bine, chiar dacă Impactul asupra economiei a fost mai puțin puternic decât se temuse.
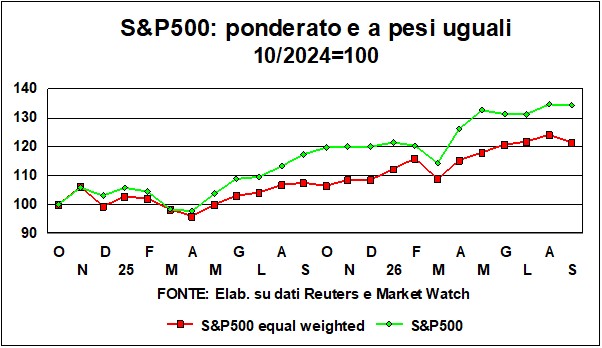
De ambele părți ale Atlanticului, retragerea a fost modestă: comparativ cu maximele istorice Prețurile acțiunilor din SUA, Germania și Italia sunt mai mici cu doar 2-4%Spre deosebire de ceea ce s-a întâmplat în Asia, unde în ultimele luni creșterile bursiere au fost exagerate, în special în Japonia (astăzi -12% la maxime) și maxim în Coreea de Sud (%-26).
Gli Folosi se mândresc cu cea mai mare rezistență. Poate pentru că indicele S&P 500 este influențat de profiturile mari ale Șapte magnificiDe fapt, o măsură alternativă a indicelui S&P 500, care acordă fiecăreia dintre cele 500 de companii o pondere egală (vezi graficul, care începe cu alegerea lui Trump), a crescut mai puțin decât indicele obișnuit. Dar a crescut cu toate acestea. Vitamine bursa americană Sunt mai răspândite decât ai putea crede…




