

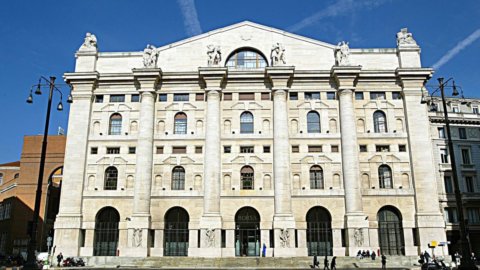
ピアッツァアファリ 彼はセールスから身を守り、次のように締めくくった。 0,3%の進捗 ヨーロッパでは正確な方向性がなく、新たな方向性が特徴的な日で、31.156ベーシスポイントでした。 国債の緊張、市場は中央銀行が金利に関して慎重に動くという事実を消化することを余儀なくされている。
ウォール街、静かに始まりましたが、現在、S&P 500 (0,28 ポイントを超えると +5000) とナスダック (+0,86%) で新高値を更新していますが、DJ は 0,27% 後退しています。
四半期レポートは、すべての価格表において金融情勢の決定に貢献します。
ミランは例えば次のような支援を受けています。 イヴェコ、+7,74%、 配当回復を祝い、アナリストの予想を上回る 2023 年の決算と今年の予測の両方についてです。
I エルメスレコード (+5,08%)、許容 パリ たとえダメージを-0,24%に制限するには ロレアル 第 7,37 四半期の売上の伸びが期待外れだったため、XNUMX% 減少しました。赤が勝つ フランクフルト -0,24% マドリード -0,05% ロンドン -0,3%ですが、チャート上で確認されています アムステルダム + 0,95%。
今日、大西洋の両側で国債利回りが上昇していることも注目に値します。
L 'ユーロドル 1,078領域では無色で、原油もほとんど動かず、ブレントは81,58バレルあたりXNUMXドルとなっている。
ユーロランドの賃金に注意
Le 中央銀行 彼らは金利の正しい道筋を見つけるためにマクロ経済データを追跡する用意ができており、今日ユーロ圏ではECBにとって最も重要な変数となっている賃金に関する新しい予測ツールが導入されている。この推計によると、賃金上昇率は今年初めに約5%でピークに達すると予想されているが、賃金上昇率がECBが目標と両立すると考える3%水準に向けて低下するかどうか、またどの程度の速度で低下するかはまだ明らかではない。 2%のインフレ。 「2024年第2024四半期の交渉が、XNUMX年の賃金圧力の行方を決定づける可能性が高い」と論文の著者らは書いている。
投資家の楽観論に何度も冷や水を浴びせられた結果、48月の利下げ確率は現在100%となっているが、わずか2,389カ月前にはほぼXNUMX%だった。この新たな傾向を受けて、ドイツ10年債は本日、利回りが2.389%と、12月末以来の高水準に達した。
広がる
イタリア紙も今日、ドイツ紙以上にプレッシャーにさらされていた。最後にそれは 広がる 同じデュレーションの158年物BTPとドイツ国債の利回りは3,93ベーシスポイントで、前者の利回りは3,87%(昨日の2,35%から)、後者は2,33%(XNUMX%から)となっている。
第一次産業の利回りも上昇した。 テソロ は今朝、1年物BOT入札で90億ドルの債券を発行し、金利は1月10日に行われた前回の発行時より8ベーシスポイント高い3.522%に上昇した。
アッファーリ広場、イヴェコ、レオナルド、バンコのBPMが上昇
いずれにせよ、アッファーリ広場は一旦閉まります ポジティブな週、高金利に支えられた銀行をはじめ、決算シーズンで多くの銘柄が支援され、1,5%上昇した。このセクターの株式は本日、順不同で取引を終了しましたが、 バンコBpm 昨日に引き続き+2,08%の上昇で、口座と配当の両方にプラスの驚きをもたらしました。
多くの工業株が注目を集めています。 レオナルド 彼が月末に発表する決算を味わい、3,34%上昇する。 フェラーリ 2,09%上昇する ステランティス +1,49%。数字は景気の回復を支持している インターポンプ +1,78%、高級感は依然として残るものの、 クチネリ +1,38% と モンクレール +1,26%。レースは止まらない 基準 + 2,02%。
I 最もターゲットを絞ったタイトル 販売には、 ユーティリティ、レートに非常に敏感です: Hera -2,43%、A2a -2,61%、Erg -2,72%、Enel -1,33%、Terna -1,46%。
Il メディオバンカが発表した前向きな四半期状況 -1,73%では株価を守るのに十分ではないが、銀行セクターでは利食いも目立っている mps -1,21% および インテサ -1,12%。
メインバスケットの外でも関心が高まる サラス +8%、スイスのグループVitolが興味を持っているという報道の噂によると モラッティ家の株式の40%を取得、結果的に精製会社に対する株式公開買い付けの開始につながる操作。しかし、モラッティ社からのメモには、ビトル氏との協議は進行中であるが、報道発表は現実と一致しておらず、株主は自らの利益とサラスの利益を守るための取り組みを評価する権利を留保していると明記されている。



