dans Les mains du mois dernier nous avions estimé que « la hausse des rendements des T-Bond à 10 ans au-dessus de 1 % s'est confirmée et pourrait se poursuivre ». Et en effet, il a continué. LE taux longs Je suis propre augmenteret pas seulement en Amérique.
Quelles sont les raisons? Il peut y en avoir deux, ou plutôt trois.
Le premier est en amélioration de l'activité économique: il est normal que les taux montent lorsque l'économie est dynamique et que la demande de crédit augmente, à court comme à long terme. La deuxième raison possible réside dans le fait que, parmi les demandeurs de fonds, il y a notamment l'État (des déficits publics élevés à financer, un peu partout); et les investisseurs exigent des taux plus élevés pour financer les dépensiers.
La troisième raison tient dans la hausse réelle ou redoutée de l'inflation: les investisseurs, visant des rendements réels, demandent un taux nominal plus élevé pour compenser le moindre pouvoir d'achat des fruits de l'investissement. De ces trois raisons, les plus convaincantes sont les deux premières. La troisième raison – la hausse des prix – a peut-être assaisonné les deux premières, mais en soi ce n'est pas une raison sérieuse : voir les arguments convaincants donnés dans la section des Mains sur l'inflation.
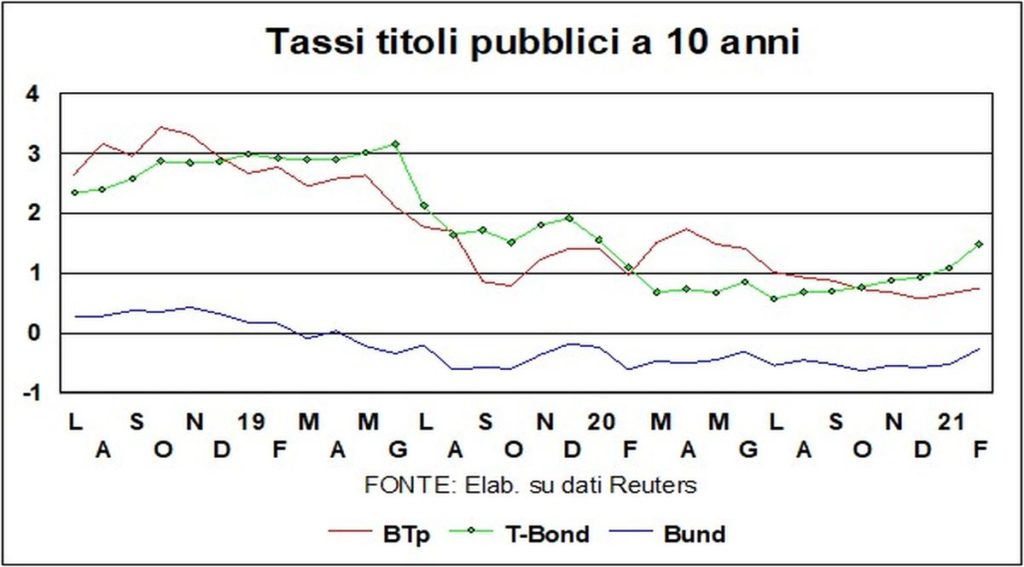
Revenons aux deux premières raisons, qui sont soutenues par répartition géographique de l'augmentation. Cela a été plus substantiel (environ un demi-point en un mois) dans la États-Unis, où tant l'amélioration de l'activité économique que les déficits publics à financer sont particulièrement élevés. Dans Allemagne la hausse a été moins forte – une vingtaine de points de base – et en Italie encore plus faible (environ 10bps). Mais le premiers mouvements il semble que ce soit l'économie plutôt que le financement des déficits, étant donné que ce dernier est assuré par le saint patron des banques centrales : des institutions méritantes, ces dernières, qui se font concurrence pour garantir les obligations publiques émises par les gouvernements de l'Ancien et du Nouveau continents.
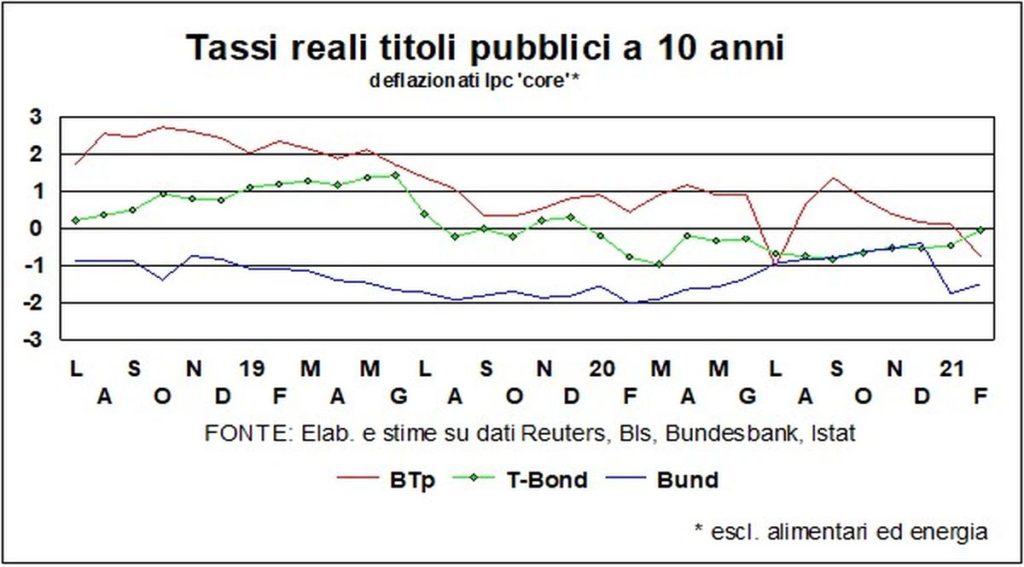
Vu sous cet angle, la hausse des taux d'intérêt semble physiologique. Mais le coût de l'argent qui va à l'économie est le coût réel. Et, de ce point de vue, la représentation des taux d'intérêt est plus compliquée. LE taux réels pour les obligations d'État à 10 ans ont diminué au lieu d'augmenter en Europe, grâce à une hausse de l'inflation qui a d'ailleurs des raisons ponctuelles (déjà expliquées le mois dernier). Notamment en Italie les taux réels des BTP sont redevenus négatifs, ce qui ne s'est pas produit depuis de très nombreuses années de toute façon (mis à part les anomalies statistiques de juillet dernier). Dans Utiliser, cependant, il y a aussi eu une légère augmentation taux réels, qu'ils sont proche de zéro: avec une économie en croissance cette année, selon les dernières estimations, proche de 6%, un taux réel nul constitue un stimulant utile à la croissance : bref, au milieu d'esprits animaux d'excellente humeur, d'un budget public généreux, et de conditions monétaires favorables, les conjonctions astrales de la conjoncture américaine apparaissent singulièrement bienveillantes.
Ces derniers jours, même l'énorme liquidité de Bons du Trésor américain cela n'a pas empêché les déchirures des rendements sur la tendance haussière. Signe d'un nervosité du marché (dont nous parlerons également pour les bourses), typiques des points d'inflexion. Le rendement des T-Bonds pourrait encore augmenter : il est aujourd'hui d'environ 1,5 %, mais la moyenne en 2019, avant la pandémie, était supérieure à 2 %.
Dans tous les cas, le La Fed ne restera pas les bras croisés: si la hausse des taux longs devait être jugée non physiologique (due par exemple à la peur de l'inflation), elle interviendra. De même, aussi le BCE rapporté que n'apprécie pas la hausse des taux longs dans une économie de la zone euro toujours en difficulté. Si les journaux suivent les jugements, nous verrons les achats d'obligations européennes s'accélérer
In Italie, Le propagation tourne autour de 100 ou un peu plus, mais il avait soufflé ce niveau symbolique il y a peu de temps, grâce à laEffet dragon. Dans tous les cas, rappelons qu'il faut remonter à 2010, avant la crise des dettes souveraines, pour trouver un spread plus faible.
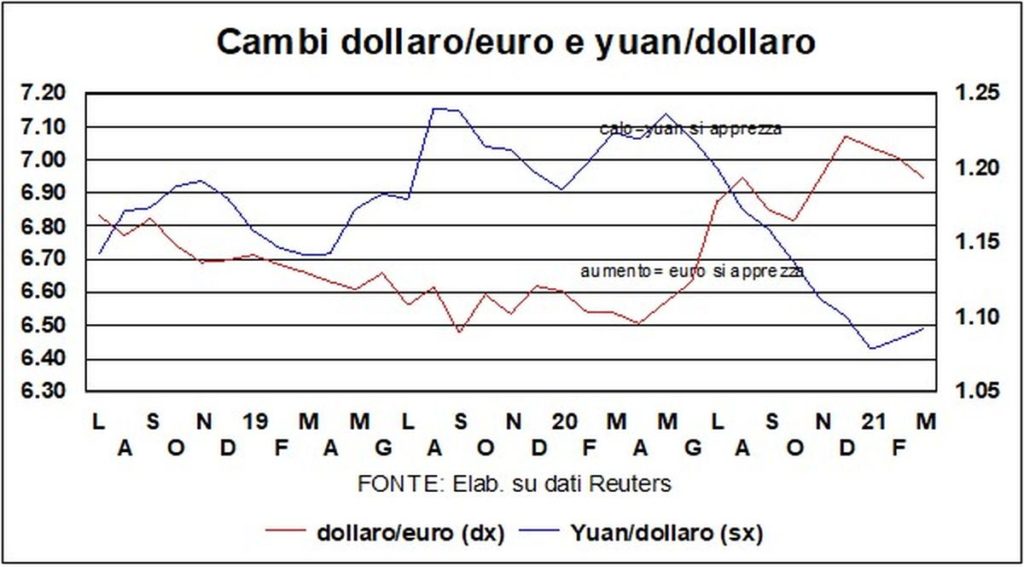
pour changement, les citations du dollar évoluent, depuis le début de l'année, le long d'une fourchette d'amplitude modeste, mais avec une nette tendance à renforcement du billet vert (à la fois vers l'euro et, dans une moindre mesure, vers le yuan). La principale raison de la hausse des taux, nominaux et réels, en Amérique - la bonne santé de l'économie - explique aussi la bonne santé du dollar. Bref, c'est maintenant le différentiel de taux réel à long terme entre T-Bond et Bund que le différentiel de taux de croissance entre les USA et la zone euro favoriser la devise américaine. Certes, la politique monétaire de la Fed reste expansionniste et cela devrait peser sur le dollar compte tenu des volumes industriels de nouvelle monnaie qui sont créés. Mais les taux de change sont des relations entre monnaies, et on voit aussi dans les monnaies opposées Les banques centrales engagées à injecter des liquidités dans les marchés.
En parlant de banques centrales, celles-ci ont (à juste titre) évolué vers nouvelles missions de politique économique. Maintenant, ils se préoccupent d'inciter les gouvernements à dépenser plus, ils se soucient de 'inclusion' (c'est-à-dire réduire les inégalités) et se soucier de la changement climatique. Mais leur mandat n'incluait-il pas uniquement la lutte contre l'inflation pour la BCE, ou au moins un double mandat - inflation faible et emploi élevé - pour la Fed ? Pour l'amour du ciel, comme le disait Marc-Aurèle (bien avant la toile) : « Tout fait partie de la grande toile d'araignée ». Et, à force de tirer ces ficelles, la lutte contre l'inflation pourrait aussi passer par la lutte contre les inégalités et le réchauffement climatique. Mais, à ce stade, ne serait-il pas préférable de clarifier les choses et de changer le mandat des banques centrales ?
I marchés boursiers participer à la nervosité d'obligations, et, tout en restant à des niveaux élevés, a enregistré quelques Strappo, maintenant vers le haut et maintenant vers le bas. D'une part, il y a le sentiment agité qu'ils ont trop couru (ip/e sont élevés, et le peu d'inflation diminue, en les actualisant, ces bénéfices futurs qui sont derrière les prix). D'un autre côté, il y a ceux qui craignent que le peu d'inflation supplémentaire ne devienne « beaucoup », et si les banques centrales devaient relever les taux directeurs (ce qu'elles ne feront pas), le bouleversement éclipserait crise de colère de 2013.
Comme mentionné à plusieurs reprises, le Mains ils ne donnent pas de "conseils d'achat" (ou de vente). Disons simplement que le optimistes, qui regarde la performance à long terme, continuera à faire confiance aux bourses, alors que je pessimistes, qui demeurent à court terme, augmentera la part de liquidités dans le portefeuille (au détriment des actions et des obligations).
Et, en parlant de portefeuilles, il y en a un nouveau enfant sur le bloc. L'incroyable augmentation du prix des Bitcoin forcé même des fonds d'investissement réputés à jeter l'éponge et autres bienvenue à cette monnaie virtuelle dans l'univers, peu peuplé, des actifs. Nous mettrons Bitcoin sur la liste, aux côtés des actions, des obligations, des métaux (jaunes ou non), des vins fins et des peintures du Vieux maîtres?
Pour voir comment le surtensions de crypto-monnaie sont allés préserver or faiblesse, il semble y avoir un relais entre les « actifs refuges ». Et les fans de Bitcoin n'hésitent pas à célébrer leur jouet. Écoutons ce qu'un chef de la Bitunix Kraken, Jesse Powell: Ce célébrant dit que le prix du Bitcoin pourrait atteindre XNUMX million de dollars au cours des dix prochaines années, pourrait remplacer toutes les autres devises et devenir la monnaie unique mondiale.
L’or, bref, c'est dépassé. Mais au moins l'or, outre ses charmes dentaires et ornementaux, a plusieurs usages industriels. C'est un atout, il a une valeur intrinsèque. Quel est le valeur intrinsèque du Bitcoin? Oui, c'est une pièce sui generis. Une monnaie qui, comme l'a dit la secrétaire au Trésor américaine Janet Yellen, est "extrêmement inefficace" pour faciliter les transactions (alors qu'elle semble très efficace pour faciliter les transactions illégales).
Bref, la valeur intrinsèque du Bitcoin – toujours "une solution à la recherche d'un problème" – est zéro virgule zéro (ou, pour paraphraser l'ancien ministre allemand des Finances Theo Waigel, null Komma null). Mais le Bitcoin peut encore monter : comme le disait Isaac Newton, qui perdit beaucoup d'argent à l'époque (1720) dans une bulle financière (les actions de la South Seas Company) : « Je peux calculer les mouvements des astres, mais pas la folie des foules».