Au cours de la dernière décennie, on a assisté à une forte croissance des produits financiers combinant des objectifs de performance financière et des objectifs de développement durable. D'un point de vue terminologique, les fonds dits « responsables » peuvent être distingués entre : Fonds ESG qui intègrent des facteurs environnementaux (E), sociaux (S) et de gouvernance (G) dans le processus de prise de décision d’investissement et les fonds « à impact ».
Fonds ESG et fonds à impact
Les fonds ESG visent à intégrer ces facteurs dans la prise de décision d’investissement et la gestion des risques, et diffèrent des « fonds à impact », qui visent à obtenir des résultats sociaux ou environnementaux mesurables et positifs. Les fonds ESG peuvent donc ne pas avoir d'objectifs d'impact explicites mais simplement se baser sur des critères d'exclusion, c'est-à-dire exclure toutes les entreprises/secteurs présentant un risque ESG élevé, comme le secteur pétrolier et gazier ou la production d'armement.
Malgré la différence entre les fonds à impact et les fonds ESG, les deux concepts se chevauchent souvent, et on parle de manière générique de fonds ESG même pour les fonds à impact.
Les fonds ESG désignent donc des produits d'investissement qui adoptent une stratégie visant à combiner des objectifs de performance financière classiques avec des objectifs environnementaux, sociaux et de gouvernance à long terme. Les objectifs de ces trois domaines sont assez différents les uns des autres : les objectifs environnementaux font référence à l'atténuation du changement climatique et à l'adaptation au changement climatique. Par atténuation, nous entendons toutes les actions, solutions et technologies capables de réduire les causes du changement climatique, dont la principale est l'émission de gaz à effet de serre (gaz à effet de serre ou GES). Par adaptation au changement climatique, nous entendons des actions et des solutions capables de réduire les conséquences négatives du changement climatique et donc d’augmenter la résilience du système productif et financier, des familles et des infrastructures. Les objectifs sociaux se concentrent sur la manière dont les entreprises gèrent leurs relations avec leurs employés, clients, fournisseurs et communautés locales. Les pratiques sociales comprennent les politiques de diversité et d’inclusion, les conditions de travail éthiques, la sécurité au travail et l’implication communautaire. Les objectifs de gouvernance font référence à la structure de gestion et de contrôle au sein d'une entreprise ; Une gouvernance efficace implique la transparence, la responsabilité, l’éthique des affaires et une structure décisionnelle équitable.
Fonds ESG et risque de greenwashing
A ce jour, toutes les principales plateformes d'analyse financière (Morningstar, Bloomberg, LSEG, Facset ; MSCI, S&P) proposent des listes de fonds ESG qui ont des caractéristiques et des objectifs différents ; cependant, dans la plupart des cas, il est complexe d'identifier précisément la stratégie qui sera adoptée, les objectifs spécifiques environnementaux, sociaux et de gouvernance qui seront atteints, l'horizon temporel de référence, ainsi que les méthodologies de mesure des normes ESG. Cette opacité n'est cependant pas seulement liée aux informations limitées fournies par les promoteurs de fonds, mais est également liée à l'opacité des informations mêmes que les entreprises communiquent au marché, même si elles sont tenues de procéder à un reporting extra-financier. L'un des risques majeurs que peuvent courir les investisseurs est ce que l'on appelle le risque de greenwashing, cette pratique trompeuse adoptée par une organisation, une entreprise ou un individu dans le but de faire apparaître ses activités ou ses produits comme écologiquement durables, respectueux de l'environnement. environnemental ou un faible impact environnemental, même si ce n'est pas le cas. Les pratiques de greenwashing peuvent inclure la diffusion d’informations trompeuses, l’utilisation de labels ou de certifications ambigus, ou la promotion d’initiatives vertes superficielles sans actions concrètes réelles au profit de l’environnement.
Le règlement sur la divulgation en matière de finance durable
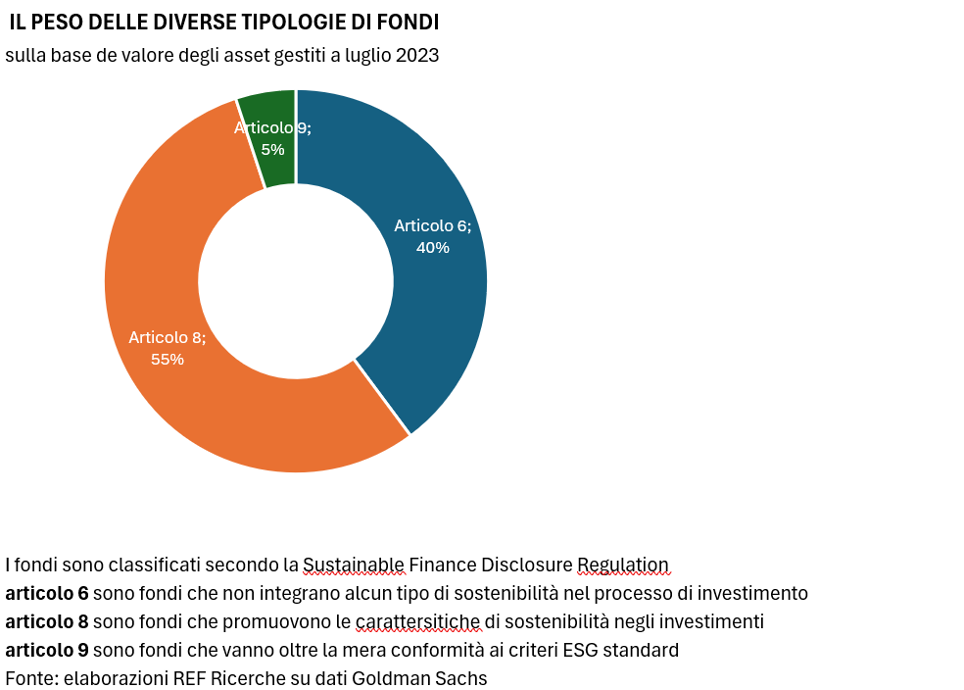
Précisément pour contrer le risque de greenwashing et la perte de confiance qui en résulte des investisseurs (institutionnels et particuliers) en Europe, la Commission européenne, dans le cadre des actions entreprises pour réorienter les flux de capitaux vers des investissements et des financements qui ont également des objectifs ESG, a mis en œuvre un une série de directives et de règlements visant précisément à accroître les obligations et la qualité de l'information des différents acteurs du marché. Au niveau des promoteurs de produits d'investissement, l'outil mis en place pour contrer le risque de greenwashing et favoriser la diffusion des produits financiers ESG est le Sustainable Finance Disclosure Règlement (ou SFDR), entré en vigueur début 2023. Le SFDR définit les méthodes avec lesquelles les acteurs des marchés financiers, en particulier les gestionnaires de fonds, les assureurs et les conseillers financiers, doivent divulguer des informations en matière de durabilité et est également conçue pour permettre aux investisseurs particuliers d'évaluer de manière adéquate la manière dont les risques et les opportunités en matière de durabilité sont intégrés dans le processus décisionnel d'investissement. Pour atteindre son objectif, le SFDR suggère/exige, selon les types de fonds, l'utilisation d'indices de référence en matière de durabilité pour évaluer et communiquer les performances en termes d'investissements durables et la divulgation des méthodologies utilisées pour sélectionner ou développer de tels indices de référence. La directive exige également une classification claire des produits proposés aux clients en les répartissant entre produits promu comme «durable"(l'art. 8 de la directive), produits avec des objectifs de durabilité (l'art. 9 de la directive) e produits sans objectifs de durabilité.
Un produit d'investissement entrant dans la classification de l'article 8 du SFDR est un fonds qui promeut spécifiquement les caractéristiques de durabilité de ses investissements par l'utilisation de critères environnementaux, sociaux et de gouvernance dans la sélection et la gestion de ses investissements. Ces critères peuvent varier, mais reflètent généralement une évaluation plus large de la performance d'une entreprise en matière de développement durable. Les fonds art. 8 sont également tenus de divulguer des informations spécifiques sur la manière dont le fonds contribue aux objectifs de développement durable et sur la manière dont il gère tout conflit d'intérêts en relation avec ces objectifs et de rendre ces informations facilement accessibles aux investisseurs et au public.
Les fonds Article 9 sont conçus pour être des véhicules d’investissement qui vont au-delà du simple respect des critères ESG standards attendus dans les fonds Article 8. 9, s’engager activement pour relever des défis spécifiques et contribuer concrètement à la durabilité. Cela implique que les investissements du fonds doivent avoir un impact positif significatif sur ses objectifs de durabilité déclarés et que les opérateurs financiers gérant les fonds de l'article XNUMX sont tenus de fournir des informations plus détaillées que les autres catégories de fonds. La divulgation doit expliquer en détail comment le fonds entend atteindre ses objectifs de durabilité et quelles mesures spécifiques sont prises pour garantir une contribution positive.
Par rapport à l'art. 8, les fonds art. 9 sont tenus d'identifier un indice de référence pour le fonds. Ces indices de référence fournissent une référence pour évaluer l'impact réel du fonds, assurent un suivi continu et donnent aux clients une référence objective pour évaluer la performance en matière de durabilité.
Ce qui est défini dans la directive SFDR évolue et fera l'objet d'autres interventions législatives et réglementaires dans les années à venir. Dans ce processus, les autorités de surveillance et de contrôle des marchés financiers européens (ESMA, EBA et EIOPA) ont élaboré des normes techniques de réglementation pour mieux préciser ce qui peut être identifié comme des produits financiers classés au sens de l'art. 8 et 9. Premièrement, ces produits doivent présenter un modèle de déclaration sur les principaux impacts négatifs en matière de durabilité, qui contient des indicateurs quantitatifs de durabilité, tels que les émissions de gaz à effet de serre et les violations des principes clés de l'ONU et de l'OCDE. Ces règles sont actuellement en cours de révision et ce processus se poursuivra dans un avenir proche avec l'objectif déclaré d'accroître la transparence sur les produits financiers et de prévenir les pratiques de greenwashing.
La performance des fonds ESG
L'attention portée par l'entreprise aux questions ESG conduit à des réflexions sur les attentes de rendement des fonds qui intègrent ces facteurs dans leurs stratégies d'investissement. L'un des axes d'étude les plus pertinents est lié à la performance de ces fonds : la pertinence de ces problématiques entraînera une plus grande « attention » du marché et des rendements plus élevés à long terme, ou, précisément, parce que ces fonds sont capables de réduire les risques climatiques. auxquelles les entreprises sont soumises, connaissent-elles des rendements attendus inférieurs en raison d'un profil de risque plus faible ?
Il existe une croyance selon laquelle ces fonds sont capables de surperformer le marché à long terme, mais cette croyance n'est pas pleinement confirmée par la littérature académique, qui a montré des résultats ambigus. À la base se trouve le concept d’externalités : les entreprises axées sur les questions ESG peuvent générer des externalités positives pour la société et les citoyens à long terme, mais ces externalités ne se traduisent pas automatiquement par des rendements plus élevés. L'augmentation des coûts environnementaux imposée par les gouvernements au travers de politiques environnementales de plus en plus strictes peut avoir un impact sur la structure des coûts et par conséquent sur la rentabilité. D’un autre côté, les préférences des investisseurs pourraient avoir un impact : un désinvestissement massif des entreprises non conformes aux critères ESG pourrait faire baisser leur valeur de marché avec une augmentation de leur coût du capital et un effet indirect positif pour les entreprises conformes aux critères ESG.
En eux-mêmes, les facteurs de durabilité ne représentent donc pas un avantage compétitif capable de générer de la valeur ; au contraire, ils peuvent représenter un facteur pénalisant pour toutes les entreprises qui subissent les conséquences des politiques publiques et des actions communautaires visant à contrer les externalités négatives liées à émissions de gaz à effet de serre.
Une deuxième clé pour comprendre l’impact des facteurs ESG dans les portefeuilles d’investissement est liée au profil risque-rendement, et notamment à la capacité des portefeuilles ESG à se couvrir contre les risques climatiques, physiques et de transition.
Un produit ESG peut vouloir détenir moins de sociétés exposées au risque climatique et davantage de sociétés qui ne sont pas exposées au risque climatique ou qui ont réellement une sorte de solution dans leur modèle économique pour le climat. En général, un portefeuille faiblement exposé au risque climatique devrait avoir des rendements attendus inférieurs, précisément en raison de sa moindre exposition à un facteur de risque. Cette considération est valable tant que les attentes actuelles du marché concernant l'évolution du climat et des risques climatiques se réalisent à l'avenir. Toutefois, si le climat devient pire que prévu par le marché, et que nous estimons que le marché n’en a pas suffisamment tenu compte jusqu’à présent, la valeur des entreprises préparées au changement climatique augmentera tout en augmentant les rendements des portefeuilles conformes aux critères ESG.