Eni cierra el primer trimestre de 2026 con l 'Beneficio neto ajustado de 1,302 millones de euros con una caída del 8% respecto al mismo período de 2025,Lngresos netos en 1,071 mil millones (-9%), elbeneficio operativo proforma ajustado en 3,536 mil millones (-4%) y elbeneficio neto ajustado antes de impuestos en 2,378 millones (-13%). La empresa anunció esto después de que el consejo de administración aprobara las cuentas. La producción de aceite e Natural registró un sólido crecimiento del 9% en el primer trimestre de 2026. Piazza AffariAl inicio de la sesión, las acciones de Eni subieron tras la publicación de las cuentas.
Eni: las cuentas al detalle
Il flujo de caja operativo antes del capital de trabajo A coste de reposición en el primer trimestre es de 2,878 millones (-16% respecto al mismo periodo de 2025), las inversiones orgánicas de 1,872 millones (-1%) casi en línea.
“En un contexto de incertidumbre en los mercados energéticos y volatilidad de precios, Eni continúa su senda de crecimiento en valor.– explica la compañía en la nota – Los resultados del primer trimestre de 2026 y un escenario más favorable determinan una mejora en las previsiones para el ejercicio financiero actual. La producción de E&P (exploración y producción) creció un 9% en comparación con 2025, hasta alcanzar 1,8 millones de barriles equivalentes por día (boe/d). descubrimientos exploratorios excepcionales Las incorporaciones realizadas desde principios de año, con aproximadamente mil millones de barriles equivalentes de petróleo al día de nuevos recursos en Angola, Costa de Marfil, Libia, Egipto y, más recientemente, el extraordinario descubrimiento de Geliga en Indonesia, junto con las decisiones de inversión para dos importantes proyectos de gas en la cuenca indonesia de Kutei, dan mayor visibilidad a nuestra trayectoria de crecimiento.
La desconsolidación anunciada de Plenitud (La capacidad instalada procedente de fuentes renovables en el primer trimestre fue de 5,9 gigavatios, un 44 % más que en el primer trimestre de 2025) “nos permitirá generar valor para Eni y respaldar el crecimiento eficiente de Plenitude”.
Ambos satélites de Transición están progresando en el logro de sus objetivos de desarrollo: enilivecon la aprobación de dos importantes proyectos de biorrefinería en los centros de Sannazzaro y Priolo; Plenitud, con la finalización de la adquisición de Esa energía aumenta su cartera de clientes en 1,2 millones". Debido al sólido desempeño y a la revisión del escenario externo, el flujo de caja operativo Se prevé que crezca un 20% con respecto a la previsión inicial, hasta alcanzar los 13,8 millones de euros anuales.
Eni aumenta su programa de recompra de acciones en un 90%.
Eni revisa al alza su plan de recompra de acciones que ha aumentado aproximadamente 90% a 2,8 millones de eurosLa empresa explica que está “en línea con la política de distribución, lo que prevé el reparto de las ganancias con nuestros accionistas”.
para retribución al accionistaEn el pronóstico para 2026, Eni confirma la dividendo de 1,1 € por acción (un 5% más en comparación con 2025). Basado en la “revisión de escenarios y pronóstico actualizado de la Cffo (Flujo de caja procedente de las operaciones), en línea con la política de distribución – Eni especifica en la nota – el 60% del aumento con respecto al presupuesto (que preveía un flujo de caja de 11,5 millones) se destinará a la remuneración de los accionistas en forma de recompra adicional, hasta un precio del Brent de 90 dólares por barrilEsto se traduce en un programa de recompra de acciones que aumenta aproximadamente un 90%, hasta alcanzar los 2,8 millones de euros, frente a la previsión inicial de 1,5 millones de euros. En caso de que el precio del petróleo supere los 90 dólares por barril, o se produzca un aumento superior al 50% en los precios del gas o en los márgenes de refino previstos, el 100% del incremento del flujo de caja operativo se distribuirá como dividendo extraordinario en el último trimestre. «Nuestra nueva previsión de flujo de caja de 13,8 millones de euros, basada en una revisión de nuestro escenario base para 2026, dará lugar a un fortalecimiento del programa de recompra de acciones hasta los 2,8 millones de euros, un aumento de aproximadamente el 90% con respecto al plan inicial», explicó el consejero delegado de Eni, Claudio Descalzi, en el informe financiero.
Eni: lo que dijo Descalzi
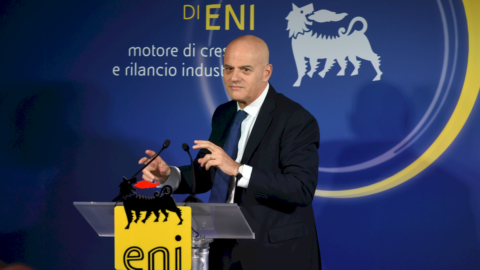
“En un contexto de mercado caracterizado por volatilidad extremaEni continúa ejecutando su estrategia de manera coherente y rigurosa, con el objetivo de garantizar al mercado y a sus clientes energía segura, económicamente sostenible y con bajo impacto de carbono". Este es el comentario de laDirector ejecutivo de Eni, Claudio DescalziEn el primer trimestre de 2026, el gestor añadió: «Los resultados de este trimestre destacan el excelente desempeño y la solidez financiera que respaldan las inversiones en nuestra cartera de proyectos geográficamente diversificada. De cara al futuro, nuestra cartera flexible de activos diversificados y de alta calidad, el bajo punto de equilibrio de nuestros proyectos de exploración y producción, y nuestra sólida estructura financiera, con un índice de endeudamiento históricamente bajo, nos sitúan en una posición inmejorable para aprovechar la mejora de las condiciones operativas y compartir el potencial de crecimiento previsto con los accionistas».
“El crecimiento productivo de E&P (exploración y producción) confirma eccellente – Descalzi señala – Hemos seguido incrementando el valor de la cartera gracias a los excepcionales éxitos en exploración y al rápido avance de nuestros proyectos de desarrollo. La empresa conjunta con Petronas en el Sudeste Asiático, próxima a entrar en plena operación, abrirá una nueva fase de crecimiento en una zona geográfica de gran importancia. Las empresas satélite vinculadas a la transición, gracias a la solidez de sus modelos de negocio integrados, son capaces de generar resultados sólidos., autofinanciando su crecimiento. Enilive se compromete a construir 2 millones de toneladas anuales de nueva capacidad de biorrefinería, incluyendo los dos proyectos recientemente aprobados de Sannazzaro y Priolo. Plenitude continúa desarrollando capacidad de generación de energía renovable y, con la adquisición de Acea Energia, ha alcanzado los 11 millones de clientes. Nuestro plan de desconsolidación posiciona a Plenitude favorablemente para invertir y crecer de forma autónoma y eficiente. De cara al futuro, nuestra cartera flexible de activos diversificados y de alta calidad, el bajo punto de equilibrio de nuestros proyectos de E&P y nuestra sólida estructura financiera, con un ratio de deuda históricamente bajo, nos sitúan en una excelente posición para aprovechar el escenario favorable y compartir el potencial de crecimiento previsto con los accionistas”, concluye el CEO de Eni.
Eni: hidrocarburos y satélites de la transición
El beneficio operativo pro forma ajustado de Eni para el trimestre, de 3,54 millones de euros, se debió a un "sólido desempeño en E&P y a resultados estables de GGP (gas y GNL) y de los satélites de transición". La compañía explicó esto en su comunicado sobre el primer trimestre de 2026, citando un "crecimiento secuencial del beneficio operativo del 23%, mientras que la comparación interanual se vio afectada por efectos cambiarios desfavorables (apreciación del euro/dólar del 11%) y ganancias extraordinarias registradas en 2025".
E&PEl EBIT ajustado pro forma de 3,36 millones de euros (un 20% más que en el trimestre anterior, prácticamente sin cambios respecto al trimestre comparable) se vio "respaldado por impactos favorables en el volumen y la combinación de productos, iniciativas de eficiencia y mayores ingresos por petróleo, a pesar del efecto del tipo de cambio".
Ggp y potencia: EBIT ajustado proforma de 0,33 millones de euros, con resultados de GGP en línea con el año anterior, gracias a la continua optimización de la cartera de activos, mientras que el segmento de Energía se vio afectado por eventos no recurrentes en el primer trimestre de 2025.
eniliveEl EBIT ajustado proforma se sitúa en 0,14 millones de euros, un 45% más que el año anterior, gracias al buen desempeño de la biorrefinería, respaldado por un escenario favorable.
Plenitud: EBIT ajustado proforma de 0,21 mil millones de euros, afectado por el escenario desfavorable (un descenso del 12% en comparación con el trimestre comparable).
Refinación: pérdida pro forma ajustada de aproximadamente 0,05 mil millones de euros, una mejora con respecto a 2025 gracias a la recuperación de los márgenes de producto, cuyos efectos se vieron parcialmente compensados por una menor actividad de procesamiento.
La Química Se observa una recuperación gracias al proceso de reestructuración en curso y al cierre de plantas el año pasado (las pérdidas se redujeron en un 35%, hasta aproximadamente 0,16 mil millones de euros).
El flujo de caja ajustado antes del capital circulante fue de 2,88 millones de euros, financiando inversiones orgánicas por valor de 1,9 millones de euros.
I devoluciones de efectivo El dividendo a los accionistas asciende a 1 millones de euros e incluye el tercer tramo del dividendo de 2025 (0,77 millones de euros) y la finalización del programa de recompra de acciones (0,3 millones de euros). La deuda financiera neta se sitúa en 10,8 millones de euros, con un ratio de endeudamiento del 15% sobre una base pro forma, en línea con el rango objetivo (10%-15%).