La economía se está acelerando: no es un verano pasajero.
Es un veranillo de San Miguel (o Indian Summer¿Prolongado por el cambio climático? (para los angloparlantes) ¿O esLa economía mundial está comenzando a deshacerse de nuevas toxinas. ¿De la guerra comercial, en la que Estados Unidos ha utilizado el arma definitiva de los aranceles, que se han sumado a los demás instrumentos proteccionistas vigentes desde hace al menos quince años?
Sí, porque la introducción de Deberes es solo el último episodio de una saga titulada , que tiene a China y Estados Unidos como protagonistas. Una especie de estilo de duelo. Reto en el OK Corralo mejor aún desafío infernaldonde el héroe muere (esto suele ocurrir desde Homero en adelante). Los lectores pueden elegir quién, en este desafío, llevará el sombrero blanco del bueno y el sombrero negro del malo.
(En la foto junto al título, Henry Fonda en desafío infernal (Pasión de los fuertes), 1946, dirigida por John Ford).
La guerra comenzó silenciosamente como consecuencia de la Gran Crisis Financiera, y hasta ahora se había librado con prohibiciones, incentivos, subvenciones a las exportaciones e importaciones y a la producción industrial nacional.
Ya sea un fatuo verano otoñal o unaceleración duradera Los próximos meses serán decisivos. El autor se inclina por la segunda hipótesis, suponiendo que no se materialicen otros riesgos. Esta inclinación se basa en datos, comenzando por los siguientes: PMI sobre la producción.
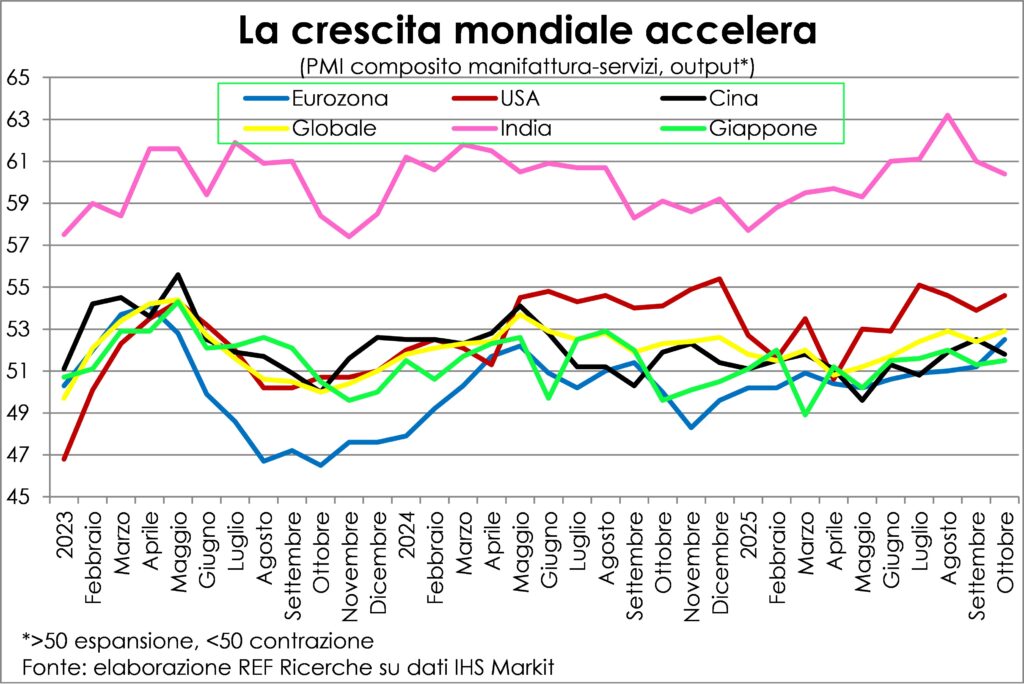
Estados Unidos está tirando del mundo y Alemania está tirando de la eurozona.
La aceleración está liderada por Estados Unidos. Si bien China está experimentando una ligera desaceleración e India aún más, aunque con tasas de crecimiento estelares, también participa. La eurozona liderada por Alemania y desde EspañaEn términos de ritmo, el líder indiscutible sigue siendo la monarquía ibérica, pero la El disparo alemán fue notable. Y por los efectos que tiene en el resto de la zona, su tamaño lo hace mucho más importante que la excelente dinámica española. Es el Francia ahora había caído al poco edificante papel de lastre en el convoy europeo.
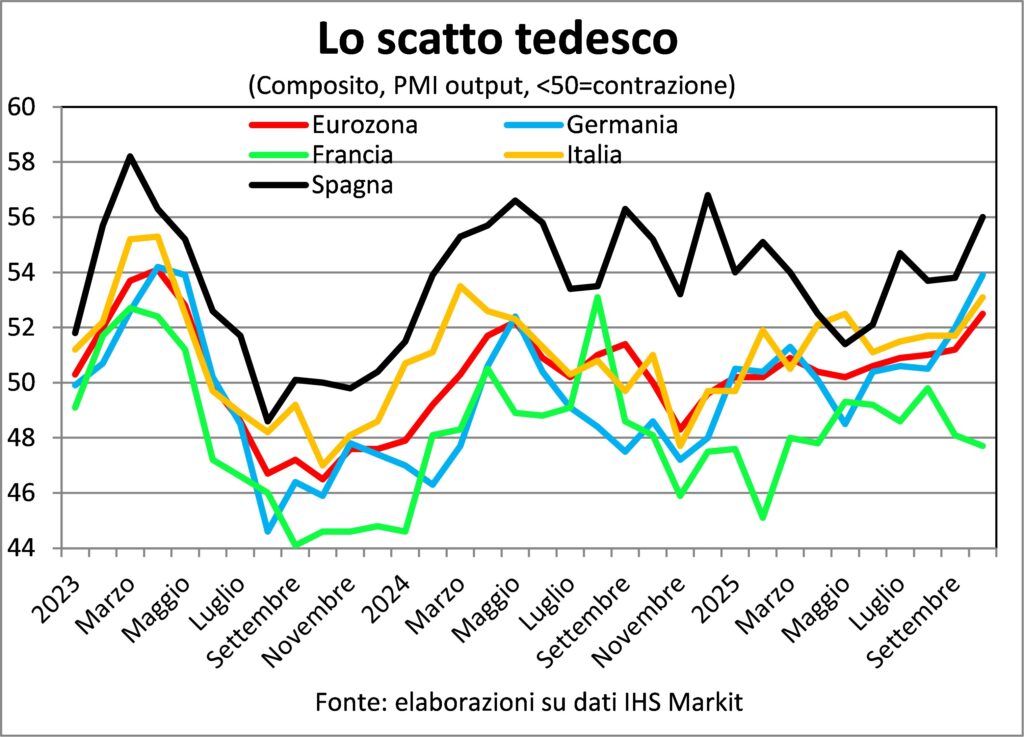
Italia ha seguido el mismo camino, pero sin aumentos salariales seguirá siendo un factor en el PIB.
El A Italia no hizo falta pedírselo dos veces. y se unió rápidamente: por lo tanto, la predicción de que El PIB italiano volverá a aumentar. En el trimestre actual, tras el decepcionante estancamiento del tercer trimestre, inesperado incluso en las previsiones del prudente Banco de Italia, un cierre de año positivo impulsaría el crecimiento hasta 2026. Sin embargo, para superar la dinámica actual, se requiere una recuperación. necesitas un fuerte aumento de los salarios realesY el Gobierno ha establecido un buen incentivo para que los contratos se cierren de esta manera: ahora le corresponde a Las empresas cambiarán de ritmo, tal vez impulsado por una unión más dura y decidido.
En cuanto a Estados Unidos, en el vacío de datos oficiales (que nos obliga a observar la dinámica económica como a través de un cristal esmerilado, captando los cambios de las sombras) tira y afloja entre el mercado laboral, que ha perdido su toque, y la demanda interna, que avanza imparable, impulsada por el aún considerable excedente de ahorro de los consumidores y el auge de las inversiones en IA (o IA), que, sin embargo, está empezando a salvar empleos. Octubre marcó un punto de inflexión para el segundo, dado que Según ADP, el empleo en el sector privado aumentó en 42 mil unidades., frente a las expectativas de un descenso de 20 (y tras los -29 de septiembre). Si esto supone el inicio de una verdadera recuperación, o simplemente el comienzo de un leve repunte, lo determinarán las estadísticas futuras. Mientras tanto, por un lado Las empresas están recortando mucho personal. (153 mil en octubre, la cifra más alta en 22 años) y Las prestaciones por desempleo se mantienen estables. a niveles compatibles con un desempleo mínimo. El misterio continúa; nos vemos la próxima vez.
El extraño caso del descenso de las exportaciones
¿Está todo bien, entonces? Está el extraño caso de... Continúa el descenso de los pedidos extranjerosEsto hace que esta aceleración sea anómala y, quizás, menos intensa. Sin embargo, es mejor analizarla.
Normalmente, cuando la demanda interna de los países aumenta, es pésimo en importaciones, que son exportaciones de otros países, y esta succión estimula la producción, el empleo, los ingresos y la demanda en el exterior. El aumento de la demanda externa, a su vez, absorbe las importaciones y da un nuevo giro al ciclo, impulsando la producción, el empleo, los ingresos y la demanda en otros lugares. Este mecanismo es un potente volante de inercia lo cual hace que el crecimiento sea más coral, más sólido y más fuerte, transmitiendo impulsos expansivos de un sistema económico a otro.
En cambio, en este año de gracia, que tal vez pase a la historia como el punto de inflexión en cambios en los equilibrios geopolíticos y que comenzó con la declaración de guerra comercial por parte de Estados Unidos y está terminando con una especie de paz armada entre los diversos contendientes (especialmente entre EE. UU. y China), las exportaciones no van bien y siguen estancadas.
Los índices PMI de manufactura y servicios de octubre confirman que Un poco de todo Los pedidos nacionales aumentan, pero los pedidos extranjeros disminuyen.con intensidades variables según el contexto. La única excepción es India, un caso singular porque, como se ha reiterado en numerosas ocasiones en The Lancet, ha experimentado un rápido crecimiento y se está transformando en un centro mundial de producción de bienes y servicios.
estrategias de reajuste de aranceles
¿Por qué están cayendo las exportaciones? ¿Qué consecuencias tienen? El primer culpable, por supuesto, son los aranceles impuestos por el Sr. Trump, a los que siguieron contraaranceles y contramedidas de diversa índole, si bien se evitó una represalia que hubiera provocado un desplome del comercio internacional. Las nuevas barreras comerciales, tanto arancelarias como no arancelarias, obligan a las empresas a replantearse sus estrategias. que operan en mercados extranjeros: dónde, qué y cómo comprar y vender a través de las fronteras, tal vez buscando productores que te suministren productos más cercanos a ti (deslocalización) y/o en países que no tolerarán bromas políticas o que serán prohibidos (amigas).
Como se mencionó anteriormente, ya se habían implementado diversos tipos de medidas de apuntalamiento desde la Gran Crisis Financiera de 2008. Tanto es así que la elasticidad del comercio mundial con respecto al PIB mundial se había contraído. Pero lo que está ocurriendo ahora, es decir, la caída de los pedidos del extranjero mientras que los del interior aumentan, aún no había sucedido: una menor elasticidad es una cosa, otra es la movimiento de exportación en la dirección opuesta.
Entre las razones de este contramovimiento se encuentra la caída de las reexportacionesEs decir, la reventa en el extranjero de productos previamente importados. De hecho, muchas empresas amplían sus catálogos incluyendo productos procedentes de proveedores extranjeros (y no solo extranjeros) y los revenden bajo su propia marca, ofreciendo así su propia garantía de calidad. En definitiva, se trata de un servicio.
Los deberes, en cambio, redistribuyó los beneficios de esta actividad Por lo tanto, los minoristas siguen considerando medidas y podrían optar por dejar de importar y recibir el producto directamente del proveedor extranjero. Esto reduce las exportaciones dos veces: primero, del proveedor a la empresa intermediaria, y segundo, de esta última a sus clientes extranjeros. Pero como la demanda de esos productos no ha desaparecido, las exportaciones se recuperarán en uno de los casos, y así tendremos la misma producción con menos exportaciones.
El resultado es, sin embargo, que el sistema funciona peor, al menos por ahora. cadena de transmisión de la demanda internacional y debilitar el crecimiento de la industria manufacturera y de toda la economía.
La inflación ha disminuido
La oveja perdida ha regresado al redil. Este es el resumen del cuento de hadas de La inflación vuelve a la normalidad. de cuánto toleran los bancos centrales para mantener la estabilidad monetaria, definida como la defensa del poder adquisitivo del dinero.
La estabilidad no significa inmovilidad y, por diversas razones teóricas y estadísticas, es bueno que Los precios suben un poco., como una síntesis de tendencias alcistas y bajistas que incorporan cambios en los precios relativos, que son importantes para señalar cambios en la conveniencia.
Lecho del río, no techo porque incluso una tendencia demasiado débil o incluso negativa en los precios es tanto un síntoma como una enfermedad para la economía. Este canal es "alrededor del 2%“; para el BCE la definición precisa es inferior pero cercana al 2%, pero en Frankfurt, y también en otros lugares, darían su visto bueno a que la inflación se mantenga en el 2,1-2,2% durante muchos meses y años venideros.
Al observar los datos de todo el mundo, vemos que Esta condición se cumple sustancialmente en la zona euro.: 2,1% del total anual en octubre y 2,4% subyacente. Es menos pronunciado en otros lugares: en EE. UU. en septiembre fue del 3% para ambos agregados, en Japón del 2,9% para ambos casos, en el Reino Unido del 3,8% y el 3,5%, y en China del -0,3% y el +1,0%. Sin embargo, en las cifras estadounidenses son al afectar las obligaciones, cuyo efecto por ahora es menor de lo esperado tanto por la dilución de su entrada en vigor como por la incertidumbre sobre su nivel (más que la "pluma en el viento" cantada en La Traviata Verdi). En el caso UK ha habido un aumento en Contribuciones sociales a expensas de los empleadores. La debilidad del tipo de cambio de Japón y el aumento de los precios de los alimentos. En China la debilidad de la demanda interna.
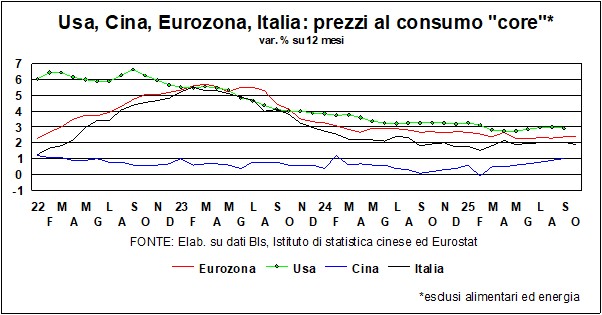
En resumen, hay muchos factores a considerar, pero El principal sigue siendo el coste de la mano de obra.Aquí observamos una mayor homogeneidad en las tendencias hacia el enfriamiento (excepto en el Reino Unido). Ante la falta de datos oficiales de EE. UU. sobre el cierre y de datos de la eurozona, debido a deficiencias estructurales, nos basamos en salarios ofrecidos Recopilado por Indeed para nuevos puestos.
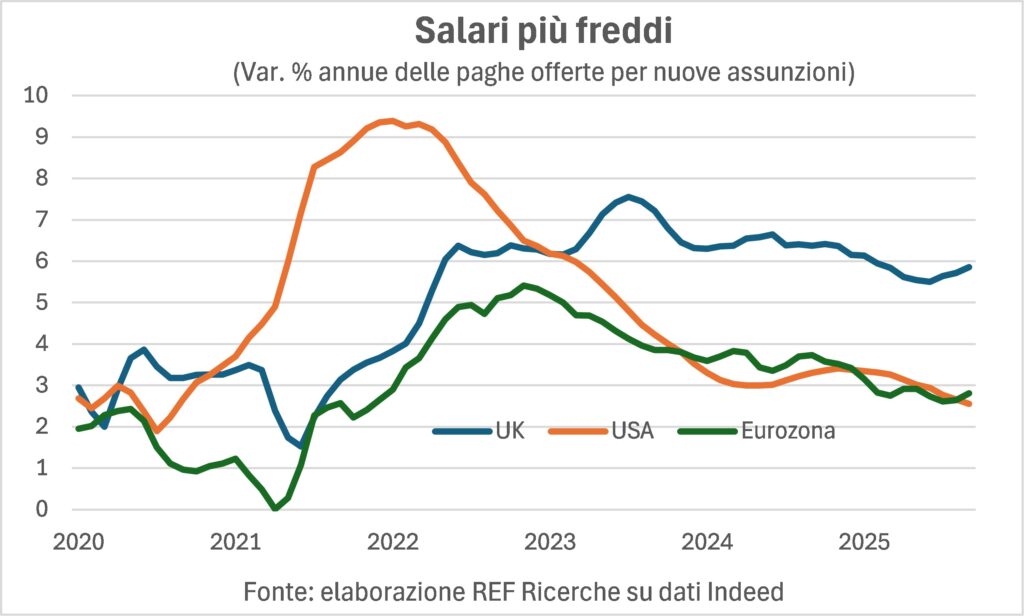
También en USA Su desaceleración es evidente. Otras fuentes, como ADP, indican una tasa de crecimiento anual prácticamente constante del 4,5% en octubre para quienes no han cambiado de trabajo, pero fue del 7,8% en mayo de 2022 y del 6,7% para quienes sí lo han hecho, una disminución respecto al 16,1% de abril de 2022.
Muchos investigadores, incluidos los de la Reserva Federal de Atlanta y Reserva Federal de San Luis, se preguntan si el mercado de trabajo Estados Unidos no se ha convertido estructuralmente ajustadoes decir, con una oferta menor que en el pasado para satisfacer la demanda, y si Estados Unidos no ha firmado un acuerdo régimen de inflación más altaEsto podría ser cierto para muchos otros países y regiones. Por ejemplo, el Brexit ha reducido la inmigración en el Reino Unido, y también existen controles más estrictos en el resto de Europa.
Todo esto da argumentos a la prensa Lancette, que desde hace tiempo sostiene que la oveja perdida ha regresado al redil, pero cambiada, y que La era de la inflación muy baja No es probable que vuelva a resurgir pronto. Ni siquiera con las mejoras de productividad que promete la IA.
En cuanto a los tipos de interés, el déficit acecha.
Expectativas sobre el Tasas clave de los bancos centrales siguen influyendo en los mercados financieros. Las fluctuaciones del mercado bursátil, especialmente en Wall Street, tienen la mirada puesta en el próximo mes, cuando se planteará la pregunta crucial: ¿Mantendrá la Reserva Federal sus políticas sin cambios o recortará aún más? – se resolverá. BCE ha optado por mantenerse al margen, basándose en algunos indicios de recuperación económica y, sobre todo, en una inflación que ha disminuido (en cualquier caso, el tipo de interés real a corto plazo ha pasado del +1,3% en abril de 2024 al -0,4% actual, por lo que ahora es expansivo), pero Incluso en Frankfurt tendrán que decidir qué hacer en diciembre..
Sin embargo, el juego de los tipos de interés se desarrolla principalmente a largo plazo, donde los bancos centrales, salvo en tiempos de catástrofe, tienen menos influencia. largos segmentos, a los 10 y 30 añosLos rendimientos están en lista de espera, esperando, precisamente, a que se aclare la oscuridad estadística. cierre Que se calmen las aguas tras la cuestión de los aranceles (pero la mencionada «paz armada» no promete una paz verdadera). Sin embargo, a largo plazo, se cierne sobre nosotros una espada de Damocles afilada y amenazante: las necesidades de financiación de los déficits y deudas públicas, Presionados por el gasto en infraestructura, defensa y diversas transiciones...
El último ejemplo proviene de Canada, donde el gobierno de Carney ha presentado un proyecto de ley de presupuesto que aumenta significativamente el déficit, especialmente en inversiones, pero también para contrarrestar el efecto depresivo de los aranceles estadounidenses. Carney cuestiona los juicios del mercado.y se arma de valor: seguramente pensó en el famoso "¡Al diablo con los torpedos!" del almirante David G. Farragut, quien durante la Guerra Civil estadounidense dirigió la flota hacia un mar minado, logrando así una victoria decisiva sobre los sureños.
Tal vez se haya formulado el mismo pensamiento. Trump , cuando presionó para la aprobación de ese “Gran y Hermoso Proyecto de Ley” que provoca que los déficits y las deudas públicas se disparen (las últimas estimaciones del Fondo Monetario Internacional dan, para 2029, La deuda pública estadounidense alcanza el 143% del PIB. (Dejando atrás a la italiana). Y, si nos aventuramos a hacer una predicción, los mercados serán más indulgentes con la deuda canadiense que con la estadounidense, aunque solo sea porque la primera es expansiva incluso en su composición, y la segunda evita una restricción al mantener los bajos impuestos a las rentas altas promulgados en el pasado, pero no en la mezcla (recortes en inversiones y gasto para los más pobres para financiar impuestos más bajos para quienes no los necesitan).
Aparte de la financiación del déficit, la otra gran influencia en los tipos de interés a largo plazo —que, al fin y al cabo, son los que más interesan a las familias, empezando por las hipotecas, y a las empresas, porque marcan la pauta para las inversiones— reside en expectativas de inflaciónEstos pueden detectarse tanto desde el encuestas familiares, donde preguntan directamente qué tasa de inflación esperan en 1, 3, 5… años, tanto en mercados financieros, donde coexisten los rendimientos de las tasas a largo plazo, para bonos con o sin tasas de interés indexadas a la inflación.
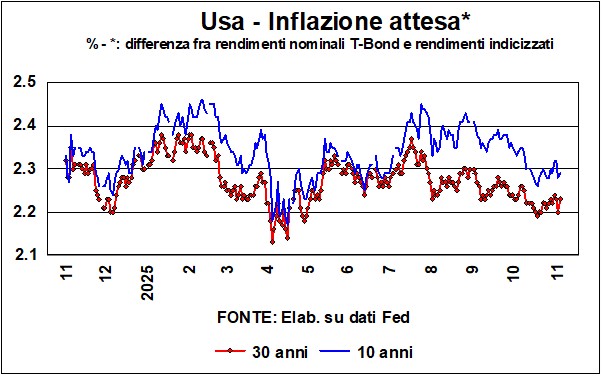
La diferencia entre los dos rendimientos nos da un medida de la inflación esperada. ¿Cuál de las dos medidas es preferible? Los estudios sobre el tema favorecen la segunda. De hecho, la Las opiniones de los consumidores sobre la inflación esperada son mucho más variables que las expectativas del mercado.En este contexto, se supone que prevalecen las opiniones de profesionales con experiencia, basadas en los análisis de diversos investigadores. Las expectativas de los hogares se ven fuertemente influenciadas por las tendencias recientes de los precios, especialmente las relacionadas con las compras frecuentes.
Los datos estadounidenses nos dicen que inflación esperada por los mercados, como lo pone de manifiesto la diferencia –a los 10 y 30 años– de los pares de rendimientos mencionados anteriormente, No muestra signos de particular preocupación., incluso si se mantiene entre 20 y 30 puntos básicos por encima del famoso 2% deseado por la Reserva Federal. La influencia que esto tendrá en las decisiones de la Reserva Federal en diciembre dependerá, como siempre, de los datos (que siempre están en el limbo de la incertidumbre). cierre).
En la última reunión hubo Una disidencia inusual en la decisión de recortar las tasasInusual, porque normalmente quienes rompen la unanimidad discrepan por las mismas razones. En cambio, aquí teníamos lo obvio. Esteban Miram (quien técnicamente todavía forma parte del personal de la Casa Blanca, lo cual no es bueno en cuanto a conflictos de interés) que quería recortar aún más; y Jeffrey Schmidt, que no quería reducir en absoluto. Si la inflación prevista es tranquilizadora, la decisión dependerá de la escasa información disponible sobre el otro mandato: el del máximo empleo. estadísticas sobre el despido (que suman los despidos anunciados por muchas grandes corporaciones) nos dicen que se encuentran en los niveles más altos de los últimos años (y esto no incluye a los empleados federales reservados para el cierre). Pero, según algunas estimaciones, las solicitudes de prestaciones siguen siendo bajas y la contratación en el sector privado se ha reactivado.
BTp, los spreads caen
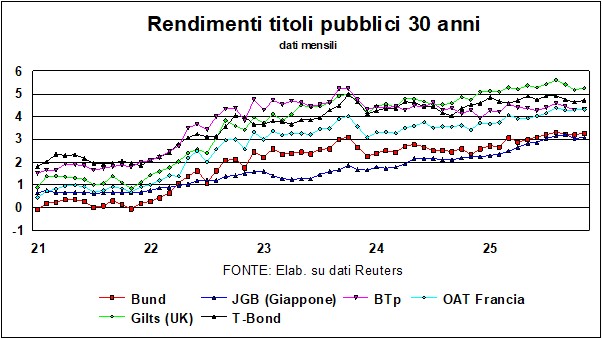
Para BTpLas noticias son buenas. Tras varias mejoras en la calificación de Italia (esperamos que Moody's la mejore antes de que finalice el mes), La propagación continuó disminuyendo, tanto en comparación con los Bunds como con los Bonos y OAT franceses (aunque no tengan mucha gloria, ça va sans graves, en comparación con esta última mejora). Acerca de Francia, incluso la propagación El rendimiento a 30 años del BTP/OAT ha caído por debajo de cero., aunque sea mínimamente; cualquiera que quiera invertir en esos bonos a largo plazo para 2055, con una rentabilidad anual del 4,3%, y dude entre Francia e Italia, debería saber que "esto o aquello, para mí, es lo mismo".
Hablando de diferenciales, otro aspecto sorprendente, en lo que respecta a los bonos a 30 años, es el hecho de que, desde hace un año (noviembre de 2025 a noviembre de 2024), La rentabilidad de los bonos BTP a 30 años se mantuvo estable, mientras que la de los bonos Bund aumentó significativamente.: el sensacional abandono de 'regla de frenado' El déficit y la firme intención de aumentar considerablemente el gasto en defensa y, sobre todo, en infraestructura, debieron haber influido en las perspectivas a largo plazo, incluido el crecimiento económico. Por lo tanto, Diferencial BTp/Bund Disminuyó en casi 100 puntos básicos (el más seguido, el bono a 10 años, disminuyó mucho menos, alrededor de cuarenta puntos).

Dólar estable (por ahora)
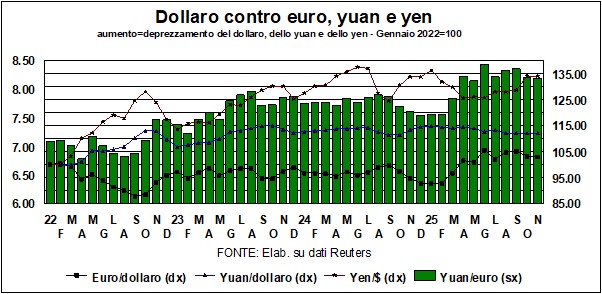
Pasemos a los tipos de cambio. Aquí también estamos a la espera de que se disipe la incertidumbre. Un acontecimiento reciente en el panorama monetario es el cambio de gobierno en Japón, con la primera mujer primera ministra en la historia del país. yen Se ha debilitado, en parte debido a la preocupación por la estabilidad del nuevo gobierno, en parte porque Sanae Takaichi favorece políticas expansivas, lo que podría disuadir al Banco Central de subir los tipos de interés. Sin embargo, la debilidad del yen no es reciente. El gráfico muestra cómo —con el inicio de 2022 en 100, antes de la desafortunada invasión de Ucrania— El yen se ha depreciado más que el yuan frente al dólar.y se ha depreciado más que el propio dólar frente al euro. El único que queda para sostener la cerilla encendida es l'euro, cuya incómoda fortaleza ha mejorado significativamente la competitividad de su principal competidor, China (véanse las barras Yuan/euro).
Comunque si el déficit comercial de Estados Unidos se reduceEsto no ocurrirá debido a los aranceles, sino solo si los estadounidenses gastan menos (=recesión) o si... dólar continúa debilitándose. Tertium no datur. Y si hubiera recesión (a grande si), sin embargo, el dólar caerá, aunque solo sea porque las tasas se reducirán significativamente.
En los mercados se percibe un aire de corrección.
En los mercados hay un aroma de inversión, como debería ser normal tras las recientes concentraciones. El descenso del Olimpo también afectó oro y bitcóinLos tres activos (acciones, oro y criptomonedas) son más riesgosos que el efectivo o los bonos y, por lo tanto, están sujetos a las fluctuaciones del mercado. Apetito por el riesgoLa inteligencia artificial ha llegado para respaldar los mercados bursátiles (y la economía: en Estados Unidos, casi todo el crecimiento en la primera mitad del año se debió al gasto en hardware y software de IA), pero también aquí la impresión es que el precio ha sido excesivo. Caveat emptor.
Y entonces, el enigma ya planteado permanece. Si observamos, a partir del mes anterior a la elección de Trump, elRendimiento del mercado de valores expresado en una moneda común, Italia e Alemania – Las potencias manufactureras más sensibles a los aumentos arancelarios – han sido las que mejor lo han hecho. Y Wall Street está al final de la lista..
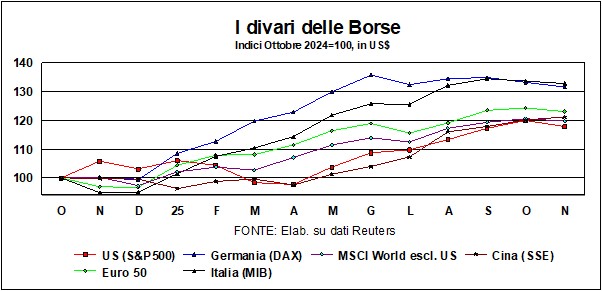
No era exactamente lo que esperaba el mercado bursátil. apóstoles de MAGA...