El La economía italiana ha dejado de crecer y en primavera, el PIB se mantuvo estancado. Esto es lo que se desprende del boletín mensual de la Banco de Italia según el cual el crecimiento económico de Italia, "tras el repunte del primer trimestre", se ha "interrumpido", y confirma un +1,3% para este año, luego cae al 0,9 y 1% para los próximos dos años. La desaceleración se debe a la "contracción de la manufactura y al menor ritmo de consumo". También pesa el descenso del sector de la construcción por el parón a la edificación Superbonus. Perspectivas no demasiado tentadoras incluso en el lateral inflación. Para ver una "desaceleración grave" de los precios habrá que esperar a 2024: "la inflación al consumidor alcanzaría el 6% en promedio este año y bajaría al 2,3% en 2024 y al 2% en 2025, reflejando los efectos directos e indirectos". de la caída de los precios de las materias primas energéticas". La cifra subyacente es demasiado alta, se espera una media del 4,5 % para el año en curso y del 2 % solo al final del período de previsión de tres años.
Las proyecciones, subrayan los economistas de Palazzo Koch, están rodeadas de alta incertidumbre, con riesgos a la baja para el crecimiento. Pero "los riesgos de una espiral de salarios y precios" siguen contenidos.
La recuperación de la economía mundial se desvanece
El actividad económica mundial se ve frenada por la alta inflación y las condiciones de financiación restrictivas. Encima Utilizar el producto se desacelera y en China la recuperación de la actividad pierde impulso, tras haberse beneficiado de la eliminación de las políticas de contención de la pandemia. A pesar de la dinámica dinámica de los servicios en las principales economías, la actividad se ve afectada por el debilitamiento del ciclo manufacturero, lo que contribuye a reducir las perspectivas de crecimiento del comercio internacional y los precios de las materias primas y productos energéticos. La menor contribución del componente energético corresponde a la caída de la inflación de precios al consumidor en los principales países industriales, con la excepción de Japón.
El inflación subyacente pero todavía luchando por salir. Motivo por el cual continúa el endurecimiento monetario en las principales economías avanzadas. Después de un aumento en mayo, el Reserva Federal mantuvo las tasas de interés de referencia sin cambios en junio, al tiempo que señaló la posibilidad de aumentarlas en los próximos meses. Mientras los tonos del BCE siguen siendo los del gavilán, aunque ya se empieza a escuchar la voz de las palomas. ¿Por qué?
Inflación subyacente en EE. UU. y en la zona del euro
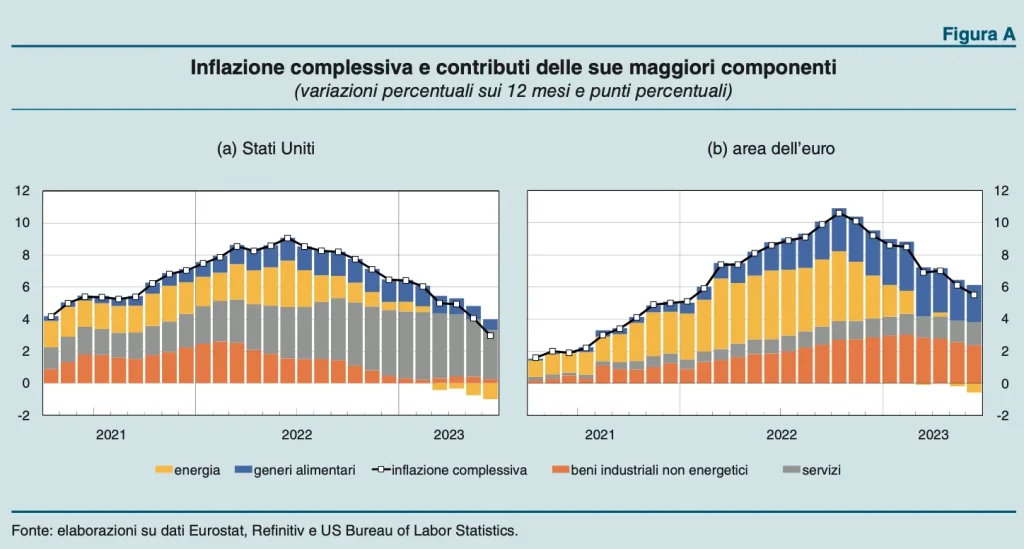
Desde la segunda mitad de 2022, la inflación en el Estados Unidos cayó alrededor de 6 puntos porcentuales (del 9,1% en junio de 2022 al 3 en junio de 2023); la tendencia fue similar enzona del euro (de 10,6% en octubre de 2022 a 5,5% en junio de 2023), donde la dinámica de precios siguió a la de Estados Unidos con varios meses de rezago. En ambas economías, la reducción de la inflación estuvo impulsada por la desaceleración de los precios de los productos energéticos. La zona del euro se está beneficiando especialmente de ello, ya que se ha visto afectada por las anteriores subidas de precios en mayor medida que EE. veces en Europa, casi 2021 veces en los Estados Unidos).
Además, en Estados Unidos, la caída de la inflación general se benefició en gran medida de la desaceleración de precios de los bienes industriales no energéticos tras la relajación de los cuellos de botella del lado de la oferta, que habían elevado la inflación como resultado del estímulo fiscal concurrente.
Si bien la inflación ha disminuido en ambas economías, la dinámica de componentes de fondo es particularmente revelador persistente. Este fenómeno también refleja el papel de los retrasos en la propagación de tendencias en los precios de los productos energéticos.
Un análisis econométrico del Banco de Italia permitió comparar las dos áreas. Los resultados muestran que, durante el período 2002-2020, un shock único del 10 % en los precios de la energía tiene un impacto menor en el componente subyacente de la inflación tanto en Estados Unidos como en la zona del euro (alrededor de 0,15). Si se extiende el período hasta mayo de 2023, el La reacción del componente central ante el mismo shock es claramente más marcada, particularmente en la zona del euro, donde la respuesta es mayor hasta unas 4 veces, en casi 0,8 puntos porcentuales (frente a 0,4 en EE. UU.). Esto sugiere que la excepcional El alcance de los aumentos de los precios de la energía también habría dado lugar a revisiones de los precios de los bienes y servicios que forman parte del componente subyacente más frecuente en la zona del euro.
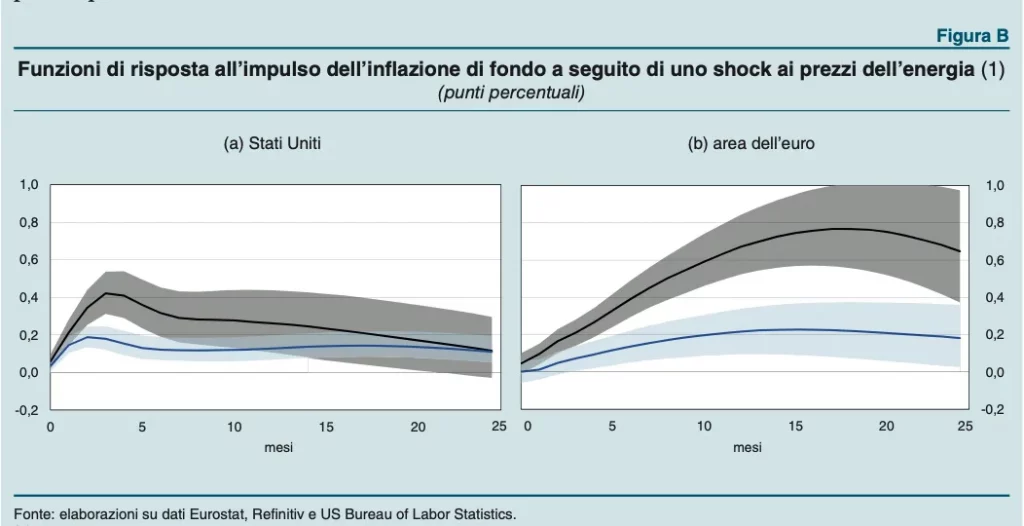
Además, también se observa que los tiempos de propagación del shock de los precios de la energía sobre la inflación subyacente son más largos en la zona del euro que en Estados Unidos tanto antes como después de la reciente crisis energética (con un máximo de alrededor de 20 meses, frente a 5).
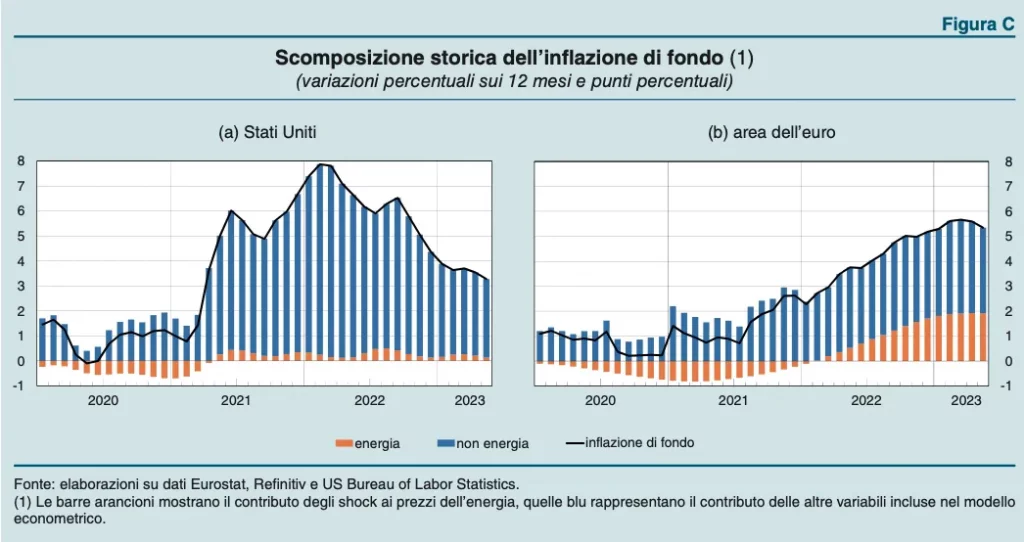
En la zona del euro el mayor reacción de los componentes de fondo en respuesta al choque energético, combinado con los mayores tiempos de propagación de este último, está por tanto en la base de la lenta desaceleración de los precios de estos componentes. Por otro lado, en EE. UU., donde la transmisión de los aumentos de precios de la energía a la inflación subyacente ha sido insignificante, la persistencia se debe principalmente al componente de servicios.
Finalmente, los resultados del análisis muestran que en el primer trimestre de 2023 más de un tercio de la inflación subyacente en la zona del euro dependía de shocks energéticos, en comparación con una participación marginal en EE. UU. En base a ello, la normalización de los precios de la energía observada desde principios de este año debería ser un factor significativo en la reducción de la inflación subyacente en la eurozona, mientras que tendría un impacto menor en la estadounidense.
La economía italiana frena, pero no el consumo
Después de bajar en la visión de 2022, yo consumo doméstico volvieron a expandirse en el primer trimestre de este año (+0,5%), gracias a la mejora de la confianza y al buen comportamiento del mercado laboral. Esto último, junto con intervenciones expansivas en el sistema tributario y de transferencias, llevó a un aumento en el ingreso disponible de los hogares. El resultado fue, también gracias a la caída de la inflación, una estabilización de la poder adquisitivo de los hogares tras los descensos registrados en la segunda mitad del año pasado. La propensión a ahorrar, que seguía descendiendo desde principios de 2021 -cuando había alcanzado niveles especialmente elevados- volvió a subir, situándose en los valores de finales de 2019 (7,6%).
Los ahorros de las familias italianas en el período post-Covid
En Italia, como en otras economías avanzadas, la propensión de los hogares a ahorrar ha alcanzado niveles extraordinarios durante la pandemia, no vistos desde finales de la década de 2022. Con los incrementos en los precios de los bienes energéticos, la propensión a ahorrar ha disminuido progresivamente, cayendo por debajo del nivel pre-Covid a finales de XNUMX.
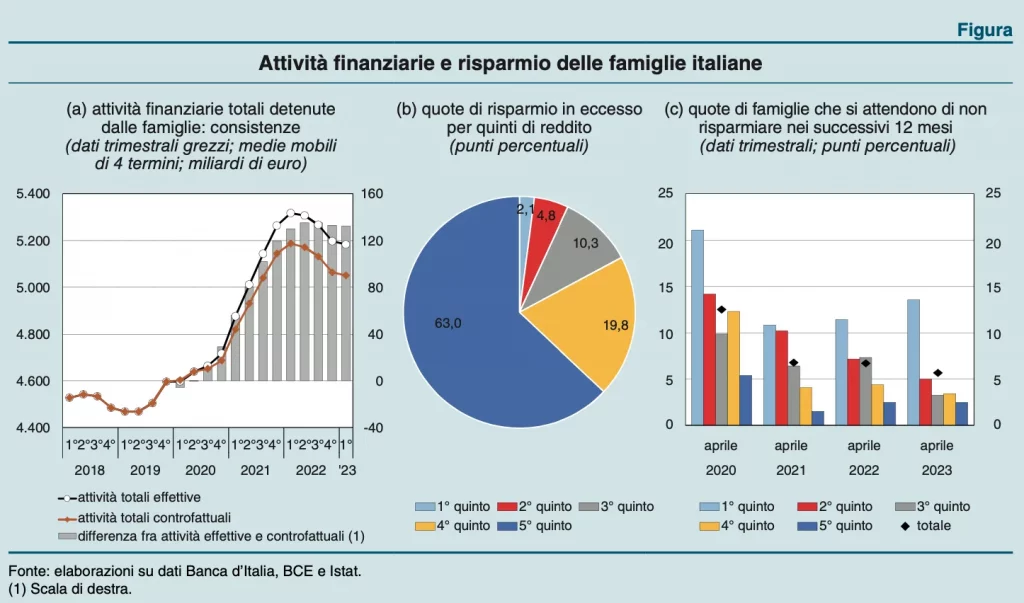
Desde 2020, las familias han destinado más recursos de los que habrían hecho en ausencia de la emergencia sanitaria. Según un análisis de Via Nazionale, en los últimos dos años la proporción de hogares que declararon que no ahorrarían en los próximos doce meses ha crecido entre los hogares. menos ricos -que tradicionalmente tienen dificultades para ahorrar- y, menos, entre los más ricos. Las mismas conclusiones se extrajeron de una encuesta del BCE, realizada como parte de la Encuesta de Expectativas del Consumidor. Según lo cual, para los primeros, el aumento de la cuota podría sugerir la intención de financiar parte de sus compras con la riqueza acumulada durante la emergencia sanitaria, que sin embargo es modesta: por ello, la contribución al gasto agregado que resultaría sería ser de poca importancia. Una mayor contribución al consumo, especialmente de los servicios turístico-recreativos, podría provenir del menor ahorro que reportan las familias más ricas.
Negocios
El empleo continúa creciendo, el crecimiento de los salarios se fortalece y yo márgenes de ganancia, aunque con marcadas diferencias entre sectores: en la manufactura han vuelto a los valores previos a la crisis sanitaria, mientras que en la construcción y los servicios siguen en niveles más bajos.
La rentabilidad operativa del sector manufacturero
Los aumentos en los precios de la energía y otras materias primas tuvieron un fuerte impacto en los costos variables de producción, lo que llevó a las empresas a elevar los precios de venta de sus productos para contener los efectos negativos sobre la rentabilidad empresarial.
Según cálculos del Banco de Italia, en 2022 el aumento significativo de costos variables por unidad de producto (13,7% con respecto a 2021), que incluyen la compra de materias primas, productos semielaborados, servicios y costos de mano de obra, no fue totalmente compensada por el ajuste de precios (12,4%). Como resultado, los márgenes de utilidad cayeron 1 punto porcentual en todos los sectores manufactureros excepto en la fabricación de papel, productos químicos, metalurgia básica y productos metálicos. En estos sectores, aunque los incrementos en los costes de aprovisionamiento han sido más acusados, el ajuste de precios también ha sido más intenso, lo que ha permitido preservar los márgenes.
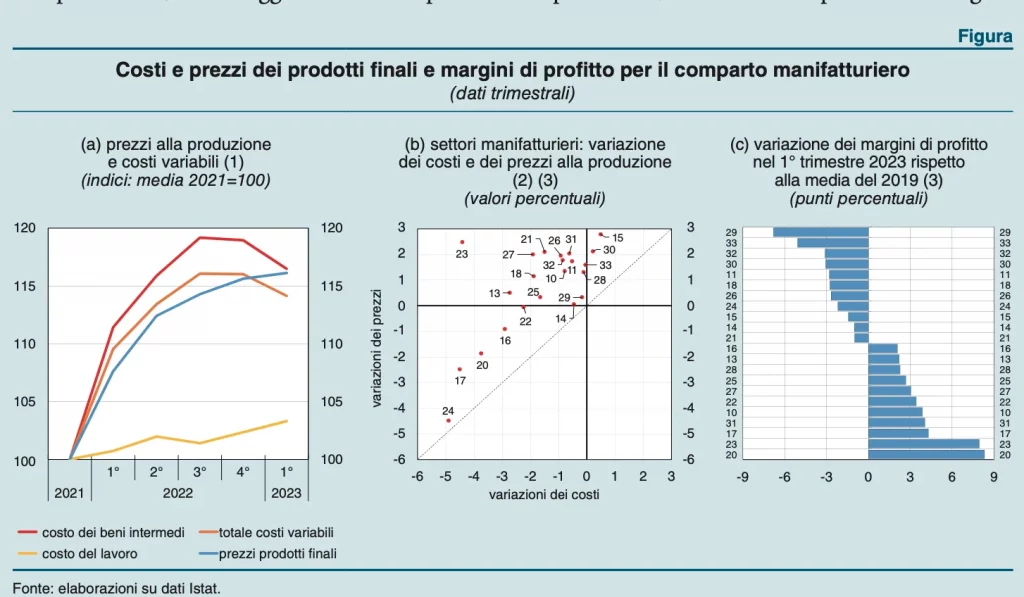
En el primer trimestre de 2023, los precios de la energía y los bienes importados disminuyeron progresivamente, lo que se tradujo en una caída de los costes variables por unidad de producto del 1,6% respecto al trimestre anterior, mientras que los precios de los productos terminados continuaron creciendo, aunque ligeramente ( 0,4%). El GOP (margen bruto de explotación) frente al valor de la producción creció así unos 1,8 puntos porcentuales, recuperando totalmente los niveles de 2021. El aumento de los márgenes de beneficio involucró a todos los sectores manufactureros, incluido el metalúrgico, el de productos químicos y el de producción de papel y madera. , en el que a pesar de la contracción de los precios, se observó una reducción más intensa de los costes.