


«Aber inzwischen läuft die Lokomotive, läuft, läuft / Und der Dampf zischt und wirkt fast wie ein lebendiges Wesen». Es läuft nicht mehr. L'Chinesische Wirtschaft – seit vielen Jahren die größte der Welt – fährt nicht mehr. In Francesco Guccinis Kultsong endet die Lokomotive böse, und das wünschen wir China sicher nicht. Aber die Zeiten, in denen wir früher sagten: „Zum Glück gibt es China“, sind sicherlich vorbei. Gott sei Dank, denn so rostig die anderen Waggons der Weltwirtschaft auch sein mögen, China hätte mit seiner Tonnage und seinem Wachstum einen stetigen Aufschwung der Weltwirtschaft garantiert.
Die wahren Indikatoren
Nach dem erste Erfolge im Kampf gegen das Coronavirus – aufgrund drakonischer Eindämmungsmaßnahmen und einer spontanen Zustimmung der Chinesen, respektvoll vor Autorität – gab es wenig Aufmerksamkeit für Prävention. Auch wenn der Prozentsatz der vollständig geimpften Einwohner im Vergleich zu den fortgeschrittenen Ländern gut ist, hat China alles auf Impfstoffe Made in China gesetzt, die weniger wirksam sind als die anderen.
Als die Omicron-Variante – hoch ansteckend – auch im Celestial Empire eintraf, vervielfachten sich die Ausbrüche. Die Behörden reagierten mit der gewohnt rücksichtslosen Effizienz und dem „Covid Zero“-Mantra ist, aufgrund von Schließungen und Einschränkungen, in die übergelaufen 'Nullwachstum'. Nun scheinen die Ausbrüche gezähmt worden zu sein, doch die Behörden sind fest entschlossen, weitere Schübe von Infektionen zu verhindern, und Vorsicht grenzt manchmal an Paranoia: In einer chinesischen Stadt an der Grenze zu Nordkorea wurde den Bewohnern geraten, die Fenster zu schließen, um in der Nähe zu verhindern Möge das Virus auf den Flügeln des Windes ankommen.
Inzwischen, nach der „Gesetz der unbeabsichtigten Folgen“, die Lockdowns haben in der Tat Konsequenzen nach sich gezogen. Ausländische Kunden, die auf die Leistungsfähigkeit setzten gerade rechtzeitig der chinesischen Lieferanten haben sich entschieden, ihre Bestellungen zu diversifizieren und in andere südostasiatische Länder zu verlagern. Diese anderen Länder haben einen Vorteil Arbeitskosten verglichen mit chinesischen Herstellern, aber dieser Wettbewerbsvorteil wurde nicht vollständig genutzt, da China einen etablierten Ruf für Qualität und Pünktlichkeit genoss. Aber jetzt, wo viele westliche Kunden (darunter auch die „ehrenamtlichen westlichen“ Japaner) sich an andere asiatische Lieferanten gewagt haben, der Geschäftsausfall dürfte dauerhaft sein. Kurz gesagt, es ist unwahrscheinlich, dass China zu früheren Wachstumsraten zurückkehren kann, und wir können uns nicht mehr auf diese Lokomotive verlassen.
Angesichts des Flusskrebstrends im späten Winter und frühen Frühjahr sollte das jetzt berücksichtigt werden Chinas Wachstumsziel von 5,5 % für 2022 wird verfehlt. OECD-Prognosen, die am 8. Juni veröffentlicht wurden, gehen von 4,2 % aus, was bedeutet, dass China allein direkt für fast ein Drittel des geringeren Wachstums in diesem Jahr verantwortlich ist. Darüber hinaus basiert die OECD-Prognose auf einer starken Erholung ab dem Sommer dank Wiedereröffnungen und monetären Stimuli. Im Vergleich zu früher gibt es jedoch bauliche Gegebenheiten die die chinesische Lokomotive weniger empfindlich auf Reize machen, beginnend mit Bauboom, weiter mit der kurzen Leine an der grauen Katze (um an eine berühmte Metapher von Deng Xiaoping zu erinnern) der tierischer Geist unternehmerisch, um unheilbare Brüche sozialer Ungleichheit zu vermeiden, und für die Freundeshoring (Janet Yellen prägte den Neologismus), der darauf drängt, Investitionen in freundlichere Länder als China zu diversifizieren.
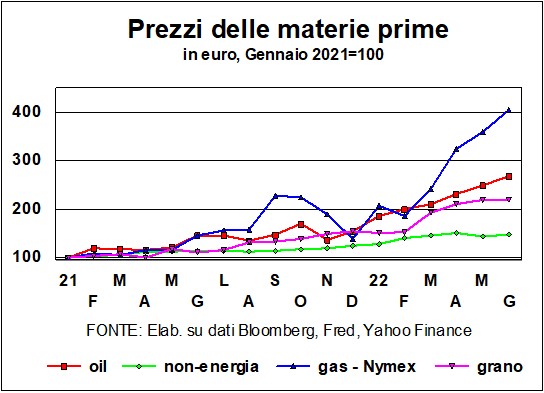
Es ist wahr, dass sich Joe Biden in einem antiinflationären Schlüssel für eine Senkung der Zölle ausgesprochen hat Anti-Dumping Chinesisch: aber inzwischen hatten die Chinesen selbst das praktiziert Handelsumlenkungen gegenüber Nachbarländern, die nicht von der Falle des amerikanischen Protektionismus betroffen sind. Der einzige Trost ist das, mit dem immer Größeren Regionalisierung des Handels, ist das Wachstum der Welt etwas weniger synoabhängig, und angesichts des Mondscheins bei den Rohstoffpreisen mildert die Herabstufung des Landes auf dem langen Marsch bereits unhaltbare Spannungen bei den Rohstoffen.
China wird zunehmend darauf angewiesen sein interne Frage (Sein berühmter Überschuss in der Zahlungsbilanz schrumpft auf 1 % des BIP), aber das Vertrauen der Verbraucher, das durch die Beschränkungen zerstört wurde, könnte zu vorsichtigen Ausgaben führen. Sicher, in einer anders ausgerichteten Wirtschaft haben die Behörden immer noch Munition im Magazin, aber es ist schwer, sich des Eindrucks zu erwehren, dass 2022 bereit ist, ein Wendejahr in Chinas unaufhaltsamem Wirtschaftswachstum zu werden.
Natürlich sind die chinesischen Ereignisse ein Teil der bereits ausreichend bewegten Mosaik der Weltwirtschaft. Wo die wirtschaftspolitischen Waffen weniger wirksam sind, um den wirtschaftlichen Folgen der in Putins Krieg gegen die Ukraine entfesselten Militärwaffen entgegenzuwirken. Ein kleines Bisschen von Haushaltspolitik, die Auswirkungen der Energiekosten umzuverteilen (wir sprechen unangemessen von Extraprofiten, in Wirklichkeit sind es oligopolistische Extraeinnahmen), wurde in den verschiedenen Ländern auf verschiedene Weise umgesetzt, aber das unvermeidliche Auslaufen der Maßnahmen diktiert von der Covid-Notstand führt zu einer Normalisierung der Fiskalpolitik.
Normalerweise würden wir von einer Verschärfung sprechen, wenn wir uns den Rückgang der strukturellen Defizite ansehen, die der IWF in diesem und im nächsten Jahr für die wichtigsten fortgeschrittenen Länder zusammen auf 1,5 BIP-Punkte beziffert, aber in Wirklichkeit handelt es sich um den Ersatz unverdienter Einnahmen (öffentliche Transfers). mit verdientes Einkommen mit dem Schweiß des Angesichts und dem unternehmerischen Risiko, wenn sich die Wirtschaftstätigkeit normalisiert. Auf der anderen Seite, wenn wir uns die Politik ansehen öffentliche Investitionen und Erleichterung der verschiedenen Übergänge (Energie, Ökologie, Digital) bleibt der öffentliche Haushalt die Volkswirtschaften unterstützend. Das war allerdings vor dem Krieg.
Während der Geldpolitik Sie müssen schnell aus dem Covid-Notstand herauskommen, um die Inflationsherde zu unterdrücken, die (endlich!) fast überall wieder aufgeflammt sind. Wenn sie es nicht täten, würden sie das Eingeständnis hinauszögern, was es mühsamer machen würde die teuren Rohstoffe es hat uns ärmer gemacht.
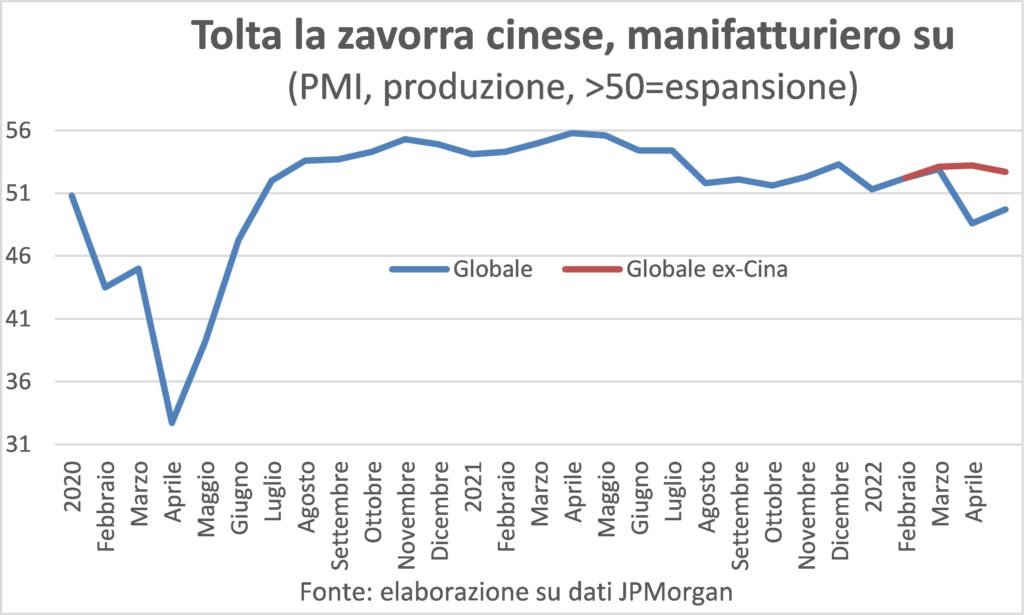
Andererseits zeigen die jüngsten Konjunkturindikatoren, dass sich die Weltwirtschaft – China ausgenommen – weiterhin in guter Verfassung befindet. Die Fertigungskomponente des PMI liegt solide über 50 (Schwelle, die zwischen Expansion und Kontraktion unterscheidet).
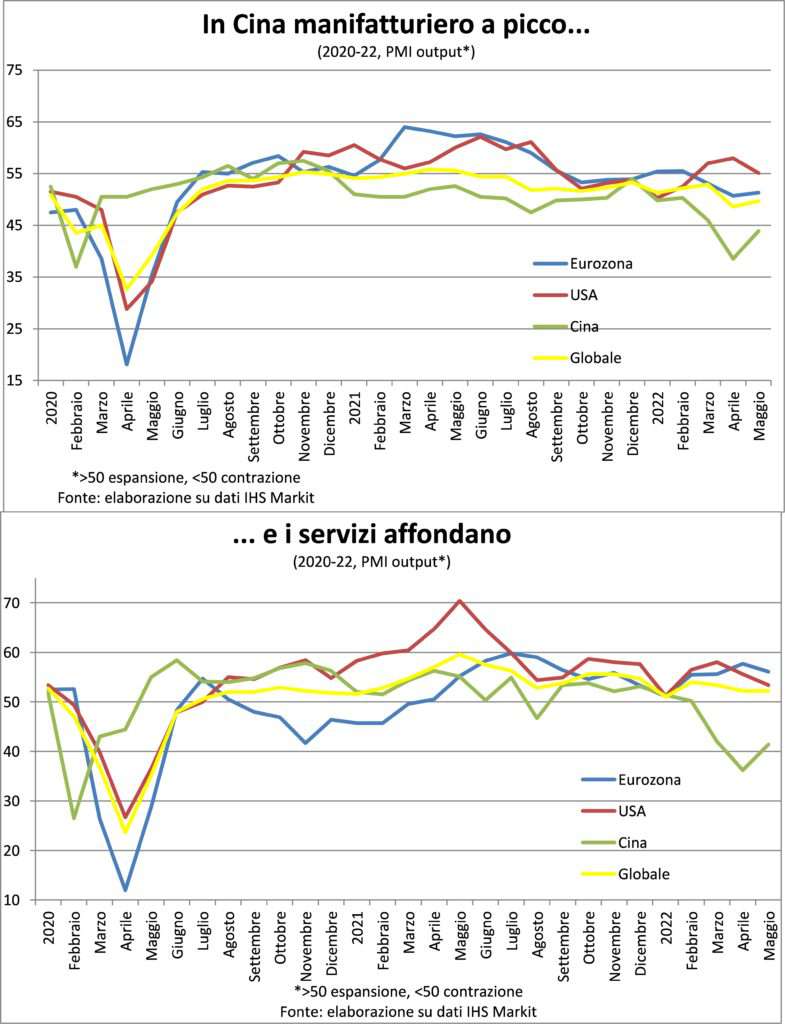
Bestellungen steigen und die Lieferschlangen werden länger, so dass selbst wenn, verdammt noch mal, der Anstieg der Nachfrage aufhört, die Produktion weiter wachsen muss, um den Rückstand abzubauen.
Andererseits ist die Stellenmarkt Auf beiden Seiten des Atlantiks gehört es noch dem Verkäufer, denn es gibt weniger Stellensuchende als offene Stellen. Dann wird es schwierig, Lohnerhöhungen nicht zu gewähren, sodass die Lohnsumme (= geleistete Arbeitsstunden x Stundenlohn) steigt und die Haushaltsausgaben anheizt. Die aus angesammelten Ersparnissen (drei-viertausend Milliarden Euro zwischen den USA und Europa) schöpfen, die verfallen sind, wenn das Verlassen des Hauses verboten oder sehr unvorsichtig war und das Reisen ein Hindernislauf war.
Diese Schätze werden von der abgezogen Inflationssteuer, nicht mehr so versteckt wie früher: Hören Sie sich nur die Schreie und das Geschrei selbst auf der biederen BBC über das tragische Dilemma zwischen an Hitze, Heizung, z essen, Essen, mit dem viele Menschen konfrontiert sind. Und zwar mit etwas Verspätung, auch wegen der wahnsinniger Wunsch, in den Urlaub zu fahren auf die er zwei Jahre verzichtet hat, muss er sich weiterhin mit Rechnungen und Quittungen von Supermärkten auseinandersetzen. Der Moment des redde rationem es wird nach dem nördlichen Sommer eintreffen.
Bleibt die Inflation hoch?
Vor einem Jahr in diesen Tagen die jährliche Preiserhöhung es begann sich in beträchtlichen monatlichen Schritten zu beschleunigen. Und wir glaubten, wie viele andere, dass diese Beschleunigung dazu bestimmt war, sich als vorübergehend zu erweisen, weil sie durch viele Faktoren, die nicht von Dauer sein konnten, nach oben verzerrt wurde. Dann kam der Krieg in Europa.
Es wäre unehrlich, das zu sagen der Bewertungsfehler damals wie heute dem wahnsinnigen Wunsch zuzuschreiben, die Hände zu führen, der Putin ergriffen hat. Der Anstieg der Energiekosten war früher, und da kurze Decke des Arbeitsmarktes in den USA und in vielen anderen Ländern (italienische Hoteliers sind nach Polen geeilt, um zu versuchen, Kellner anzuwerben) hatte sich bereits vor zwölf Monaten manifestiert.
Nun besteht die Gefahr den gegenteiligen Fehler machen, d. h. glauben, dass die hohe Inflation noch lange anhalten wird? Es kommt darauf an, was man unter hoch versteht. Der Jahresabgleich stellt sicher, dass die Trendwechsel der Verbraucherpreise sinken tendenziell. Schlecht Die monatliche Dynamik wird sich so schnell nicht verlangsamen, weil sie sich in den Produktionsketten angesammelt haben auch Verzögerungen bei Preiserhöhungensowie Lieferungen.
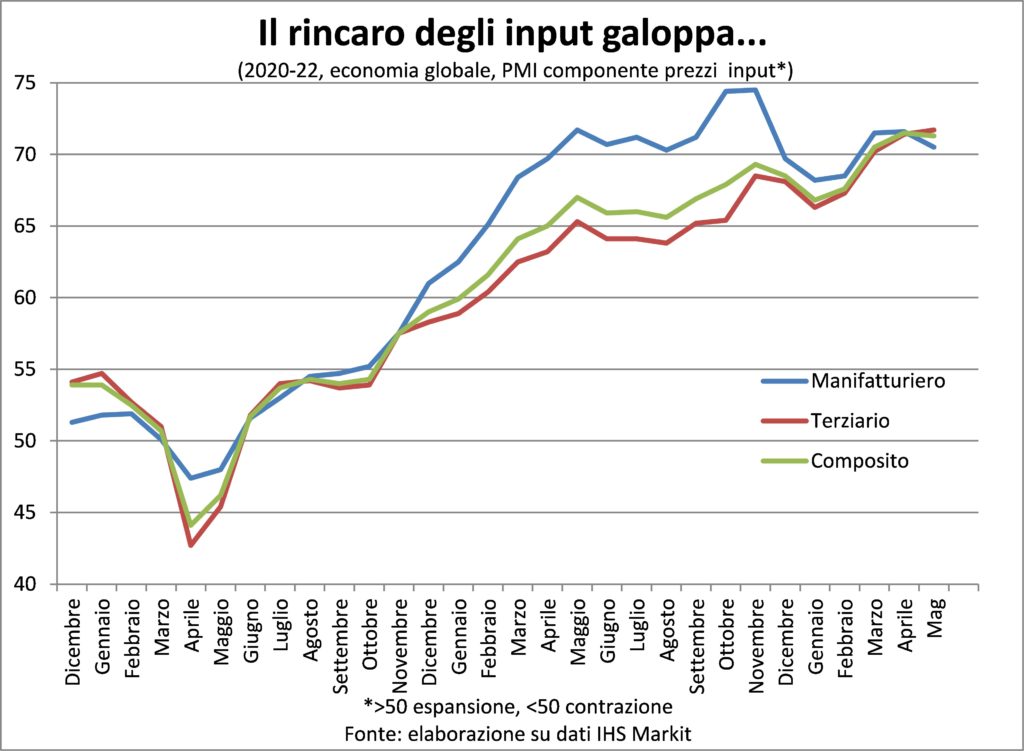
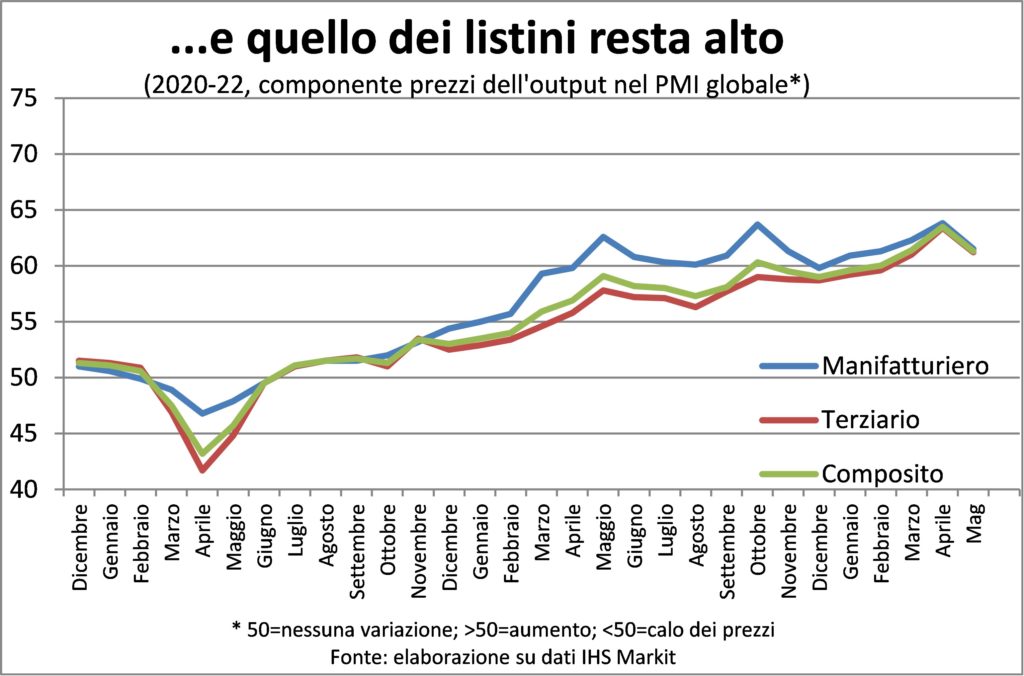
Lesen Sie einfach die PMI-Berichte von S&P Global, um zu verstehen, dass Unternehmen haben viele gute Gründe, die Preislisten anzupassen: Rohstoffe, Transportkosten, teure Energie und der Anstieg der Arbeitskosten. Letzteres wird nicht nur in den USA angeführt, sondern auch in Europa, wo der Arbeitsmarkt nicht so angespannt ist wie jenseits des Atlantiks, gemessen an der Arbeitslosenquote.
Durch die Aggregation der Preiskomponente, die für Dienstleistungen gezahlt und berechnet wird, dh in zwei Dritteln der Wirtschaft (noch mehr, wenn nur der private Teil genommen wird), entsteht sie dass die monatlichen Erhöhungen der Preislisten Rekorde bleiben oder nahe an Rekorden liegen. Wir müssen also noch etwas warten, bis die Preistemperatur deutlich sinkt.
Diese zusätzliche Verzögerung beim Abstieg hat Auswirkungen auf Lohnforderungen. Und die Spirale vollführt eine weitere Wendung: „Another turn, another run“, wie man in den Vergnügungsparks früher rief, um die Dorfbewohner aufzufordern, wieder nach oben zu gehen.
PS: Um unsere Weitsicht zu testen, wurde die Analyse vor der Veröffentlichung des geschrieben US-Verbraucherpreise am Freitag, 10. Preise, die sich als noch „brennender“ herausstellten als die Konsenserwartungen, aber für uns nicht sonderlich überraschend waren. Lassen Sie es mich klar sagen: Wir erleben keine weitere Beschleunigung und der Höhepunkt wird wahrscheinlich nahe sein, wenn nicht überschritten, aber die Anstiege sind zu weit verbreitet, wie der Index von zeigt knallharte Preise (Sticky-Prices) entwickelt von der Atlanta FED, damit wir monetär und damit finanziell ruhig schlafen können.
Die Situation der Zinssätze und Währungen
Mittlerweile gibt es mehr als 50 Zentralbanken, die in den letzten Monaten die Zinsen mindestens einmal um 50 Basispunkte angehoben haben. Dort Richtung der Geldpolitik hat das Vorzeichen geändert (außer in China, einem Land, das, wie oben erwähnt, andere Probleme hat…), und es hat sich nicht nur das Vorzeichen geändert, sondern auch die Intensität geändert: die einen halben Punkt scheint das 'neue Normalität', nachdem das Wasser mit Viertelpunktschritten getestet wurde.
Wie bereits in der Vergangenheit erwähnt, haben die Marktzinsen nicht auf die von den Zentralbankern beschlossenen Erhöhungen gewartet, um auf Tatsachen und Absichten zu reagieren (Tipps und Tricks,) der Währungsbehörden. Die Preise auf dreißigjährige Hypotheken in Amerika haben sie 5 % deutlich überschritten (sie haben die Leitzinserhöhung der Fed seit Jahresbeginn mehr als verdoppelt), aber da die Fed entschlossen ist, die Wirtschaft zu bremsen, die Leitzinserhöhungen werden fortgesetzt. Hypothekenzinserhöhungen sind hilfreich, um Wohninvestitionen abzukühlen, aber ein Unternehmen, das 90-Tage-Lagerbestände finanzieren möchte, kann immer noch Geldmarktfonds zu 1,5 % leihen, was bei einer viel höheren Inflation (so dass der Wert des Betriebskapitals schneller steigt als der Betrag geliehen), davon wird die Fed abschrecken wollen.
Auf der anderen Seite des Atlantiks folgen die Zinsen den gleichen Bahnen. DER Deutsche Sparer werden froh sein, nicht mehr mit negativen Nominalzinsen erpresst werden zu müssen, aber sie sind überhaupt nicht glücklich, dies zu einem endlich positiven (aber nicht zu viel) Zinssatz zu sehen: 1,5 % auf zehnjährige Bundesanleihen) begleitet Inflation über 8 %.
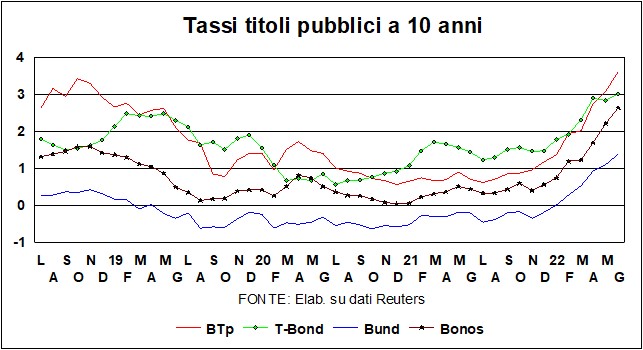
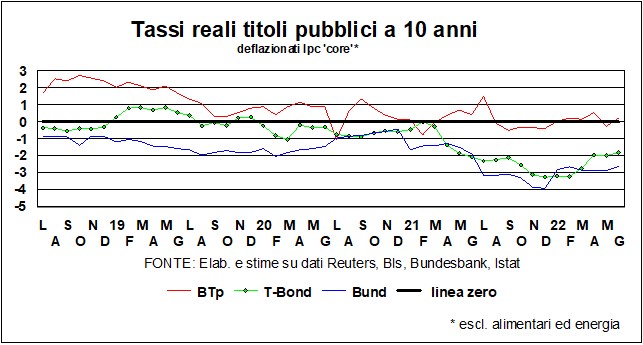
Italien es hat eine Inflation, die nicht sehr unterschiedlich ist, aber eine um mehr als zwei Punkte höhere Rate, mit weniger Strafe für Sparer, aber mehr Strafe für diejenigen, die ihre Schulden bedienen müssen (in erster Linie der Staat, also wir Steuerzahler, Gegenwart und Zukunft ). Der Verbreitung Ergebnis - um 225 Basispunkte – steigt, wie in der Vergangenheit erwähnt, weil die Märkte in Zeiten steigender Zinsen diejenigen bestrafen, die mehr Schulden haben. Aber Sie müssen sich keine Sorgen machen zu viel von einem weiteren Teil der Horror-Saga von Staatsschuldenkrise. Beides, weil ich Die Fundamentaldaten sind heute solide: Anders als 2011/12 weist die italienische Leistungsbilanz einen Überschuss auf, Italien ist ein Land, das mehr produziert als es verbraucht und das Nettoauslandsvermögensstatus ist überwiegend positiv; beide weil die EZB deutet an, dass es keine Ausweitung der Spreads zulassen wird, es sei denn, dies ist durch die Fundamentaldaten selbst gerechtfertigt. Auch nach Einstellung der Wertpapierkäufe die Reinvestition der fällig werdenden Anleihen wird fortgesetzt (zumindest während des gesamten Jahres 2024)., und es gibt hier eine nützliche Flexibilität in dem Sinne, dass a Frontlader von Reinvestitionen, falls die Märkte gefährdete Länder angreifen sollten (die EZB-Erklärung spricht von Griechenland, denkt aber an Italien …).
Wie lange werden die Zinsen steigen? Angesichts dessen vielleicht weniger als Sie denken Volkswirtschaften verlangsamen sich bereits von selbst, zwischen den Inflationsschocks, die die Kaufkraft beeinträchtigen, und dem durch Kriegsereignisse untergrabenen Vertrauen. Und das Verlangsamung wird auch die Inflation abkühlen. Die Zentralbanken wollen die Zinsen jedoch auf ein „normales“ Niveau bringen die Normalität', zwischen der Bedrohung durch „säkulare Stagnation“ und „konjunkturelle Stagnation“, es ist nicht mehr das, was es einmal war. Es muss jedoch daran erinnert werden, dass im Jahr 1994, als es die letzte gab weiche LandungDas potenzielle US-Wachstum wurde auf etwa 3 % geschätzt (heute sind es 2 %), die Inflation Core es lag bei fast 3 % (jetzt 6 %) und die langfristigen Zinsen bei 7 % gegenüber den aktuellen 3,14 %! Zwischen dem, wo wir jetzt sind, und dem, wo wir damals waren, liegt immer noch ein weites Meer.
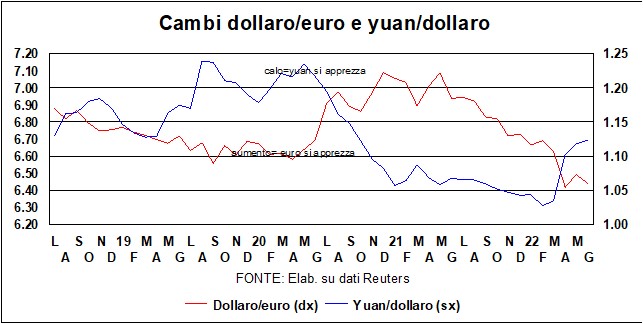
Der Aktivismus von Fed, die auch einen startet Reduzierung seiner aktiven gigantischen (indem die Titel, die zur Fälligkeit kommen, nicht erneuert werden), trösten Sie die Dollar, die gegenüber allen stark bleibt, insbesondere gegenüber der Yen, die auf den niedrigsten Stand seit zwanzig Jahren gefallen ist. Wer weiß, ob dies der richtige Zeitpunkt ist, um die Preise in Japan aus den Untiefen der Deflation zu holen … Lo Yuan, der in den zwei Jahren seit Beginn der Pandemie bis Anfang 2022 gegenüber dem Dollar um 10 % aufgewertet hatte, änderte abrupt seinen Kurs und ließ nach den Schließungen in Shanghai und Umgebung 6 % liegen.
I Mercati Azionari sie leiden, aber nicht zu sehr, und über diese relative Stabilität sind zwei verschiedene Urteile möglich. Die erste besagt, dass sie dem Orchester ähneln, das gelassen auf dem Deck der Titanic spielte. Das zweite Urteil, eingedenk des Chaos, das zu Beginn der Pandemie vorhergesagt wurde (und das im Gegenteil nicht eingetreten ist...), sieht das Glas halb voll und vertraut schlimmstenfalls auf die Unterstützung der Wirtschaftspolitik. In diesem Moment die Unbekannten – zuallererst die Ergebnisse des Krieges in der Ukraine – sind zu viele, um sich zwischen diesen beiden Urteilen zu entscheiden. Aber in jedem Fall können diejenigen, die eingeschüchtert sind, darauf zugehen defensive Portfoliozusammensetzungen. Oder Sie fahren in den Urlaub und vertrauen darauf, dass die Aktie – wir haben es mehrfach wiederholt – langfristig das defensivste Instrument bleibt, das es gibt.
Weiter zu alternativen Anlagen, was ist mit Kryptowährung? Das neueste gierige Chaos betrifft einen Stablecoin, Erde, verbunden mit einem Mond und beabsichtigt, durch komplizierte Algorithmen, die wir nicht verstanden haben und nicht verstehen wollen, eine stabile Bindung zum Dollar aufrechtzuerhalten. Was wir gerne verstehen würden, ist, warum es so viele einwilligende Erwachsene gibt, mit denen herumgespielt wird Tausende von Kryptowährungen, deren innerer Wert null ist Punkt Null periodisch.




