

সাবেক মার্কিন ট্রেজারি সেক্রেটারি লরেন্স সামার্স - একজন বিশিষ্ট অর্থনীতিবিদ এবং অর্থনীতিতে দুই নোবেল বিজয়ীর ভাগ্নে - বিডেনের অর্থনৈতিক নীতিকে "দশকের মধ্যে সবচেয়ে দায়িত্বজ্ঞানহীন" হিসাবে সংজ্ঞায়িত করেছেন। এটি প্রশ্ন করে না - যেমনটি কেনেসিয়ান-বিরোধী করে - একটি সুপার-কিনেসিয়ান নীতির ভালতা সম্পর্কে: এটি কেবল বলে যে উদ্দীপনাটি খুব বড় এবং এটির দিকে নিয়ে যাবে অতিরিক্ত গরম অর্থনীতির, মুদ্রাস্ফীতি এবং টেকসই বৃদ্ধির হার সহ। এটা পুনরাবৃত্তি হবে, বিবর্ধিত, টেপার টেনট্রাম 2013 এর
নোবেল পুরস্কার পল কারগম্যান, অন্যদিকে, চিন্তিত নয়, ঠিক যেমন সে চিন্তিত নয় জেনেট ইয়েলেন, প্রাক্তন FED চেয়ারম্যান, যিনি - ট্রেজারি সেক্রেটারি হিসাবে - তার চেয়ারম্যানের শক্তিশালী ব্যয় পরিকল্পনাকে রক্ষা করেছিলেন। বাজি উচ্চ, কারণ ক সুদের হার বৃদ্ধি মারাত্মক হবে একটি অতি ঋণগ্রস্ত বিশ্বের জন্য (যেখানে ইতালি আর একা অনুভব করে না!…)। অর্থনীতির মহান চিন্তাবিদদের মধ্যে এই টাইটানিক সংঘর্ষ থেকে কি অনুমান করা যায়?
তা অনুমান করা যায় এই অস্বাভাবিক সংকট সরবরাহ ও চাহিদা ব্যাহত করেছে, কিন্তু উপায় উভয় পড়া এবং অর্থনৈতিক নীতির ভূমিকা ব্যাখ্যা. জ্যাকব মার্শাক, 1945 সালের একটি নিবন্ধে, অর্থনীতি এবং অন্যান্য বিজ্ঞানের মধ্যে সমান্তরাল অঙ্কন করে ব্যবসা চক্রের ব্যাখ্যা পর্যালোচনা করেছেন। সিসমোলজি, উদাহরণস্বরূপ, উন্নত যন্ত্র, আরও পরিমার্জিত তত্ত্ব এবং আরও ঘন ঘন ভূমিকম্পের কারণে অগ্রগতি হয়। অর্থনৈতিক বিজ্ঞানের ক্ষেত্রে, তবে, মার্শাক উপসংহারে পৌঁছেছেন, ভূমিকম্পগুলি তত্ত্ব এবং অনুশীলনের অগ্রগতির জন্য সবকিছু করেছে…
এর 'ভূমিকম্প' দারুণ লকডাউন (মনিটারি ফান্ডের কপিরাইট) সেইসব প্রক্রিয়াকেও প্রভাবিত করতে ব্যর্থ হতে পারে না যা উদ্দীপনার প্রতি অর্থনীতির প্রতিক্রিয়া নির্দেশ করে। না শুধুমাত্র খেলার মধ্যে আনা যে উত্তর অর্থনৈতিক এবং আর্থিক কারণ, কিন্তু মনস্তাত্ত্বিক এবং রাজনৈতিক. সুতরাং যোগ্য এবং যুক্তিসঙ্গত লোকদের জন্য একটি অর্থনীতির সম্ভাবনার বিভিন্ন মূল্যায়ন করার জায়গা রয়েছে। ঠান্ডা ঝরনা সংকট থেকে 'গরম পানির গোসল' শক্তিশালী আর্থিক এবং আর্থিক উদ্দীপনা।
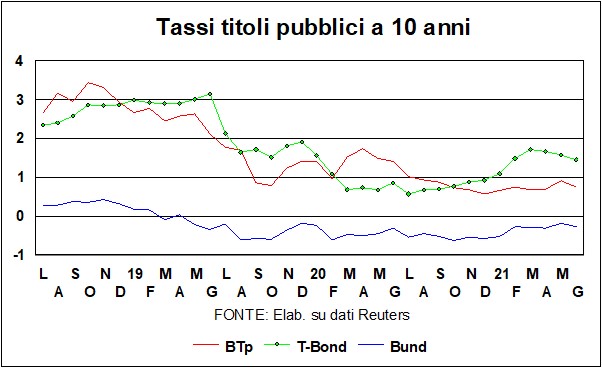
এই মুহুর্তে, সর্বোত্তম উত্তর হল অপেক্ষা করা এবং পর্যবেক্ষণ করা, ডেটার উপর নির্ভর করে সামঞ্জস্য করার জন্য প্রস্তুত। কোন ডেটা, আপাতত, তারা গ্রীষ্মের থিসিসে জল আনে না. হ্যাঁ, মূল্যস্ফীতি বাড়ছে, কাঁচামাল দ্বারা চালিত, কিন্তু হার প্রকৃতপক্ষে কমছে – মার্কিন যুক্তরাষ্ট্রে এবং ইতালি সহ ইউরোপে। দুই মাস আগে, আসন্ন মুদ্রাস্ফীতি সম্পর্কে উদ্বেগ অনেককে সংক্রামিত করার আগে, সবচেয়ে গুরুত্বপূর্ণ হার - ফলন টি বন্ড আমেরিকান 10-বছর - 1,70% অতিক্রম না হলে স্পর্শ করেছিল। সাম্প্রতিক দিনগুলিতে এটি এমনকি 1,50 এর নিচে নেমে গেছে।
একটি ক্রমবর্ধমান অর্থনীতি - যেমন মার্কিন যুক্তরাষ্ট্র, যা ইতিমধ্যেই এই বছর তার প্রাক-মহামারী স্তরকে ছাড়িয়ে যাবে এবং 6,4% বৃদ্ধি পাবে বলে আশা করা হচ্ছে -কে ধাক্কা দেওয়া উচিত দীর্ঘ হার ঊর্ধ্বমুখী, উচ্চ মূল্যস্ফীতির প্রত্যাশা এবং বিশাল জনসাধারণের ঘাটতিকে অর্থায়ন করার প্রয়োজনের মতো। কেন এই কারণগুলি বাজার দ্বারা উপেক্ষা করা হয়? জন্যমুদ্রাস্ফীতি, উত্তরটি মনে হচ্ছে যে বিনিয়োগকারীরা বিশ্বাস করেন না যে দামের গতিবেগ একটি বিপদ উপস্থাপন করে। প্রশ্ন চাপের জন্য, যদি এটি সত্য হয় যে উদ্দীপনা মধ্যে পাইপলাইন তারা শক্তিশালী, এটাও সত্য অব্যবহৃত সম্পদ আছে অর্থনীতিতে: সংক্ষেপে, এখনও একটি আছে আউটপুট ফাঁক অর্থনীতির জোনে যাওয়ার আগে ব্যবহার করা হবে অতিরিক্ত গরম.
পাবলিক এবং বর্তমান ঘাটতি সংক্রান্ত, আছে প্রতিপালিত এবং তাদের পোর্টফোলিওতে মার্কিন সরকারের বন্ড রাখার জন্য বড় বিনিয়োগকারীদের খুশির ইচ্ছা। এদিকে, আমেরিকায় মূল্যস্ফীতির প্রভাব পড়েছে আরও কম বাস্তব হার. গ্রীষ্মরা বলবে: অর্থনীতির ইঞ্জিনে আরও বেশি জ্বালানী…
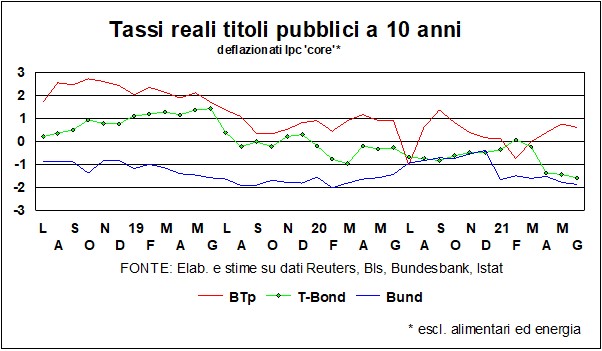
In ইউরোপা, হার কম আসছে, যদিও সামান্য. এমনকি পুরাতন মহাদেশে অর্থনৈতিক সম্ভাবনা দ্রুত উন্নতি করছে, কিন্তু এখানেও অনেক কিছু আছে অব্যবহৃত ক্ষমতা, এবং উষ্ণায়ন আমেরিকার তুলনায় আরও দূরে। ল'মুদ্রাস্ফীতি, তারপর, এমনকি যদি এটি প্রযোজক মূল্যে স্পষ্টভাবে দৃশ্যমান হয়, এটি শুধুমাত্র সামগ্রিক ভোক্তা মূল্য সূচকে বৃদ্ধির লক্ষণ দেয়। সূচক কোর (যা শক্তি এবং খাদ্য বাদ দেয়) ইতালি এবং ইউরোজোন উভয় ক্ষেত্রেই 1% এর নিচে থাকে। দ্য বিস্তার সামান্য ড্রপ, এর ফলন বিটিপি 1% এর নিচে ভাল, এবং প্রকৃত হার (সূচীতে গণনা করা হয়েছে কোর), শূন্যের ঠিক উপরে।
I ইসিবি কাউন্সিলে সাধারণ বাজপাখি (একজন অস্ট্রিয়ান, একজন ডাচ এবং একজন জার্মান: এটি একটি লোভনীয় রসিকতার সূচনার মতো শোনাচ্ছে...) তারা কমেডি অংশটি পুনরাবৃত্তি করেছে: আমরা একটি হিংস্র মুখ করেছি. বৈঠকের পরের দিন যে সুদের হার কম রাখতে পাবলিক সিকিউরিটিজের প্রচুর ক্রয়ের অনুমোদন দেয়, তারা নির্দিষ্ট করে যে ইউরো অঞ্চলের সমস্ত দেশে মুদ্রাস্ফীতি 3% এর উপরে উঠলে নীতিগুলি পর্যালোচনা করা দরকার। যদি আমরা মনে করি যে সম্প্রতি অবধি ভোক্তাদের মূল্য 2% এর বেশি একটি প্রবণতা সম্পর্কে চিন্তা করা ধর্মদ্রোহিতা ছিল এবং এটি Bundesbank নিজেই কারণগুলি তালিকাভুক্ত করে কেন দামের ত্বরণ ক্ষণস্থায়ী, তখন মনে হয় তারাও হাসতে হাসতে পালিয়ে যায়, যখন তারা শক্ত এবং খাঁটি জাহির করে।
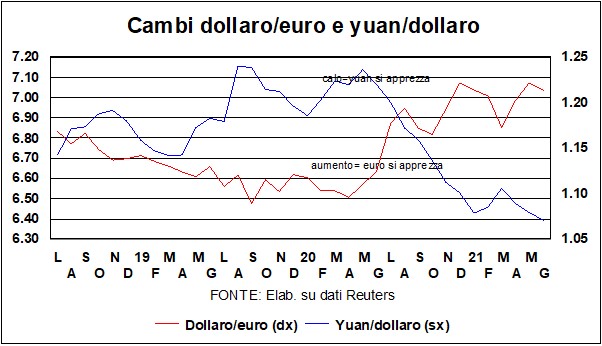
এর পরিবর্তন ডলার contro ইউরো (এবং আসুন ভুলে গেলে চলবে না যে, সমস্ত বৈদেশিক মুদ্রার মতো, এটি সেই মূলধনের গতিবিধি দ্বারা নির্ধারিত হয় যা মুদ্রার সরবরাহ এবং চাহিদার 90% এর বেশি) গত মাসের তুলনায় খুব বেশি আলাদা নয়। আবার, একজনের প্রত্যাশা ছিল ঊর্ধ্বমুখী চাপ, দেওয়া বৃদ্ধির পার্থক্য মার্কিন অর্থনীতির পক্ষে এবং অর্থায়নের জন্য পুঁজি আকৃষ্ট করার প্রয়োজন পাবলিক ঘাটতি যা এই বছর আমেরিকাকে স্পর্শ করবে, OECD অনুসারে, জিডিপির 15,9%।
কিন্তু আরেকটি পার্থক্য - যে বাস্তব দীর্ঘমেয়াদী হার, ঐতিহ্যগতভাবে বিনিময় হারের একটি গুরুত্বপূর্ণ নির্ণায়ক – ডলারের বিপরীতে সুইং হয়েছে। বাজারগুলো মুগ্ধ হয়ে দেখছে অর্থনৈতিক নীতি পরীক্ষা, যা একটি অর্থনীতি দেখে, যেটি ইতিমধ্যেই নিজের পেশীগুলিকে নমনীয় করে চলেছে, বিশাল আর্থিক উদ্দীপনা পাচ্ছে, প্রতিপালিত যিনি পরোপকারী প্রত্যাশার সাথে দেখছেন এবং যিনি ইতিমধ্যেই আর্থিক নীতির টোকা খোলা রাখার জন্য তার অভিপ্রায় ঘোষণা করেছেন কম হার এবং সবসময় উদার QE. এবং এটি আরেকটি কারণ যা বৃদ্ধির পার্থক্যের জন্য ক্ষতিপূরণ দেয়।
যেখানে কিছু উল্লেখযোগ্যভাবে সরে গেছে তা হল চীনা মুদ্রার বিনিময় হারে। ডলারের বিপরীতে এটি ইউয়ান তিন বছরেরও বেশি সময়ে সর্বোচ্চ স্তরে শক্তিশালী হয়েছে। এখানেও, আমরা বৃদ্ধির পার্থক্য এবং সুদের হারের পার্থক্য নিয়ে আলোচনা করতে পারি, তবে চীনের ক্ষেত্রে, বিনিময় হারও এর অংশ ভূ-রাজনৈতিক খেলা. বেইজিংয়ের বিরুদ্ধে আমেরিকান আক্রমণের অনেকগুলি ফ্রন্ট রয়েছে, এবং মুদ্রার খেলার অংশ হওয়ার দরকার নেই: ইউয়ানকে সংঘাতের রিংয়ে না টেনে মার্কিন ডলারের আরও ভাল প্রতিযোগিতার হাড় দেওয়া ভাল।
I শেয়ার বাজারে, আমরা গতবার বলেছিলাম, «অবস্থান করুন চমৎকার স্থিতিশীল. এবং তারা সঠিক»। এবং পুনরাবৃত্তিমূলক মনে হওয়ার ঝুঁকিতে এটির পুনরাবৃত্তি করার শুধুমাত্র একটি প্রয়োজন। একটি পুনরুদ্ধারের সঙ্গে যার ঝুঁকি - ইতালিতে, ইউরোপে, আমেরিকায় এবং বিশ্বে - তারা সব উপরের দিকে, সামঞ্জস্যপূর্ণ অর্থনৈতিক নীতির সাথে e টিকা এগিয়ে যাওয়া - দ্রুত বা ধীর, কিন্তু সর্বদা একটি অসহনীয় পদক্ষেপের সাথে - স্টক এক্সচেঞ্জের মেজাজ পরিবর্তন করতে কী ভুল হতে পারে তা দেখা কঠিন (অবশ্যই, অস্থায়ী সংশোধন) অবশ্যই, যদি গ্রীষ্মকাল সঠিক হয়, তবে হারে বৃদ্ধি হতে পারে যা প্রকৃত সংকটে ছড়িয়ে পড়তে সক্ষম আর্থিক উত্থান ঘটাতে পারে। কিন্তু, সব মিলিয়ে, আমরা এটা বিশ্বাস করি না (ভারিত রায়, এই, ওটা অ এটা যদিও একটি 'শপিং পরামর্শ').
সেখানে বিকল্প স্টক বিনিয়োগ করতে? অবশ্যই, আছে নগদ, কিন্তু, যদি এই বিকল্পটি পৃথক বিনিয়োগকারীদের জন্য সম্ভব হয়, তবে এটি প্রাতিষ্ঠানিক বিনিয়োগকারীদের জন্য বাদ দেওয়া হয়, যাদের অবশ্যই নির্দিষ্ট শতাংশ রাখতে হবে, পরিবর্তনযোগ্য, কিন্তু শূন্য পর্যন্ত নয়, শেয়ার, বন্ড, নগদ এবং বিভিন্ন বিকল্পের মধ্যে। এবং আমি আছে কর্পোরেট বন্ড, কিন্তু আকর্ষণীয় রিটার্ন অফার করে এমন অনেকেই নেই।
বিকল্প মধ্যে এছাড়াও আছে Bitcoin. কিছু বড় তহবিল, কিছু সময় আগে, বিটকয়েন একটি ঘোষণা করেছিল সম্পদ শ্রেণী, অন্যান্য ঐতিহ্যগত মত। দ্য ল্যানসেট অতীতে বিটকয়েনে রাখা হয়নি: আমরা লিখেছিলাম যে এটি চরম ক্রীড়া এবং/অথবা রোলার কোস্টার প্রেমীদের জন্য ছিল; আমরা সবসময় লিখেছি যে এটি একটি সমস্যার সন্ধানে একটি সমাধান। এবং গত মাসে, ঘটনাগুলি অনেকাংশে আমাদের সঠিক প্রমাণ করেছে: তার উঁচু থেকে পড়ে 40% পৌঁছেছে। কিন্তু সেখানে যারা হাল ছেড়ে দেয় না: এল সালভাদরের তরুণ পপুলিস্ট প্রেসিডেন্ট নাইব বুকেল ঘোষণা করেছেন যে বিটকয়েন আইনি দরপত্রের মর্যাদা অর্জন করবে তার দেশে। এবং, তিনি যোগ করেছেন, যদি বিশ্বের বিটকয়েনের 1% তার দেশে বিনিয়োগ করতে যায়, তাহলে এল সালভাদরের জিডিপি 25% (!??) বৃদ্ধি পাবে। অভিনন্দন।




