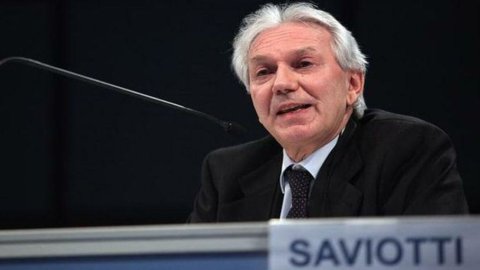
আমরা আর কখনো মূলধন বৃদ্ধি করব না। কেউ আমাকে বাধ্য করলে আমি পদত্যাগ করব। আমরা এটা করব না, কারণ আমাদের এর প্রয়োজন নেই। ২০১১-২০১৩/২০১৫ পরিকল্পনা (২০১৫ সাল পর্যন্ত বর্ধিত তিন বছরের পরিকল্পনা) বাজারে উপস্থাপনের দিনে, ব্যাংক পোপোলারের প্রধান নির্বাহী কর্মকর্তা (সিইও) পিয়ের ফ্রান্সেস্কো সাভিওত্তি শেয়ারহোল্ডারদের তহবিল থেকে নতুন করে অর্থ সংগ্রহের সম্ভাবনা নাকচ করে দেন। এই পরিকল্পনার লক্ষ্য হলো ২০১৩ সালে নিট মুনাফা দ্বিগুণ করা এবং ২০১৫ সালের মধ্যে তা তিনগুণ করা (২০১০ সালের ৩০৮ মিলিয়ন ইউরো থেকে ২০১৫ সালে ৯৩০ মিলিয়ন ইউরোতে উন্নীত করা), ২০১৩ সালে পরিচালন আয় ৪.১ বিলিয়ন এবং ২০১৫ সালে ৪.৫ বিলিয়নে নিয়ে আসা, ব্যয়/আয় অনুপাত ৫৫ শতাংশে নামিয়ে আনা এবং ২০১৫ সালে সাধারণ ইক্যুইটি অনুপাত বাড়িয়ে ৮.৩% করা। এই পরিকল্পনা এবং ঘোষণার প্রতিক্রিয়ায় স্টক এক্সচেঞ্জে শেয়ারের দাম ৪.২৭% বৃদ্ধি পায়, যেখানে এফটিএসই এমআইবি-এর বৃদ্ধি ছিল ১.৬২% (তবে ব্যাংকগুলোর শেয়ারের দাম বিপিএম +৪.৭৬%, ইন্তেসা +২.৮% এবং ইউনিক্রেডিট-এর ক্ষেত্রে ভালো ফল করে)। + ২.৭৪%)
কক্ষে উপস্থিত কিছু ব্যবসায়ী সতর্কতার সাথে কথা বলছেন: একজন বিশ্লেষক বলেন, "সম্ভবত এটি যোগাযোগের সমস্যা। আপনারা গত বছরের সভাতেই বলেছিলেন যে আপনারা এটা করবেন না, তারপর ডিসেম্বরে লোকমুখে কথা শুরু হলো এবং জানুয়ারিতে বৃদ্ধিটি চালু করা হলো।" এর কারণ হলো, বছরের শুরুতে ব্যাংকটির শেয়ারহোল্ডারদের দুই বিলিয়ন পাউন্ডের পুনঃমূলধনায়ন অনুসরণ করার জন্য আহ্বান জানানো হয়েছিল, কিন্তু শেষ পর্যন্ত সময়টা সম্ভবত আরও ভালো ছিল।
সাভিওত্তি বলেন, "আমি বলেছিলাম যে আমাদের মূলধন বাড়ানোর কোনো ইচ্ছা ছিল না, কারণ আমরা সম্পদ বিক্রির জন্য আলোচনা চালাচ্ছিলাম। যখন সেই আলোচনা শেষ হলো, যার একটি কারণ ছিল দাম নিয়ে আমাদের মধ্যে মতবিরোধ, তখন আমাদের সিদ্ধান্ত বদলাতে হয়েছিল এবং আমরা মূলধন বাড়ানোর সিদ্ধান্ত নিই: মূলধন শক্তিশালী করার প্রয়োজনীয়তা সকলের কাছেই স্পষ্ট ছিল।" সাভিওত্তির এই আশ্বাস অযৌক্তিক নয়, কারণ শেয়ার বাজারগুলোতে অনিশ্চিত মূলধন বৃদ্ধির একটি ঢেউ দেখা যাচ্ছে এবং গ্রিসের ঘটনা, ইতালিতে এই খাতের প্রবৃদ্ধি নিয়ে উদ্বেগ, এবং ইউরোপে ক্রমবর্ধমান মূলধন পর্যাপ্ততার আবশ্যকতা (SIFI বা পদ্ধতিগতভাবে গুরুত্বপূর্ণ ব্যাংকগুলোকে অতিরিক্ত মূলধন বাফার রাখতে হবে) - এই সবকিছুর কারণে পুরো ব্যাংকিং খাতই সংকটে রয়েছে।
এই ক্ষেত্রে, পরিকল্পনাটির লক্ষ্য হলো ২০১৩ সালে ৭.৬% এবং ২০১৫ সালে ৮.৩% সাধারণ ইক্যুইটি অনুপাত অর্জন করা। এটি ২০১১ সালের মার্চের তুলনায় ২৪০ বেসিস পয়েন্টের একটি উন্নতি (বেসেল III-তে ক্রমান্বয়িক রূপান্তরের ফলে প্রত্যাশিত ৫০ বেসিস পয়েন্টের সম্পূর্ণ লোডেড অংশ বাদ দিয়ে ১৯০ বেসিস পয়েন্ট), যার মধ্যে রয়েছে এই সময়কালে ব্যবস্থাপনার ফলে ১০০ বেসিস পয়েন্ট, ক্রেডিট ঝুঁকি গণনার জন্য উন্নত সরঞ্জাম প্রবর্তনের ফলে ৮০ বেসিস পয়েন্ট এবং ফরাসি কোম্পানি ক্রেডিট এগ্রিকোল-এর কাছে অ্যাগোস ডুকাটো যৌথ উদ্যোগে অংশীদারিত্বসহ অ-কৌশলগত সম্পদ বিক্রির ফলে ৬০ বেসিস পয়েন্ট। সাভিওত্তি বলেন, "ফরাসিদের সাথে সম্পর্ক দীর্ঘদিনের এবং যৌথ উদ্যোগটি খুব ভালোভাবে চলছে। অবশ্যই, তিন-চার মাস পর কিছুটা চাপও তৈরি হয়েছে এবং চূড়ান্ত নিশ্চয়তা প্রকাশ করা কঠিন।"
সংক্ষেপে, ফরাসিরা দৃঢ়চেতা, এবং তাদেরও একই ইউরোপীয় পরিস্থিতি সামাল দিতে হবে: এই পরিস্থিতির একটি সফল সমাধান অসম্ভব না হলেও, তা নিশ্চিতও নয়। যাই হোক, সাভিওত্তি আমাদের আশ্বস্ত করেন যে, বিকল্প পথ রয়েছে (তবে আইপিও-র সম্ভাবনাই সবচেয়ে কম বলে মনে হচ্ছে)। এর সাথে ১ বিলিয়ন ইউরোর সফট ম্যান্ডেটরি কনভার্টিবল লোনের সুরক্ষামূলক ব্যবস্থার কথা বিবেচনা করা হয়নি, যা ব্যাংকটির এই মুহূর্তে রূপান্তর করার কোনো ইচ্ছা নেই। সাভিওত্তি ব্যাখ্যা করেন, "বর্তমানে এর মূল্য প্রায় ৪০ পয়েন্ট অফ ক্যাপিটাল, কিন্তু এটি রূপান্তর করার কোনো ইচ্ছা আমাদের নেই, কারণ এটি একটি বিপর্যয় হবে, শেয়ারের ব্যাপক অবমূল্যায়ন। উদ্দেশ্য হলো মেয়াদপূর্তিতে এটি নগদে পরিশোধ করা, তবে বলা যায়, কোনো অপ্রত্যাশিত প্রয়োজন দেখা দিলে এটি একটি বাফার হিসেবে থাকবে।" কিন্তু বাজার এবং উপস্থাপনার পরপরই ফার্স্টঅনলাইনের সাথে কথা বলা বিশ্লেষকদের চোখে, বিশেষ করে ইউবিআই-এর মতো অন্যান্য সমবায় ব্যাংকের তুলনায়, মূলধনের সমস্যাটিই ব্যাংকটির সবচেয়ে বড় দুর্বলতা হিসেবে রয়ে গেছে। সাভিওত্তি পাল্টা বলেন, "ইউবিআই-এর তুলনায় আমাদের ঈর্ষা করার কিছুই নেই। তাদের তুলনায় আমাদের একমাত্র সমস্যা হলো ইটালইজ।"
প্রকৃতপক্ষে, আমাদের লিভারেজ অনেক কম, যা আমাদের দুর্বল মূলধনী অবস্থানকে প্রশমিত করে। তিনি আরও বলেন, “আমরা একটি যুক্তিসঙ্গত সময়সীমার মধ্যে এবং অবশ্যই ব্যাসেল III কার্যকর হওয়ার অনেক আগেই, এখনকার চেয়ে আরও ভালো অবস্থানে পৌঁছানোর জন্য কাজ করছি। তখন কেউ কেউ বলেন যে ৭%-ও যথেষ্ট হবে না, কিন্তু আমি নিশ্চিত যে আমরা স্বাভাবিক অবস্থায় ফিরে এলে, তা প্রয়োজনের চেয়েও বেশি হবে। এমনকি স্ট্রেস টেস্টের ক্ষেত্রেও, আমাদের ডেটা একটি সম্পূর্ণ শান্ত পরিস্থিতি দেখাচ্ছে: ৫% স্ট্রেস থ্রেশহোল্ড সহজেই অতিক্রম করা হয়েছে এবং আমি বেশ স্বস্তিতে আছি। সামগ্রিকভাবে, বিশ্লেষকরা এই পরিকল্পনাটিকে উচ্চাভিলাষী কিন্তু বাস্তবসম্মত বলে মনে করছেন, যদিও এটি কোনো বিশেষ চমক নিয়ে আসেনি। এর ম্যাক্রো সিনারিওগুলো অন্যান্য প্রতিষ্ঠানের তুলনায় বেশি রক্ষণশীল রাখা হয়েছে, যদিও এর জন্য একটি উল্লেখযোগ্য বাণিজ্যিক প্রচেষ্টার প্রয়োজন হবে। মূলধন এবং ঝুঁকি ব্যবস্থাপনার দিকটি ছাড়াও (যেখানে সরাসরি আমানতের শক্তিশালী বৃদ্ধি এবং স্থানীয় ব্যাংকগুলোতে কেন্দ্রীভূত ঋণদানের বিকাশেরও পূর্বাভাস দেওয়া হয়েছে), এই পরিকল্পনাটি আরও দুটি স্তম্ভের উপর ভিত্তি করে তৈরি: দক্ষতা এবং প্রবৃদ্ধি। দক্ষতার ক্ষেত্রে, এই পরিকল্পনায় তিনটি ব্যাংকের (পপুলার ব্যাংক অফ ক্রেমোনা এবং লোডির পপুলার ব্যাংক অফ ক্রেমা; ইফিবাঙ্কা মূল কোম্পানির সাথে একীভূত হবে) একীভূতকরণের মাধ্যমে প্রাতিষ্ঠানিক কাঠামোকে সরল করার কথা বলা হয়েছে এবং এতে ভবিষ্যতের নতুন উদ্যোগের সম্ভাবনাও বাদ দেওয়া হয়নি, যা স্বতন্ত্র ব্র্যান্ডগুলোকে সংরক্ষণ ও উন্নত করার মাধ্যমে একটি "একক ব্যাংক" তৈরির দিকে নিয়ে যাবে এবং সংশ্লিষ্ট অর্থনৈতিক সুবিধাসহ গ্রুপটিকে আরও সুসংহত করবে; তবে, ১৮০টি শাখার পুনরাবৃত্তি দূর করা হবে এবং প্রয়োজনে ভৌগোলিক পরিধি সংকুচিত করা হবে। এর উপস্থিতি ইতোমধ্যেই ব্যাপক; ১,১২০ জন কর্মী ছাঁটাই এবং বাঙ্কা ইতালিয়াসের অ-কার্যকরী স্থাবর সম্পত্তির ৫০% ৫০০ মিলিয়ন ইউরোতে বিক্রি করার পরিকল্পনা রয়েছে। প্রবৃদ্ধির ক্ষেত্রে, উদ্দেশ্যগুলো হলো: ২০১৩ সালের মধ্যে প্রায় ২,৫০,০০০ গ্রাহক অর্জন করা (কিছু না করেও বছরে ৬৫,০০০ গ্রাহক বৃদ্ধি পাবে); ক্ষুদ্র ব্যবসা এবং বিত্তশালী গ্রাহকদের উন্নয়নের জন্য নিবেদিত সম্পদ ৯০০ বৃদ্ধি করা; 'ইউব্যাংকিং'-এর মাধ্যমে একটি ইন্টারনেট-ভিত্তিক পরিষেবা চালু করা; বাঙ্কা আলেত্তির সাথে লক্ষ্যভিত্তিক ক্রস-সেলিং উদ্যোগ; এবং ১৫,০০০ কোম্পানির ব্যবস্থাপনা বিজনেস সেন্টার থেকে শাখায় স্থানান্তর করা। গ্রুপের সাধারণ প্রবৃদ্ধির পাশাপাশি, এই সামগ্রিক সাংগঠনিক পুনর্গঠন এবং বাণিজ্যিক পুনঃপ্রবর্তন প্রকল্পগুলো থেকে নিট মুনাফার উপর প্রত্যাশিত প্রভাব ২০১৩ সালে ১৭৭ মিলিয়ন ইউরো এবং ২০১৫ সাল নাগাদ ২৭২ মিলিয়ন ইউরোতে পৌঁছাবে।
পরিকল্পনায় পরিকল্পিত অর্থনৈতিক পূর্বাভাসের আরও কিছু পরিসংখ্যান নিচে দেওয়া হলো: ঋণের ক্ষেত্রে, ২০১০ সালের ৭৭১ মিলিয়নের তুলনায় ২০১৩ সালে রাইট-ডাউন ক্রমান্বয়ে কমে ৫৪১ মিলিয়ন এবং ২০১৫ সালে ৪৯২ মিলিয়নে দাঁড়াবে বলে আশা করা হচ্ছে, যেখানে ঋণের ব্যয় ২০১০ সালের ৭৮ বেসিস পয়েন্ট থেকে কমে ২০১৩ সালে ৫২ বেসিস পয়েন্ট এবং ২০১৫ সালে ৪৫ বেসিস পয়েন্টে দাঁড়াবে বলে আশা করা হচ্ছে। ২০১৩ সালে সরাসরি আমানত বছরে গড়ে ৩.৯% এবং ২০১৫ সালে ৩.৪% বৃদ্ধি পাবে বলে আশা করা হচ্ছে, যেখানে ঋণের প্রবৃদ্ধি ২০১৩ সালে বছরে গড়ে ২% এবং ২০১৫ সালে ২.২% হবে বলে আশা করা হচ্ছে, যা ইটালইজের ঋণের ক্রমান্বয়ে পরিশোধের দ্বারাও প্রভাবিত হবে, যেখানে ২০১৫ সালে স্থানীয় ব্যাংকগুলো বছরে গড়ে ৪% হারে বৃদ্ধি পাবে। মোট নিট ঋণের তুলনায় নিট খেলাপি ঋণের অনুপাত ২০১০ সালের ৯.৯% থেকে হ্রাস পাবে বলে আশা করা হচ্ছে। ২০১৩ সালে ৮.২% এবং ২০১৫ সালে ৭.১%। ২০১৩ সালে ROTE ৯.৩% এবং ২০১৫ সালে ১২.৬% হবে বলে আশা করা হচ্ছে এবং লভ্যাংশ প্রদানের হার হবে ৪০ শতাংশ।