

您会注意到许多意大利银行最近在证券交易所记录了一次“反弹”(一段价格增长期)。 是否还值得继续投资意大利银行股?
可能导致银行业绩良好的一个因素是“巴塞尔协议 III”. 由 G10 和卢森堡的监管机构组成的巴塞尔委员会规定了关于 银行的资本要求 为了追求 货币和金融稳定. 正如您最近几天可能读到的那样, 巴塞尔委员会 最近审查了所谓的“流动性覆盖率”(LCR)。
不要害怕:这是一个索引 要求银行 在活动中全面报道他们的工作 流动性危机. 更准确地说,它要求银行保持一定水平的 易流动资产 至少 30 天,以防在压力情况下可能发生的意外资金外流。 目标是确保银行系统能够承受金融和经济危机的影响。
这一义务显然遭到了银行系统的反对,在巨大的压力下,银行系统设法获得了比初始版本“更轻”的版本:
1 - LCR被推迟到2019年 , 限制到 60 年应用 2015% 的要求,
2 – 已经 放宽了最低要求 可以搁置以应对压力情况的义务,
3 – 软化了描述压力情景的假设
很明显,“轻型”LCR 版本特别适合欧洲银行,尤其是意大利银行,它们已经处于相当“紧张”的资本状况,即使意大利的一些主要银行,包括联合圣保罗银行和 Ubi 集团, 宣布他们的财务状况已经符合巴塞尔协议 3。
因此,意大利银行的反弹可能归因于巴塞尔协议 III:商业银行受到青睐,因为更多资源将被释放用于商业信贷(在现阶段非常可取)以及在主要经纪业务和衍生品中拥有重要资产的投资银行.
也许还有其他因素? 如果意大利银行的表现与 BTP 对德国债券利差的收窄密切相关?
我们知道,意大利的银行满腹的政府债券,认为股市的走势在某种程度上受到“国家风险”的影响也不无道理。
因此,让我们尝试验证意大利银行对价差的敏感性,例如,对于欧元区其他国家和其他银行的敏感性。 该分析当然并不声称是详尽无遗的,它只是一个快速的经验发现。
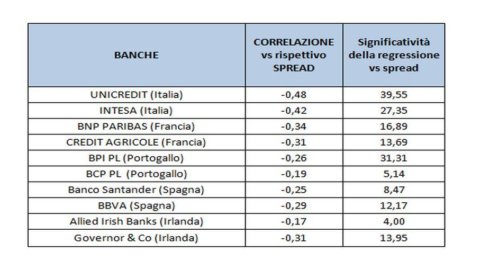
在图片中(放大图片以查看表格)我们建议,对于意大利、法国、葡萄牙、西班牙和爱尔兰的主要银行股(我们认为非常有代表性的银行,因此对于意大利,选择落在联合圣保罗银行和联合信贷银行):
– 相关性 具有各自国家传播的表演: 或银行股票价格变化与价差变化之间的比率,
– 回归的意义:即对数据系列的分析,旨在检验假设并模拟银行股票表现与政府债券利差之间的依赖关系。
你怎么读表? 让我们采用 Intesa Sanpaolo 与利差之间的相关性值:-0,42。 “减号”表示当点差上升时,银行的报价下降(反之亦然)。 绝对值在 0 和 1 之间波动的数字的大小给出了关系强度的度量,在这种情况下这非常重要。
回归是另一种衡量银行与利差之间联系的方法。 该表显示了代表整个关系良好程度的统计值(F 检验):该值越高,关系越相关。
结论
基本上可以从表中推断出三件事。
1 – 假设得到验证: 银行股的表现与各自的全国利差之间存在关系 并且总是具有统计显着性。
2 – 数据显示,随着政府债券的压力下降,因此与 XNUMX 年期德国债券的利差下降, 银行股价趋于上涨 (反之亦然)。
3 – 最后但并非最不重要的一点是,研究表明,意大利银行与利差趋势关系最为密切。
亲爱的投资者和储户,如果您考虑将意大利银行股纳入您的投资组合,您不仅需要 密切关注传播,但您还需要了解这个现在著名的指标在未来 6 个月、1 年或 5 年内的位置! 有没有办法跟踪欧元区各个国家的价差以及银行股的走势? 是的,而且是免费的! 访问该站点并浏览“搜索工具”部分以访问有关您想要的股票的所有信息并建立您的投资组合。
您还可以浏览始终免费的市场分析/金融环球部分,在这里您会发现每天更新:
- 总有效回报 政府债券到期时
– 债券的历史表现,
– 欧洲国家的传播,
– 股票的历史表现
– 国家风险。
冲浪愉快!



