的发现 对冲基金 (HF)作为投资工具,不受投资组合选择的监管限制,因此受到资产管理领域最优秀人才的青睐,出现在半个多世纪前。从那时起,储户和中介机构的表现和偏好经历了起起落落。由于它们不受监管,因此无法向公众发行,并且长期以来一直保留给一小部分专业投资者。但出色的首次亮相意味着 80 年代末机构对 HF 的兴趣诞生,因此第一个行业指数也随之诞生。
La 声誉 HF 的增长得益于这些非凡的业绩,特别是主导该行业的宏观和多头/空头策略,远远优于市场和平衡投资组合,但没有出现更高的波动性。
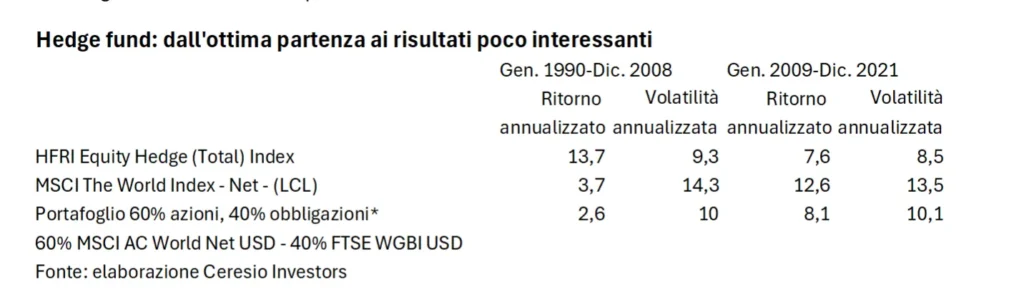
值得注意的是,从 1990 年到 2008 年,我 利率 美元空头平均为4,2%。 2007 年 8 月的全球银行业危机彻底改变了这一局面。 2008年至2021年,美元空头平均利率仅为0,5%。几乎为零的利率推动股市上涨,股指甚至比 2009 年的低点上涨了五倍。因此,第二个时期的表现大大优于 HF,这导致投资者远离 HF。这些 流动性另类投资,与类似风险的平衡投资组合相比,它还继续提供有竞争力的回报。
利率对对冲基金的影响
自2022年以来,货币政策正在走向正常化,因为它们一直在被迫应对经济危机的爆发。通货膨胀 全球价值链瓶颈、封锁解除以及俄罗斯军事侵略乌克兰对能源和粮食价格的影响造成的。但水平怎么来的 利率影响 这么多我 结果 为什么它们的正常化使我们对 HF 未来的能力持乐观态度,以证明投资于它们的人承担的更高管理成本是合理的?他们可以被识别 四个主要原因:
- 首先,高利率使股市更具选择性。
- 那么高利率意味着通过卖空在高频投资组合中产生的流动性会得到更好的回报。
- 此外,高利率通常与宏观经济和市场状况的更大变化相关,为“宏观”管理者创造更多机会。
- 最后,过去四分之一世纪主导市场流动的指数化趋势可能已经结束,未来的影响力将减弱。
今天观察到市场的选择性更大,因为以下事实: 股本证券 已经跌至20年来的最低点。这是个别公司的前景影响市场的征兆。他们的进步 股票市场价格。实力较弱的公司受到资本和债务成本上升的影响,并且通过杠杆收购的可能性下降。另一方面,实力较强的公司受益于较低的债务,并且来自僵尸公司的竞争较少。综合效应是,在前者上表现不佳而在后者上表现出色的经理人赚得更多,并再次产生大量“阿尔法”,即通过选择个别证券来解释的回报。
此外,由于它们的技术构建方式 钱包, HF 总是有 流动性过剩。例如,一个 120% 上涨和 60% 下跌的股票投资组合的净市场敞口为 60% (120 – 60),并且该投资组合的 40% 为现金(60 空头 – 20 杠杆),现在他赚取 5 %,即每年净值的 2%。过去,过剩流动性的回报足以补偿管理费,但在零利率的十年里,HF无法利用过剩流动性的回报。
高波动时期宏观策略的关键作用
2009年至2019年间,尽管股市表现非常强劲,但专门用于宏观策略的基金回报几乎为零,导致投资者对此感到不满 投资策略。但最近的高利率、疫情和地缘政治不稳定使宏观经济变量恢复了零利率所抑制的波动性,宏观管理者再次从中受益。
最后,在过去二十年中,投资者的迁移主导了股票市场。 被动式和索引式管理。这一趋势意味着美国被动管理型基金的规模现已超过主动管理型基金。如果我们还将非常大的机构管理人(例如主权基金)添加到基金中,其规模使其无法与指数区分开来,那么估计现在超过 70% 的股票市场是被动管理的,而 15-20% 的股票市场是被动管理的。四分之一个世纪前为20%。只有被动的管理者才能从这一巨大转变中受益,这要归功于佣金和市值较大的股票。但从数学上讲,这种现象在未来 XNUMX 年内将无法产生过去那样的影响。这样做是件好事,因为索引 这种现象令人不安,而且从长远来看是不可持续的。
首先,那些指数化者放弃了选择证券的职责,而这项工作证明了市场存在的合理性。而且它还寄生性地利用了剩余 30% 主动管理人员的工作。其次,指数化催生了前所未有的集中度。标准普尔 10 指数前 500 名股票占该指数价值的 1/3,而 10 年前只有 17%,即一半。但股票市场的功能不能是降低少数寡头的资本成本。健康的市场经济需要 竞争 当我们观察到标准普尔 10 强前 500 家公司的平均净利润率为 30%,即其他 490 家公司平均净利润率的两倍时,我们就知道这种情况可能是不可持续的。
现代股票市场指数化的挑战
综上所述,得益于货币政策正常化,高频投资 再次给我 结果 希望。然而,我们不知道利率会维持在多高的水平。人口结构、竞争减少和政府干预增多导致生产率增长放缓、人工智能等颠覆性新技术带来生产率提高,以及未来通胀更加不确定,这些都是朝相反方向发展的因素。
...
Antonio Foglia 是 Banca Ceresio 董事会副主席兼股东。 2010 年之前,他一直担任 Banca Ceresio 董事总经理兼管理委员会主席。他目前是 Belgrave Capital Management、Ceresio SIM 和 Global Selection SGR 的董事会成员。他还在私营公司、大学、基金和基金会(包括中欧大学和布鲁诺·莱尼研究所)的管理委员会中担任多个职务。他是工业联合会科学委员会的成员。
他偶尔担任金融主题的评论员 Corriere della Sera 中, 太阳24小时 和 金融时报.
他出生于1960年,毕业于米兰博科尼大学政治经济学专业,拥有意大利和瑞士国籍。