

Il orta sınıfYılda 35 bin ile 50 bin euro arasında kazananların yer aldığı Toplam vergi mükelleflerinin %14,3’ü, ancak toplam gelirin %40,2'sini beyan ediyor e net verginin %59,1'ini ödüyor Vergi, mevcut en son verilere dayanmaktadır. Bunun nedeni mevzuatımızın "Irpef bölgesindeki bazı vergi avantajlarının (iş ve aile için yapılan kesintiler) gelir arttıkça azaltılmasını öngörmesidir". Son analizde ortaya çıkan şey buKamu hesaplarında gözlemevi liderliğindeki Katolik Üniversitesi'nden Giampaolo Galli"Ezilen orta sınıf, sadece Irpef değil" örnek niteliğindeki makalesinde, gelir arttıkça ortadan kaybolan ve kamu müdahalesinin vatandaşlar üzerindeki genel etkisini tanımlamaya katkıda bulunan "vergi avantajlarının" bir haritasını çıkarıyor. , Irpef'ten başlayarak.
Gelir arttıkça kaybedilen faydalar
Irpef artan oranlı bir vergidir: Gelir arttıkça ortalama oran artar, dolayısıyla her vergi mükellefinin gelirden aldığı pay artar. Çeşitli araçlarla elde edilen bir sonuç: gelir dilimlerindeki marjinal oranların arttırılması, kesintiler ve kesintiler.
Yasal marjinal oranların ve dilimlerin sayısını ve yoğunluğunu azaltma süreci birkaç on yıl önce başladı ve yeni hükümetle devam ediyor: Meloni Hükümetinin istediği yeni vergi reformuyla, parantezler dörtten üçe gidiyor 2024 için marjinal oranlar artık 23 avroya kadar gelirler için yüzde 28.000'e, 35 ile 28.000 avro arasında yüzde 50.000'e ve 43 avronun üzerinde yüzde 50.000'e karşılık geliyor.
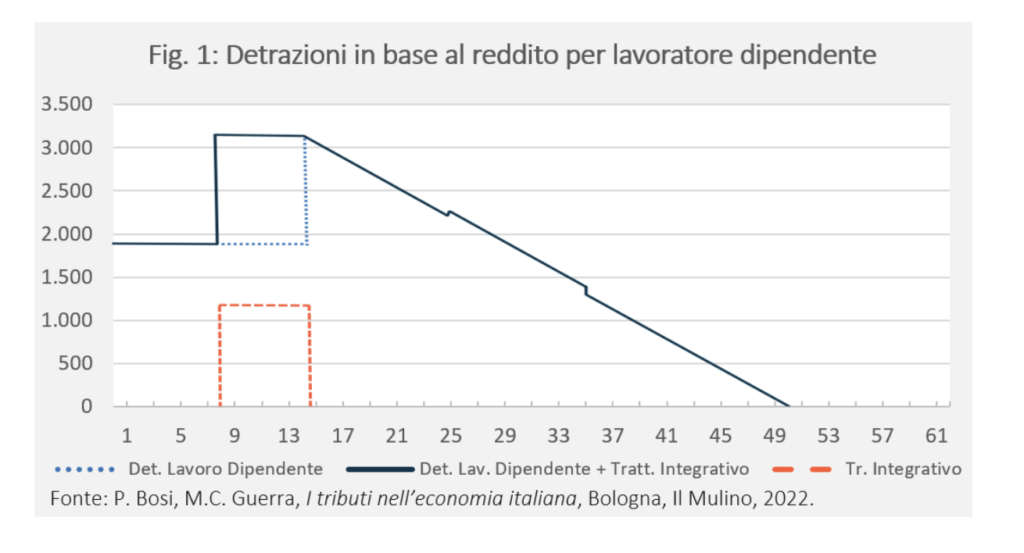
“Kesinti ve indirim sistemine ilişkin olarak, dilim sayısı azaltıldıkça verginin artan oranlı yapısını korumak amacıyla, azalan kesintilerden 2002 yılına kadar yürürlükte olan ölçeklere, kesintilere (2003-2006) geçtik ve iş ve aile için kesintiler (2007'den beri) "doğrusal olarak azalıyor" ötesinde elimine edildiği bir gelir eşiğine sahip gelirle karşılaştırıldığında" diye açıklıyor CPI Gözlemevi şunun altını çiziyor: "Gelire (ve sistemin karmaşıklığına) göre ödenen ikramiyelere katkıda bulunmak için "bütünleştirici tedavi"Aslında bu bir para transferidir, ancak vergi geliri ve çalışanların işi için yapılan kesintiye bağlı olması nedeniyle Irpef düzenlemelerinin kapsamına girmektedir".
Esas itibariyle bu şekilde işliyor: Kesintilerin ve ek tedavilerin toplamı, gelir arttıkça neredeyse sürekli azalıyor ve 50 bin euro ile sıfıra ulaşıyor.
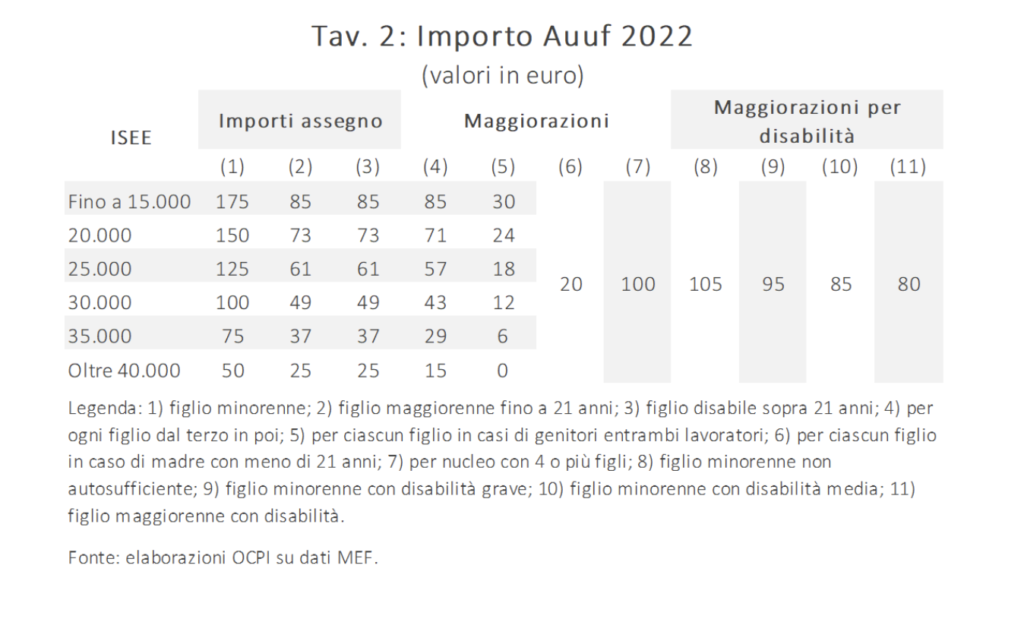
Gelir kaynaklarından kesintiyi düzenleyen kurallara benzer kurallar aşağıdakiler için de geçerlidir: bağımlı aile üyeleri için kesintiler, her şeyden önce tek ödenek ve %19 oranında kesintiler, gelire göre azalan oranlardır.
“Vergi mevzuatı, İrpef kapsamındaki kesintilerin yanı sıra, gelire göre azalan, hatta ortadan kalkan başka faydalar da öngörmektedir”. CPI Gözlemevi iki örnek veriyor: ulaşım ikramiyesi ve Draghi hükümeti tarafından geçici olarak getirilen, ardından Meloni hükümeti tarafından tekrarlanan ve güçlendirilen katkı payı indirimi.
ISEE açısından kaybedilen faydalar
Gelir düzeyiyle bağlantılı faydalara, aşağıdakilerle bağlantılı faydalar da eşlik eder: ISEE seviyesigelire bağlıdır ancak aynı zamanda bazı varlık unsurlarını da içerir (evin değeri ve finansal portföy). “Bu unsurların dikkate alınması, gelirin doğrulanmasındaki zorlukların ve hâlâ çok büyük olan vergi kaçakçılığının üstesinden gelmeye yardımcı oluyor. Aslında, ISEE'nin yokluğunda, bir vergi kaçakçısının Irpef kesintilerini sürdürme ve yalnızca gelire dayalı ihtiyaç değerlendirmesine dayanarak yardımlara erişme şansı daha yüksek olacaktır", diye okuduk. Bu gösterge, Irpef kesintilerinden farklı olarak aşağıdakileri hesaba katmak mantıklıdır: toplam aile geliri vergilendirme birimi olarak bireysel olanın yerine, fayda ve hizmetlere erişimde ISEE belirleyicidir. Irpef örneğinde bu durum, daha az varlıklı olan eş üzerinde bozucu bir etki yaratacak ve vergi yükünün bir kısmını ikincisine aktaracaktır.
Bu bağlamda farklı ISEE türlerinin olduğu unutulmamalıdır; bunlardan en yaygın olanı, aile biriminin kişisel verileri, gelir ve mal varlığı durumuna ilişkin temel bilgileri içeren sıradan ISEE'dir. hesaplanmasına'Sıradan görüyorum Tek ikame beyanının (DSU) imzalanmasından önceki iki yıl içinde elde edilen tüm gelir ve yardımlar sayılır. Taşınır ve taşınmaz unsurlar açısından yurt dışında olanlar da dikkate alındığından beyanın DSU'nun beyanından önceki yıla ait olması gerekmektedir.
CPI Gözlemevi, "Ancak genel gelirin etkisi ISEE'nin belirlenmesinde oldukça önemlidir" diye vurguluyor. ISEE ne işe yarar? Birçok avantaja erişmek içinÇocuklara yönelik tek harçlık ve çocukları doğrudan ilgilendiren bir dizi başka yardım da dahil olmak üzere, ancak yalnızca bunlar değil: kreş ikramiyesi, üniversite ikramiyesi, fatura ikramiyesi, cari hesap ikramiyesi, alışveriş tasarruf kartı, gözlük ikramiyesi ve yakında.
CPI Gözlemevi'nin sonuçları
“Irpef bağlamındaki faydaların analizi, kamu müdahalesi bağlamında, rasyonelleştirilmesi kesinlikle zor olan karmaşık ve açık bir panoramayı örtmeceli bir şekilde vurgulamaktadır. Karmaşıklık, gelirin dikkate alınmasının yanı sıra, en azından kısmen bazı patrimonyal unsurları da içeren ISEE analizinde de ortaya çıkmaktadır. Çocuklu ailelerin durumu ISEE için kilit bir unsuru temsil ediyor, çünkü birçok teşvik çocuklar için tasarlanan hizmetler için aile biriminin üye sayısıyla doğrudan bağlantılıdır", Cpi Gözlemevi'nin altını çiziyor.
Kamuoyu tartışmasında Irpef'in ağırlıklı olarak 35 bin avronun üzerindeki gelirlere ağırlık verdiği açık olsa da, her halükarda gelir kavramıyla bağlantılı olan diğer faydalar açısından ne olacağı daha az açık. Bu noktayı daha da vurgulamak için bir örnek yardımcı olabilir. Hem geliri 35 bin euro, hem de 200 bin euro değerinde evi olan, ipoteksiz, birikimsiz "orta sınıf" bir aileyi, karı-kocayı ele alalım. Ailenin iki eşten oluşması durumunda, normal ISEE'lerinin toplam değeri 57.112,53 avroya eşdeğer olacaktır. Çocuğun varlığı durumunda ISEE 43.954,25 avroya düşecek; ikisi 36.449,86 euro. Tek çocuklu bu aile, kreş ikramiyesi için en fazla 1.500 avro (3.000 avronun tamamının yarısı) alma hakkına sahip olacak; iki çocuk olması durumunda bu miktar 2.500 avroya çıkacak. Çocuğunuz varsa, minimum Auuf'u alacağınız ISEE sınırını da aşarsınız; iki ile durum çok az değişiyor. Doğal olarak cari hesap bonusu, alışveriş tasarruf kartı, gözlük bonusu ve çocuk/çocuklar büyüdüğünde üniversite bonusu yok.
Sonuç? ““Orta sınıf” aileler için etkin mali dengeyi belirleyen yalnızca Irpef değildir; Kaybedilen tüm potansiyel faydaları hesaba kattığınızda işler gözle görülür şekilde daha da kötüleşiyor.




