

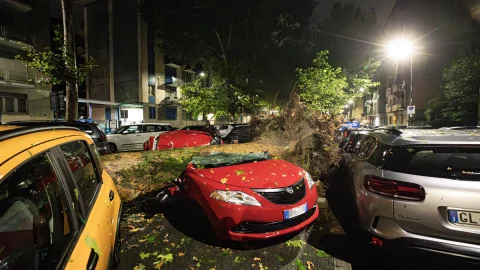
SırasındaAnia yıllık toplantısı Bu yıl Roma'da 80'inci yılını kutlayan Ulusal Sigorta Şirketleri Birliği'nin (Ulusal Sigorta Şirketleri Birliği) İtalyanlar hâlâ yeterince korunmuyor sigorta açısından doğal afetlere karşı. 6 milyon evin yalnızca yüzde 35,3'sı ve işyerlerinin yüzde 5'i bu olaylara karşı sigortalı olmasına rağmen yüzde 80'i orta-yüksek deprem ve hidrojeolojik bozulma riskine sahip. Onlar için şirketlersigorta kapsamına göre dikkate değer farklılıklar vardır boyutuna bağlı olarak: Mikro şirketlerin %4'ü, küçük şirketlerin %19'u, orta ölçekli şirketlerin %72'si ve büyük şirketlerin ise %97'si felaketlere karşı sigortalıdır.
2023 yılında İtalya'da Sigortalı varlıklarda 6 milyar avronun üzerinde hasar kaydedildiBu rakamın 5,5 milyarı atmosferik olaylardan, 800 milyonu da Emilia-Romagna ve Toskana'daki sellerden kaynaklandı ve tüm zamanların en yüksek rakamına ulaştı. Şununla uyumlu veriler Federcarrozzieri yakın zamanda bunu vurgulayan kişi kötü hava koşullarından dolayı arabalara zarar verilmesi son 10 yılda ikiye katlandı.
“2023 yılında dünya çapında sigorta sektörü, doğal afetlerle ilgili tazminat talepleri için yaklaşık 100 milyar avro ödedi. İtalya'da sigortalı hasarların tarihsel maksimum değeri kaydedildi: 6 milyardan fazla" diyen Farina, "iklim değişikliğinin çok önemli bir zorluk olduğunu" vurguladı. Giderek artan sayıda insanı ve varlığı riske sokan aşırı, sık ve yıkıcı doğal afetlere tanık oluyoruz" dedi. Maria Bianca FarinaAnia'nın başkanı.
Farina şunu duyurdu: bakanlıklar arası kararname Tüm şirketlere katastrofik zararlara karşı teminat yükümlülüğü getirilmesini öngören yasanın uygulama aşamasına geçmesi için." Sigorta sektörü, İtalyan şirketlerine en iyi teminatı sağlamak için sözleşmesel ve teknik hususlar üzerinde çalışıyor. gönüllü şirketler havuzu Bu, karşılıklılaştırma ilkesinden yararlanarak işletmelerin kapsama maliyetini ve şirketlerin sermaye maliyetini azaltacaktır.
Ania, 2023 bütçe kanunu ile işletmelere yönelik doğal afetlere karşı sigorta zorunluluğunun getirileceğini tahmin ediyor. toplam 4.000 milyar euroluk varlığı koruyacakSigorta sektörünün yıllık 200 milyar zarara uğraması bekleniyor. Dernek, "Her 15 yılda bir bu kayıp XNUMX milyara sıçrayabilir, ancak süregelen iklim krizi nedeniyle tahmin modelleri belirsiz" diyerek zaman diliminin çok daha kısa olabileceğinin altını çizdi.
Signorini, Ivass: “Politikaların koşullarına uygunluğu sağlayın”
Sigorta Denetleme Enstitüsü (IVASS) başkanı Luigi Federico Signorini, Ania toplantısı sırasında sigortayla ilgili önemli konuları ele almak üzere bir konuşma yaptı. Sigorta şirketlerinin uygulamalarında şeffaflık ve doğruluk. Signorini uygulamayı eleştirdi poliçe koşullarını tek taraflı olarak değiştirmek sözleşmenin geçerliliği sırasında veya zımni yenileme sırasında, sözleşmenin garanti edilmesi ihtiyacının altını çizerek tüketici kanununa uygunluk, içtihat ve iyi niyetin genel ilkeleri.
Signorini, "Yakın zamanda acenteleri ve komisyoncuları temsil eden derneklerden gelen raporların ardından, madde sözleşmeleri şirkete atfettikleri şey tek taraflı değişiklik yapma hakkı sözleşmenin geçerliliği sırasındaki veya zımni yenileme sırasındaki koşullar. Tüketici kanunu, içtihat ve genel dürüstlük ilkeleri temelinde bazı asgari koşullara uygunluğun garanti edilmesi gerekmektedir. En azından müşterinin maddeye açıkça uyması, tazminat mekanizmaları veya ilişkiden herhangi bir masraf ve masraf olmadan çıkması sağlanmalıdır. Ve daha sonra net bir örnek gerekli Müşterilerin tamamen bilgilendirilmiş seçimler yapmasına olanak sağlamak amacıyla önerilen değişikliklerin her yükleniciye yeterli bildirimde bulunularak gerçekleştirilmesi gerekmektedir."
Signorini'ye göre sigorta şirketlerinin sözleşme değişikliklerinde asgari doğruluk koşullarını garanti ederAçık müşteri uyumu, telafi edici veya ücretsiz çıkış mekanizmaları ve değişikliklerin haklı bir nedeninin varlığı dahil. Daha fazla şeffaflığa yönelik bu çağrıların ardından bazı şirketlerin uygulamalarını nasıl gözden geçirdiklerini vurguladı.
Signorini: “Yapay zekaya evet ama bireysel haklara saygı duyuyoruz”
Signorini daha sonra kapıyı açtı.Yapay zekasigorta sektöründe özellikle makine öğrenimi insanların haklarının korunması; diğer hususların yanı sıra, gizlilik ve haksız ayrımcılık açısından suiistimal riskine karşı koruma sağlamak". Ancak sadece bu da değil, sigorta operatörlerinin kendilerini siber saldırılara ve ciddi arızalara karşı etkili bir şekilde korumaları da önemlidir, çünkü bunların sistemik sonuçları olabilir: "Finansal sistemdeki diğer önemli oyuncular gibi" diye açıklıyor Signorini, "sigorta operatörlerinin de kendilerini etkili bir şekilde donatmaları gerekiyor Sistemik yansımaları olabilecek siber saldırılara, hatta ciddi arızalara maruz kalma riskine karşı. Artık sadece etik bir gereklilik, sosyal bir sorumluluk ya da iyi bir yönetim kuralı değil; bilindiği gibi bir dizi yasal yükümlülük haline gelmek üzere."
Ivass'ın başkanı aynı zamanda bu uygulamanın önemli etkisini de vurguladı.Yapay Zeka Yasası (AI Yasası) sigorta sektöründe. Yapay zeka sistemleri “yüksek risk" olucaklar belirli kontrollere ve yönetişim önlemlerine tabidirTüm sistemlerin şeffaflık yükümlülüklerine uyması gerekecek. Yeni AI düzenlemelerinin, Solvency II ve Dağıtım Direktifi de dahil olmak üzere sektörün tüm düzenleyici çerçevesiyle uyumlu hale getirilmesi gerekecektir.
Son olarak Signorini şunu açıklığa kavuşturmak istedi: teknolojik ilerleme bir tehdit olarak görülmüyor. Buna karşılık, son zamanlarda hızlanan yeni teknolojilerin düşünceli bir şekilde benimsenmesi önemli fırsatlar sunuyor. Akıllıca ve sorumlu bir şekilde kullanıldığında büyük miktarlarda veriyi işleme yeteneği, süreç verimliliğini artırınŞirketlerin, aracıların ve müşterilerin yararına ürün özelleştirme ve sigorta risk yönetimi.
Sağlıklı sigorta sektörü
Ania toplantısı şunu vurguladı: İtalyan sigorta sektörü gösterdi sağlam ekonomik sağlık8 milyar Euro'luk net sonuç ve %259'luk ödeme gücü oranı ile yasal gerekliliklerin iki katından fazla. Şirketler, 960 milyarı İtalyan devlet tahvillerine olmak üzere yaklaşık 250 milyar avro yatırım yaptı.
Taleplerdeki azalmaya rağmen Kasko primleri 4,3'te %2023 arttı. Bu artışın temel nedeni,şişirme ve bunun sonucunda tazminat maliyetlerindeki artış. Campania gibi kaza oranının en yüksek olduğu bölgelerde bile 2,3'te kazalar yüzde 2023 azalırken, primler yüzde 3,9 arttı. Lazio'da kazalar %3,1 azalırken primler %8,6 arttı. Piedmont'ta kazalardaki %3'lük azalmaya rağmen araba sigortası primleri %7,4 arttı. Bu artışlar şirketlerin bilançolarını pozitife döndürmelerine olanak tanıdı. 595 milyon euro kar 2023'deki 126 milyon euroluk kaybın ardından 2022'te.
Araba sigortası poliçelerine ek olarak, yaklaşık 10 milyon İtalyan sigorta poliçelerini tercih etti hırsızlık ve yangına ilişkin ek politikalar7 milyon kişi ise kendilerini atmosferik olaylardan ve vandalizmden koruyor. 2021'den 2023'e kadar araba hırsızlıkları %23 arttı; Campania (23 bin hırsızlık) başı çekerken, onu Lazio (14 bin), Puglia ve Sicilya (12 bin) takip etti. Sigorta şirketleri, hırsızlık mağduru sürücülere tazminat ödemek için yılda 390 milyon euro ödüyor.
Sigorta: İtalya ile AB arasındaki uçurum
Önemli olmaya devam ediyor İtalya ile diğer Avrupa ülkeleri arasındaki sigorta açığı. 2023'li yılların ilk yarısında 36 avronun üzerinde olan İtalya ile Avrupa'daki ortalama araba sigortası primi arasındaki fark, 200'te 2000 avroya düştü. Bu önemli düşüş, farkın 2008'den bu yana sürekli bir azalma eğilimini yansıtıyor. 213'te 138 avro olan bu rakam 2015 avroya geriledi. Ania verilerine göre, sağlık poliçelerinde dikkat çekici bir büyüme ile kasko primleri 6,6 yılına göre %2022, araç dışı sigorta primleri ise %7,7 arttı. Tazminat maliyetlerini etkileyen enflasyondan kaynaklanan bu büyüme, diğer Avrupa ülkeleri ortalamasından daha düşüktü.
İtalya'da, sigorta açığı Diğer Avrupa ülkeleriyle karşılaştırıldığında mal, sağlık ve varlıkların korunmasına yönelik tüm politikalarda önem taşımaktadır. Zorunlu araba sigortası hariç, İtalya'da ödenen primler GSYİH'nın yalnızca %1'ini temsil ederken, Fransa'da %3,1, Belçika'da %3,6 ve Hollanda'da %6,3'tür. Ancak eksik sigorta Avrupa genelinde yaygın bir sorundur: Avrupa endüstri otoritesi Eiopa'ya göre, doğal afetlerden kaynaklanan kayıpların yalnızca %25'i sigorta kapsamındadır.




