Nu există pace pentru Federal Reserve (fed-) sotto il secondo mandato di Donald Trump. Dopo il proprio reinsediamento alla Casa Bianca lo scorso anno, il tycoon è tornato a prendere di mira la massima istituzione finanziaria federale. I problemi erano iniziati già all’epoca del primo mandato, quando The Donald aveva criticato l’allora presidente del Board della Fed, Jerome Powell, che pure era stato lo stesso Trump a nominare alla carica nel 2018.
La crescita dell’economia statunitense prima del manifestarsi della pandemia del Covid-19 nel 2020 aveva indotto la Fed ad alzare i ratele dobânzilor, ma il tycoon avrebbe voluto che rimanessero bassi. La controversia riesplose poi con la seconda amministrazione di The Donald in conseguenza dell’aumento del costo della vita che Trump aveva ereditato dal suo predecessore, Joe Biden.
Trump rinnovò gli attacchi a Powell, imputandogli addirittura l’intento di ostacolare la diminuzione dell’inflazione perché si rifiutava di tagliare i tassi d’interesse. Di fronte alla resistenza di Powell alle pressioni della Casa Bianca, per indurlo a piegarsi alla propria volontà oppure a dimettersi, The Donald dette mandato al dipartimento di Giustizia di intraprendere un’indagine penale sull’operato del presidente della Fed: Powell fu accusato di falsa testimonianza per le dichiarazioni fatte durante un’audizione al Congresso in merito ai finanziamenti per la ristrutturazione della sede della Fed.
Trump era alla ricerca di un pretesto per destituire Powell, poiché la sua rimozione senza giusta causa sarebbe stata illegittima in nome dell’independența Fed-ului dal potere esecutivo.
In parallelo, il tycoon tentò di sollevare dall’incarico una delle componenti del Board di sette governatori della Fed, Lisa Cook, che era stata nominata da Biden. A Cook The Donald attribuì ipotetiche frodi per l’accensione di un mutuo a condizioni per lei favorevoli.
Tuttavia, la magistratura ha scardinato la strategia di Trump. Lo scorso 29 iunie la Corte Suprema gli ha impedito di destituire Cook, sostenendo che poteva conservare il seggio nel Board mentre il contenzioso per le supposte irregolarità sul mutuo era in fase di svolgimento.
In precedenza, il giudice James E. Boasberg, della corte distrettuale federale del distretto di Columbia, aveva indotto il dipartimento di Giustizia ad archiviare l’inchiesta su Powell perché il magistrato aveva liquidato le imputazioni nei suoi confronti come un mero pretesto addotto dalla Casa Bianca con l’unico fine di mettere in difficoltà Powell nel tentativo di condizionare la politica monetaria della Fed.
Da Powell a Warsh
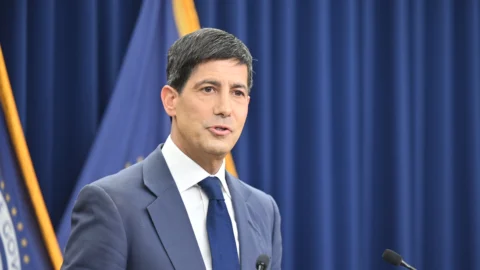
Powell ha così potuto concludere regolarmente il proprio mandato il Mai 15 scorso. Al suo posto Trump ha nominato, e il Senato confermato, Kevin Warsh. Fin dal precedente gennaio, il tycoon aveva indicato Warsh quale successore di Powell, che al tempo era ancora sotto inchiesta, con l’esplicita aspettativa che avrebbe attuato una politica monetaria più espansiva.
Uno dei principali sponsor di Warsh è stato il segretario al Tesoro, Scott Bessent. Con il suo appoggio, Bessent ha forse voluto anche saldare un debito verso Warsh, che era stato la prima scelta del tycoon – poi abbandonata – per la guida del dicastero del Tesoro. In ogni caso, con l’insediamento di Warsh i contrasti del passato tra Fed e amministrazione Trump sembravano destinati ad appianarsi, in considerazione del fatto che il nuovo presidente era una figura gradita sia alla Casa Bianca, sia al segretario del Tesoro. Invece, il conflitto si è riacceso e, questa volta, ha contrapposto la fed- direct către comoară. Ancora una volta la controversia è sul livello dei ratele dobânzilor.
Toate "Economic Policy Symposium di Jackson Hole alla fine di agosto, Warsh ha aperto la porta al loro aumento, a causa della presenza di un’inflație la 3,7% e quindi ben lontana dal target del 2%.
Trump, che aveva ammesso in passato di aver compiuto un errore con la nomina di Powell, non può confessare di averne commesso un altro con la scelta di Warsh. Ha così lasciato a Bessent il compito di criticare Warsh, con l’argomentazione che la Fed non dovrebbe precipitarsi ad aumentare i tassi, ma farebbe meglio ad attendere per valutare con calma se il rincaro dell’energia abbia comportato un rincaro stabile, anziché temporaneo, dei prezzi di altri beni e servizi.
L’aspirazione della Fed a una piena indipendenza
I contrasti tra la Fed e il Tesoro non rappresentano una novità da quando la prima è stata resa formalmente indipendente dal governo federale. Istituita nel 1913, la Fed fu concepita come un’agenzia per supervisionare l’intero sistema bancario e determinare le politiche monetarie attraverso il tasso d’interesse praticato sul denaro prestato alle banche che ne facevano richiesta. Fino all’entrata in vigore del Actul bancar del 1935 esistette una subordinazione di fatto della Fed al potere esecutivo, in quanto il segretario del Tesoro era din oficiu anche il presidente del Board della Fed.
Inoltre, era membro di quest’ultimo anche il Controlorul monedei, un funzionario federale di nomina della Casa Bianca che dirige l’agenzia, soggetta al dipartimento del Tesoro, che vigila sulla circolazione della valuta. Pertanto, le politiche monetarie finivano per rispecchiare l’orientamento della Casa Bianca.
Del resto, per esempio, la Fed accettò che tutte le riserve auree in proprio possesso fossero trasferite al Tesoro in seguito alla promulgazione del Actul Rezervei de Aur il 30 ianuarie 1934. Invece, l’uscita del segretario del Tesoro e del Comptroller of the Currency dal Board nel 1935 creò le premesse per una potenziale contrapposizione tra la Fed e il governo federale della cui strategia il dicastero è il portavoce.
Tuttavia, emergenze nazionali quali il protrarsi della depressione economica degli anni Trenta e il secondo conflitto mondiale contribuirono a soffocare le divergenze negli anni in cui a presiedere il Board fu Marriner S. Eccles (1934-1948). In particolare, per favorire il finanziamento della macchina bellica statunitense durante la guerra, la Fed mantenne bassi i tassi di interesse e, in particolare, fissò al 2,5% il rendimento dei titoli di Stato a lungo termine.
In altre parole, la politica monetaria della Fed fu stabilita per venire incontro alle esigenze del Tesoro, che aveva bisogno di accesso al credito a basso costo per pagare le spese militari di Washington.
Thomas B. McCabe vs. John W. Snyder
Quando scoppio la guerra di Corea nel giugno del 1950, il segretario del Tesoro dell’amministrazione di Harry S. Truman, John W. Snyder, si aspettò che la Fed accettasse di adottare una politica monetaria analoga a quella del recente passato. Tuttavia, con l’inflazione che aveva raggiunto l’8%, il presidente della Fed, Thomas B. McCabe, in carica dal 1948, non volle cedere alle imposizioni del Tesoro che erano state invece accettate, ancorché gâtul obtorto, da Eccles. La resistenza di McCabe – che significativamente fu sostenuto da Eccles, rimasto nel Board della Fed fino al 14 iulie 1951 dopo averne lasciato la presidenza – provocò un braccio di ferro con Snyder.
Il contrasto si concluse il Martie 4 1951 con la diffusione di un comunicato stampa congiunto. La sostanza del patto fu che, da allora in avanti, la Fed avrebbe potuto formulare la politica monetaria esclusivamente sulla base delle condizioni macroeconomiche, anziché per soddisfare le necessità del Tesoro.
Era anche un modo, da parte della Fed, per cercare di frenare la crescita dell’indebitamento federale. Tuttavia, McCabe si dimise pochi giorni dopo e Truman lo sostituì con William McChesney Martin, l’assistente segretario al Tesoro in carica, una nomina che di fatto collocava un uomo del dicastero alla guida della Fed.
Arthur F. Burns vs. John B. Connally
I contrasti degli ultimi anni presentano analogie con le tensioni tra il presidente della Fed Arthur F. Burns e John Connally, il segretario al Tesoro del repubblicano Richard M Nixon între 1971 și 1972.
Burns, come Powell e Warsh, era stato nominato nel 1970 dall’inquilino della Casa Bianca, dalle cui scelte si trovò ben presto a divergere. Il contesto economico era quello di un’inflazione alta, il 5,7% nell’estate del 1970, anche se ben superiore al livello odierno. Burns avanzò profonde riserve sulla revoca della convertibilità aura del dollaro, che segnò l’abbandono del sistema di Bretton Woods, decisa il 15 august 1971 da Nixon, su consiglio di Connally per inflazionare il dollaro e rilanciare l’economia attraverso un aumento delle esportazioni, favorito dal deprezzamento della valuta statunitense.
Inoltre, come Powell e Warsh, Burns subì pressioni per mantenere bassi i tassi d’interesse, anche per ragioni elettoralistiche: oggi il voto di la jumătatea perioadei din următorul 3 noiembrie, allora le consultazioni presidenziali del 1972, nelle quali Nixon aspirava a ottenere un secondo mandato.
Nixon era convinto di aver perduto la corsa per la Casa Bianca contro il democratico John F. Kennedy nel 1960 a causa di una fase di recessione che attribuiva al rialzo dei tassi d’interesse deciso dalla Fed alla fine del 1959. Per evitare che questa situazione si riproponesse nel 1972, Nixon indusse Connally a spingere Burns affinché adottasse una politica monetaria in sintonia con le sue aspirazioni elettorali. Tuttavia, a costringere il presidente della Fed a cedere non furono tanto i tentativi di condizionamento da parte del segretario del Tesoro, quanto una campagna di stampa contro Burns, fomentata in modo anonimo dall’amministrazione Nixon, e la minaccia di far presentare in Congresso un disegno di legge per ridimensionare i poteri del Board della Fed.
Da G. William Miller a Paul A. Volcker
Il successore di Burns alla guida della Fed, G. William Miller, scelto dal democratico Jimmy Carter nel 1978, non ebbe un rapporto più facile del suo predecessore con il segretario del Tesoro dell’epoca, W.Michael Blumenthal, che pure aveva incoraggiato la sua nomina da parte della Casa Bianca.
Ancora una volta il nodo del contendere fu costituito dalla questione dei ratele dobânzilorÎntr-un context de stagflatie, cioè di compresenza di stagnazione economica e inflazione, Miller era restio ad aumentare i tassi, persuaso del fatto che non sarebbero serviti a contenere l’inflazione e avrebbero invece interferito con la ripresa dell’economia e il riassorbimento della disoccupazione.
Blumethal era, invece, di avviso opposto. A suo giudizio, il mantenimento di tassi d’interesse bassi avrebbero provocato una crescita dell’economia eccessivamente veloce che avrebbe fatto finire gli Stati Uniti in recessione in tempi altrettanto rapidi. A ricomporre temporaneamente la frattura tra la Fed e il Tesoro provvide Carter che, nell’ambito di un rimpasto del proprio governo nel luglio 1979, chiese a Blumenthal di rassegnare le dimissioni e lo sostituì proprio con Miller.
A rinfocolare lo scontro tra le due istituzioni, però, fu il nuovo presidente della Fed, Paul A. Volcker. La decisione di quest’ultimo di adottare una politica deflazionistica, portando il tasso di sconto al 14,5% nell’ottobre dello stesso anno, fu un’aperta sconfessione della strategia di Miller e determinò una rivoluzione copernicana negli obiettivi dell’intervento federale in economia: non più la creazione di posti di lavoro, come era avvenuto dagli anni Trenta con il new Deal, ma il contenimento dell’inflazione.
La politica di Volcker segnò anche un’affermazione di indipendenza della Fed dal Tesoro, proprio perché Miller era convinto che tale strategia avrebbe danneggiato le imprese, il mondo dal quale egli stesso proveniva in quanto ex CEO della Textron, un conglomerato del settore aeronautico, e pregiudicato le possibilità di rielezione di Carter nel 1980.
Ma il margine di manovra conquistato da Volcker nell’autunno del 1979 fu di breve durata. Lui stesso avrebbe riferito nelle proprie memorie di essere stato convocato nel luglio del 1984 alla Casa Bianca dove, James Baker, il capo di gabinetto del repubblicano Ronald Reagan, senza giri di parole, gli intimò: “il presidente le ordina di non alzare i tassi d’interesse prima delle elezioni” (Keeping at It: The Quest for Sound Money and Good Government, New York, PublicAffairs, 2018).
Il possibile futuro dei rapporti tra la Fed e il Tesoro
Al di là dei fattori contingenti che li hanno storicamente provocati, i contrasti tra la fed- și comoară rientrano in una dialettica di rivendicazione di autonomia da parte della prima e di ricerca di controllo, o per lo meno di condizionamento, delle politiche monetarie ad opera del secondo.
La contrapposizione si è accentuata con l’amministrazione Trump, alla luce principalmente della pretesa del tycoon di subordinare tutte le agenzie e le istituzioni federali al proprio volere sulla base del principio dell’“esecutivo unitario”, una controversa interpretazione del primo comma della sezione I del secondo articolo della Costituzione federale che assegnerebbe al presidente il controllo totale su tutta l’amministrazione federale, comprese le agenzie formalmente indipendenti.
Nondimeno, nel caso della Fed, non si tratta solo di uno scontro istituzionale e la sua portata sembra travalicare la diatriba sui tassi d’interesse. La Fed, infatti, non si occupa solo di politiche monetarie, perché fino dalle origini svolge anche e soprattutto una funzione di supervisione sull’operato delle banche.
Si può così sospettare la volontà della Casa Bianca, attraverso il dipartimento del Tesoro, di ridimensionare il ruolo di controllo della Fed, anche in considerazione dei palesi conflitti di interesse di Trump e del suo entourage in campo finanziario in forza di una vera e propria monetizzazione della presidenza federale.
Basterebbe pensare al fatto che, come richiamato dall’autorevole quotidiano britannico "Gardianul" qualche settimana fa, nel corso del 2025 il tycoon avrebbe guadagnato circa 1,4 miliarde de dolari grazie alle aziende legate alla propria famiglia che operano nel campo delle criptovalute, a fronte di perdite quantificabili per gli investitori stimate nell’ordine di 3,8 miliarde de dolari (Peter Stone, Trump has amassed staggering wealth in “most openly corrupt” presidency, 13 agosto 2026).
Non serve ricordare che il basso costo del denaro incentiva a ricercare rendimenti più alti in settori a rischio elevato, proprio come il campo delle criptovalute. In ogni caso, il combinato disposto del sostanziale silenzio di Warsh sugli interventi regolamentatori della Fed e della sua apertura al rialzo dei tassi d’interesse indurrebbe a ipotizzare una teorica soluzione di compromesso che porterebbe la Fed a conservare il controllo della politica monetaria in cambio di un certo lassismo nel ricorso alle sue funzioni di regolamentazione.
Forse è solo fantapolitica. Ma con Trump ci siamo abituati a situazioni in cui la realtà ha superato spesso la finzione.