

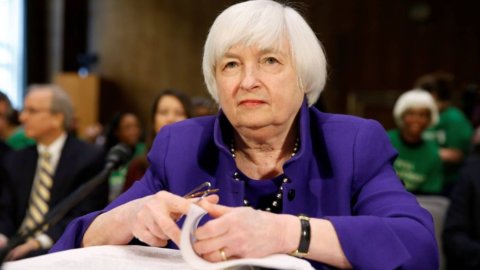
Scăderea inflației din SUA, oprită și de scăderea prețului petrolului, nu a determinat Fed să-și schimbe programele. După cum era de așteptat, banca centrală a redus dobânzile cu un sfert de punct și și-a confirmat disponibilitatea de a implementa noi creșteri în 2017 (următoarea etapă în septembrie) și în 2018 (două creșteri planificate). Janet Yellen a decis astfel să ignore încetinirea consumului din aprilie și semnele de oboseală pe frontul creditelor ipotecare și auto. Acestea sunt, a spus președintele, „semnale trecătoare” care nu schimbă tendința pozitivă a economiei SUA. Fed a revizuit în sus estimările de creștere la 2,2% (de la 2,1%) și previziunile pe piața muncii: la sfârșitul anului șomerii vor scădea la 4,3% (de la 4,5%) și dacă salariile, doar +2,5% , continuă să dezamăgești.
Pe scurt, de data aceasta Janet Yellen s-a dovedit a fi mai puțin porumbel decât de obicei. Sentimentul este că președintele Fed, convinsă probabil că a ajuns în ultimul an de mandat (reconfirmarea lui Trump este puțin probabilă) intenționează să grăbească timpul pentru a oferi succesorului ei o imagine „normală”, cât mai curată de consecinţele recesiunii îndelungate. De aici, pe lângă creșterea costului banilor de la nivelurile „excepțional de scăzute” din ultimii ani, începerea reducerii bilanțului Fed, care a sărit la 4.200 de miliarde în anii de criză din cauza injecției de lichiditate. in piata. „Comitetul intenționează să demareze procesul de normalizare anul acesta”, a reiterat el ieri, la o conferință de presă.
Programul prevede, inițial, o reducere unică de 30 de miliarde, urmată de o reducere de 10 miliarde la fiecare trei luni, care se va accelera. Nici obiectivul final nu a fost precizat, chiar dacă este probabil ca în final bugetul să rămână peste 1.000 de miliarde (cifra anterioară anului 2008), nici data de începere (între septembrie și sfârșitul anului). Dar un lucru este cert: Fed-ul își pregătește armele pentru a face față unei noi recesiuni, departe de a fi improbabilă având în vedere confuzia care domnește în politica americană. The Washington Post a dezvăluit că președintele Donald Trump, care împlinește astăzi 71 de ani, este cercetat pentru obstrucționarea anchetelor în Rusiagate.
ASIA ÎN JOS, TEHNICA ȚINE DIN NOU ÎN WALL STREET
Tonul obositor al lui Yellen pune piețele financiare asiatice pe margine. Bursa japoneză începe să închidă cu 0,2% în această dimineață. Hong Kong pierde 1%, Shanghai 0,1%, Seul 0,6%, Singapore 0,5%. S-a opus Wall Street, care a salutat optimismul Băncii Centrale cu un oarecare scepticism. Indicele Dow Jones a crescut cu 0,22%, S&P 500 +0,10%. Nasdaq -0,41% a fost mai slab. Investitorii, de asemenea, în lumina datelor macroeconomice publicate în cursul zilei, par mai puțin optimiști decât Yellen.
Crucea euro/dolar a fost la 1,1215 în această dimineață. Randamentul obligațiunii pe zece ani a scăzut la 2,13% de la 2,19% cu o zi înainte, obligațiunile pe doi ani fiind de 1,34%. Diferența dintre cele două randamente, o măsură a așteptărilor de creștere ale economiei, a scăzut la 79 de puncte de bază, un nou minim din octombrie. Vânzările cu amănuntul au scăzut cu 0,3% luna trecută, de la +0,4% în aprilie și față de o estimare de zero. Excluzând vânzările de combustibil și auto, vânzările au rămas stabile față de o estimare consensuală de +0,3%. Prețurile de consum au scăzut cu 0,1% față de lună în luna mai, au crescut cu 1,9% fa. Estimările au fost de +0,2% lună peste lună și +2% an de an. Ne aflăm în a treia lună consecutivă de performanță a inflației mai mică decât estimările economiștilor.
Vânzările în sectorul tehnologic continuă (-0,5%). Câștigul YTD scade la 18%. Sectorul financiar a fost turbulent: -1,3% la mijlocul zilei de teama unei amânări a majorărilor, +0,2% la final. Trebuie remarcat noul maxim istoric al Tesla: +1,25 la 380,66 de dolari.
ULEIUL SE CHUVENE. PRODUCȚIA NON-OPEC PE CER
Sesiunea de țiței pentru petrol, după datele săptămânale privind stocurile din SUA, a scăzut mult mai puțin decât se aștepta pe o piață care continuă să fie dominată de supraoferta. Potrivit AIE, agenția internațională de energie, producția non-OPEC va crește cu 2018 milioane de bari pe zi în 1,5, mult mai mult decât cererea. Brent a închis cu 3,8%, la 46,8 dolari barilul, Wti -3,75%, la 44,72 dolari. Sectorul energetic a fost slab pe Wall Street (-1,8%). Exxon -1,17, Chevron -1,41%. Tot în Piazza Affari preţurile petrolului în scădere: Eni -1%, Saipem -1,2%, Tenaris -2,7%.
DATELE SUA REȚINE MILAN. MAXIM ISTORIC LA FRANKFURT
Datele negative care au plouat din SUA după-amiaza au încetinit listele Bătrânului Continent. Astăzi va avea loc ședința Băncii Angliei: se așteaptă confirmarea ratelor la nivelurile actuale. Piazza Affari s-a înrăutățit în finală încheind o sesiune în jos cu puține puncte: indicele FtseMib s-a închis cu o scădere de 0,61%. La 20.961 de puncte. Celelalte piețe sunt negative, cu excepția Frankfurtului +1,22%: indicele Dax urcă la 12.916 puncte, un maxim istoric. Paris (-0,1%) și Madrid (-0,7%) s-au închis. Londra -0,35%.
În aprilie, producția industrială din zona euro a crescut cu 0,5% pe o bază lunară și cu 1,4% pe o bază anuală, în conformitate cu așteptările consensului. Moralul investitorilor germani a scăzut ușor în iunie, în timp ce evaluarea lor asupra stării actuale a economiei sa îmbunătățit pe fondul creșterii mai sănătoase în Uniunea Europeană.
BTP, PREȚE CELE MAI MICI DIN IANUARIE. Strângerea RĂSPANDII CU SPANIA
Închidere pentru BTP, care confirmă tendința pozitivă din această săptămână. Dar spre sfârșitul sesiunii, datorită datelor economice slabe sosite din SUA, spread-ul pe Bund a crescut la peste 170 de puncte de bază după ce a atins un minim de 167 de puncte de bază. Obligațiunile italiene pe 1,92 ani, până la 10%, se află la cel mai scăzut nivel din ianuarie. Rata Italia-Spania, care de la începutul săptămânii până la minimele din această dimineață s-a redus cu peste 54 puncte de bază (până la 58) la sfârșitul sesiunii, a crescut ușor până la aproximativ XNUMX de puncte de bază.
Trezoreria a scos la licitație, marți, la redeschidere, un total de 825 de milioane din cele două BTP-uri pe 3 și 7 ani. La finalul sesiunii de licitație de la jumătatea lunii iunie, nevoile de refinanțare ale anului 2017 erau acoperite cu aproape 54%. Programul de oferte pe piața primară a fost deosebit de bogat în ședința de astăzi: între Franța și Spania sunt pe piață până la 14,5 miliarde de hârtie pe termen mediu/lung, inclusiv indexate.
BANKITALIA: PE REGIUNILE VENETICĂ VENEȚIE TREBUIE SĂ FACEȚI ÎN CURÂND
Intervenția asupra băncilor din Veneto este „iminentă”, a reiterat ieri în Cameră ministrul Economiei Pier Carlo Padoan, dar încă nu este fum alb. Guvernul își propune să reducă contribuția suplimentară a capitalului privat față de ceea ce este solicitat de UE (1,25 miliarde) dar și să implice în operațiuni alte bănci italiene, conduse de Unicredit și Intesa. Vorbind cu ABI, directorul general adjunct al Băncii Italiei, Fabio Panetta, a susținut că procesul „lung și chinuit” de salvare a Popolare di Vicenza și Veneto Banca depinde de obstacolele de reglementare care încetinesc o soluție care urmează să fie definită într-un termen foarte scurt. timp”. Judecata vicepreședintelui BCE Victor Constancio este severă: „În ciuda unei reduceri semnificative a raportului dintre creditele Npl și totalul creditelor din Italia, progresele înregistrate în reducerea stocului de Npl la niveluri gestionabile rămân insuficiente”.
Așteptarea prelungită cântărește sectorul, care este frânat și de scăderea ratelor pieței în Europa. Subfondul a închis în Italia în scădere cu 1,17% (indicele Eurostoxx -1,3%). Cele mai robuste scăderi au fost cele ale Ubi Banca (-2,44%) și Unicredit (-2,31%). Intesa -0,3%, Mediobanca -1,3%. Bper este de asemenea în scădere (-0,95%), aproape de cumpărarea a 40% din Arca deținută de băncile din Veneto.
În paritate substanțială Banco Bpm (-0,07%). Fidentiis a confirmat recomandarea de cumpărare a acțiunilor, explicând că vânzarea de credite neperformante în valoare de 693 milioane face parte din programul de reducere a riscului inclus în planul strategic 2016-2019.
NOUĂ TORPEDA SUA PE FCA. PRYSMIAN PRIN VAPEA LUI GOLDMAN SACHS
Dintre industriași, o bubuitură a Fiat Chrysler (-3,3%) pe valul de noi acuzații din SUA de manipulare a emisiilor. Laboratoarele Universității West Virginia, cele de la originea scandalului Volkswagen, au constatat diferențe mari între emisiile motoarelor diesel de pe șosea și cele din laborator (cu emisii de 8 până la 25 de ori mai mari decât standardele americane). Compania a contestat modul în care au fost efectuate testele.
Prysmian în schimb (+0,78%) s-a descurcat bine. Acțiunea a fost confirmată în lista de condamnări Goldman Sachs (prețul țintă 30 EUR). Analiștii au remarcat că prețurile pe piața de cablu din SUA continuă să se îmbunătățească, iar reglementările din Europa vor fi susținătoare. Grupul a anunțat noi investiții pentru a-și îmbunătăți și mai mult poziția de lider. Ziua realizărilor pentru restul sectorului: Stm -1,5%, Brembo -1,4%, Buzzi -3,3%. Printre capitalurile mici se remarcă performanța lui Landi Renzo (+10,49% la 0,79 euro), care a câștigat în jur de 26% din 70 mai.
EFECTUL TARIFELOR: ASIGURARE SLAB, UTILITAȚI CREȘTE
Scăderea randamentelor din zona euro nu a făcut bine companiilor de asigurări: Unipol -1,2%, Generali neschimbat. Cattolica Assicurazioni a scazut si ea (-0,65%): Carlo Ferraresi va fi noul director general al zonei piete si canale de distributie. Banca Imi (hold, Preț țintă 8,1 euro) consideră că Ferraresi este foarte apreciat de piață.
În schimb, s-au remarcat utilitățile și companiile cu un nivel ridicat de îndatorare, favorizate de scăderea dobânzilor. Enel a închis în paritate substanțială (+0,08%, la 4,85 euro). Gigantul italian, prin subsidiara sa Enel Russia, a fost adjudecat a două proiecte eoliene cu o capacitate totală de 291 MW în cadrul licitației lansate de guvernul rus în 2017 pentru construirea a 1,9 GW de capacitate eoliană în țară. Italgas reia rularea (+2,77%). Triada +0,99%. Au crescut și Atlantia (+0,77%) și Telecom Italia (+1,4%).
O CUMPĂRARE PE YOOX, TOBELE SE PLATEAZĂ CU AMPLIFON
Acțiunile de lux au fost pozitive: pe Yoox (+1,9%). Berenberg a confirmat recomandarea de cumpărare și prețul țintă de 38 de euro. Pentru analiști, piața subestimează afacerile grupului. Moncler +1,5%. Amplifon scade: -5,43% dupa ce actionarul de control a vandut 5,5 milioane actiuni (2,43% din capital) pentru o contravaloare de 66 milioane. În același timp, Tamburi, un alt acționar semnificativ, a vândut 3,5 milioane de acțiuni. Equita Sim a confirmat recomandarea de reținere pentru ambele titluri cu prețuri țintă la 12,2 EUR și, respectiv, 5,33 EUR.




