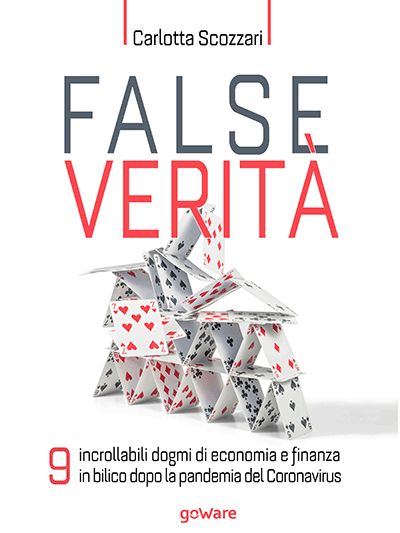
Carlotta Scozzari, jurnalist economico-financiar pentru Business Insider, tocmai a publicat o carte cu goWare, „False truths. 9 dogme de nezdruncinat ale economiei și finanțelor atârnate în balanță după pandemia de Coronavirus”, care este rezultatul unei reflecții calde, dar bine gândite și documentate asupra impactului crizei Covid-19 asupra (falselor) certitudini economico-financiare ale noastre. care s-au cristalizat de la sfârşitul celui de-al Doilea Război Mondial.
Scozzari gol nouă adevăruri false – și probabil mult mai mult: 1. Economia este globală; 2. PIB-ul mondial va crește mereu, 3. Banca este acasă, 4. Inflația a dispărut, 5. Petrolul nu va ajunge niciodată la zero, 6. Aurul nu trădează niciodată; 7. Cărămida dă întotdeauna satisfacție; 8. Economia partajată și low cost sunt viitorul; 9. Economia verde durează foarte mult.
Suntem încântați să oferim cititorilor noștri un fragment amplu din carte. Textul complet al celui de-al șaptelea „adevăr fals”, cel privind inegalitatea investiției în imobiliare. Este un subiect care ne poate afecta cu adevărat portofelul tuturor.
Bucurați-vă de lectură
Cuvântul lui Trump
„Ei bine, imobiliarul este întotdeauna o investiție bună în ceea ce mă privește”: cuvântul președintelui Statelor Unite, Donald Trump. Averea netă a celui mai puternic om din lume, acumulată în mare măsură datorită afacerilor în domeniul imobiliar (Trumul Trump din New York nu se numește așa întâmplător), în vara lui 2019 este estimată de Bloomberg la 3 miliarde de dolari.
„În primul rând – Trump se prezintă într-un interviu cu Larry King pentru CNN – sunt un tip imobiliar. Asta e ceea ce iubesc. A nu-l recunoaște ar fi ca și cum nu-mi recunosc munca de zi cu zi». Cu siguranță, Trump nu este singurul care crede că imobiliarul oferă întotdeauna satisfacție în cadrul unui portofoliu de investiții. Dar este chiar așa sau Coronavirusul demască și acest adevăr?
Prețurile caselor au scăzut în 10 ani
Deja în ultimul deceniu, chiar înainte ca Covid-19 să ne deranjeze viața, oricine a decis să investească în vechea și draga cărămidă italiană ar fi putut pierde cu ușurință bani. Este interesant de remarcat faptul că, dacă, pe de o parte, indicele prețurilor la locuințe noi se deplasează peste nivelul de început al anului 2010, pe de altă parte, prețurile locuințelor existente au înregistrat o contracție puternică, ceea ce de-a lungul deceniului a împins întregul coș în jos.
Dintr-o perspectivă pe termen mai scurt, comentarii la nota ISTAT de la sfârșitul lunii martie 2020:
„Prețurile locuințelor au închis anul 2019 cu o scădere de doar o zecime de punct față de 2018 și cu o scădere ușor pozitivă față de 2020, semn al unei stabilizări substanțiale a prețurilor pe piața imobiliară rezidențială. Dar cifra națională - avertizează ISTAT - este sinteza unor tendințe teritoriale foarte eterogene, cu Nord-Vest și Nord-Est în creștere și Centru și Sud și Insule în scădere. În acest context, prețurile locuințelor din Milano au înregistrat o creștere susținută pentru al patrulea an consecutiv, confirmând rolul lor trainic pe piața imobiliară, în timp ce la Roma au înregistrat o scădere semnificativă pentru al treilea an consecutiv”.
Prognozele vor fi revizuite în rău
În ultimul deceniu, prețurile medii ale caselor au scăzut. Mai presus de toate, însă, arată că, în absența Coronavirusului și după o fază de stabilitate a prețurilor între 2018 și 2019, creșterea prețurilor la locuințe ar fi trebuit să înceapă din 2020.
Dar apariția Covid-19 a bulversat din nou complet planurile, atât de mult încât Nomisma conturează două scenarii diferite pentru „prima Coronavisrus” (pC): unul mai optimist numit „soft” și unul mai pesimist sau „hard” unu. Primul scenariu, explicat de Nomisma:
„Presupun timpi relativ scurti de ieșire din urgența sanitară, împreună cu măsuri consistente și eficiente; a doua, în schimb, presupune timpi mai mari pentru menținerea măsurilor de izolare și o eficacitate mai scăzută a intervențiilor lansate de guvern, cu repercusiuni mai grele asupra sistemului economic”.
Potrivit prognozelor Nomisma, în scenariul soft, prețurile locuințelor ar trebui să scadă cu 1,1 la sută anual în 2020, cu 1,2 la sută în 2021 și cu 0,5 la sută în 2022. Scăderile sunt mai accentuate în scenariul hard: -3,1 la sută în 2020, -3,9 la sută în 2021 și -3,1 la sută în 2022.
Același lucru este valabil și pentru prețurile birourilor, pentru care Nomisma se așteaptă la o scădere de 2020 la sută în scenariul soft și 1,7 la sută în scenariul hard pentru 3,5, în timp ce pentru 2021 estimările sunt pentru -1,6, 4 la sută și -2022 la sută și pentru 0,8 -3,4 la sută și -XNUMX la sută.
Înainte de virus sau BC, ei explică de la Nomisma:
„Piața imobiliară părea să fi pornit pe drumul redresării, după cum se vede din evoluția vânzărilor de locuințe, care în 2019 depășiseră 600 de tranzacții, cu perspectiva pentru următorii trei ani de a rămâne peste acest nivel, continuând astfel tendinta de crestere. Acest lucru s-a datorat și contribuției canalului de creditare care, după un 2019 negativ, era de așteptat să se extindă din nou în perioada de doi ani 2020-2021 în ceea ce privește creditele ipotecare către gospodării pentru achiziționarea de locuințe, datorită și condițiilor favorabile. la dobânzile dobânzilor, a scăzut la niveluri aproape neglijabile.
Analiza lui Nomisma continuă după cum urmează:
„Urgența provocată de răspândirea virusului a schimbat complet această perspectivă, cu suspendarea majorității activităților economice și comerciale, nu în ultimul rând a celor legate de sectorul imobiliar. Dificultățile obiective de desfășurare a celor mai frecvente activități economice care au caracterizat prima fază a apariției pandemiei vor fi însoțite în următoarele luni de atitudini de așteptare și prudenție care vor diferi în alegerile de cumpărare și investiții. Având în vedere incertitudinea mare pe care o generează această situație cu totul neașteptată, gospodăriile vor acorda prioritate creșterii rezervelor de economii, pentru a crește lichiditatea pentru a se proteja de viitoarele crize economice, amânând achiziționarea de bunuri imobiliare sau alte forme de investiții.
Ei se vor afla în fața unor condiții economice deosebit de dificile, cu posibilitatea departe de a fi îndepărtată ca cei mai puțin echipați pentru a face față unei astfel de crize să nu poată evita să iasă din afaceri. Pentru a preveni sau măcar limita sfera acestui fenomen, pe lângă ajutorul pe care guvernul va trebui să-l acorde în ceea ce privește scutirea de impozite și plata amânată a impozitelor și a datoriilor creditare, rolul instituțiilor de credit va fi fundamental în ceea ce privește de injectare de lichiditate, tocmai pentru a evita instabilitatea economică și socială care altfel s-ar ivi”.
De asemenea, vânzările au scăzut
Pe lângă o reducere a prețurilor, Nomisma estimează că din 2020 pot scădea și tranzacțiile imobiliare rezidențiale, ceea ce a fost mereu în creștere în ultimii ani. Tot în acest caz, firma de consultanță conturează un scenariu soft care estimează un declin mai limitat și un scenariu dur cu o scădere mai drastică a vânzărilor.
„Efectele răspândirii Covid-19 - explică de la Nomisma - vor lua forma unei contracții a cererii de achiziții și investiții și, prin urmare, a unei scăderi a activității tranzacționale a sectorului imobiliar. „Nevoia de locuință” ridicată demonstrată de sondajul nostru periodic asupra gospodăriilor italiene va suferi o întârziere, ca urmare a alegerilor prudente. La aceste elemente se vor adăuga și dificultățile economice cu care multe familii vor trebui să se confrunte în urma problemelor de angajare pe care criza le va aduce inevitabil. Această situație, după toate probabilitățile, va împinge instituțiile de credit să înăsprească criteriile de debursare, pentru a evita riscul acumulării din nou a unui volum mare de credite neperformante (vezi și capitolul 3).
Toate acestea, rezumă de la Nomisma, „împreună cu impedimentele cauzate de măsurile de izolare a virusului, vor contribui la reducerea activității tranzacționale pe piața rezidențială în 2020: din cele 612 de tranzacții asumate în absența urgenței Coronavirus, ne vom muta. în cel mai bun caz la 564 de tranzacții (-6,5 la sută față de 2019), în timp ce în cel mai rău scenariu va scădea sub pragul de 500 de tranzacții, cu o scădere de aproximativ 18 la sută față de anul precedent. În 2021, tranzacțiile vor suferi o scădere a unei entități ceva mai mică decât cea din 2020, cu un rezultat între 407 și 531 de tranzacții, pentru ca apoi să se stabilizeze substanțial pe parcursul anului 2022”.
Potrivit experților Nomisma, un alt element de frână a activității de decontare în sectorul imobiliar ar putea fi reprezentat de „rigiditatea, de altfel evidențiată în trecutul recent, cu care proprietarii vor reacționa în modificarea propriilor așteptări de realizare”.
De altfel, acest fenomen „a reprezentat un obstacol în calea redresării tranzacțiilor în anii valului dublu recesional din 2008-2013, prelungind efectiv faza negativă dincolo de calendarul obișnuit al ciclurilor imobiliare precedente. Aceasta ar presupune o reducere totală limitată a prețurilor pe termen scurt, dar o perioadă mai extinsă de timp în care va avea loc contracția valorilor, cu consecințe nedorite ale amânării timpilor de recuperare”.
Şase ani în urmă
Comentariu Luca Dondi dall'Orologio, CEO Nomisma:
„Efectele pandemiei și ale blocării par devastatoare dacă sunt observate prin previziunile privind numărul de vânzări rezidențiale. Imposibilitatea aproape totală de a promova săptămânile în care afacerile sunt închise și, mai ales, slăbirea progresivă a țesăturii economice a țării, care poate fi deja înțeleasă în multe feluri, va duce la o secătură dramatică a pieței imobiliare. Va fi un val dublu: primul alimentat de carantină, distanțare socială forțată și slăbirea sectoarelor imediat expuse crizei, cu pierderea în consecință a locurilor de muncă și creșterea generalizată a înclinației spre economisire; a doua alimentată de inevitabila scădere masivă a cererii agregate, care va duce la o criză de lichiditate pentru companii, în special pentru cele mai expuse pe piața internă (majoritatea), ceea ce va duce la rândul său la o nouă scădere a cererii”.
Pe scurt, conform lui Dondi dall'Orologio, ar putea fi pe drum:
„O spirală depresivă care poate fi atenuată doar printr-o injecție directă impresionantă de lichiditate, împreună cu un plan de garanții publice menit să împiedice băncile să taie liniile de credit pentru a contracara creșterea creditelor îndoielnice”.
Așa-numitul „Decret de lichiditate” lansat la începutul lunii aprilie 2020 de guvernul lui Giuseppe Conte se mișcă tocmai în această direcție, cu scopul de a combina o garanție publică cu acordarea de credite de către bănci către întreprinderi și toate dimensiunile.
Presa relatează însă cazuri repetate în care împrumuturile au mare dificultăți să ajungă în cuferele celor care le solicită; iar exponenții Palazzo Chigi recunosc de mai multe ori dificultățile.
„Obiectivul – observă CEO-ul Nomisma – trebuie să fie stabilizarea sistemului pentru a încerca să țină sub control consecințele economico-financiare ale urgenței sanitare. Dacă obiectivele apar clare și împărtășite, nu același lucru se poate spune despre dotările de resurse și strategiile de operare. Totuși, dramatismul tabloului impune acțiuni imediate de o importanță extraordinară, fără pretenții anacronice de a atinge un optim Pareto de neatins. Într-adevăr, ezitările și neclaritatea perspectivei post-lockdown permit proliferarea și răspândirea unui virus care riscă să aibă, în general, o rată de letalitate mult mai mare decât cea a Covid-19. În acest scenariu, previziunile pentru piețele imobiliare care au dat dovadă de un impuls și un dinamism mai mare înainte de criză, precum Milano și Bologna, par nemiloase: severitatea impactului pandemiei și soluțiile de izolare adoptate vor stabili șase imobiliare. ani".
O investiție din ce în ce mai riscantă
Sunt cei care au cerut de multă vreme prudență atunci când decid să investească în sectorul imobiliar. Este cazul Andreei Ragaini, director general adjunct al Băncii Generali, care face mai întâi o premisă și apoi două conturi.
«Să plecăm de la ipoteza – observă el – că prin investiție trebuie să înțelegem achiziția unui activ care produce un venit. În cazul unei proprietăți, randamentul este dat de două componente: modificarea valorii în timp și veniturile din chirie, așa-numita chirie. Să luăm în considerare un orizont de timp suficient de lung al investiției, așa cum o cere imobiliare, adică din 1980 până astăzi. Ei bine, în această perioadă, rentabilitatea medie anuală reală, adică net de inflație și brut impozitelor pe locuințe, în țara noastră a fost de 4,57 la sută, față de 9,45 la sută din acțiuni (inclusiv dividende), 5,85 la sută din obligațiunile corporative (inclusiv cupoane) și 2,42 la sută din obligațiunile guvernamentale (inclusiv, dacă sunt prezente, cupoane).
Ragaini notează din nou:
„Dacă, pe de altă parte, considerăm casa doar din punctul de vedere al unui bun de utilizare, întrucât exista un sistem codificat la nivel european de calcul al valorii proprietăților, adică din 2010, prețurile în Italia au scăzut cu 17 la sută, în timp ce media europeană a înregistrat o creștere de 21 la sută”.
Salvatore Gaziano, director de investiții al SoldiExpert SCF, își exprimă și el nedumerit cu privire la investițiile imobiliare:
„Cărămida, care este investiția numărul unu pentru italieni, adună nori gri și negri de ceva timp și cu siguranță nu numai după izbucnirea pandemiei. În Europa suntem printre popoarele cu cel mai mare procent de familii care locuiesc în propria casă. În ultimii zece ani am tratat adesea subiectul cu clienții noștri pentru că, în calitate de consilieri financiari independenți, una dintre îndatoririle noastre este să vorbim la 360 de grade despre cum este investită bogăția și unde este mai corect să o direcționăm. Pe acest subiect am avertizat mereu că epoca cărămizii ca „investiție” este, din păcate, la apus. Prea multe riscuri, foarte puține beneficii. Deja în 2015, analiza noastră a evidențiat modul în care imobiliarele din Italia, după criza din 2008, înregistraseră o scădere a prețurilor în termeni reali, care era printre cele mai mari din lume, ceea ce nu era de bun augur pentru schimbările structurale și financiare pe care țara noastră. se îndrepta spre».
După cum subliniază Gaziano:
„Îndrăgostirea italienilor de casă ca investiție a susținut și a făcut ca prețurile să crească semnificativ și adesea detașate de realitate. Ceva care seamănă cu fenomenul acelor economiști care în ultimii ani au cumpărat acțiuni ale băncilor nelistate din Italia pentru a descoperi într-o zi că aceleași acțiuni nu au fost atât de ușor lichidate și prețul la care cumpăraseră acțiunile era cu siguranță în afara pieței. Iar comparația nu este atât de riscantă pe cât ar părea, deoarece de multă vreme mulți italieni au considerat achiziționarea unei case nu pentru valoarea ei de utilizare, ci ca pe o investiție reală, dotată cu caracteristici deosebite precum „venitul și securitatea””.
Piața imobiliară din Italia în ultimii ani, potrivit lui Gaziano:
„A fost atât de „drogat” de cumpărarea de către o gamă largă de economisitori, încât ei considerau casa un fel de investiție perfectă destinată aproape doar să crească. Și acest lucru a alimentat foarte mult piața a doua casă în special. Care se numără printre cei care, nu întâmplător, au fost cel mai afectați de boom-ul început după 2008, cu efecte chiar dramatice pentru că sunt municipalități în Italia în care nu se mai poate vinde nici măcar o casă din lipsa cumpărătorilor» .
Desigur, trebuie să facem și o discuție separată, recunoaște Gaziano
«pentru cele mai cunoscute locații „trofeu” italiene din punct de vedere turistic sau mai animate din punct de vedere profesional și universitar, cu cartiere „in” unde prețurile s-au menținut la cote relativ mai ridicate – precum amintitul Milano –. Dar este de la sine înțeles că și în aceste cazuri contextele „glocale” și politice, sociale și fiscale trebuie în orice caz să fie monitorizate în timp”.
Și acum ce se va întâmpla după pandemie sau PC?
„Scenariul – recunoaște Gaziano – s-a înrăutățit din păcate și cu siguranță nu numai pentru cărămida tricoloră având în vedere că peste tot în lume există întrebări despre viitorul pieței imobiliare”.
Lipsa de întreținere
Motivele performanței slabe și scăderea prețurilor sectorului imobiliar italian de-a lungul anilor sunt multe și sunt independente de Coronavirus. Începând, subliniază Ragaini, cu un factor important:
„Oferta de locuințe de vânzare este mai mult decât dublul cererii. Prin urmare, ca pe orice piață, dacă oferta depășește cererea, prețurile cu greu vor crește”.
În plus:
„Calitatea produsului este destul de slabă. Este suficient să spunem că 74 la sută din locuințe se încadrează în cele mai proaste trei clase energetice, G, F, E, în timp ce din 2021, cu excepția extinderilor, locuințe noi pot fi construite doar cu un consum de energie aproape zero, concept care depășește clasa A. mai mult: 60 la sută din clădirile rezidențiale nu îndeplinesc standardele „moderne” antiseismice, emise din 1970. Aceasta înseamnă că structural majoritatea clădirilor necesită intervenții substanțiale de întreținere”.
Ragaini adaugă din nou:
„Mai puțin de 2 la sută din casele din Italia au acoperire de asigurare împotriva riscurilor de catastrofe, ceea ce este paradoxal, deoarece a noastră este una dintre țările din lume cu cel mai mare risc seismic, hidrogeologic și de alunecare de teren. Aceasta a însemnat că, în fața cutremurelor, ploilor torențiale și a altor fenomene atmosferice care au avut loc de-a lungul deceniilor, în cadrele metalice s-au format crăpături și rugina, chiar și la nivelul fundației. Dar fără acoperire de asigurare au existat puține intervenții de restaurare. Dimpotrivă, casele necesită întreținere periodică, nu doar obișnuită, ci și extraordinară. Altfel se deteriorează și își pierd din valoare, la fel ca orice marfă, cum ar fi mașinile de exemplu».
Care sunt motivele acestei neglijențe?
„Venitul net mediu anual al familiilor italiene – răspunde Ragaini – este egal cu 31.393 de euro (sursa ISTAT) față de o cheltuială medie anuală de 30.852 de euro, din care 10.828 sunt investiți în casă, care corespunde în mare măsură ipotecii sau chiriei. Prin urmare, nu mai sunt multe resurse pentru a aduce îmbunătățiri „produsului de casă”».
Dar lucrurile vor trebui inevitabil să se schimbe, după cum subliniază directorul general adjunct al Băncii Generali:
„Italia, ca orice altă țară europeană, va trebui să reducă producția de dioxid de carbon cu 2050% până în 80 față de 1990 și cea mai mare parte a CO2 este produs de clădiri. De aici și numeroasele bonusuri fiscale recunoscute de Stat pentru eficiența energetică. Deci tendința va trebui inevitabil să meargă în această direcție».
Pe scurt, așa cum subliniază Ragaini:
«Mitul casei se estompează din ce în ce mai mult, atât în ceea ce privește investiția, cât și în sensul de siguranță pe care l-a transmis dintotdeauna proprietatea asupra unei proprietăți. O schimbare care este legată și de alți doi factori importanți precum mobilitatea locului de muncă și veniturile scăzute care caracterizează noile generații. Elemente suplimentare care duc la o trecere în revistă a paradigmei cumpărării unei case, sau investiției în imobiliare, ca moment central în calea vieții cuiva».
O companie nouă cu obiceiuri diferite
La o inspecție mai atentă, notează Gaziano, chiar înainte de Coronavirus, noile obiceiuri de vacanță, de la zboruri low-cost „low-cost” la fenomene de economie partajată precum Airbnb, au schimbat piața imobiliară.
„Criza economică care va urma blocării și scăderea asociată a PIB-ului - motivează directorul de investiții al SoldiExpert - poate să nu fie ușor de recuperat pe termen scurt; la urma urmei, nu ne-am revenit niciodată din criza din 2008. Pentru noile generații, asta ar putea însemna o creștere a expatriaților într-un cadru demografic care nu era deja orientat în cel mai bun mod. O populație din ce în ce mai în vârstă și inactivă, cu copii și nepoți cărora le este greu să găsească de lucru sau care primesc salarii mici sau venituri mici s-ar putea găsi din ce în ce mai mult în postura de „vânzător” decât de „cumpărător”.
Dacă unele tendințe erau deja în curs în „înainte de Coronavirus” (BC), Covid-19 a adus cu el altele noi. De exemplu, în căutarea unei noi locuințe, prezența unei terase sau a unei curți sau a unei grădini a căpătat o nouă importanță, moștenire a lunilor lungi de „carantină” în care cineva era forțat între pereții casei fără posibilitatea, dacă nu în cazuri rare, de a ieși și de a lua puțin aer.
În aprilie 2020, site-ul Casa.it a înregistrat o creștere accentuată a căutărilor de case de vacanță cu piscină sau grădină.
De la dosar mai departe Pandemia și provocările verzi ale timpului nostru, creat de Green City Network și Fundația pentru Dezvoltare Durabilă în parteneriat cu Ecomondo-Key Energy, apare un mod diferit de a privi locuințele, după Coronavirus. Pandemia, subliniază dosarul,
„a învățat importanța balcoanelor, teraselor, curților și grădinilor, inclusiv a grădinilor comunale, toate spațiile intermediare în general care pot juca roluri importante, și din punct de vedere al mediului, cu abordarea construcției verzi”.
O abordare care este legată de construcția de clădiri eco-durabile.
„Urgența Coronavirus – continuă dosarul în analiza sa – ne-a făcut să regândim și importanța spațiului urban, o structură urbană care asigură apropierea locuințelor de servicii, locuri de muncă și recreere, astfel încât să se reducă deplasările dintr-o zonă în zonă de oraşul şi naveta».
Evadare din orașe?
Există chiar și cei care, pornind de la presupuneri similare, merg până acolo încât profetizează un proces de lentă deurbanizare; un fel de evadare din metropolă pentru a merge și a locui la țară, așa cum a cântat Toto Cutugno în 1995, sau pur și simplu pentru a scăpa de haosul și riscurile marilor orașe.
Documentul explorează, de asemenea, această problemă în continuare Nimic nu va rămâne ca înainte - Italia după Coronavirus: gânduri pentru a înțelege cum se va schimba viitorul nostru, creat de Asociația Gianroberto Casaleggio, prezidat de Davide Casaleggio, și lansat la mijlocul lunii iunie 2020.
Studiul, care relatează cele zece schimbări ireversibile în viața oamenilor după apariția Coronavirusului, aliniază tot atâtea puncte asupra cărora, potrivit asociației, trebuie luate măsuri pentru relansarea țării.
Ei bine, schimbarea numărul 4 este definită astfel: „Mobilitate inteligentă: de la criza transportului public la deurbanizare”.
„Dacă realitățile aglomerate ale vieții urbane, precum transportul de masă - se arată în acest sens în document - sunt deosebit de sensibile la pandemii, este plauzibil ca în următorii ani să se înregistreze o redescoperire a suburbiilor, cu o deurbanizare clară a metropolă. Cei care vor să evadeze dintr-un oraș periculos și plin de viruși vor avea la dispoziție multe opțiuni. Noile tehnologii facilitează pentru companii să lucreze departe de megaorașe dense, iar impulsul suplimentar din cauza coronavirusului a făcut procesul și mai rapid, subliniind pericolele spațiilor urbane aglomerate atât pentru lucrători, cât și pentru cetățeni. În anii 16, companiile dedicau 11 metri pătrați de suprafață pentru fiecare angajat nou, un număr care a scăzut la 2000 metri pătrați la sfârșitul anilor 4,5 și la 2030 metri pătrați astăzi. În XNUMX, nu va mai fi loc pentru un angajat pentru că acel angajat va lucra de acasă”.
Experții Credit Suisse abordează, de asemenea, problema consecințelor Coronavirusului asupra orașelor în document Supertendințe. Impingerea pentru schimbare:
„Valurile de căldură, din ce în ce mai frecvente din cauza efectelor schimbărilor climatice, sunt mai intense în orașele mari, unde zgârie-norii, mașinile și drumurile asfaltate tind să rețină căldura. În plus, metropolele se confruntă cu provocări extraordinare în gestionarea pandemiilor, așa cum a demonstrat Covid-19. Prin urmare, orașele trebuie să devină mai inteligente pentru a gestiona eficient creșterea urbană și dificultățile rezultate, inclusiv protecția sănătății publice. În întreaga lume, planificatorii și rezidenții folosesc tehnologii bazate pe date, cum ar fi internetul obiectelor și inteligența artificială, pentru a îmbunătăți fluxurile de trafic, proiectarea și sistemele de gestionare a deșeurilor și a deșeurilor resurse de apă în „orașe inteligente”. Cu toate acestea, există încă multe obstacole cu care se confruntă orașele inteligente, inclusiv fragmentarea datelor, finanțarea și stocarea datelor și problemele de confidențialitate, potrivit unui blog Scientific American. Soluțiile inteligente de transport și mobilitate pot reduce aglomerația și îmbunătăți conectivitatea, precum și pot stimula creșterea economică prin asigurarea unui acces adecvat la orașe datorită apariției așa-numitelor economii de aglomerare.
În Franța, exemplificați prin Credit Suisse:
„Proiectul feroviar „Grand Paris Express” va îmbunătăți legăturile dintre suburbiile și cartierele în curs de dezvoltare ale Parisului și districtele de afaceri, centrele de cercetare și aeroporturi până în 2035. De exemplu, unui cercetător îi va lua doar 15 minute, în loc de 66, pentru a călători de la aeroportul Orly la campusul universitar Paris Saclay, potrivit site-ului Grand Paris Express.