

Amenințarea Brexit continuă să îngrijoreze Uniunea Europeană. Un scenariu complet nou căruia până în prezent încă nu știm cum să ne descurcăm. Este dificil de calculat posibilele repercusiuni asupra statelor membre individuale și pe întreg continentul. Conducătorii noștri încep așadar să se gândească la contramăsurile necesare pentru a preveni un posibil efect de contagiune, dar și la consecințele a posteriori care ar putea deriva din ieșirea Regatului Unit din UE.
BĂNCI: MERKEL-RENZI SPATTLE
În ultimele zile a devenit clar că una dintre temele centrale ale întrebării este întotdeauna aceeași: băncile. Până în prezent, Italia studiază un plan de recapitalizare a instituțiilor naționale de credit, care, totuși, se confruntă cu o opoziție clară din partea Germaniei.
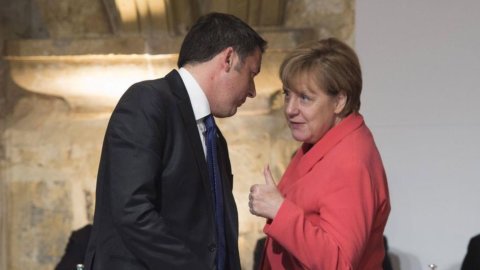
„Cred că anumite țări le-a fost acordată o anumită flexibilitate pentru a încuraja creșterea. Privind mai ales la Italia - a declarat cancelarul german Angela Merkel ca răspuns la o întrebare legată de posibilitatea de a acorda mai multă flexibilitate unor state membre și de a le permite să schimbe regulile în vigoare pentru sectorul bancar ca urmare a Brexit-ului - pot spune că am adoptat diverse soluții, dar nu putem rediscuta regulile sectorului bancar o dată la doi ani”.
Cuvinte peremptorii care au influențat doar puțin performanța titlurilor de valoare ale instituțiilor de credit italiene de pe Piazza Affari, încetinind oarecum încercarea de redresare a sectorului bancar, care în ultimele două sesiuni a încercat să ridice din nou capul după reducerile foarte grele. suferit în timpul celor două zile de tranzacționare din 24 și 25 iunie.
Declarațiile cancelarului au fost însă urmate de cele ale premierului italian Matteo Renzi care, în cadrul conferinței de presă desfășurate în marja ședinței Consiliului European privind Brexit, a răspuns prompt, necruțând nici măcar câteva „înțepături” la Merkel: „Italia nu cere să nu respecte regulile, ultima care să nu le respecte a fost Germania în 2003 pentru că Berlusconi, care este un om foarte generos, a permis-o”, a spus premierul. În prezent, a subliniat Renzi, problema „nu este pe ordinea de zi pentru că nu există nicio prevedere pentru modificarea regulilor existente” la bănci.
Totuși, premierul italian a reamintit că în trecut Germania a folosit aproximativ 247 de miliarde de euro pentru a-și salva băncile, în timp ce nici guvernul Berlusconi, nici guvernele ulterioare Monti și Letta nu au considerat că este potrivit să urmeze exemplul german.
„În această situație – a asigurat premierul – suntem în măsură să protejăm banii titularilor de cont și cetățenii. Nu există niciun risc pentru contribuabil și pentru cetățean. Această problemă nu este pe ordinea de zi, atitudinea tipică față de Brexit este să ne gândim la repercusiunile pentru Italia, dar noi - a adăugat el - vrem să schimbăm regulile politice ale jocului în UE, nu regulile bancare, vrem să vorbim a grădiniţelor, culturii şi inovaţiei şi nu numai a birocraţilor şi finanţatorilor».
Declarații nete care nu se reduc la o simplă ceartă între șefii de guvern, dar care, depășind caracterul dificil al subiectului, privesc probleme care ar putea afecta foarte mult viitorul cetățenilor europeni, italieni în primul rând.
REGULILE EUROPENE PRIVIND BANCI
Directiva BRRD (Bank Recovery and Resolution Directive) a intrat în vigoare la 1 ianuarie 2015 în țările Uniunii Europene, stabilind regulile generale de gestionare a crizelor bancare. Printre acestea se numără și așa-numitul bail-in, mecanismul de implicare a persoanelor private în salvarea instituțiilor bancare, care a devenit operațional la 1 ianuarie 2016.
BRRD atribuie băncilor centrale ale fiecărui stat (considerate „autorități de rezoluție”) puterea de a planifica, interveni și gestiona crizele bancare. Scopul principal al directivei este de a împiedica contribuabilii să „plătească” pentru a salva băncile individuale, prin ajutor de stat substanțial.
În trecutul recent (2008-2014), conform unei analize a BCE, statele europene ar fi cheltuit în jur de 800 de miliarde de euro pentru a evita prăbușirile bancare, crescându-și exponențial datoria publică. Pe baza cifrelor raportate de Eurostat vorbim de 250 de miliarde pentru Germania, 60 pentru Spania, 50 pentru Irlanda și Olanda, 40 pentru Grecia.
Italia reprezintă o excepție în peisajul comunitar folosind aproximativ 4 miliarde de bani publici, toți fiind deja rambursați. Cu scopul de a evita repetarea acestor situații, și risipirea banilor contribuabililor, BRRD are în vedere implicarea investitorilor privați.
La nivel practic, aceasta înseamnă că, atunci când o bancă este plasată în rezoluție, pentru a evita un faliment care ar putea pune în pericol deponenții și clienții, Banca Italiei are la dispoziție diverse „carduri”: vânzarea unei părți. a activului, transferul temporar al acestuia la o bancă punte sau transferul creditelor neperformante către un vehicul care gestionează lichidarea acestuia (cunoscut sub numele de bancă deteriorată). Ulterior se declanșează cauțiunea, care constă în implicarea persoanelor fizice, după următoarea ordine: în primă instanță, acționarii plătesc, apoi deținătorii de obligațiuni subordonate și creditorii chirografari. În sfârșit vine includerea depozitelor cu o sumă ce depășește 100 de mii de euro. În cazul în care toate acestea nu ar fi de ajuns, și numai după ce a fost implicat toți actorii de la fața locului, ar începe intervenția publică.
BĂNCI: NU ESTE NECESAR SĂ SCHIMBAȚI REGULILE
Intrarea în vigoare a Bail-in a provocat multă îngrijorare în întreaga Europă. Teama este că economisitorii vor plăti pentru „greșelile bancherilor”, suportând taxe pentru care nu au nicio responsabilitate. Temerile au crescut în mod evident din cauza Brexit-ului care ar putea avea repercusiuni grave asupra stabilității sistemelor bancare naționale, transformând spectrul bail-in în realitate.
Conflictul dintre Matteo Renzi și Angela Merkel provine tocmai din asta: din teama că în urma Brexit-ului vor apărea situații de urgență care forțează aplicarea noilor reguli.
În realitate, totuși, intrând în detaliile legislației europene - așa cum explică raportul CEPS (Centrul pentru Studii de Politică Europeană) al lui Stefano Micossi și alții dintre care FIRSTonline a contabilizat deja – „se dovedește că o interpretare mecanicistă a regulilor de recapire interna a creditorilor nu este singura interpretare posibilă.”
Într-adevăr, lectura care vede imposibilitatea furnizării de bani publici temporari înainte de aplicarea bail-in poate să nu fie în întregime corectă.
Când vorbim de ajutor de stat, este necesar să luăm ca referință articolul 107, alineatul 3, litera b, din Tratatul European. Acesta din urmă permite să se considere compatibilă cu dreptul european o intervenție publică implementată cu scopul de a remedia o tulburare gravă a economiei unui stat membru (iar Brexit ar putea fi văzut ca atare). Pentru ca ajutorul să fie posibil, însă, acesta nu trebuie să depășească ceea ce este strict necesar pentru a corecta eșecul pieței”, subliniază Ceps. Prin urmare, normele comunitare privind împărțirea sarcinilor pot fi anulate în cazul în care stabilitatea financiară este în pericol.
În sfârșit, trebuie menționat că directiva BRRD lasă și loc de flexibilitate, prin nefiind obligatorie bail-in „pentru ajutoarele temporare acordate băncilor solvabile efectuate în scopul recapitalizării preventive cu condiția ca aceasta să fie recunoscută de autoritățile de supraveghere”. .
Rezumând și dând un exemplu: în cazul în care apare o situație de urgență, nu ar fi nevoie să se schimbe regulile, așa cum susține Angela Merkel, dar ar fi suficient să exploatem regulile deja existente pentru a proteja echilibrul unei bănci. sistem national.




