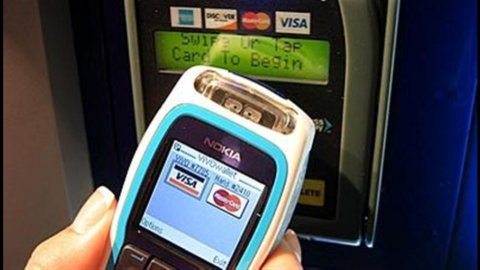
În urmă cu câteva săptămâni, președintele Confindustria a invocat limitarea utilizării numerarului printre măsurile care să permită relansarea economiei. 30 iulie ar fi putut fi ziua, mult așteptată de mulți jucători din sectorul bancar și telecomunicații, pentru dezvoltarea serviciilor de plată prin dispozitive mobile: așteptările par să fi fost dezamăgite. Banca Italiei a emis în sfârșit, după aproape un an de gestație, prevederea de implementare care trebuia să dezvolte acest sector, dar pare să fi fost mai atentă la reglementarea unui serviciu decât la deschiderea pieței.
Prevederea Via Nazionale este cea mai recentă piesă dintr-o serie de inovații de reglementare care trebuiau să liberalizeze sistemul de plăți. Totul a început de la Bruxelles, unde Comisia a creat mai întâi SEPA (Single Euro Payments Area) și apoi a emis directiva PSD (Directiva privind serviciile de plată, privind serviciile de plată). Italia a implementat PSD-ul prin decretul legislativ 11/2010, în care redactarea tuturor prevederilor de implementare a fost transmisă Bankitalia.
Prin urmare, Parlamentul a încredințat Băncii Italiei, în calitate de autoritate de reglementare sectorială, sarcina de a crea regulile care trebuiau să permită nașterea acestei noi piețe. Potențialii jucători în această cheie se așteptau la un impuls al difuzării instrumentelor de plată alternative celor tradiționale: operatorii de telefonie, comerțul cu amănuntul la scară largă, companiile municipale, asociațiile de comercianți, toți așteptând o prevedere care să creeze condițiile pentru intrarea lor în această cheie. piață nouă.
Dar chiar a fost liberalizat sectorul? Noua figură a Institutului de Plăți, introdusă de PSD, poate fi considerată într-adevăr un concurent al actualelor instituții financiare? Dispoziția Băncii Italiei ar fi trebuit să definească mai clar contextul de reglementare, în cadrul căruia noua figură a instituției de plată și-ar fi putut desfășura activitatea într-o manieră competitivă.
O oportunitate de a crea un cadru care să favorizeze intrarea de noi jucători, să crească concurența și, în cele din urmă, să creeze beneficii pentru consumatori, dar oportunitatea pare să fi fost, sperăm, doar amânată. După cum se poate citi din documentul de sinteză, dintre principalele observații primite în faza de consultare, elementele care ar fi putut asigura egalitatea în condiții de concurență au fost considerate nepertinente pentru măsura în cauză. Este cazul, pentru a numi doar câteva, al cererii de garantare a accesului egal la piață și la infrastructurile de plăți existente, gestionate de sistemul bancar; extinderea serviciilor de plată mobilă la toate tipurile de plată și nu doar la cele micro; de acces la Centrul de alarmă interbancar care vă permite să verificați fiabilitatea și nivelul de risc al clientului dumneavoastră.
Potrivit estimărilor Open Gate Italia, care în ultimele săptămâni a finalizat un studiu privind mPayment pentru Fundația Ugo Bordoni, piața din Italia ar putea valora în jur de 3 miliarde de euro în 2015 dar mai presus de toate ar putea aduce resurse uriașe în cassa statului. (aprox. 20 miliarde din apariția nedeclaraților și 10 miliarde din reducerea costurilor cash). Cifre interesante, nu doar in aceste vremuri in care fiecare stimul al dezvoltarii este pretios si care dau speranta ca prilejul va fi doar amanat pana cand autoritatile de reglementare isi vor interpreta din ce in ce mai mult rolul de promotori ai competitiei si nu de competitori.