


実際の指標
青の中を飛んでいる 青く塗られて、そこにいられて幸せだ。高地でのパフォーマンスを眺めていると、ドメニコ・モドゥーニョの素晴らしい歌の言葉が頭に浮かびます。米国経済。 とりわけ、1958 年のサンレモでの優勝曲は、当時ソ連との宇宙記録競争に参加していたアメリカでも大成功を収めました (犬のライカは 1957 年 XNUMX 月に軌道に乗りました)。
長い議論の末、 米国の成長 持続可能なペース、つまり中央銀行が設定した限度内でのインフレと両立するペースに到達する途中で、ソフトランディング(何事もなく減速)またはハードランディング(景気後退によるブレーキ)を経験していたであろうことがわかります。 それはすでに着陸しました 明らかに速度をあまり落とすことなく。実際、2023 年下半期の GDP は、(私たちヨーロッパ人にとっては)うらやましい平均 3,8% を記録し、年上半期に比べて加速しました。同時にインフレは低下した FRBが望む限り、エネルギーと食品を除いた個人消費デフレーターの主要指標においてさえも。
それはどこから来たの GDPを押し上げる?ほぼ半分から 消費者支出さらに、これは内需の 3 分の 2、公共支出の 5 分の 1 に相当し、消費と投資に均等に配分され、その発生率に応じて非住宅投資 (工場、機械、ソフトウェア、オフィス、航空機、商業センター) の 10 分の 1 に相当します。 ...)、残り 紙吹雪のように散らばる (私たちはカーニバルにいます!)。
消費の増加を促進したのは、何よりも 驚異的な機械が雇用を生み出す、また、の削減によって少し 貯蓄率。後者は2018年から19年の一般的な水準に比べて半分になったが、健康上の制限により多くの買い物ができなかった間に蓄積された宝のかなりの部分がまだ残っている。雇用はコロナ前よりも速いペースで増加しているが、パンデミックがなければ得られたであろう価値にはまだ達していない。
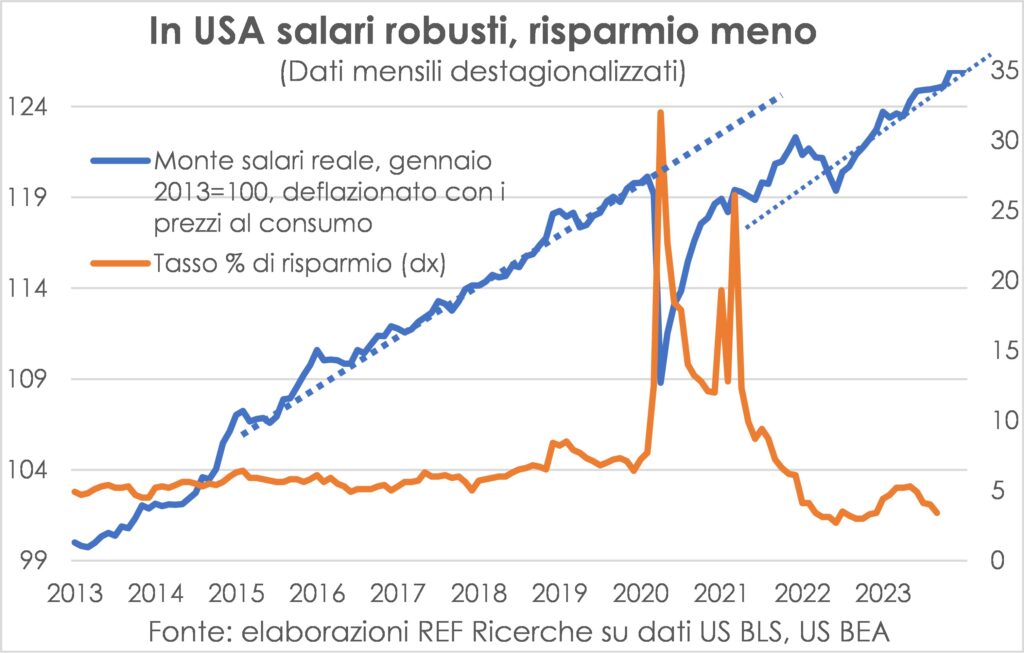
興味深いのは、1 月のダイナミクスはそのままで強烈なままであり、今後数か月も同じ状況が続くだろうということです。 欠員と失業の比率は依然として高い。これは、消費が星条旗の成長の原動力であり続けることを保証するものであり、また、依然として大幅な給与増加とインフレ率の低下のおかげで、実質賃金が再び増加し始めているためでもある。
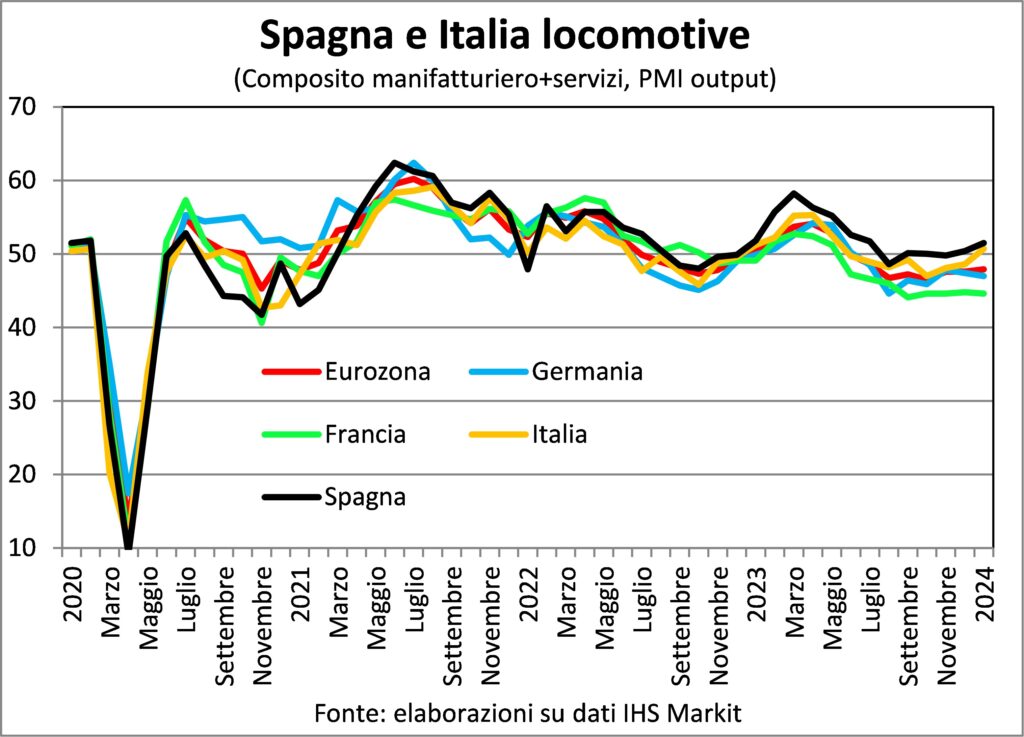
これらだけではありません 良い経済ニュース 少なくともあと 2024 週間あります。地理的レベル: アジア 中国 たとえ受注が引き続きほとんど力学を示さないとしても、インドは非常に急速なペースで再加速し、日本も第三次産業の活動と受注の確実な増加を記録し、回復に向けて再び釘を打った。ヨーロッパでは、フランスとドイツの継続的かつ顕著な弱体化に直面し、 イタリアとスペイン 鉱工業生産は減少傾向にあるにもかかわらず、依然として成長を続けています。
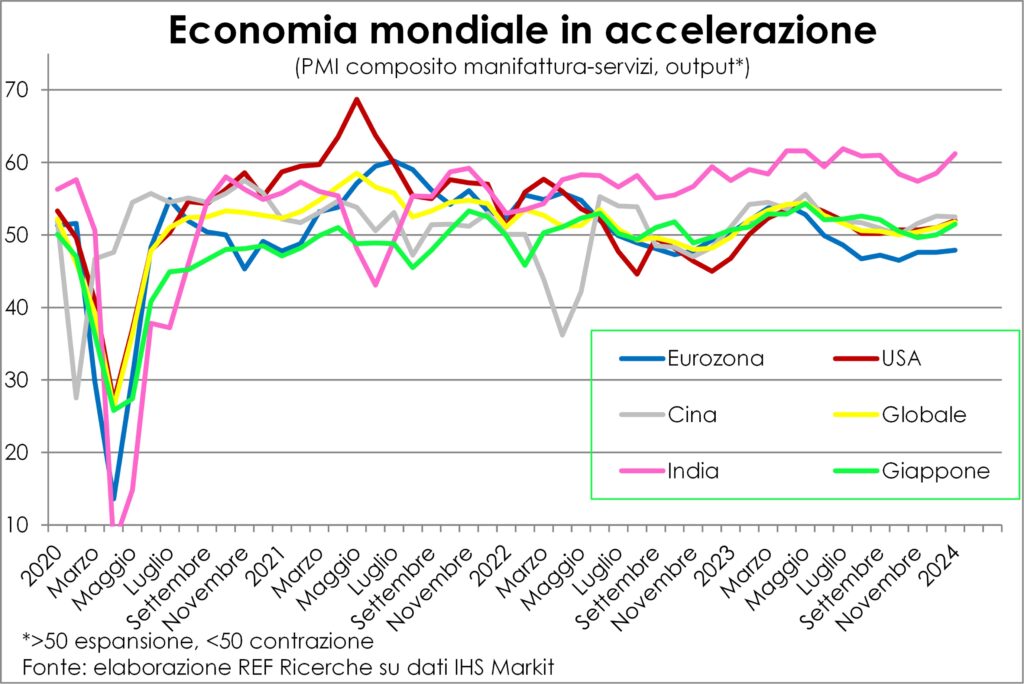
セクターレベル、世界レベルでは、 生産 サービス業と製造業の両方で改善しているが、受注に関しては工業部門が依然衰退しているため(ただし程度は低い)、第三次産業部門のみが拡大している。
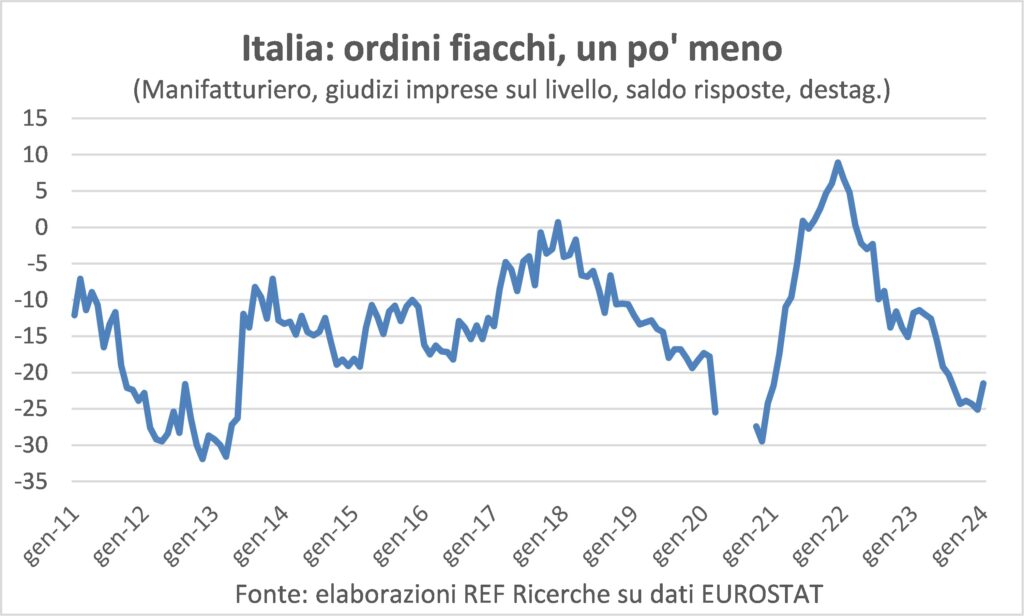
La 注文の不足実際、これはイタリアの製造会社が最も懸念していることです。格付けは1月に若干改善したが、依然として低迷が続いている。でも一度だけ イタリアは肺炎にならない ヨーロッパの他の地域が風邪をひいているとき。
要約すると、世界経済再活性化の兆候はより明白かつ広範囲に広がっている。 予想はさらに上方修正される、OECD と IMF による 2024 年初めの調整後。経済システムは、より高い金利の扱いに対してかなりの抵抗を示しており、不況の恐れは屋根裏部屋に送られる必要があります。サービス需要は雇用を支援し、コスト高に敏感な製造業や建設業の落ち込みを和らげることでセーフティネットを広げた。米国はインフレの低下に伴い高い成長を遂げています。期待が固まる ゴルディロックスにふさわしい2024年.
青く塗られた空を飛ぶ夢は、たとえ世界が広がっても続くことができる。 戦線 ウクライナからガザ、紅海まで。しかし、紅海に関しては、イランに対する紛争の拡大という地政学的なリスクは別として、経済レベルでの影響は軽微である。石油タンカーとコンテナはより長い航海を余儀なくされ、限られた期間では貨物輸送も困難になるだろう。料金はもう少しかかります。
インフレーション
La ディスインフレは続く。現在はコスト削減の効果が薄れつつあるため、そのペースはさらに遅くなっている 原材料 エネルギー、非石油、食料品。それらの減少は間接的な影響も及ぼし、それらを使用する企業が請求する価格表に影響を与えるでしょう。しかし、これらの影響は、サプライチェーンに沿って最終需要に向かい、産業から第三次産業に移行するにつれて薄まっていくことは明らかです。
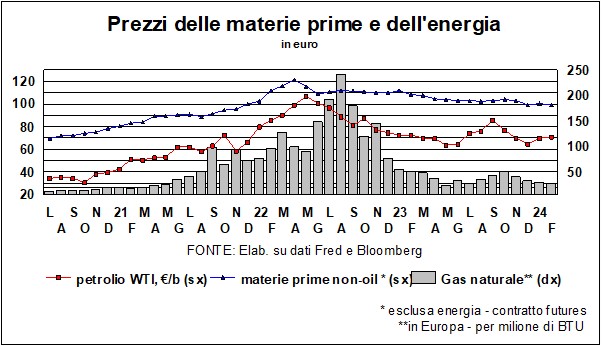
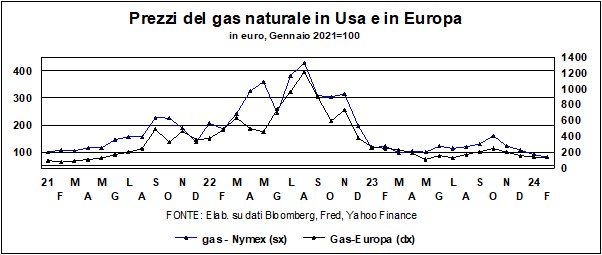
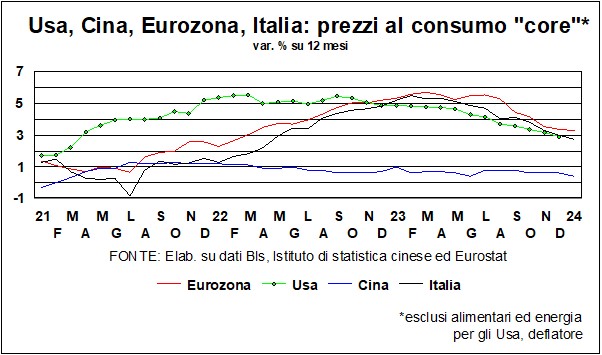
だからこそ 曲線 価格が観察されると、消費者物価の加速は最初に顕著であり、次に減速は顕著ではない 消費 。これらの中で、インフレの発生が残っているかどうかを理解するには、次の点に注目する必要があります。 「核の中の核」 これは住宅以外のサービスの消費者価格です。後者の製造コストは大きく構成されているため、 人件費賃金の傾向を監視することは、インフレの冷却が最終的にどこに向かうのか、ヒドラが中央銀行家、市場、国民を安心させるそのひだに従順に戻るのか、そして2年半前にどこから逃げ出したのかを理解する方法である。重要なのは労働コストとして理解される賃金と物価の間にあることを考慮したとしても 生産性ダイヤフラム。そうすれば、大胆な賃金ペースと緩やかな物価上昇を両立させることができる(またその逆、生産性の向上が低い場合には、生ぬるい賃金上昇でも物価上昇率を高く維持できる可能性がある)。
では、分析によって何が分かるのかというと、給与動向?中には何がありますか 米国 それぞれの対策のペースや強度が異なるとしても、確実に冷え込んでいます。何よりも 彼らは給与の提示を遅らせる、これらも最も急増したものですが、雇用者のストックのごく一部に関係するものです。もう一方の極端には、個人が得た報酬を追跡する賃金トラッカーがあり、2021月にはXNUMX年XNUMX月以来の最低値に下落しました。中央には時給があり、先月からはむしろ急激に増加しましたが、平均的な雇用構成と、悪天候により減少した週当たりの労働時間の影響を受ける。
'のユーロ圏 この大量の統計が本当に欠けています。人件費の動向は四半期ごとに記録され、このシリーズは 2023 年の夏に停止されます (過去 5,3 四半期比 XNUMX% 増加)。提示される賃金は鈍化しているが、どこでもというわけではなく、いずれにしても年間変動は最近到達したピークに近い。 イタリアでは契約上の賃金 事実上の賃金と比較すると、賃金は大きく異なり、動きも遅いが、Istatの最新データでは、契約上の賃金の支払いにより、2023年7,9月の指数が前年比+22%と急上昇していることは指摘する価値がある。行政部門の休日手当は、PA の給与の +4,5% を記録しました (ただし、これは 6,2 回限りです)。いずれにせよ、7,3月の産業界の賃金が+1%、金属加工が+XNUMX%、クレジットが+XNUMX%であることを考えると、契約賃金は静止しているわけではありません(それでも動きつつあります...)。インフレ率が XNUMX% を下回っているため、実質賃金は好調に推移しています…
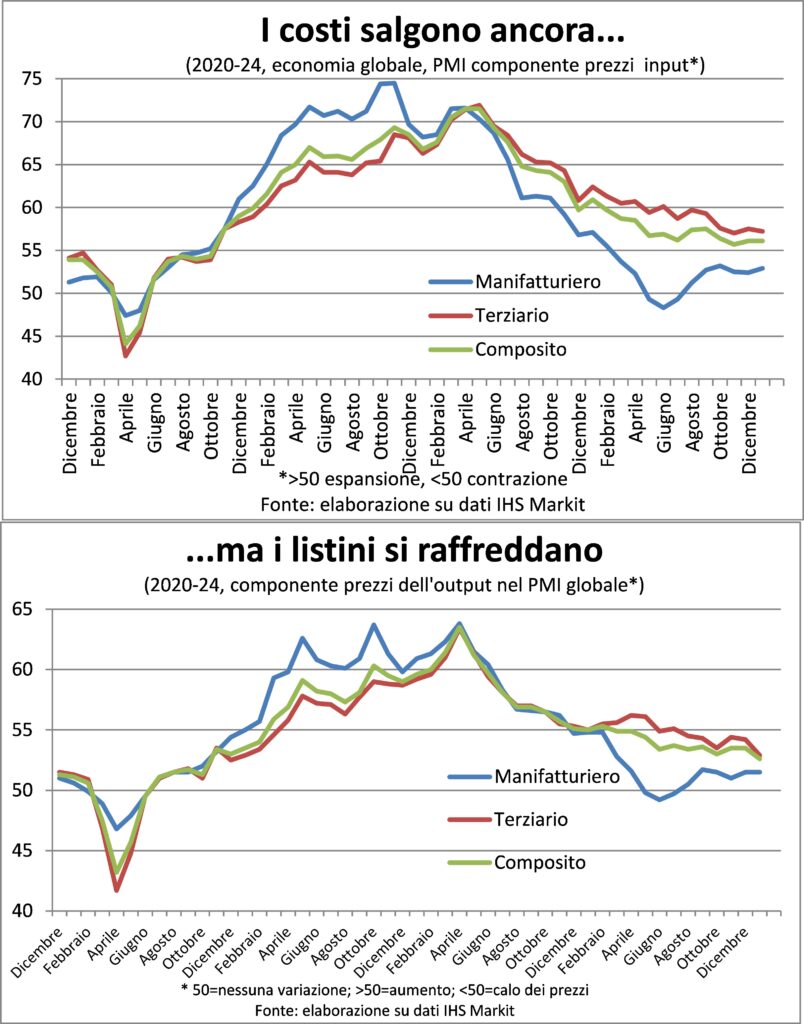
特殊なものから一般的なものまで、世界レベルでは次のことに注意する必要があります。 支払われた価格と請求された価格をめぐる緊張 しかし、多くの企業が紅海の危険な航行によるコストの増加を報告しているにもかかわらず、船は戻ってきています。 2000月に課せられた価格は52,6という63,5年2022月以来の最低水準に低下し、51,5年XNUMX月にはXNUMXでしたが、パンデミック前はXNUMXでした。しかし、当時はデフレの時代でした。
レートと通貨
I 金融市場 彼らは経済活動の安定についてどう考えるべきか本当に分かっていない。一方で彼らは、経済活動に関する良いニュースを喜んでいるはずだ。実体経済、利益を押し上げます。一方で、その良い知らせが自分たちを慰めてくれるのではないかと心配しています。 中央銀行 –主にFRBが – 望ましい金融緩和政策を延期しました。そして、ある場合には一方の有病率、またある場合には他方の有病率によって、割合の変動が説明されます。しかし、市場はメリットとデメリットを比較検討した上で、 経済の安定を歓迎する: 成長があれば、「他のすべてのものはあなたに与えられます」(マタイ、6,33)。
しかし、この保有は金融政策に別の問題を引き起こします。とよく言われてきましたが、 制限的な操作 主要金利(これも中央銀行が保有する有価証券の更新停止に関連した流動性の枯渇によって引き起こされた)に関する影響は、大西洋の両側で、 戦後の最も激しくて急速な時期。実際、この 24 か月の間に金利は FRB で 5 ポイント以上、ECB で 4,5 ポイント上昇し、現在の水準はそれぞれ 5,3% (FRB) と 4,5% (ECB) となりました。非常に低い水準からスタートしたと言われるかもしれませんが、到達した水準は過去30年間の平均と比較すると、 FRBは そして最後の24は ECB (1999年に誕生したばかり)は、それぞれ2,5%と1,6%減少しました。この規模の打撃は予想できたかもしれない 経済の急激な減速につながっていただろう その後観察されたものよりも。ここには、の動きとの類似点があります。 私が変更され: 切り下げと切り上げ –そしてこれはしばらくの間行われてきた観察です – 以前よりも影響が少なくなっている 競争力とインフレ:価格以外の競争力要因がより重要視されるようになり、グローバル化により価格への影響が鈍化しました。さて、金利と経済の話に戻りましょう。
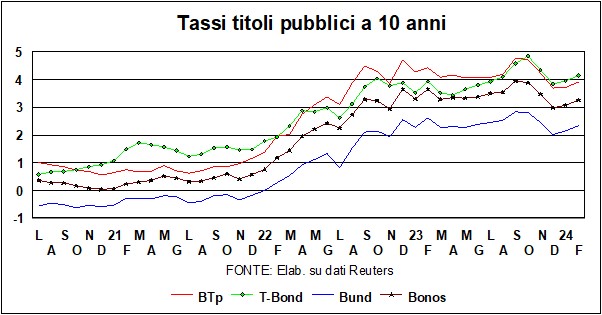
金利の影響を弱める要因 景気循環のこの転換点における経済活動に関しては、少なくとも 2 つの要因が存在します。1 つは、これは新しいことではありませんが、銀行が企業に信用を供給する特権をますます失っていることです。これらにも、 他の資金源、リスク資本(証券取引所 - さまざまな下落がある -)から、 ベンチャー 資本, crowdfunding そして他のさまざまな悪魔のような フィンテック…)。銀行が企業向け融資に占める割合が低いのは偶然ではありません。 アメリカ – 経済は利上げをより容易に回避した。
2 番目の要因は、雇用の増加、ヨーロッパでもアメリカでも。逆説的ですが、グローバリゼーション、テレマティクス、そして最後に人工知能に関連した雇用喪失についての思慮深い警告が増えれば増えるほど、雇用の増加を慰める統計が大量に生み出されました。この歓迎の理由はまだ完全には明らかではありませんが、それが一定の役割を果たしたのは確かです サービスの重要性が高まるこれらは構造的に労働集約的であり、パンデミックによる閉鎖の後、より急速に成長しました。
そうは言っても、FRBとECBは何をするのでしょうか? さらなる利上げの可能性は今や排除できる (ただし、別の中央銀行であるオーストラリア準備銀行は、主要金利を4,5%と確認したばかりだが、将来の利上げの可能性を排除するつもりはないと述べた)。そして、日本銀行はこれまで一度も値上げをしたことがないので、回復する必要がある…過去の貨幣コストの上昇はまだその効果をすべて発揮していない(ノーベル賞の有名な表現によれば、金融政策行為)優勝者のミルトン・フリードマン氏は、遅延が「長く、変動しやすい」ため)、したがって、窓口に留まって(引き金に指を掛けたまま?)待つ方が良いでしょう。 今年の後半には何かが(下向きに)動く可能性が非常に高い。 それ イタリア の良好なパフォーマンスからわかるように、その恩恵を受けることができます。 広がる.
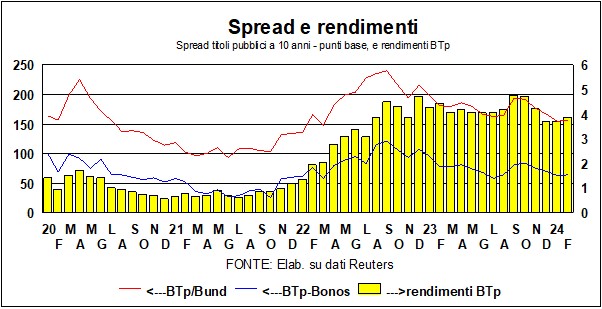
一方、金利と Qt とは別に、金融政策の姿勢が問題であると考える理由があります (定量的な締め付け)、 経済を必要以上に減速させていませんか?と文句を言う人もいますが、 ECBの銀行預金金利は4%で、金融機関の業務遂行を奨励していない、それはお金を貸すことです。企業はその資金をECBに預けるだけで4%の利益が得られるのに、なぜわざわざ企業に資金を提供する必要があるのか。 リスクゼロで?反論というのは、 企業への融資の平均金利は4%を超えています、そしてそれは リスクもゼロ。企業の金利にはすでにリスクプレミアムが組み込まれているという意味で、 総合的には、リスクはゼロと言えます。問題は信用と総需要に依存する信用需要にある。経済が改善し、企業が融資を求めれば、銀行がその仕事をすべきではない理由がわかりません。
ザ 高い料金、予想通り、犠牲者を出します 特に建設における資産価値の低下。この問題は商業ビルにとって特に深刻で、米国で始まった懸念は欧州の一部の施設にも広がっている。そして、中国の不動産危機からの波及効果もある。中国の不動産は現金を調達するために他国への投資を売却しなければならないため、ヨーロッパと米国の価値にさらなる下押し圧力がかかるだろう。 しかし、これは典型的な危機ではありません サブプライム: 中央銀行はこれらの問題に対処する方法を知っています。
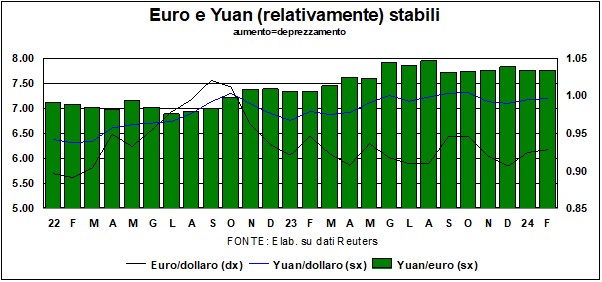
Il ドル 対ユーロでは、数か月間休んでいた1,05〜1,10の範囲内で上昇した。アメリカ経済本来の強さが支えとなり、かつてのユーロ圏の機関車であるドイツの弱さがユーロを抑制している。そこには 中国のコイン16月には2022年初頭のレベルと比較してXNUMX%(対米ドル)の下落を記録したが、若干上昇したが、相当な競争力/価格マージン、つまり必要なマージンを維持している。彼の 対米貿易黒字は最低水準に低下 長年にわたって(そしてメキシコに代わって米国への主要供給者の役割を失った)。
I 株式市場アメリカ経済のように、 彼らは本当に着陸したくないのです。 S&P500 は 5000 という記録的な水準にあり、ほぼどこでも (MSCI ワールド指数も参照) 株式市場は上昇しています。 史上最高;日本の日経平均株価ですら、5年1989月の高値からわずかXNUMX%しか離れていない(時間がかかった!)。泡の匂いはありますか?私たちは長い間その匂いを嗅ぎ続けてきましたが、事実は私たちが間違っていることを証明しました...しかし彼らはそれが間違っていることを証明していません 勧告 ~に一位を与える アクション 貯蓄者と投資家の常緑樹の庭園で。




