Comprendre l’investissement de valeur et de croissance
Le concept académique d'investissement « valeur » et « croissance » a été introduit par Eugene Fama et Kenneth French dans leur article de 1992 Three-Factor Model.1, qui visait à expliquer les rendements des investissements à long terme supérieurs à la moyenne du marché. Dans leur modèle, les valeurs « Value » se caractérisent par un faible ratio prix à réserver et ont souvent d'autres attributs, tels que des dividendes élevés et de faibles ratios prix-gagner, qui indiquent que les actions se négocient à un prix inférieur à leurs actifs ou à leurs bénéfices. Ces titres sont considérés comme sous-évalués par rapport à leur valeur intrinsèque et réelle. En revanche, les titres « Croissance » sont généralement associés à des rapports prix à réserver plus élevé, à des ratios prix-gagner plus élevés et avec des rendements de dividendes faibles, voire nuls, car ils sont perçus comme des actions présentant un fort potentiel de croissance des bénéfices.
Mais dans la pratique, les distinctions sont parfois difficiles.
Actions de croissance
Les actions de croissance ont tendance à augmenter leurs ventes et leurs bénéfices à un rythme plus rapide que les actions de valeur. Généralement, elles opèrent dans des secteurs bénéficiant d’une forte croissance et sont souvent plus jeunes, innovantes et dynamiques. L’innovation, aussi imprévisible soit-elle, peut conduire à une croissance substantielle des bénéfices, permettant à ces entreprises de bien performer même dans des conditions économiques variables. Les actions de croissance réinvestissent généralement leurs bénéfices dans la recherche et le développement pour soutenir la croissance, plutôt que de verser des dividendes. On les retrouve principalement dans les secteurs liés à la technologie, aux biens de consommation discrétionnaire et aux services de communication.
Les actions de croissance sont généralement plus volatiles que les actions de valeur, car des attentes de croissance élevées peuvent entraîner d'importantes fluctuations de prix en fonction des performances de l'entreprise et du sentiment général du marché. Il n’est pas rare que les actions de croissance subissent des baisses significatives si l’entreprise ne parvient pas à répondre à ses élevées attentes de croissance.
Les actions de croissance sont généralement plus sensibles aux variations des taux d’intérêt, car leur valeur provient en grande partie de flux de trésorerie à plus long terme. Une hausse des taux d’intérêt a donc un impact négatif plus important sur la valeur actuelle de ces flux de trésorerie futurs, ayant ainsi un impact plus important sur les cours des valeurs de croissance. En revanche, les flux de trésorerie des actions Value sont généralement répartis plus uniformément dans le temps et sont donc moins affectés négativement par les variations des taux d’intérêt.
Actions de valeur
L’investissement axé sur la valeur se concentre sur l’identification des sociétés dont le cours des actions est « sous-évalué », car les traders supposent que le marché n’a pas encore reconnu leur pleine « valeur intrinsèque », qui fait référence à une valeur basée sur une analyse fondamentale plutôt que sur le prix actuel du marché. Les actions de valeur sont souvent des sociétés bien établies sur le marché, dotées d'une situation financière solide, d'un modèle économique stable et d'un flux de trésorerie stable, mais elles ont tendance à être moins innovantes et plus négligées par le marché que les actions de croissance. De nombreuses actions de valeur appartiennent à des secteurs cycliques, ce qui signifie que leur performance a tendance à être liée au cycle économique et qu'elles se comportent généralement bien lors des reprises économiques. On les retrouve généralement dans des secteurs plus matures, tels que la finance, la santé, l’industrie et l’énergie.
Introduit par des investisseurs tels que Benjamin Graham et son élève Warren Buffett, le Valeur d'investissement Cela implique souvent une approche à contre-courant, dans la mesure où les investisseurs axés sur la valeur ont tendance à acheter des actions lorsqu'elles ne sont plus appréciées par le marché.
Les actions de valeur ont historiquement montré moins de volatilité des prix que les actions de croissance et génèrent souvent de bons flux de trésorerie, afin de soutenir leurs dividendes plus élevés.
Valeur vs croissance : une perspective historique
MSCI World Value vs Indice MSCI World Growth (31/12/1974 au 31/12/2010)
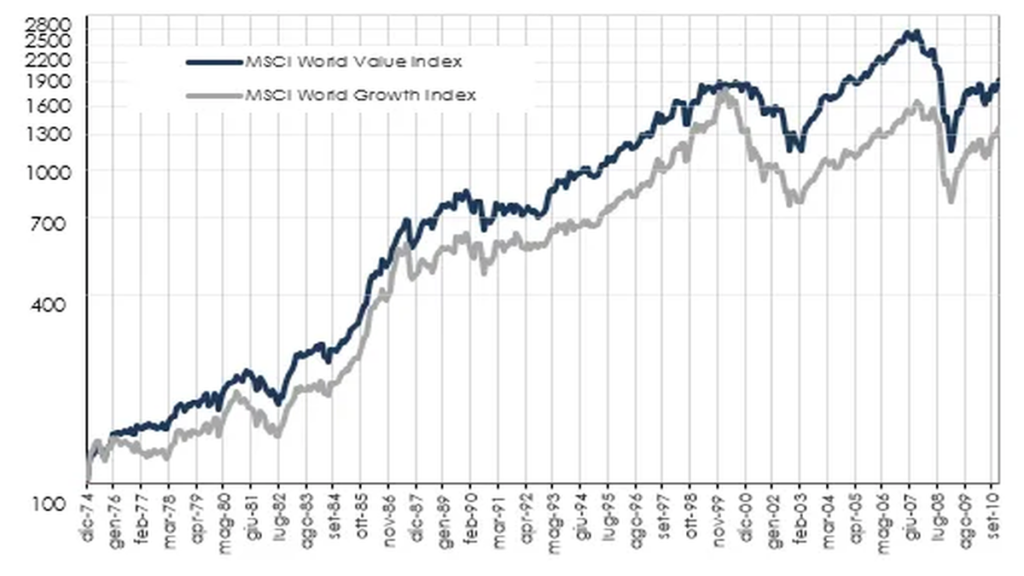
Les actions de valeur ont un long historique de surperformance sur une base cumulative, depuis les années 70 jusqu’à la crise financière mondiale.
MSCI World Value vs MSCI World Growth (du 31/12/2010 au 31/05/2024)
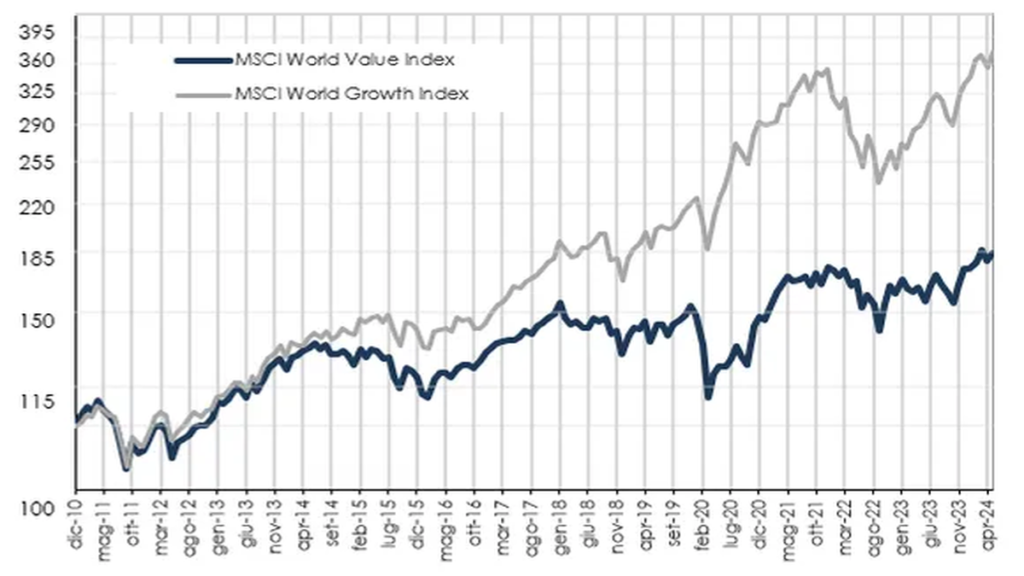
Depuis lors, cependant, le style d'investissement de croissance a prévalu, alors que la crise financière mondiale a inauguré une ère de stagnation séculaire, qui a grandement favorisé les actions de croissance : dans un monde où la croissance économique était faible, les investisseurs préféraient les quelques entreprises qui offraient de bons bénéfices. croissance. À une exception près en 2022, les actions de croissance ont prospéré, tandis que les actions de valeur ont pris du retard.
La valeur et la croissance sont caractérisées par des moteurs séculaires très différents. Les actions de valeur ont tendance à prospérer lorsque l’inflation est élevée, la croissance économique est forte et les taux d’intérêt sont élevés. En revanche, les actions de croissance surperforment souvent lorsque l’inflation est faible, la croissance économique est relativement faible et les taux sont bas et en baisse.
Équilibrer valeur et croissance
Alors que les valeurs de croissance sont devenues de plus en plus populaires ces dernières années, parier uniquement sur la croissance à tout prix comporte des risques. Les investisseurs doivent également tenir compte des valorisations des actions de croissance et déterminer si la rentabilité attendue est réalisable dans un délai raisonnable.
Les actions de croissance bénéficient encore aujourd’hui d’une prime élevée. Fin mai 2024, l'indice MSCI World Growth s'échangeait à 30 fois ses bénéfices actuels, soit le double du multiple de 14,6 de l'indice Value, mais l'année dernière, il a enregistré une croissance des bénéfices de 9 % contre un dérisoire 1 % de l'indice Value.
Une dernière remarque : la distinction entre les investissements de valeur et de croissance n'est parfois pas utile. Warren Buffett a qualifié cela, à juste titre, de « pensée floue ». Il a dit à juste titre : « La croissance est toujours une composante du calcul de la valeur, une variable dont l’importance peut varier de négligeable à énorme et dont l’impact peut être à la fois négatif et positif. » Il a ajouté : « Le terme même « investissement de valeur » est redondant. Qu'est-ce qu'un « investissement », sinon le fait de rechercher une valeur au moins suffisante pour justifier le montant payé ?
En fin de compte, une approche équilibrée qui prend en compte à la fois les opportunités de valeur et de croissance peut aider les investisseurs à s’adapter aux conditions changeantes du marché et à atteindre leurs objectifs financiers à long terme.
1 Fama, EF et French, KR (1993). Facteurs de risque courants dans les rendements des actions et des obligations. Journal d'économie financière, 33 (1) 3-56