

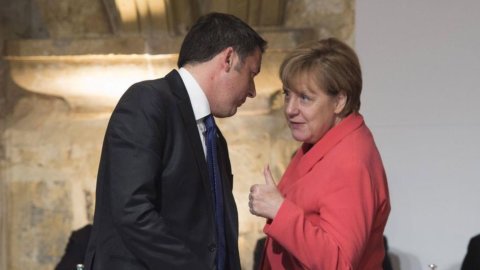
Die Brexit-Bedrohung beunruhigt die Europäische Union weiterhin. Ein völlig neues Szenario, mit dem wir bis heute nicht umgehen können. Die möglichen Auswirkungen auf einzelne Mitgliedstaaten und den gesamten Kontinent sind schwer abzuschätzen. Unsere Machthaber beginnen daher, über die notwendigen Gegenmaßnahmen nachzudenken, um einen möglichen Ansteckungseffekt zu verhindern, aber auch über die nachträglichen Konsequenzen, die sich aus dem Austritt des Vereinigten Königreichs aus der EU ergeben könnten.
BANKEN: DER MERKEL-RENZI-SPATTLE
In den letzten Tagen wurde deutlich, dass eines der zentralen Themen der Frage immer dasselbe ist: die Banken. Italien prüft derzeit einen Plan zur Rekapitalisierung nationaler Kreditinstitute, der jedoch auf deutlichen Widerstand Deutschlands stößt.
„Ich glaube, dass bestimmten Ländern eine gewisse Flexibilität eingeräumt wurde, um das Wachstum zu fördern. Wenn ich vor allem auf Italien schaue – antwortete die deutsche Bundeskanzlerin Angela Merkel auf eine Frage nach der Möglichkeit, einigen Mitgliedstaaten mehr Flexibilität zu gewähren und ihnen zu erlauben, die für den Bankensektor geltenden Regeln infolge des Brexits zu ändern – kann ich sagen dass wir verschiedene Lösungen angenommen haben, aber wir können die Regeln des Bankensektors nicht alle zwei Jahre neu diskutieren.“
Eindringliche Worte, die die Wertentwicklung der Wertpapiere italienischer Kreditinstitute auf der Piazza Affari nur geringfügig beeinflussten, bremsten etwas den Erholungsversuch des Bankensektors, der in den letzten beiden Sitzungen nach den sehr starken Kürzungen wieder versuchte, den Kopf zu heben während der beiden Handelstage vom 24. und 25. Juni erlitten.
Den Äußerungen der Kanzlerin folgten jedoch die des italienischen Ministerpräsidenten Matteo Renzi, der auf der Pressekonferenz am Rande der Sitzung des Europäischen Rates zum Brexit prompt reagierte und nicht einmal mit „Vorwürfen“ scheute Merkel: „Italien verlangt nicht, die Regeln nicht zu respektieren, das letzte Land, das sie nicht respektiert hat, war 2003 Deutschland, weil Berlusconi, der ein sehr großzügiger Mann ist, es zugelassen hat“, sagte die Ministerpräsidentin. Derzeit, betonte Renzi, stehe das Thema „nicht auf der Tagesordnung, da es keine Möglichkeit gebe, die bestehenden Regeln“ für Banken zu ändern.
Allerdings erinnerte der italienische Ministerpräsident daran, dass Deutschland in der Vergangenheit rund 247 Milliarden Euro zur Rettung seiner Banken ausgegeben habe, während weder die Berlusconi-Regierung noch die nachfolgenden Monti- und Letta-Regierungen es für angemessen gehalten hätten, dem deutschen Beispiel zu folgen.
„In dieser Situation – beruhigte der Premierminister – sind wir in der Lage, das Geld der Kontoinhaber und Bürger zu schützen.“ Für den Steuerzahler und den Bürger besteht kein Risiko. Dieses Thema steht nicht auf der Tagesordnung, die typische Einstellung zum Brexit besteht darin, über die Auswirkungen für Italien nachzudenken, aber wir – fügte er hinzu – wollen die politischen Spielregeln in der EU ändern, nicht die Bankenregeln, wir wollen reden von Kindergärten, Kultur und Innovation und nicht nur von Bürokraten und Finanziers».
Netto-Erklärungen, die sich nicht auf einen einfachen Streit zwischen Regierungschefs beschränken, sondern die trotz der schwierigen Natur des Themas Themen betreffen, die die Zukunft der europäischen Bürger, allen voran der Italiener, stark beeinflussen könnten.
DIE EUROPÄISCHEN REGELN FÜR BANKEN
Die BRRD-Richtlinie (Bank Recovery and Resolution Directive) trat am 1. Januar 2015 in den Ländern der Europäischen Union in Kraft und legt die allgemeinen Regeln für die Bewältigung von Bankenkrisen fest. Dazu gehört das sogenannte Bail-in, der Mechanismus zur Beteiligung von Privatpersonen an der Rettung von Bankinstituten, der am 1. Januar 2016 in Kraft trat.
Die BRRD schreibt den Zentralbanken jedes einzelnen Staates (die als „Abwicklungsbehörden“ gelten) die Befugnis zu, Bankenkrisen zu planen, einzugreifen und zu bewältigen. Der Hauptzweck der Richtlinie besteht darin, zu verhindern, dass Steuerzahler durch erhebliche staatliche Beihilfen „zahlen“, um einzelne Banken zu retten.
In der jüngeren Vergangenheit (2008–2014) hätten die europäischen Staaten laut einer Analyse der EZB rund 800 Milliarden Euro ausgegeben, um Bankencrashs zu vermeiden, und damit ihre Staatsverschuldung exponentiell erhöht. Basierend auf den Zahlen von Eurostat sprechen wir von etwa 250 Milliarden für Deutschland, 60 für Spanien, 50 für Irland und die Niederlande, 40 für Griechenland.
Italien stellt in der Gemeinschaft eine Ausnahme dar und verfügt über rund 4 Milliarden öffentliche Gelder, die bereits vollständig zurückgezahlt wurden. Um die Wiederholung dieser Situationen und die Verschwendung von Steuergeldern zu vermeiden, sieht die BRRD die Einbindung privater Investoren vor.
Auf praktischer Ebene bedeutet dies, dass der Bank von Italien bei der Abwicklung einer Bank verschiedene „Karten“ zur Verfügung stehen, um einen Konkurs zu vermeiden, der Einleger und Kunden gefährden könnte: den Verkauf eines Teils des Vermögenswerts, seine vorübergehende Übertragung an eine Brückenbank oder die Übertragung der notleidenden Kredite an ein Vehikel, das seine Liquidation verwaltet (sogenannte Bad Bank). Anschließend wird das Bail-in ausgelöst, das darin besteht, Privatpersonen nach folgender Reihenfolge einzubeziehen: Zuerst zahlen die Aktionäre, dann die Inhaber nachrangiger Anleihen und ungesicherte Gläubiger. Schließlich werden auch Einlagen mit einer Höhe von mehr als 100 Euro berücksichtigt. Für den Fall, dass all dies nicht ausreichen würde, würde die öffentliche Intervention erst nach Einbindung aller Akteure vor Ort beginnen.
BANKEN: KEINE NOTWENDIGKEIT, DIE REGELN ZU ÄNDERN
Das Inkrafttreten des Bail-in hat in ganz Europa große Besorgnis ausgelöst. Es besteht die Befürchtung, dass die Sparer für „die Fehler der Banker“ zahlen und Kosten auf sich nehmen, für die sie keine Verantwortung tragen. Offensichtlich sind durch den Brexit die Befürchtungen gewachsen, dass er schwerwiegende Auswirkungen auf die Stabilität der nationalen Bankensysteme haben könnte und das Bail-in-Gespenst zur Realität werden lässt.
Der Konflikt zwischen Matteo Renzi und Angela Merkel hat seinen Ursprung genau darin: in der Angst, dass es nach dem Brexit zu Notsituationen kommt, die die Anwendung der neuen Regeln erzwingen.
In Wirklichkeit geht es jedoch um die Einzelheiten der europäischen Gesetzgebung – wie der CEPS-Bericht (Centre for European Policy Studies) von Stefano Micossi und anderen auf FIRSTonline erläutert hat bereits abgerechnet – „Es stellt sich heraus, dass eine mechanistische Interpretation der Gläubiger-Bail-in-Regeln nicht die einzig mögliche Interpretation ist.“
Tatsächlich ist die Lesart, dass es unmöglich sei, vor der Anwendung des Bail-in vorübergehend öffentliche Gelder bereitzustellen, möglicherweise nicht ganz richtig.
Wenn von staatlichen Beihilfen die Rede ist, muss auf Artikel 107 Absatz 3 Buchstabe b des Europäischen Vertrags zurückgegriffen werden. Letzteres ermöglicht es, eine staatliche Intervention, die mit dem Ziel durchgeführt wird, eine schwerwiegende Störung in der Wirtschaft eines Mitgliedstaats zu beheben (und der Brexit könnte als solche angesehen werden), als mit europäischem Recht vereinbar anzusehen. Damit Hilfe möglich sei, dürfe sie jedoch nicht „über das zur Korrektur des Marktversagens unbedingt Notwendige hinausgehen“, betont Ceps. Die Gemeinschaftsregeln zur Lastenteilung können daher außer Kraft gesetzt werden, wenn die Finanzstabilität gefährdet ist.
Abschließend ist darauf hinzuweisen, dass die BRRD-Richtlinie auch Spielraum für Flexibilität lässt, indem sie das Bail-in „für vorübergehende Hilfen an zahlungsfähige Banken zum Zweck der vorsorglichen Rekapitalisierung unter der Voraussetzung ihrer Anerkennung durch die Aufsichtsbehörden“ nicht verpflichtend vorschreibt. .
Um es zusammenzufassen und ein Beispiel zu nennen: Im Falle einer Notsituation wäre es nicht notwendig, die Regeln zu ändern, wie Angela Merkel argumentiert, sondern es würde ausreichen, die bereits bestehenden Regeln auszunutzen, um das Gleichgewicht einer Bank zu sichern System national.




