


ECHTE INDIKATOREN
Einigkeit ist Stärke. Auch in einem Orchester oder Chor: a größere Belegschaft aggiunge Kraft und Farbe beim Klang. Aus diesem Grund sah Gustav Mahler in der siebten Symphonie die Verwendung von tausend Elementen voraus. Das Gleiche passiert in der Ökonomie: die sektorale und territoriale Kohärenz erhöht die Geschwindigkeit in Fahrtrichtung, hoffentlich nach oben.
Und aus einem weiteren Grund zu dem offensichtlichen Grund des populären Sprichworts, das im Incipit verwendet wird: Die größere produktive Aktivität eines Sektors oder eines Territoriums führt zu einem höheren Einkommen und einer größeren Nachfrage für sie, was es wird auf andere Branchen und andere Orte übertragen, was Aktivität, Einkommen und Nachfrage ankurbelt es prallt zurück und verstärkt den ersten Impuls. In Wirklichkeit ist das Spiel der Nachhallungen und Referenzen multidirektional. Ein bisschen wie das, was man beobachtet Wellenbewegung im Giudecca-Kanal in Venedig, verursacht durch die Durchfahrt von Motorbooten, deren Kielwasser an den Ufern abprallt und zurückkommt, wobei es sich auf viele Arten und Verse verflechtet und eine einzigartige Turbulenz erzeugt.
All dies bedeutet, dass, wenn sich der Aufschwung im geografischen und produktiven Raum ausdehnt, eindeutliche Beschleunigung. Und genau das passiert jetzt weltweit. Tatsächlich ist die Die Fertigung fügte ihren Antrieb hinzu zu dem von Tertiär- was in den letzten zwei Jahren der Fall war Das Schicksal der Erholung nach dem Lockdown hat Bestand, dank der Wiederbelebung der Nachfrage nach Reisen und allen gesellschaftlichen Aktivitäten, die fortgesetzt wurden Pharmakologischer Schlaf um größere Infektionen in den Monaten zu vermeiden, in denen SARS-CoV-2 wütete.
Unterdessen litt der industrielle Wandel die drei gleichzeitigen Schüsse vom Verschwinden von zwanghafter Kauf von Waren (besonders für das Haus), wenn man nicht anders ausgeben könnte, von Energieschock und der Aufstieg von Zinsen. Tatsächlich ist die Fertigung energieintensiver und wird stärker von der Bequemlichkeit von Schuldenkäufen beeinflusst, da es sich sowohl bei langlebigen Konsumgütern als auch bei Instrumentengütern (Unternehmensinvestitionen) um erhebliche Kosten handelt.
Obwohl viele daran zweifelten Tauziehen (wie das Lancet im Juli 2023 titelte) der tertiäre Sektor gewonnen hätte und die Wirtschaft daher keine Rezession erlebt hätte, ist genau das, was passiert. Seit drei Monaten beginnt die Industrieproduktion wieder zu steigen, und wenn es am Anfang wie der Sprung einer toten Katze aussah, ist es jetzt klar, dass es so ist neue aufsteigende zyklische Phase, mit anhaltender Beschleunigung und der Produktionskomponente des PMI auf dem höchsten Stand seit Juni 2022, während die Auftragskomponente den höchsten Stand seit Mai dieses Jahres erreicht hat. Und da sind verschiedene Erklärungen davon: i Energiepreise sind viel von den Gipfeln heruntergekommen, dieüberschüssiger Lagerbestand im Vergleich zur Nachfrage wurde reduziert und desto größer Kosten des Geldes ist in die normale Berechnung der Bequemlichkeit von Familien und Unternehmen eingegangen. Darüber hinaus ist die Industriepolitik drängen darauf, die digitale und grüne Revolution anzunehmen und die Geographie internationaler Abhängigkeiten im Namen von zu verändern Freundeshoring. Was, um Carl von Clausewitz zu paraphrasieren, das ist Fortsetzung des Handelskrieges mit anderen Mitteln.
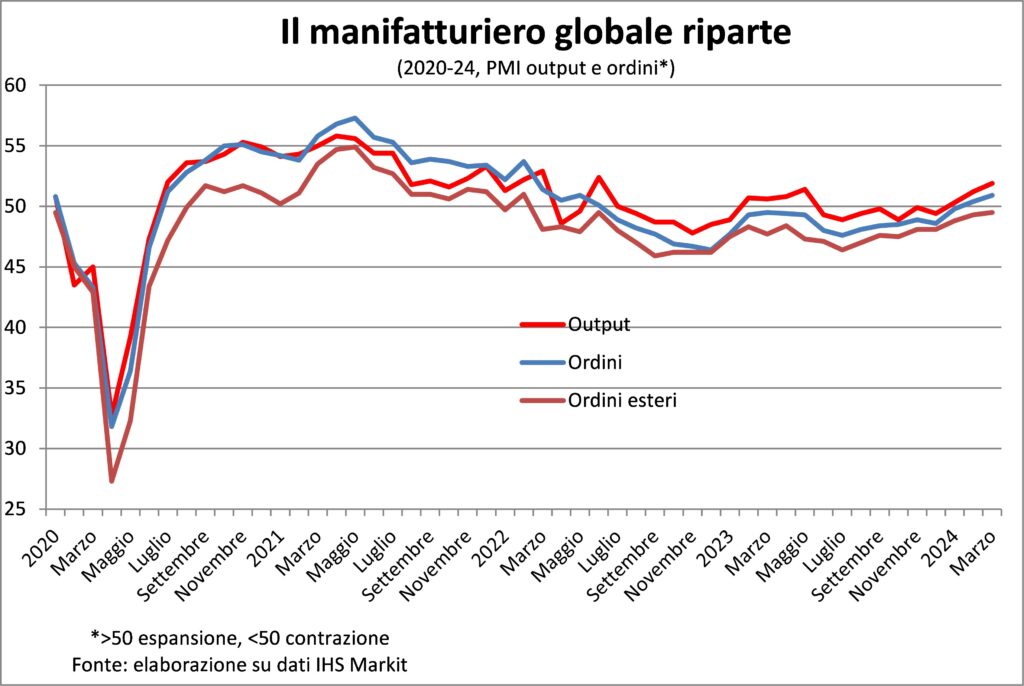
Die Erholung im verarbeitenden Gewerbe hat zahlreiche Implikationen, weil es Folgendes bedeutet: i Die aktuellen Preise sind erträglich Für Wirtschaftssysteme wird es eine größere Nachfrage geben Rohstoffe und damit zu Spannungen bei ihren Preisen wird sich der Beschäftigungszuwachs ausweiten, mit Auswirkungen auf Einheitslohn und beim Familienkonsum wird es mehr geben Internationaler Austausch, da Industrieunternehmen in globale Wertschöpfungsketten eingebunden sind, so dass zwei Drittel des internationalen Handels aus Halbfabrikaten bestehen.
Während, Dienstleistungen halten Schritt Und tatsächlich werden sie in der Nachfrage der Industrie selbst neuen Antrieb finden. Während Die Tourismusausgaben steigen weiterhin wieder das Niveau von 2019 zu erreichen (die internationalen Ankünfte weltweit schlossen 2023 mit +33 % gegenüber 2022, aber immer noch bei -12 % im Vergleich zu vor der Pandemie). Und das heißt nicht, dass sie nicht dazu bestimmt sind, sie deutlich zu übertreffen. Kriege erlauben (und die Nachrichten über Truppenbewegungen in Litauen, die immer eindringlicheren Erklärungen über die Notwendigkeit, dass sich die europäischen Länder auf den Konflikt vorbereiten müssen, und die Gerüchte über einen iranischen Angriff auf Israel lassen uns zittern); Überwinden Sie beide, um Trendwerte wiederzugewinnen, und weil es sehr wahrscheinlich ist, dass dies der Fall ist Reisen hat in den Verbraucherpräferenzen zugenommen, so dass ihre größere Häufigkeit beliebter ist als der Kauf eines Neuwagens, insbesondere angesichts der Vollmondphase der Umstellung auf Elektro, die bei den Käufern für große Orientierungslosigkeit sorgt.
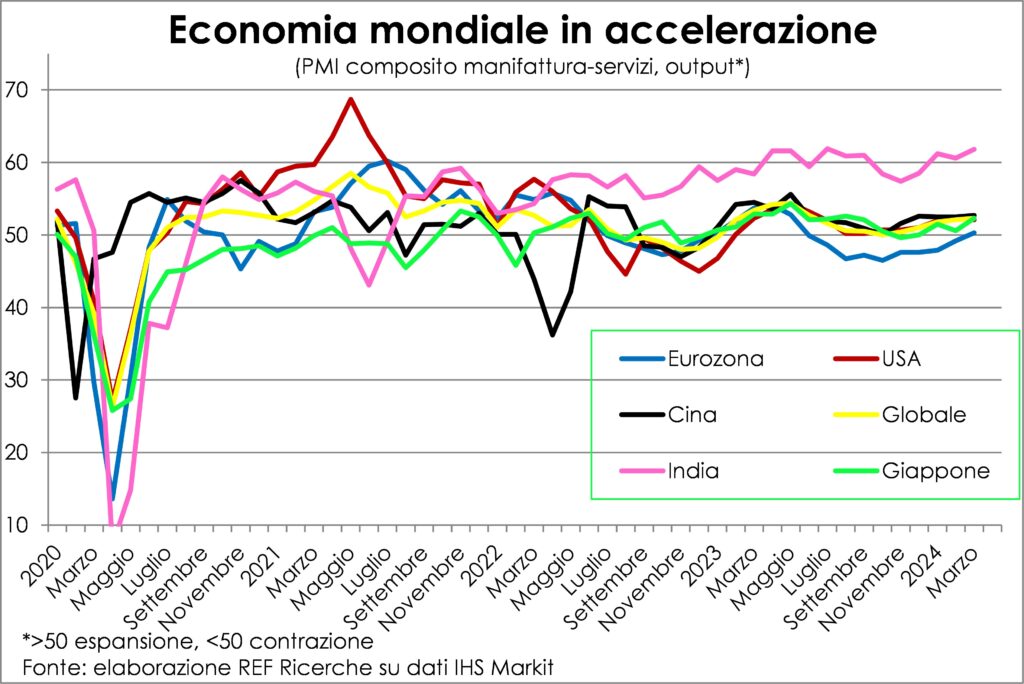
Bei der Wiederaufnahme des Zyklus wird die harmonische Intonation verstärktgeographisches Ensemble es ist ebenso wichtig wie die sektorale Choralität. Und im März schließlich gab es keinen Makroraum oder keine große Volkswirtschaft im globalen Maßstab, deren Produktion nicht gestiegen wäre. Was das Tempo angeht, Indien an der Spitze, gefolgt von der China (der Riese, der am meisten zum Anstieg des weltweiten BIP beiträgt), von Japan, Von USA und, die Nachhut bildend, vonEurozone. In der Realität wäre das Tempo ohne die immer noch schlampige Leistung Frankreichs und Deutschlands (auf deren Schwierigkeiten die jüngsten Lancets gesunken sind) viel höher gewesen, und das dank der erneut aus der Kontraktion herausgekommen ist Spanien und, hör zu, hör zuItalien, der Letzte, der Erster wird.
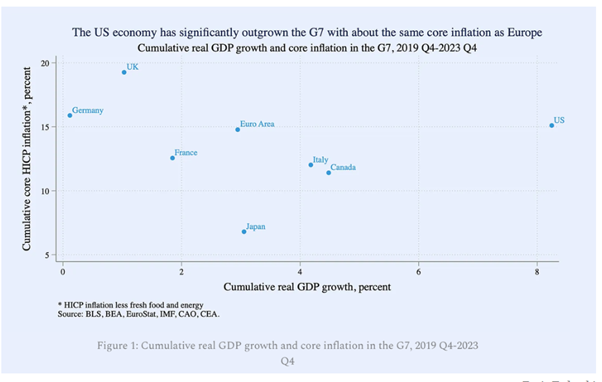
Mittlerweile herrscht fast Einstimmigkeit ein anderer Chor, das derer, die das loben Italienische Leistung nach der abrupten Unterbrechung im März-Juni 2020. Sogar Nobelpreisträger Paul Krugman hat dies in einer aktuellen Grafik (siehe unten) hervorgehoben, in der er zeigt, wie das italienische BIP das Niveau von Ende 2023 übertraf, mit einer Leistung, die in der G4 nur an zweiter Stelle lag den USA und Kanada.
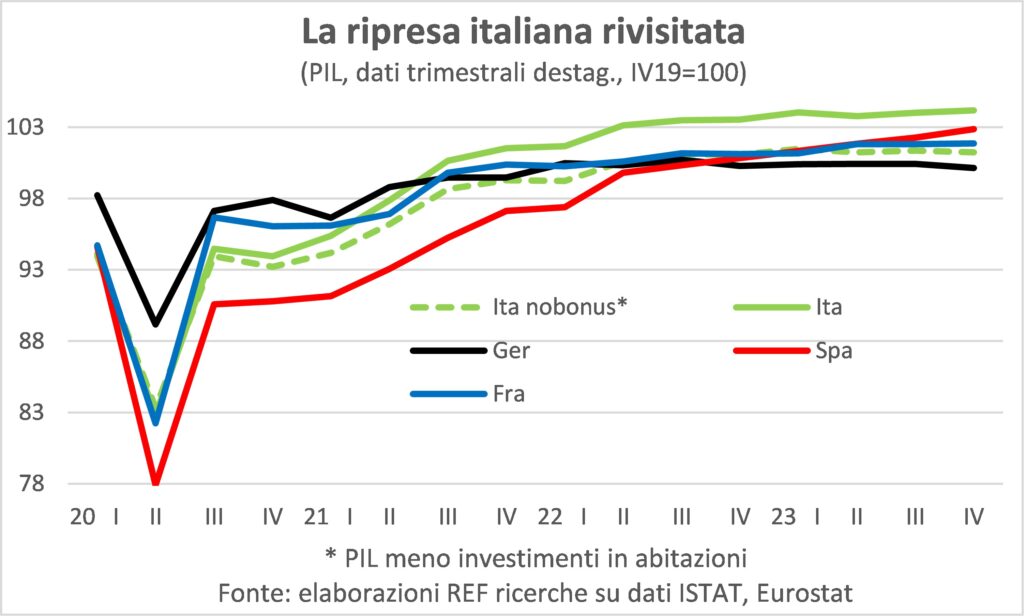
Die Lancets haben dies bereits mehrfach unterstrichen Die Verwandlung würdig des Märchens vom hässlichen Entlein, Andersens Meisterwerk, das heute von pädagogisch Korrekten geächtet wird. Wir werden sicherlich bald darauf zurückkommen, um die strukturellen und zufälligen Gründe für diese unerwartete Leistung nachzuvollziehen, einschließlich der „monströser“ Super-Baubonus, über die alle reden, die aber nur wenige kennen und noch weniger verstehen. Übrigens ohnesensationeller Anstieg der Investitionen in den Wohnungsbau (+72 %; selbst in der Kredit- und Immobilienblase von 2000-2006 waren es „nur“ +24 %) und in der Bautätigkeit, die dieser Bonus befeuerte, die Erholung des italienischen BIP nach der Pandemie Heute wäre es mehr oder weniger auf dem Niveau des französischen, etwas besser als das deutsche und schlechter als das spanische (obwohl die multiplikativen Effekte solcher Investitionen nicht berücksichtigt werden), und dann Auf Wiedersehen, die Zweifel der Anleger über die Nachhaltigkeit der öffentlichen Finanzen Italiener und Einengung des Spreads.
Jetzt und hier schlagen wir das lediglich vor die in der DEF platzierte Figur Der gerade abgefeuerte Anstieg des BIP im Jahr 2024 (+1 %) dürfte sich bewähren zu vorsichtig, eher als zu optimistisch, wie wir in den Kommentaren einiger maßgeblicher Ökonomen gelesen haben, sowohl weil die Bautätigkeit im Tempo weitergehen wird, um die durch den Superbonus finanzierten Arbeiten mindestens bis zum Sommer abzuschließen, als auch weil Italien sich dem globalen industriellen Aufschwung anschließen wird.
INFLATION
Quo Vadis? In vielerlei Hinsicht ist dies die Schlüsselfrage für die zukünftige Entwicklung der Inflation. Und einer der Schlüsselsätze aus dem Buch von Henryk Sienkiewicz, auf dem der gleichnamige Kolossalfilm mit Peter Ustinovs meisterhaftem Nero basiert, fällt mir ein: „Die Welt lebt von Täuschung und das Leben ist eine Illusion.“ Auch die Seele ist eine Illusion.“
È Reduktion ist eine Illusion der Dynamik der Verbraucherpreise? Statistisch gesehen absolut nicht. Die jährliche Variation beträgt sehr niedrig von den Gipfelni: von 12,6 % auf 1,3 % in Italien, von 10,6 % auf 2,4 % im Euroraum und von 9,1 % auf 3,5 % in den USA. Aktuelle Spitzen- und Ankunftspunkte sind niedriger bzw. höher, wenn wir den Kernindex betrachten, der stärker von inländischen Inflationsfaktoren (Arbeitskosten und Unternehmensmargen) beeinflusst wird.
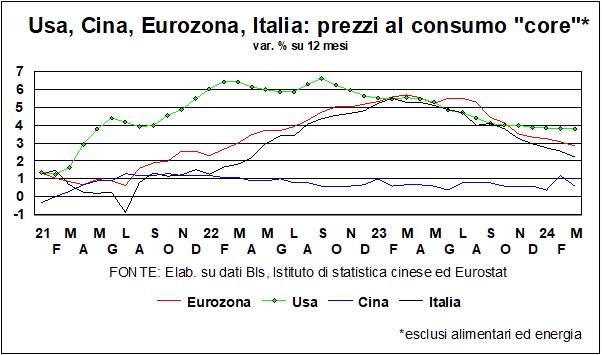
Nur dieKerninflation Es macht uns verständlich, dass eine wirtschaftliche Desinflation illusorisch sein könnte, in dem Sinne, dass sie nicht so abgeschlossen wird, wie es die Zentralbanken wünschen und die Anleger desillusioniert. Eine begründete Angst?
Um zu antworten, müssen wir uns das ansehen alle Zutaten die die Inflationsmischung ausmachen und sich nach Breitengraden unterscheiden.
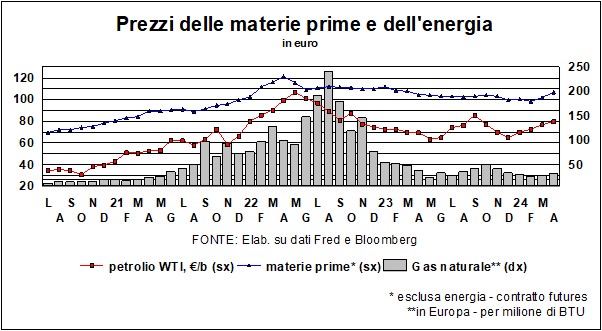
Die erste ist die Rohstoffkosten. Seit einigen Monaten, also seit dem Erwachen der Produktion, herrscht bei manchen wieder Spannung. Sicherlich eine Frage der Nachfrage, zu der die oben beschriebene geographische Choralität beiträgt. In vielen Fällen ist es aber auch eine Frage der Versorgung. Zum Beispiel im Fall der Königin der Rohstoffe, der Öl, führt die Fortsetzung der Kürzungspolitik der OPEC zu einer Verknappung, die es sogar ermöglicht, russisches Rohöl für 75 US-Dollar zu verkaufen, gegenüber der von der G-60 festgelegten Obergrenze von 7 US-Dollar. Hinzu kommt die Angst vorEskalation des Nahostkonflikts. Der Preis für schwarzes Gold ist also seit Jahresbeginn um 21 % gestiegen und könnte weiter steigen, wenn die Nachfrage so stark anzieht, wie die stärkere Erholung vermuten lässt. Damit entfällt der disinflationäre Beitrag der Energierechnung, der die Verbraucherpreise nun tatsächlich wieder in die Höhe treibt. Und das gilt auch für die Gas, mit Ägypten, das von einem Nettoexporteur zu einem Nettoimporteur geworden ist, und mit Indonesien, das zwar ein großer Exporteur bleibt, aber auf den Märkten auftreten muss, um das zu kaufen, was zur Befriedigung der Binnennachfrage und zur Deckung der geringeren Förderung erforderlich ist.
Und dann auch andere Rohstoffe stehen wieder einmal unter Spannung: von Kakao (+166 % seit Anfang 2024, aufgrund einer Pilzerkrankung; zum Glück ist es kein wesentlicher Bestandteil unserer Ernährung, obwohl lecker) bis hin zu Kupfer (+19 %, könnte es aber nur sein). beginnend, weil es in vielen Branchen eingesetzt wird). Zwar sind andere Preise gefallen oder bleiben schwach: von Eisenerz bis Weizen, von Sojabohnen bis Zucker. Insgesamt werden nichtenergetische Rohstoffe bei gutem Verlauf nicht mehr zur Abkühlung der Inflation beitragen. Obwohl die Abschwächung des Euro gegenüber dem Dollar für uns eine Belastung darstellt.
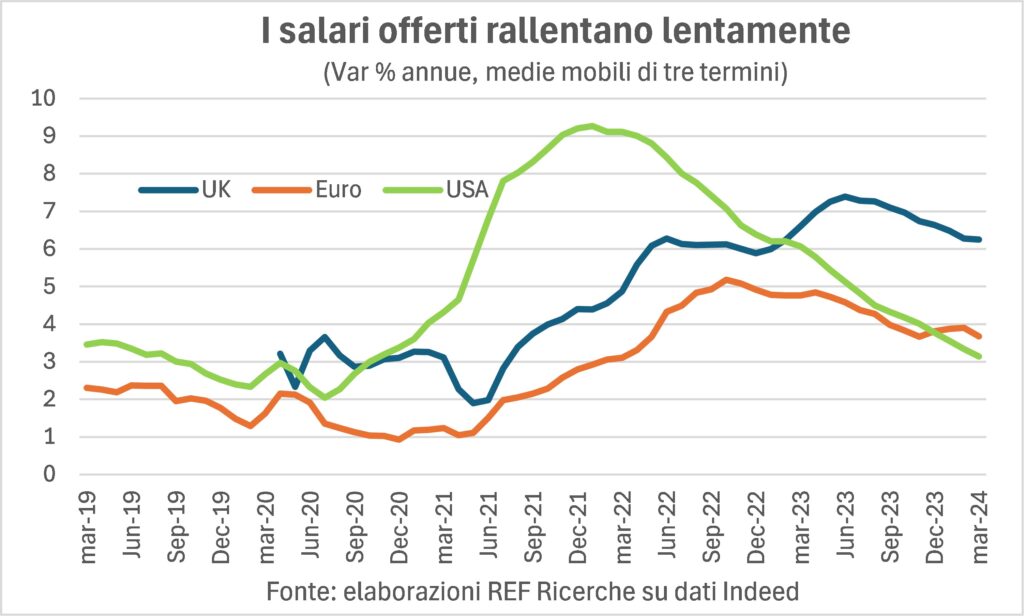
Die zweite Zutat ist der Trend von Arbeitskosten. Die qualitativen Angaben, die den Pressemitteilungen der PMI-Umfragen entnommen wurden, besagen, dass die Lohndruck Sie bleiben fast überall stark, insbesondere in den USA, Großbritannien, Kanada, Indien, Italien, Frankreich, Deutschland und Spanien. An manchen Stellen stiegen sie, an anderen nicht. Die Zahlen erzählen eine ähnliche, aber nicht dieselbe Geschichte: die Gehaltssteigerung Sie sind immer noch lebhaft, wenn auch langsamer. Beispielsweise nimmt die jährliche Schwankung der angebotenen Löhne ab, bleibt jedoch mit einer Inflation von 2 % unvereinbar, es sei denn, es gibt starke Produktivitätssteigerungen, die in den USA zu Hause zu sein scheinen, in der Eurozone jedoch weniger.
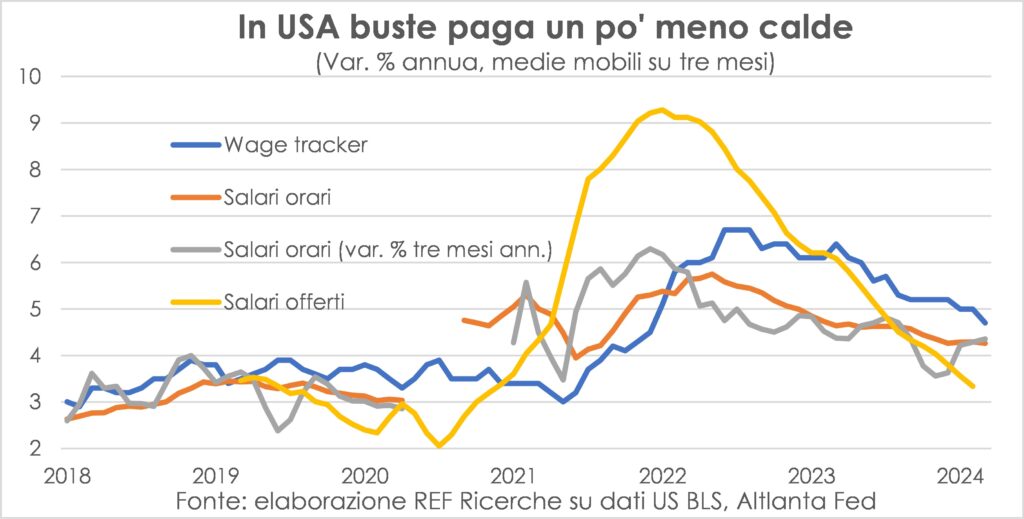
Wo die Daten die Analyse unterstützen, also in USA, bestätigt sich das Bild einer Verlangsamung der Arbeitskosten, unabhängig davon, welcher Parameter verwendet wird. Aber die Der Abwärtspfad der Geschwindigkeit ist asymmetrisch im Vergleich zum Aufwärtstrend und die Stärke des Arbeitsmarktes könnten eine weitere deutliche Abschwächung zunichte machen.
Die letzte Zutat ist la Robustheit der Nachfrage Was für eine größere Lieferung Preissetzungsmacht an Unternehmen weiterzugeben und somit höhere Kosten an die Kunden weiterzugeben oder sogar die Margen zu erhöhen. In diesem Punkt gilt, was oben über die Beschleunigung der Erholung gesagt wurde, und daher gibt es an der Inflationsfront nicht viel Trost (obwohl es viel Trost geben kann, was die Beschäftigung sowie das Familieneinkommen und den Konsum betrifft).
Ein großer Trost lässt sich jedoch daraus ziehen Inflationserwartungen ein Jahr, das die amerikanischen Verbraucher seit vier Monaten bei rund 3 % sehen (nachdem es im November 4,5 % erreicht hatte), nur wenige Zehntel über den Werten, die im Dreijahreszeitraum vor der Pandemie vorherrschten, und die sogar in der Im Euroraum ist mit 3,1 % ein stärkerer Rückgang zu verzeichnen. Während Unternehmen in ItalienIn der vierteljährlichen Umfrage der Bank von Italien gehen sie davon aus, dass die Verbraucherpreise in den kommenden Monaten um 1,5 % steigen werden. Wir hoffen, dass die Erwartungen, die stark vom aktuellen Trend beeinflusst sind, nicht enttäuscht werden.
PREISE UND WÄHRUNGEN
Die guten Nachrichten zur „Erholung und Widerstandsfähigkeit“ vonamerikanische Wirtschaft haben den ersehnten Moment von in der Zeit zurückgedrängt Senkung der US-Zinsen. Der Markt ruft nach einem Niedergang, und der Ruf sehnt sich nach dem des Heiligen Augustinus, der den Herrn um Keuschheit bat; „Aber nicht sofort“, antwortet die Fed und ahmt damit den zweiten Teil der Bitte des Heiligen nach. Und Es ist schwer, der Fed die Schuld zu geben: Wenn hohe Zinsen – sowohl kurz- als auch langfristig – der Wirtschaft offenbar keinen Schaden zugefügt haben, warum sollte man sie dann so schnell senken? Umso mehr, seit ich Warenpreise Sie gehen wieder nach oben und zusammen mit dem Lohndruck die denjenigen, die arbeiten, mehr Kaufkraft verleihen, lassen uns denken, dass die letzte Meile der Inflationsbekämpfung am schwierigsten sein wird. Und natürlich die Fed Sie ist auch besorgt darüber Amerikanisches Staatsdefizit, die der Fonds für das vergangene Jahr schätzt (strukturelles Gleichgewicht) auf 8,8 % des BIP (erzählen Sie es nicht den Buchhaltern in Maastricht, die werden einen Anfall bekommen...), und bis 7 immer noch über 2028 % sehen... In der problematischen Rangfolge des Gewichts von Staatsverschuldung im Verhältnis zum BIP, US Sie liegen jetzt auf dem dritten Platz und liegen knapp dahinterItalien (Silbermedaille). Ganz oben auf dem Podium steht bekanntlich das Unerreichbare Japan.
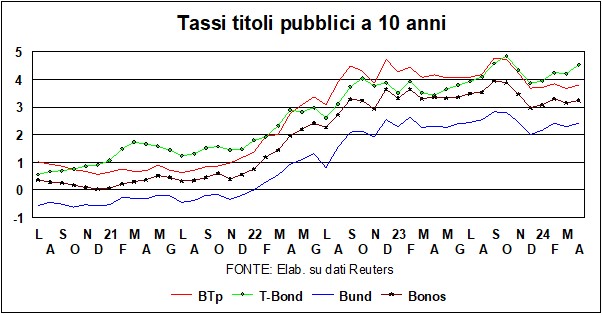
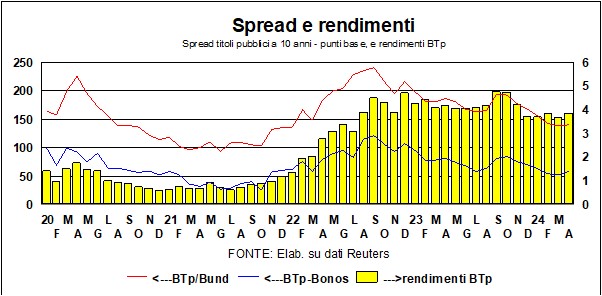
Im letzten Monat Die Zinsen für 10-jährige Anleihen stiegen daher erneut, auf beiden Seiten des Atlantiks, aber eher westlich als östlich des genannten Ozeans, was angemessen ist, da die „Schuld“ für diesen Anstieg eher in Amerika als in Europa liegt. Weil die Erträge von Bund e btp? Es gab nicht viel Grund für sie, dem zu folgen T-Bond. Das Problem besteht darin, dass die Dollarkurse in den Kommunikationsgefäßen der Weltfinanzen mehr als alle anderen „kommunizieren“. Und das Lagarde, die die Zinsen stabil hielt und versprach, sie im Juni zu senken, musste sagen. „Wir folgen den Daten, nicht der Fed.“ Wie auch immer, es Verbreitung Italienisch, sowohl im Vergleich zum Bund als auch im Vergleich zu den Bonos der spanischen Cousins, weiterhin niedrig: spiegelt sowohl die (relative) Stärke unserer Wirtschaft als auch die wider Umsicht bei der Verwaltung der öffentlichen Finanzen. Giorgetti tat gut daran, den programmatischen Teil der DEF-Projektionen auf September zu verschieben. Welchen Sinn hat es, jetzt zu kämpfen, wenn wir die Einzelheiten (wo genau der Teufel wohnt) der neuen Regeln noch nicht kennen?
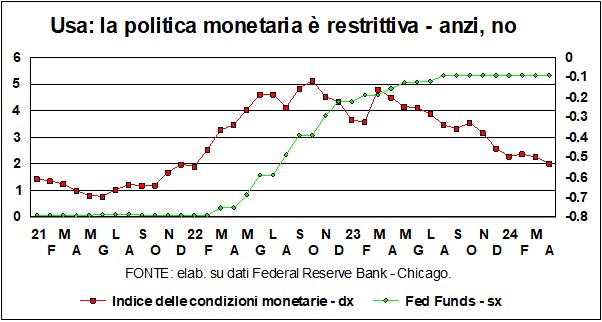
Gehen wir zurück zuAmerika. Wir sagten oben: „Hohe Zinsen – sowohl kurz- als auch langfristig – scheinen der Wirtschaft keinen Schaden zuzufügen.“ Was zu widersprechen scheint Lehrbücher, die erklären, wie die Wirtschaft stattdessen geschädigt werden sollte, da die hohen Geldkosten Ratenverkäufe und den Kauf von Investitionsgütern über Schulden verhindern. Wir haben jedoch bereits in der „Lancette“ vom letzten Monat festgestellt, dass es für die Auswirkungen auf die Wirtschaft nicht nur auf die Auswirkungen ankommt Zinsen, sondern eine größere Menge, die Ökonomen nennen 'finanzielle Bedingungen'. Die beiden Konzepte – so schrieben wir – „sollten theoretisch Einfluss auf die Wirtschaft haben.“ pari passu: Wenn die Zinsen steigen, ist der Aktienmarkt nicht zufrieden, und sowohl die Kosten für Fremdkapital als auch die Kosten für Risikokapital steigen und umgekehrt. Aber wenn man von der Grammatik zur Praxis übergeht, ist das nicht immer so.“
Die Grafik veranschaulicht, für die Verwenden, die verschiedenen Trends von Richtsatz der Fed und finanzielle Bedingungen (dargestellt durch den Index der Federal Reserve Bank of Chicago: „National Financial Conditions Index“, der 105 Indikatoren der Finanzbedingungen zusammenfasst). Und diese unterschiedlichen Trends können erklären, warum dies so ist, seit die Fed ihren restriktiven Kreuzzug begonnen hat (der … Fed Funds von null auf 5,3 %), Wall Street es ging nach oben statt nach unten. Wie man sehen kann, führte der „Kreuzzug“ zunächst wiederum zu einem Versteifung sowohl der Geldpolitik (dargestellt durch die Geldkosten) als auch der monetären Bedingungen breit (Dazu gehören auch die Entwicklungen auf den Kreditmärkten, die Spreads, das „Schattenbankensystem“ und die Wechselkurse). Aber dann, ungefähr ab 2023, Die finanziellen Bedingungen sind zunehmend freizügiger geworden, während der Leitzins weiterhin wie zäher Efeu auf dem erreichten hohen Niveau klebte. Und all dies hilft zu erklären, warum das Fed Beeilen Sie sich nicht, die Tarife zu senken.
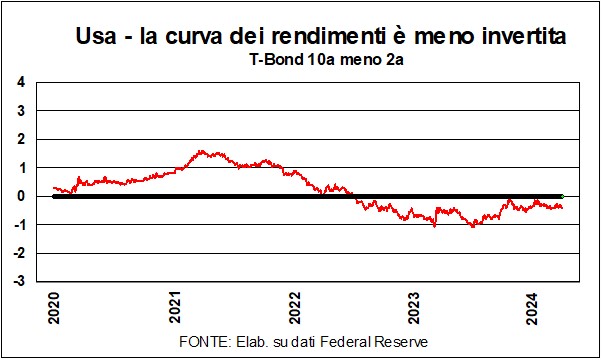
Wenn die Fed es nicht eilig hat und die Wirtschaft sich gut hält, warum dann? Ertragskurve sollte es umgekehrt werden? Sollte es zu einer Normalisierung kommen, dürfte die T-Bond-Rendite zumindest auf den kurzfristigen Zinssatz fallen. Die Kurve – siehe Grafik – zeigt tatsächlich Anzeichen einer Normalisierung. Die ein schlechtes Omen: sicherlich für die Markt von Anleihe, und vielleicht auch für die Tasche, der verletzlich ist, schon allein deshalb, weil er zu viel gelaufen ist.
La EZB, sagten wir, hat im Grunde eine Senkung der Zinssätze in ein paar Monaten versprochen. Und wenn wir die Aussichten – nach oben – der Erträge hinzufügen T-Bond nach der mangelnden Eile der Fed bei der Senkung der Zinsen (und es gibt sogar diejenigen, die einer möglichen Zinserhöhung eine gewisse Wahrscheinlichkeit zuschreiben!), dies Divarikation wird Konsequenzen haben Dollar/Euro-Wechselkurs? Theoretisch ja: eine Steigerung Zinsdifferenz (Bereits heute sichtbarer Anstieg, sowohl bei den Nominal- als auch bei den Realzinsen) wird sich auf a summieren Wachstumsdifferenz zugunsten Amerikas. Allerdings gehen die Märkte normalerweise davon aus, dass dies ein offensichtlicher Grund für die Aufwertung des Dollars zu sein scheint. Der Greenbackbleibt trotz der jüngsten Stärkung in der Gabel 1,05-1,10 wo es seit mehr als einem Jahr installiert ist. Es kann sein, dass die Märkte eine starke Stärkung des Dollars befürchten, was dazu führen würde Währungskrisen in Schwellenländern und harte Schläge für diejenigen (und davon gibt es viele!), die in Dollar verschuldet sind.
Und es Yuan? Die chinesische Währung, die von den Behörden diskret unterstützt wurde, verlor im Vergleich zum Vorjahr um etwa 5 % an Wert gegenüber dem Dollar, hat jedoch im Vergleich zum schwächsten Punkt (7,34) im vergangenen Juli zugelegt. Und verbesserte Wachstumsaussichten sowie die Bemühungen von Präsident Xi, das Image Chinas zu verbessern, Getriebestabilität empfehlen.
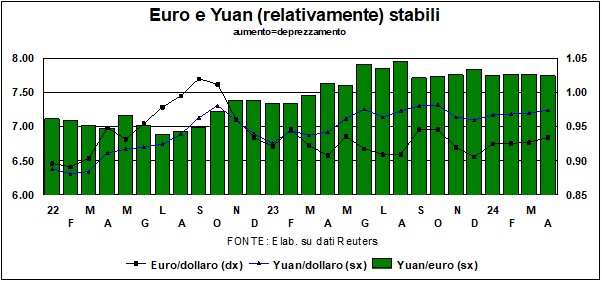
in Devisenmärkte Wir müssen den Trend beachten Yen, der Ende März gegenüber dem Dollar den schwächsten Stand seit 34 Jahren verzeichnete. Und das trotz der Tariferhöhung (sie „stiegen“ sozusagen von unter Null auf Null), beschlossen von der Bank of Japan. Wenn man die „Begründungen“ für diese Abwertung liest, stellt sich heraus, dass sie darauf zurückzuführen ist Die japanischen Zinssätze sind weiterhin niedriger von Anderen; Das stimmt, aber es galt auch vor und nach dem Anstieg, dass die Differenz abnahm. Der Yen gilt traditionell als ein Zufluchtsgeld, aber es gibt keine Gründe, warum es jetzt eine „weniger sichere Hafen“-Währung sein sollte als zuvor. Manchmal wir müssen das Verständnis aufgeben was in den Eingeweiden der Märkte passiert.
Dann gibt es die Franco Swizzero, das an Boden verloren hat, weil die Die Zentralbank senkte den Leitzins (was den Rückgang der Zinssätze mit dem Rückgang der Inflation motiviert), und weil beschlossen, den Abbau ausländischer Vermögenswerte zu stoppen das hatte er in seinem Bauch und das hatte er angesammelt, als die Bank das verteidigte Wirbel mit dem Euro. Kurz gesagt, die Abwertungen Probleme bereiten, sondern auch die Neubewertungen Mir geht es nicht anders. Wann werden wir eines haben? einheitliche Weltwährung, damit wir uns nicht mehr den Kopf kratzen müssen, um die Achterbahnfahrt an den Devisenmärkten zu kommentieren?
Ein weiteres Rätsel ist dasGold, ein weiterer sicherer Hafen. Es muss viele geben, die die Absicht haben, in der Welt Zuflucht zu suchen, um einen zu rechtfertigen Steigerung um fast 20 % innerhalb von anderthalb Monaten. Bei der Betrachtung der „üblichen Verdächtigen“ der Goldbewegungen können wir keine Rechtfertigung für einen so großen und konzentrierten Riss im Laufe der Zeit finden. Für Ändern Sie die Größe des ExploitsWir stellen jedoch fest, dass Gold mit einem Wert von 100 im Februar 2022 (russische Invasion in der Ukraine) 127,2 erreichte, der EUR50-Index jedoch 128,0 und unser MIB 134,1 verzeichnete …
Aktienmärkte? Wir setzen seit langem auf langfristige Empfehlungen. Kurzfristig, nachdem viele Rekorde gebrochen wurden, Wir raten zur Vorsicht: Vorsichtsmaßnahme! Und schlussendlich - nicht zuletzt - die Bitcoin: Es schlug Funken und nachdem er im Februar 100 immer 2022 erreicht hatte, liegt er heute bei 176,3 und ist mehr als 70 Dollar wert. Auch hier, Gewährleistungsausschluss: Eine Umfrage der Deutschen Bank unter Privatanlegern ergab folgende Ergebnisse: Nur 10 % sehen Bitcoin am Jahresende über 75; ein Drittel sieht es unter 20, und 38 % glauben, dass es vollständig verschwinden wird in den nächsten Jahren. Nochmals liebe Grüße…




