


ECHTE INDIKATOREN
Fliegen im Blauen blau gestrichen, froh, da oben zu sein. Die Worte des wunderbaren Liedes von Domenico Modugno kommen mir in den Sinn, wenn ich die Aufführung des Künstlers in großer Höhe beobachteUS-Wirtschaft. Unter anderem war der Siegersong von Sanremo im Jahr 1958 auch ein enormer Erfolg in Amerika, das sich damals mit der UdSSR im Wettlauf um den Weltraumrekord befand (die Hündin Laika war im November 1957 in die Umlaufbahn geflogen).
Nach der langen Debatte, ob die US-Wachstum Wir finden, dass es auf dem Weg zu einem nachhaltigen Tempo, d es ist bereits gelandet ohne scheinbar die Geschwindigkeit stark zu verringern. Tatsächlich erreichte das BIP in der zweiten Jahreshälfte 2023 den (für uns Europäer) sehr beneidenswerten Durchschnitt von 3,8 % und beschleunigte sich damit im Vergleich zur ersten Jahreshälfte; gleichzeitig dieDie Inflation ist zurückgegangen So weit die Fed es will, sogar bis zum Hauptausmaß des Konsumausgaben-Deflators ohne Energie und Nahrungsmittel.
Wo ist es hergekommen Steigerung des BIP? Fast die Hälfte von Konsumausgaben, der darüber hinaus zwei Drittel der Binnennachfrage, ein Fünftel der öffentlichen Ausgaben, zu gleichen Teilen zwischen Konsum und Investitionen und entsprechend seiner Häufigkeit ein Zehntel der Nichtwohninvestitionen (Anlagen, Maschinen, Software, Büros, Flugzeuge, Gewerbezentren) ausmacht ...), und der Rest verstreut wie Konfetti (Wir sind im Karneval!).
Befeuert wurde der Mehrverbrauch vor allem durch Eine erstaunliche Maschine schafft Arbeitsplätze, und auch ein wenig durch die Reduzierung von Sparquote. Letzteres hat sich im Vergleich zu dem Niveau von 2018/19 halbiert, aber es gibt immer noch einen guten Teil des Schatzes, der sich angesammelt hat, als Gesundheitsbeschränkungen viele Einkäufe verhinderten. Die Arbeitsplätze sind schneller gestiegen als vor Corona, haben aber noch nicht die Werte erreicht, die sie ohne die Pandemie gehabt hätten.
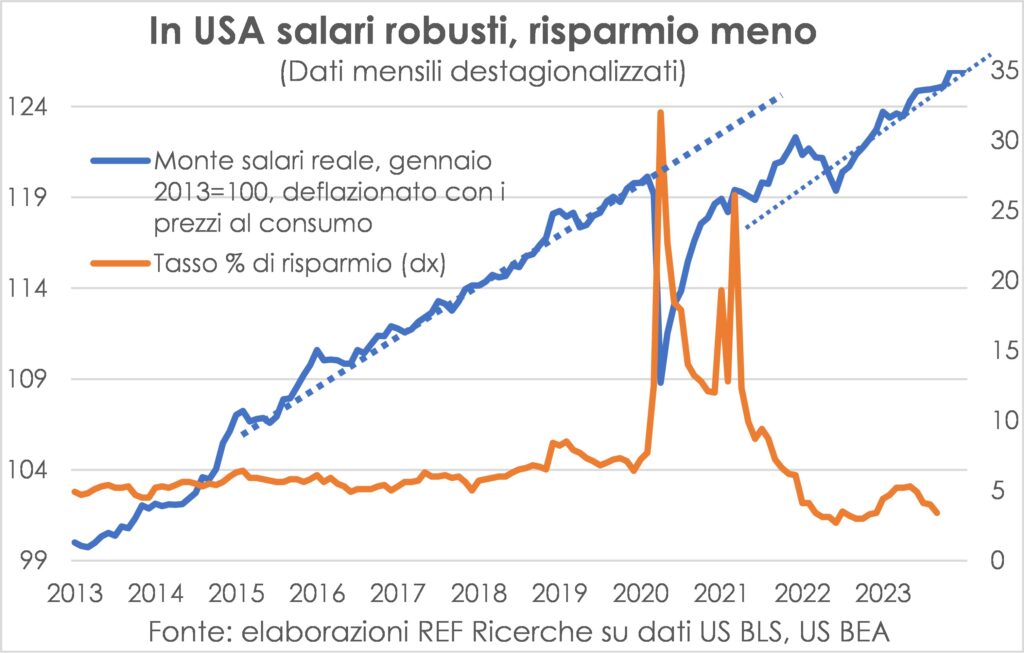
Das Interessante daran ist, dass die Dynamik im Januar intakt und intensiv geblieben ist und dass dies auch in den kommenden Monaten der Fall sein wird Noch immer hohes Verhältnis zwischen offenen Stellen und Arbeitslosen. Dies stellt sicher, dass der Konsum weiterhin der Wachstumsmotor in den USA bleibt, auch weil die Reallöhne dank der rückläufigen Inflation bei gleichzeitig weiterhin deutlichen Gehaltssteigerungen wieder zu steigen beginnen.
Das sind nicht die einzigen gute Wirtschaftsnachrichten der ersten Wochen des Jahres 2024. Es gibt mindestens zwei weitere. Auf geografischer Ebene: in Asien China hat einen weiteren Nagel zum Aufschwung in den Aufschwung gelegt, auch wenn die Auftragslage weiterhin wenig Dynamik zeigt, Indien hat wieder sehr schnell Fahrt aufgenommen und auch Japan verzeichnete einen soliden Anstieg der Aktivität und der Aufträge im tertiären Sektor; in Europa angesichts der anhaltenden und deutlichen Schwäche Frankreichs und Deutschlands, Italien und Spanien trotz der Tendenz zum Rückgang der Industrieproduktion immer noch wachsen.
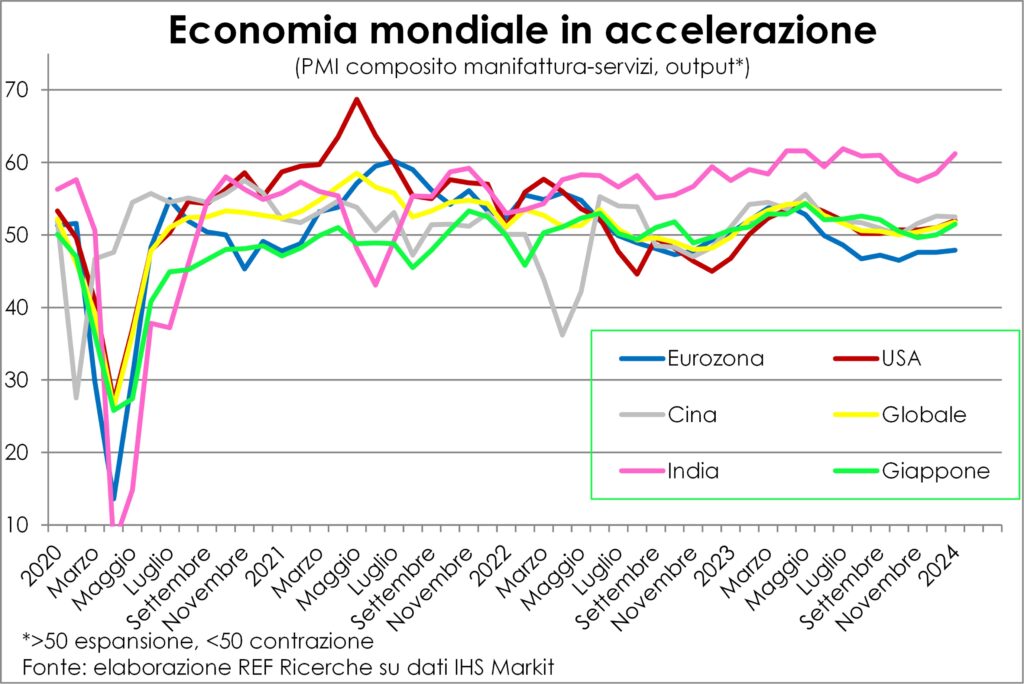
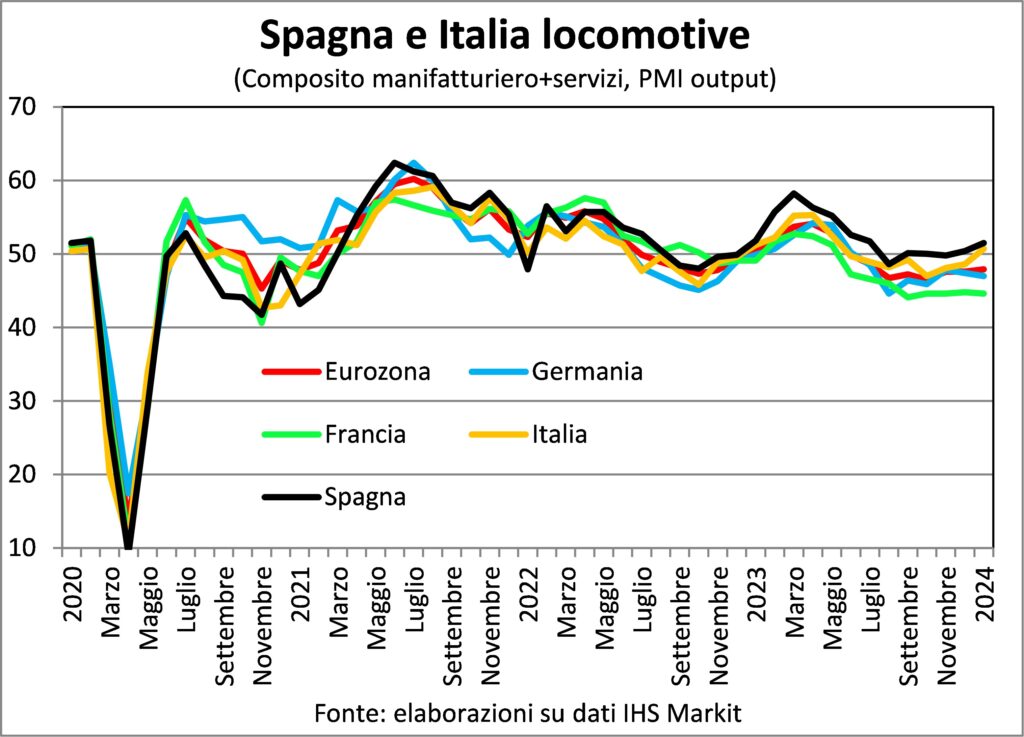
Auf sektoraler Ebene, auf globaler Ebene die Kurven von Produktion Sie verbessern sich sowohl im Dienstleistungssektor als auch im verarbeitenden Gewerbe, während die Auftragseingänge nur im tertiären Sektor wachsen, während die Aufträge in der Industrie weiterhin rückläufig sind (wenn auch in geringerem Ausmaß).
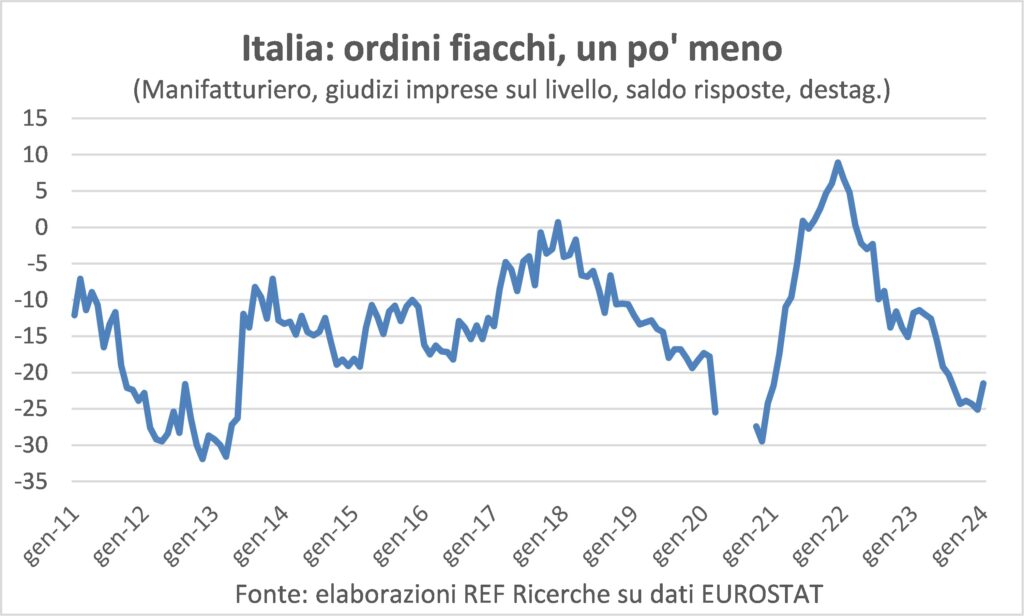
La Mangel an BefehlenTatsächlich ist es genau das, was die italienischen Fertigungsunternehmen am meisten beunruhigt. Die Ratings haben sich im Januar etwas verbessert, sind aber nach wie vor schleppend. Aber einmal Italien bekommt keine Lungenentzündung wenn der Rest Europas erkältet ist.
Zusammenfassend: Die Anzeichen einer Wiederbelebung der Weltwirtschaft sind deutlicher und umfassender geworden, z Prognosen werden weiter nach oben korrigiert, nach den Anpassungen Anfang 2024 durch OECD und IWF; Die Wirtschaftssysteme haben erheblichen Widerstand gegen die Behandlung höherer Zinssätze gezeigt, und die Angst vor einer Rezession muss auf den Dachboden geschickt werden. Die Nachfrage nach Dienstleistungen hat ein Sicherheitsnetz gespannt, das die Beschäftigung fördert und den Rückgang der Produktions- und Bautätigkeit abfedert, die empfindlicher auf höhere Geldkosten reagieren. die USA verzeichnen ein höheres Wachstum bei sinkender Inflation; Die Erwartung wird gefestigt ein Jahr 2024, das Goldlöckchen würdig ist.
Der Traum vom Fliegen im blau gestrichenen Blau kann trotz der Erweiterung des Flugplatzes weiterbestehen Kriegsfronten von der Ukraine über Gaza bis zum Roten Meer. Doch abgesehen vom geopolitischen Risiko einer Ausweitung des Konflikts in Richtung Iran sind die Folgen auf wirtschaftlicher Ebene im Roten Meer bescheiden: Öltanker und Container müssen eine längere Reise zurücklegen und für eine begrenzte Zeit Fracht transportieren Preise werden sie etwas mehr kosten.
INFLATION
La Die Desinflation geht weiter. Langsamer jetzt, da die Wirkung der Kostensenkung nachlässt Rohstoffe Energie, Nichtöl und Nahrungsmittel. Ihr Rückgang wird auch indirekte Auswirkungen haben und sich auf die Preislisten der Unternehmen auswirken, die sie nutzen. Aber es ist klar, dass diese Auswirkungen abgeschwächt werden, wenn sie entlang der Lieferketten in Richtung Endnachfrage wandern und von der Industrie in den tertiären Sektor übergehen.
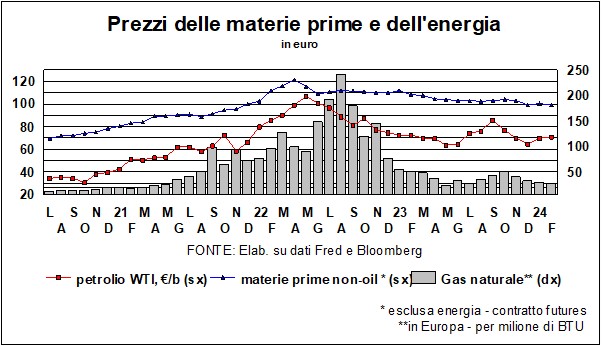
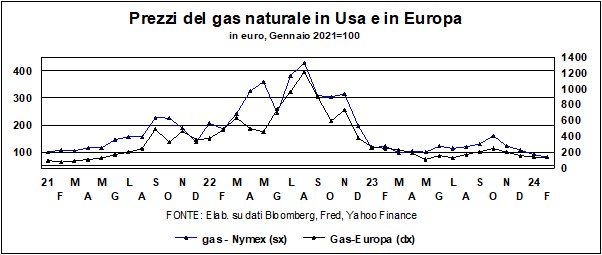
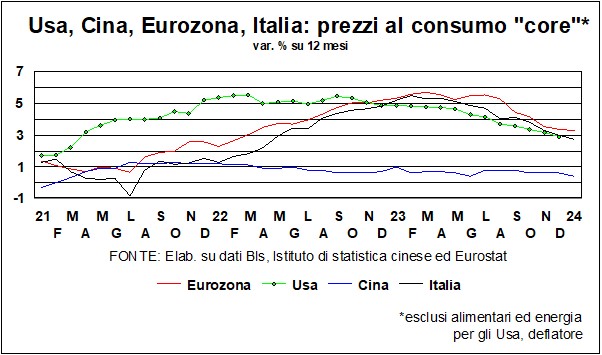
Deshalb die Kurve Bei der Beobachtung der Preise ist der Anstieg und dann die Verlangsamung der Verbraucherpreise viel weniger ausgeprägt Verbrauch Core. Und um zu verstehen, ob es innerhalb dieser Bereiche weiterhin Inflationsausbrüche gibt, müssen wir uns das ansehen „Kern des Kerns“ Dies sind die Verbraucherpreise für wohnungsfremde Dienstleistungen. Da sich die Produktionskosten des letzteren größtenteils aus ArbeitskostenDie Überwachung der Lohnentwicklung ist eine Möglichkeit zu verstehen, wo die Abkühlung der Inflation enden wird, ob die Hydra fügsam zu der Falte zurückkehren wird, die Zentralbanker, Märkte und Bürger beruhigt, und woher sie vor zweieinhalb Jahren entkommen ist. Auch wenn man bedenkt, dass das Entscheidende zwischen den Löhnen, verstanden als Arbeitskosten, und den Preisen liegt Produktivitätsmembran. Dadurch kann ein kräftiges Lohntempo mit einem moderaten Preisanstieg vereinbar sein (und auch das Gegenteil: Bei geringen Produktivitätssteigerungen können selbst verhaltene Lohnerhöhungen den Preisanstieg hoch halten).
Was sagt die Analyse also aus?Gehaltstrends? Was in der US Sie sind auf jeden Fall abkühlend, auch wenn sich die verschiedenen Maßnahmen in Tempo und Intensität unterscheiden. Am meisten Sie verlangsamen Gehaltsangebote, die ebenfalls am stärksten gestiegen sind, aber nur einen kleinen Teil der Erwerbstätigen betreffen. Auf der anderen Seite gibt es den Lohntracker, der die von Einzelpersonen erzielten Löhne verfolgt und der im Januar auf den niedrigsten Wert seit Dezember 2021 fiel. In der Mitte liegen die Stundenlöhne, die im Vergleich zum letzten Monat zwar stark gestiegen sind, dies aber tun beeinflusst durch die Zusammensetzung der Beschäftigung, die durchschnittlich ist, und durch die wöchentlich geleisteten Arbeitsstunden, die durch das ungünstige Wetter reduziert wurden.
nell 'Euro Gebiet Diese Masse an Statistiken fehlt wirklich. Die Dynamik der Arbeitskosten wird vierteljährlich erfasst und die Reihe wird im Sommer 2023 gestoppt (+5,3 % gegenüber den vorherigen vier Quartalen). Die angebotenen Löhne verlangsamen sich, aber nicht überall, und auf jeden Fall nähern sich ihre jährlichen Schwankungen dem kürzlich erreichten Höchststand. In Italien vertraglich vereinbarte Löhne sind im Vergleich zu den De-facto-Löhnen sehr unterschiedlich – und verändern sich nur langsam –, aber es ist erwähnenswert, dass der Index für Dezember 2023 in den neuesten Istat-Daten in die Höhe geschossen ist, und zwar auf +7,9 % gegenüber dem Vorjahr, was auf die Zahlung der Vertragszahlungen zurückzuführen ist Urlaubsgeld für die öffentliche Verwaltung, das einen Anstieg der PA-Gehälter um 22 % verzeichnete (dies ist jedoch ein einmaliger Effekt). Auf jeden Fall stehen die Tariflöhne nicht still (und doch bewegen sie sich...), denn im Dezember liegen die Löhne in der Industrie bei +4,5 %, in der Metallverarbeitung bei +6,2 % und im Kreditwesen bei +7,3 %. Bei einer Inflation unter 1 % geht es den Reallöhnen gut …
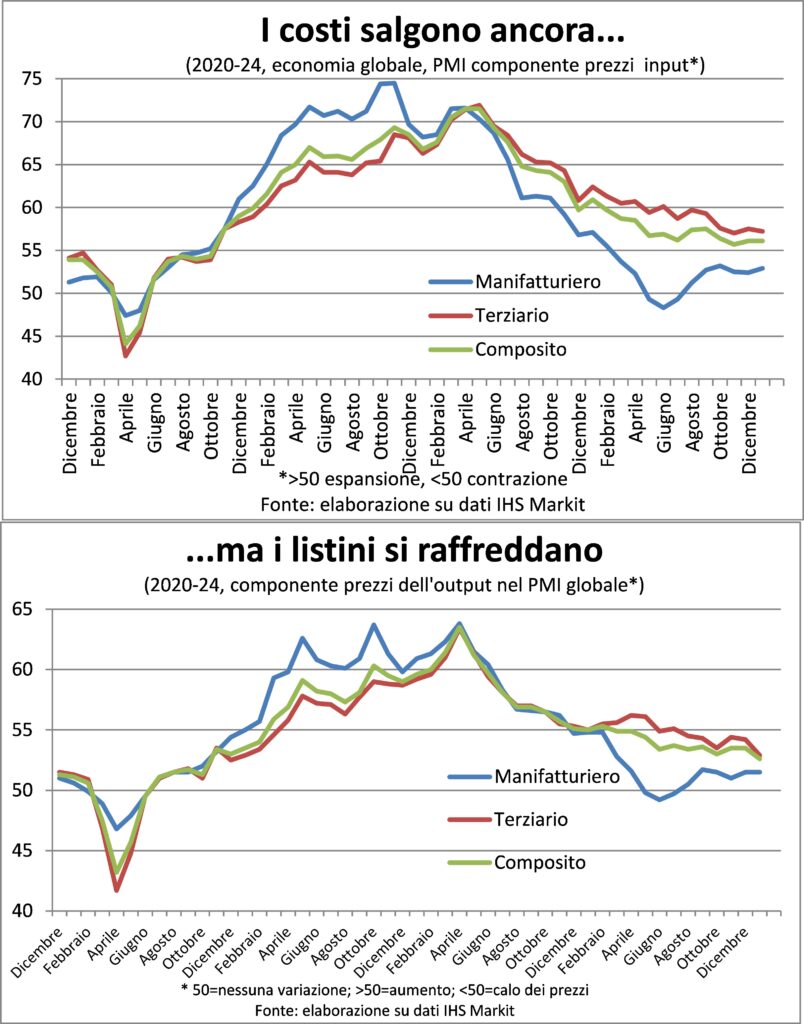
Geht man vom Besonderen zum Allgemeinen, muss man feststellen, dass es sich um eine globale Ebene handelt Spannungen über gezahlte und berechnete Preise Sie kehren jedoch zurück, obwohl viele Unternehmen erhöhte Kosten aufgrund der gefährlichen Schifffahrt im Roten Meer melden. Die Preiskomponente fiel im Januar auf den niedrigsten Stand seit Oktober 2000: 52,6, im April 63,5 lag sie bei 2022 und vor der Pandemie bei 51,5. Aber es war eine Zeit der schleichenden Deflation.
PREISE UND WÄHRUNGEN
I Finanzmärkte Sie wissen nicht wirklich, was sie von der Stabilität der Wirtschaftstätigkeit halten sollen: Einerseits sollten sie sich über die guten Nachrichten freuenRealwirtschaft, die den Gewinn steigern; Andererseits machen sie sich Sorgen, dass diese gute Nachricht sie auch tröstet Zentralbanken – allen voran die Fed – die gewünschte Lockerung der Geldpolitik hinauszuzögern. Und die Prävalenz, manchmal des einen und manchmal des anderen, erklärt die Schwankung der Raten. Aber die Märkte sollten nach Abwägung der Vor- und Nachteile begrüßen die Stabilität der Wirtschaft: Wenn es Wachstum gibt, „wird dir alles andere gegeben“ (Matthäus, 6,33).
Diese Haltung stellt die Geldpolitik jedoch vor andere Probleme. Es wurde oft gesagt, dass die restriktives Manöver auf die Leitzinsen (auch verursacht durch das Austrocknen der Liquidität im Zusammenhang mit der Nichtverlängerung der von den Zentralbanken gehaltenen Wertpapiere) war auf beiden Seiten des Atlantiks die intensivste und schnellste der Nachkriegszeit. Tatsächlich sind die Zinsen innerhalb von 24 Monaten um mehr als 5 Punkte für die Fed und um 4,5 Punkte für die EZB gestiegen, auf heutige Werte von 5,3 % (Fed) bzw. 4,5 % (EZB). Man kann sagen, dass wir von einem sehr niedrigen Niveau ausgegangen sind, aber das erreichte Niveau wird mit dem Durchschnitt der letzten 30 Jahre verglichen Fed und die letzten 24 für die EZB (die erst 1999 geboren wurde) um 2,5 % bzw. 1,6 %. Einen Schlag dieser Größenordnung hätte man erwarten können hätte zu einer stärkeren Abschwächung der Wirtschaft geführt als die später beobachtete. Hier gibt es eine Parallele zu den Bewegungen von Veränderung: Abwertungen und Aufwertungen – und das ist eine Beobachtung, die schon seit einiger Zeit gemacht wird – sie haben weniger Auswirkungen als zuvor zu Wettbewerbsfähigkeit und Inflation: Andere Wettbewerbsfaktoren als der Preis haben an Bedeutung gewonnen, und die Globalisierung hat die Auswirkungen auf die Preise abgeschwächt. Aber kommen wir zurück zu den Zinsen und der Wirtschaft.
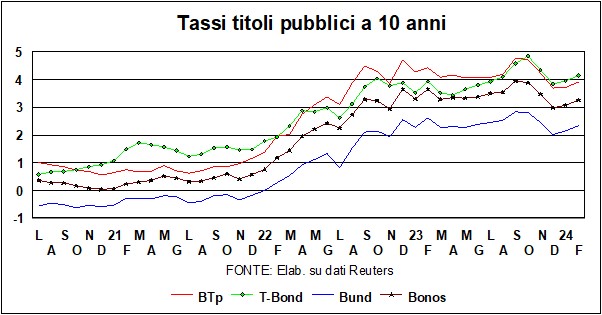
Die Faktoren, die die Auswirkungen der Zinssätze abgeschwächt haben Was die Wirtschaftstätigkeit in dieser Phase des Konjunkturzyklus angeht, gibt es mindestens zwei Gründe: Einerseits – und das ist nichts Neues – sind Banken immer weniger die privilegierten Kreditgeber für Unternehmen. Diese haben auch andere Finanzierungsquellen, aus Risikokapital (Börse – die wiederum verschiedene Neigungen aufweist –, wagen Hauptstadt, Crowdfunding und verschiedene andere Teufeleien der FinTech…). Es ist kein Zufall, dass dort, wo Banken einen geringeren Anteil an der Finanzierung von Unternehmen haben – wie in Amerika – Die Wirtschaft konnte die Zinserhöhung leichter umgehen.
Der zweite Faktor ist derZunahme der Beschäftigung, sowohl in Europa als auch in Amerika. Paradoxerweise lieferten die Statistiken umso erfreulichere Beschäftigungszuwächse, je mehr sich die nachdenklichen Warnungen vor Arbeitsplatzverlusten im Zusammenhang mit Globalisierung, Telematik und schließlich künstlicher Intelligenz vervielfachten. Die Gründe für diese Begrüßung sind noch nicht ganz klar, aber sie haben durchaus eine Rolle gespielt wachsende Bedeutung von Dienstleistungen, die strukturell arbeitsintensiv sind und nach den pandemiebedingten Schließungen schneller gewachsen sind.
Was werden die Fed und die EZB jedoch tun? Weitere Tariferhöhungen können nun ausgeschlossen werden (obwohl eine andere Zentralbank, die Australian Reserve Bank, die gerade den Leitzins bei 4,5 % bestätigt hat, erklärt hat, dass sie zukünftige Erhöhungen nicht ausschließen will). Und die Bank von Japan hat sie bisher noch nie erhöht, also wird sie sich erholen müssen... Die vergangenen Geldkostensteigerungen haben noch nicht alle ihre Auswirkungen entfaltet (geldpolitische Maßnahmen, so der berühmte Ausdruck des Nobelpreises). Gewinner Milton Friedman, mit „langen und variablen“ Verzögerungen, und es ist daher besser, am Fenster zu bleiben und zu warten (mit dem Finger am Abzug?). Es ist sehr wahrscheinlich, dass sich in der zweiten Jahreshälfte etwas (nach unten) bewegen wird. E Italien wird davon profitieren können, wie man an der guten Performance der erkennen kann Verbreitung.
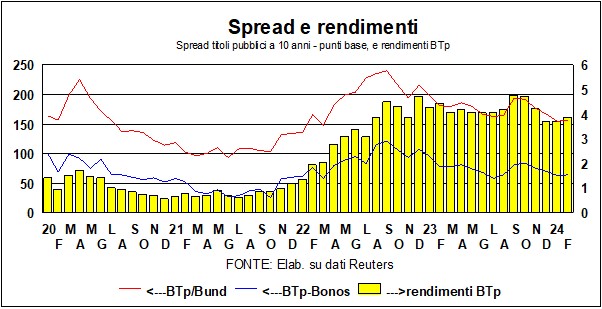
Mittlerweile gibt es Gründe zu der Annahme, dass die geldpolitische Haltung, abgesehen von Zinssätzen und Qt (Quantitative Verschärfung), Bremsen Sie die Wirtschaft stärker ab, als sie sollte? Es gibt diejenigen, die sich darüber beschweren Der EZB-Zinssatz für Bankeinlagen von 4 % ermutigt die Institute nicht, ihre Arbeit zu tun, also Geld leihen. Warum sollte man sich die Mühe machen, Unternehmen Mittel zur Verfügung zu stellen, wenn diese 4 % verdienen können, indem sie diese Mittel einfach bei der EZB parken? ohne Risiko? Der Einwand ist das Der durchschnittliche Zinssatz für Kredite an Unternehmen liegt über 4 %, und es ist ein Auch null Risiko. In dem Sinne, dass die Tarife für Unternehmen bereits eine Risikoprämie beinhalten und daher im AggregatMan kann sagen, dass es kein Risiko darstellt. Das Problem liegt in der Kreditnachfrage, die vom Vertrauen und der Gesamtnachfrage abhängt. Wenn sich die Wirtschaft verbessert und Unternehmen Kredite beantragen, sehen wir keinen Grund, warum Banken ihre Arbeit nicht erledigen sollten.
Die hohe RatenWie erwartet verursachen sie Opfer Senkung des Wertes von Vermögenswerten, insbesondere im Baugewerbe. Besonders akut sind die Probleme bei gewerblichen Gebäuden, und die Bedenken, die in Amerika begannen, weiten sich auch auf einige Institutionen in Europa aus. Und da sind die Auswirkungen der chinesischen Immobilienkrise: Da Chinas Immobilieninvestitionen anderswo verkauft werden müssen, um Geld zu beschaffen, wird dies zu einem weiteren Abwärtsdruck auf die Werte in Europa und den USA führen. Aber es ist keine weitere typische Krise Subprime-: Zentralbanken wissen, wie man mit diesen Problemen umgeht.
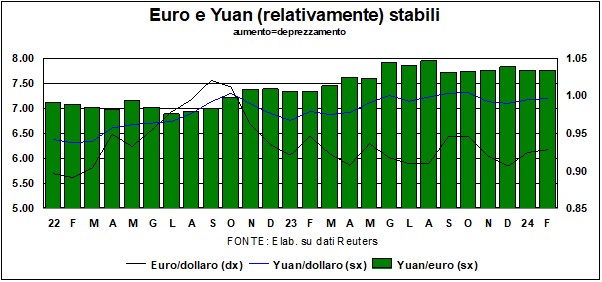
Il Dollar Er legte zu, blieb aber gegenüber dem Euro in der Spanne von 1,05 bis 1,10, in der er seit Monaten verharrte. Die natürliche Stärke der amerikanischen Wirtschaft sorgt für Unterstützung, und die Schwäche der ehemaligen Lokomotive der Eurozone – Deutschland – hält den Euro in Schach. Dort chinesische Münze, das im September eine Abwertung von 16 % (gegenüber dem US-Dollar) im Vergleich zu den Niveaus zu Beginn des Jahres 2022 verzeichnet hatte, hat sich leicht erholt, behält aber eine beträchtliche Wettbewerbsfähigkeit/Preismarge bei: eine Marge, die es braucht, wie die Tatsache zeigt, dass sein Der Handelsüberschuss mit den Vereinigten Staaten sank auf den niedrigsten Stand seit vielen Jahren (und hat zugunsten Mexikos die Rolle des Hauptlieferanten der USA verloren).
I Mercati Azionari, wie die amerikanische Wirtschaft, Sie wollen nicht wirklich landen. Der S&P500 liegt auf dem Rekordniveau von 5000 und fast überall (siehe auch den MSCI World Index) geht es an den Aktienmärkten nach oben historische Höhepunkte; Selbst der japanische Nikkei liegt nur 5 % unter seinen Höchstständen vom Dezember 1989 (es hat eine Weile gedauert!). Gibt es einen Blasengeruch? Wir haben es schon lange gerochen, aber die Fakten haben uns das Gegenteil bewiesen ... Aber sie haben es nicht bewiesen Empfehlung den ersten Platz geben Aktionen im immergrünen Garten der Sparer und Anleger.




