


Die Inflation sinkt weiter: Gründe und Unterschiede zwischen Gebieten und Ländern
Dennoch geht es unter. L 'Inflation. Einer kam in den ersten drei Monaten des Jahres 2024 an Peitsche von Statistiken gegen die Fortsetzung des Abwärtstrends der Preisdynamik und zugunsten der Stabilität der Realwirtschaft. Eine Peitsche, die seitdem Analysten, Finanzmärkte und Zentralbanker aufgeweckt hat Ich träume von einem schnellen Sieg gegen den Inflationsdrachen. Mit Zentralbankern, die eher vom Beruf als von Natur aus die am wenigsten verträumten Menschen sind. Und sie tun uns leid, Mina und Celentano hätten gesungen.
Uhr Vorsicht herrscht bei der Vorhersage der Zeiten und Wege der Rückkehr der Dynamik der Verbraucherpreise zur Stabilität, gekennzeichnet durch die2 %-Ziel. Ein Ziel, das nie eine präzise und runde Zahl war, sondern vielmehr ein Wert, um den sich die Währungsstabilität drehen kann, wie die Erde um die Sonne. Zweifel sind überfüllt und Prophezeiungen verschwendet. Es gibt zum Beispiel diejenigen, die die Hypothese aufstellen, dass a Wiederbeschleunigung der Inflation, so sehr, dass eine weitere Straffung der Geldpolitik erzwungen wird, was zu einer „therapeutischen“ Rezession führen könnte.
I Zweifel Ich bin ein Haufen: War der Sieg über die Inflation wirklich eine Illusion? Schwelt der Preisboom weiter unter der Asche des starken Rückgangs bei Energie- und Nahrungsmittelrohstoffen? Was könnte seine Normalisierung wirklich behindern? Und was wird ihm gehören? neue Normalität? Welche Kräfte halten es oben und welche drücken es nach unten? Gibt es Unterschiede zwischen Ländern und Gebieten?
Trotz allem bleibt das Bild bestehen förderlich für die Kühlung der Preistemperatur. Allerdings, wie mehrfach erklärt von Lanzette, die letzte Meile ist steiler und langsamer zu bewältigen. Je nach betrachtetem Wirtschaftssystem ergibt sich ein unterschiedliches Bild. Mit zwei gemeinsame Merkmale: die Zeit des drohende Deflation es ist eine ferne Vergangenheit; Tatsächlich ist das Ende des Abstiegs weniger steil und länger als das des Aufstiegs, und genau diese Asymmetrie macht nervös und erhöht die Unsicherheit. So sehr, dass zumindest in den Vereinigten Staaten höhere und längere Zinssätze befürchtet werden.
Ja, gib es einfach USA Es ist besser, damit zu beginnen, das Gewirr aus Zweifeln und Ängsten zu entwirren und die anderen drei großen Protagonisten der Inflationssaga getrennt zu halten: den Euroraum, Japan und die Schwellenländer, letztere angeführt vom chinesischen Riesen.
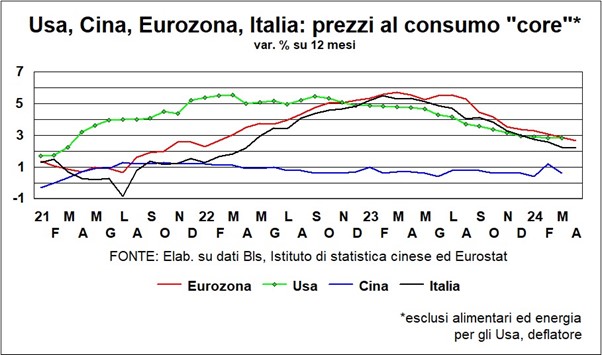
In den Vereinigten Staaten ist es leicht zu beobachten, ohne auf das zurückzugreifen, was Tom Barkin, Präsident der Richmond Fed, „das Spiel der Wahl der richtigen Zusammensetzung der Inflation“ nennt zwei unterschiedliche Dynamiken: Das gesamt der Verbraucherpreise und abzüglich Energie und Nahrungsmittel (das ganz Traditionelle). Kerninflation). Abgesehen davon verlief die Intensität der Gesamtinflation eher symmetrisch der Abstieg ist seit Mitte 2023 gesperrt weiter und prallt um 3–3,5 % auf den Boden. und tatsächlich kroch es ein wenig nach oben. Inflation Core es stieg auch schnell an, allerdings ohne die Höhen des Gesamten zu erreichen, aber dann ist es so Ich ging Schritt für Schritt hinunter und tut dies auch weiterhin (die Reihen in den folgenden Grafiken wurden mit dem auf Mai übertragen Nowcasting der Cleveland Fed).
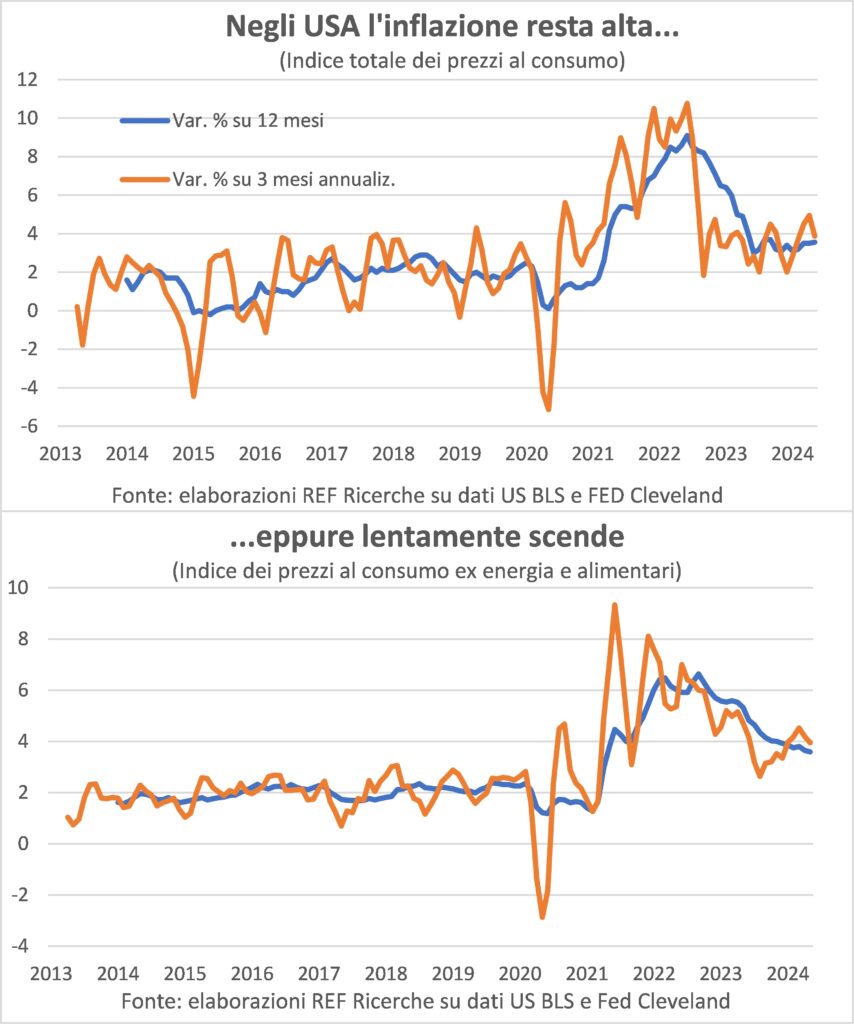
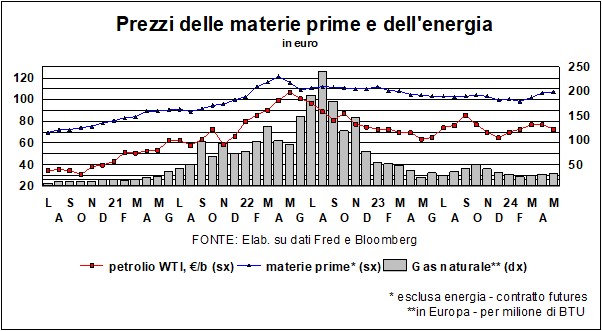
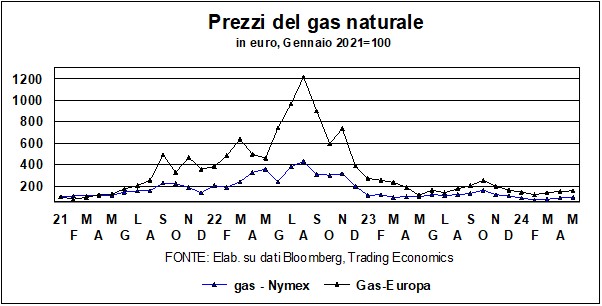
Dieser Unterschied ist sehr wichtig, weil er enthält die gesamte vergangene und zukünftige Geschichte der Inflationsepisode, die wir immer noch erleben: Auf und Ab bei Energie und Nahrungsmitteln, Unterbrechungen in den Wertschöpfungsketten, mit langen Warteschlangen (Claudia Sahm docet) und Stärke des Arbeitsmarktes und der Nachfrage. Was die Vergangenheit betrifft, ist es gut, sich daran zu erinnern, dass die Inflation gestiegen ist zwei Propellermotoren: Russlands Krieg gegen die Ukraine, der auch durch die Kürzung der Gaslieferungen nach Europa geführt wird, und die durch Covid und seine unkoordinierte Eindämmungspolitik verursachten Störungen der globalen Wertschöpfungsketten. Der Krieg ließ die Kosten für Energie und Nahrungsmittelrohstoffe in die Höhe schnellen, was sich schnell direkt und indirekt auf die Verbraucherpreise niederschlug.
Le Störungen der Wertschöpfungsketten Sie wirkten sich indirekt auf die Verbraucherpreise aus: Durch die Verdünnung einiger strategischer Komponenten (z. B. Mikrochips) erhöhten sie deren Kosten und veranlassten die Unternehmen, die verfügbaren Produkte auf teurere Produkte umzuleiten, wo es für die Kunden einfacher war, Preiserhöhungen zu verdauen, und wo sie auch waren am bequemsten, um das Einkommen des Verbrauchers zu extrahieren eine Reihe von Folgefolgen die noch andauern, wie zum Beispiel die Erhöhungen der Kfz-Versicherungskosten im Zusammenhang mit den Erhöhungen der Kfz-Wartungskosten und der Kfz-Preislisten, im Zusammenhang mit den Erhöhungen der Preise für Kfz-Komponenten, die auf die Preise für Neuwagen übertragen werden ... Es scheint die Geschichte von Titin zu sein und Titele, der ging Nase... Außer, dass man am Ende nicht in Stufen zurückgeht, sondern nur in prozentualen Veränderungen.
Mit dem Ende von Unterbrechungen und Gegenmaßnahmen bei der Energie- und Nahrungsmittelversorgung Die Gesamtinflation ist gesunken „Wie ein toter Körper fällt es“. Ein Rückgang, der im Zuge der Inflation gestoppt wurde Core. Letzteres ist Vor allem Dienstleistungen und Dienstleistungen sind arbeitsintensiv (Zumindest bis wir Roboterkellner und Roboterfrisöre haben). Hier wird es dann wichtig zu schauen, was mit dem passiert Arbeitskosten, der der Kostenkönig eines gesamten Wirtschaftssystems ist, ungeachtet dessen, was bedeutende CEOs der Gegenwart und Vergangenheit über die Auswirkungen der Arbeitskosten auf den Umsatz ihrer Unternehmen sagen: Niemand hat ihm erklärt, dass auch Einkäufe Kosten verursachen der Arbeit, wie sie die 1941 von Leontief erfundene Input-Output-Matrix lehrt.
Die Arbeitskosten hängen von vielen Faktoren ab, zwei sind hier jedoch von Interesse: die Schwierigkeiten für Unternehmen, Personal zu finden die Möglichkeit, offene Stellen zu besetzen, den Drang, nachzufragen und die einfachere Beschaffung zu ermöglichen Gehaltserhöhungen zur Wiederherstellung der Kaufkraft aufgrund der vergangenen Inflation verloren.
Der heftige Schock der Pandemie hat das Arbeitsangebot knapper gemacht und es für Unternehmen schwieriger gemacht, Arbeitskräfte zu finden, die zu Hause gelassen wurden und inzwischen an andere Orte und in andere Branchen abgewandert sind (die gesegnete hohe amerikanische Mobilität). In Zeiten niedriger Arbeitslosigkeit ist die Schwierigkeit noch größer. Sie sind jedoch da offensichtliche Anzeichen einer Schwächung und nahezu Normalisierung (im Sinne einer Rückkehr zu den Bedingungen von 2019). Erleichtert wird die Anpassung durch die Einwanderungswelle (2,6 Millionen im Jahr 2023 in die USA), die nach dem Zwangsstopp wieder aufgenommen wurde
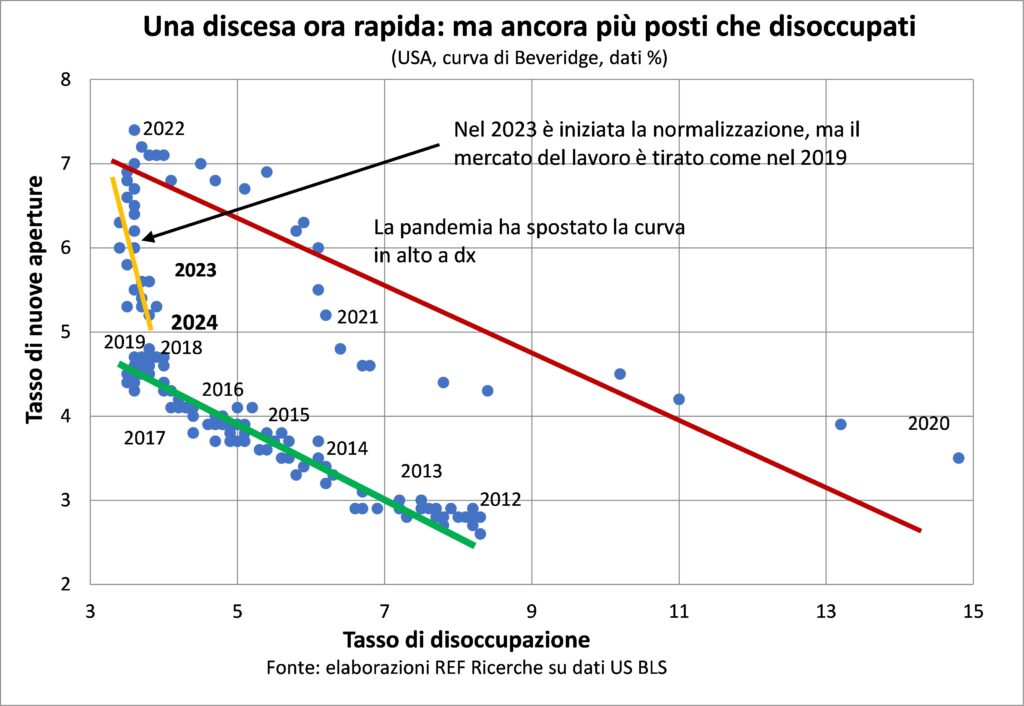
von Grenzen bis hin zu Bewegungen zur Eindämmung von Covid.
Auch die der Lohnanstieg mäßigt sich, weil die Nachfrage nach Arbeitskräften weniger stark ist (die Beschäftigungskomponente des US-PMI zeigte zum ersten Mal seit Frühjahr 2020 einen Rückgang der Erwerbstätigen) und weil es weniger dringlich ist, die Kaufkraft wiederherzustellen: Tatsächlich ist die Die Reallöhne steigen (vierteljährlich) ab Ende 2022. Allerdings ist es auch eine allmähliche Abschwächung, wie ein in den Tälern verklingendes Echo. Die Folge ist, dass Lohnerhöhungen die Preise weiter in die Höhe treiben Core, die die Löhne drücken, aber alles immer langsamer.
All dies kann auch in beobachtet werdenEuro Gebiet, mit zwei wichtigen Unterschieden: Der Anstieg bei Energie und Nahrungsmitteln war noch ausgeprägter und daher war der anschließende Rückgang auch heftiger, was den Eindruck einer schnelleren Verlangsamung der Gesamtpreise erweckte; das System von zentralisierte Verhandlung Lohnsenkungen verzögern Anpassungen (in Italien stärker als anderswo) und machen die Erreichung der erreichten Ziele dadurch unsicherer.
Il Japan Es ist eine Geschichte für sich. Nach drei Jahrzehnten der Deflation werden Preiserhöhungen nun begrüßt der Regen, der die von der Dürre ausgedörrten Felder benetzt: mit offenen Armen und Mündern und nach oben gerichteten Gesichtern. Werden sie halten? Die Neugier ist groß und anschließend werden die Ökonomen untersuchen, was sich wirklich verändert hat, um den Preistrend von unten nach oben zu ändern.
In Schwellenländern und insbesondere in China, also die Fabrik der Welt (zumindest bis Barrieren und Industriepolitik dies so halten), gibt es Bestrebungen für Rabatte, um Verbraucher zu ermutigen, die vom Immobilienboom und von den schrecklichen Zwängen der Lockdowns (die bis Ende 2022 andauerten) ausgebrannt sind. und durch das Neue Xiist-Kurs (o xiano), was Autarkie belohnt.
Daher sind Geduld und Vertrauen angeraten: dieDie Inflation wird weiter sinken, nicht nach unseren rücksichtslosen Wünschen, sondern nach den Strömen und mehr oder weniger eisernen Gesetzen der Wirtschaft. Vergessen Sie sofort den Gedanken, zu dem wir zurückkehren werdendeflationäre Arbeit eingesetzt die uns seit der großen Finanzkrise begleitet. Die Welt hatte sich bereits vor der Pandemie verändert, auch wenn wir es noch nicht bemerkt hatten, obwohl wir uns der Veränderungen der letzten vier Jahre durchaus bewusst sind und vor ihnen gewarnt wurden, fast alle zum Schlechteren. Die Inflation als Gegenstück und Gegensatz zur Deflation wird uns aber weiterhin erhalten bleiben weder zu hoch noch zu niedrig. Auch weil die Anpassung von Preislisten kein Tabu mehr ist.
Noch mehr positive Erholung, da China Fahrt aufnimmt und die Eurozone im Einklang ist
Il Trommelwirbel er kommt näher und wird größer. Es ist die Erholung, die am stärksten ist. Wie wäre es mit Das tapfere Indien von Rameau. Ich bestätige die Lektüre Lanzette Sie stellen seit einigen Monaten zyklische Teeblätter her. Mit zwei Neuigkeiten und die üblichen Unterschiede. Die Nachricht ist, dass die Erwachen Chinas Es handelt sich nicht um ein Irrlicht, und es widerspricht der Meinung derjenigen, die glaubten, es befinde sich in einer strukturellen und dauerhaften Krise, und das auch nochDie Eurozone schließt die Lücke Wachstum mit den USA. Die üblichen Unterschiede liegen in der geografischen Intensität und der sektoralen Divergenz. Beginnen wir mit den Nachrichten.
Alle Indikatoren deuten darauf hin Stärkung der Geschwindigkeit der chinesischen Lokomotive, einschließlich der jüngsten Berichte über einen kräftigen Anstieg der Importe im April (Inlandsnachfrage steigt) und eine bessere Stabilität der Exporte dank der Nachfrage aus Asien, während die Nachfrage aus den USA und der Eurozone schleppend ist, ein weiteres Zeichen der Regionalisierung des Handels . Die PMI-Ausgabekomponente bewegt sich in Richtung Beschleunigung.
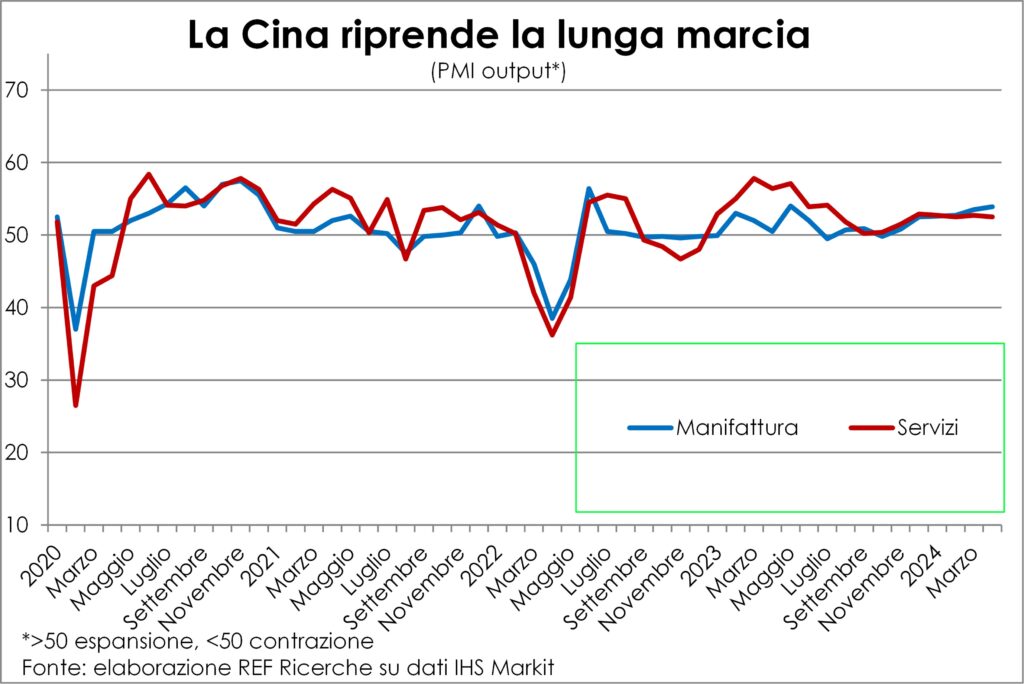
Den Pressemitteilungen zufolge gab es im April sowohl im Dienstleistungssektor als auch im verarbeitenden Gewerbe einen solchen Robustere Akquise neuer Aufträge; tatsächlich stiegen die industriellen Einfuhren aus dem Ausland mit der höchsten Rate seit dreieinhalb Jahren. Das haben die Unternehmen noch nicht erreicht Maß an Selbstvertrauen Dies fördert die Einstellung von Arbeitnehmern, so dass die Beschäftigung das schwache Glied in der Übertragungskette der Expansionsimpulse bleibt. Wenn es sich ebenfalls verstärkt, wird die Wachstumsgeschwindigkeit des Inlandsverbrauchs (der neue Treiber der aktuellen Entwicklungsphase) steigen und die Erholung festigen.
In diesem Teil der Welt ist die Aktivitätswachstumslücke was die Eurozone von den USA distanzierte. Und es ist ein bemerkenswertes Ergebnis, wenn man bedenkt, dass die Zeit, in der dies geschah, viel kürzer war als befürchtet. Aber es gibt große Unterschiede zwischen den Ländern, mit Deutschland und Frankreich spät und zu Ballast und Spanien und Italien im Schlepptau, zusammen mit den Niederlanden und Irland (nicht Österreich).
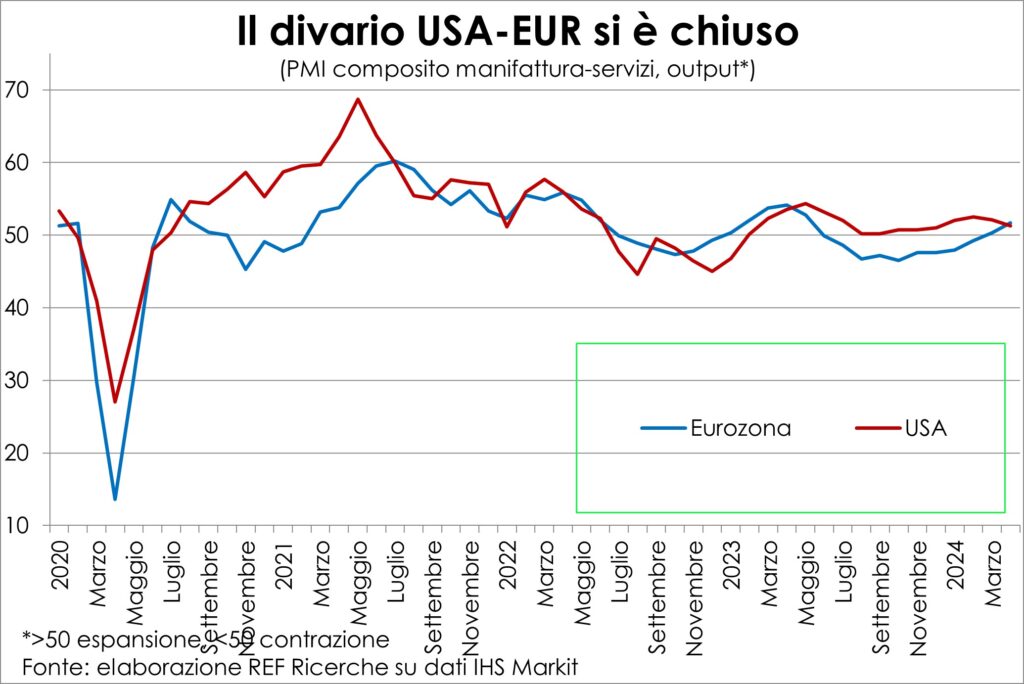
Es sollte erwähnt werden, dass Die Lücke zu schließen ist auch ein Verdienst der Vereinigten Staaten, was sich zu Beginn des zweiten Viertels etwas verlangsamte. Die Dynamik der privaten Endnachfrage in den USA blieb im ersten Quartal hoch (+3,1 % auf Jahresbasis). Im zweiten Fall verlangsamt sich die Lage, wie die geringeren Neueinstellungen im vergangenen Monat vermuten lassen. Allerdings macht eine Schneeflocke noch keinen Winter, und die Verbraucher in den USA haben weiterhin einen reichlich Ersparnisse zum Ausgeben, nach den Berechnungen von Lanzette (anders als diejenigen anderer Quellen, die auf ökonometrischen Schätzungen basieren, die durch die turbulenten Turbulenzen dieser Zeit anfälliger geworden sind).
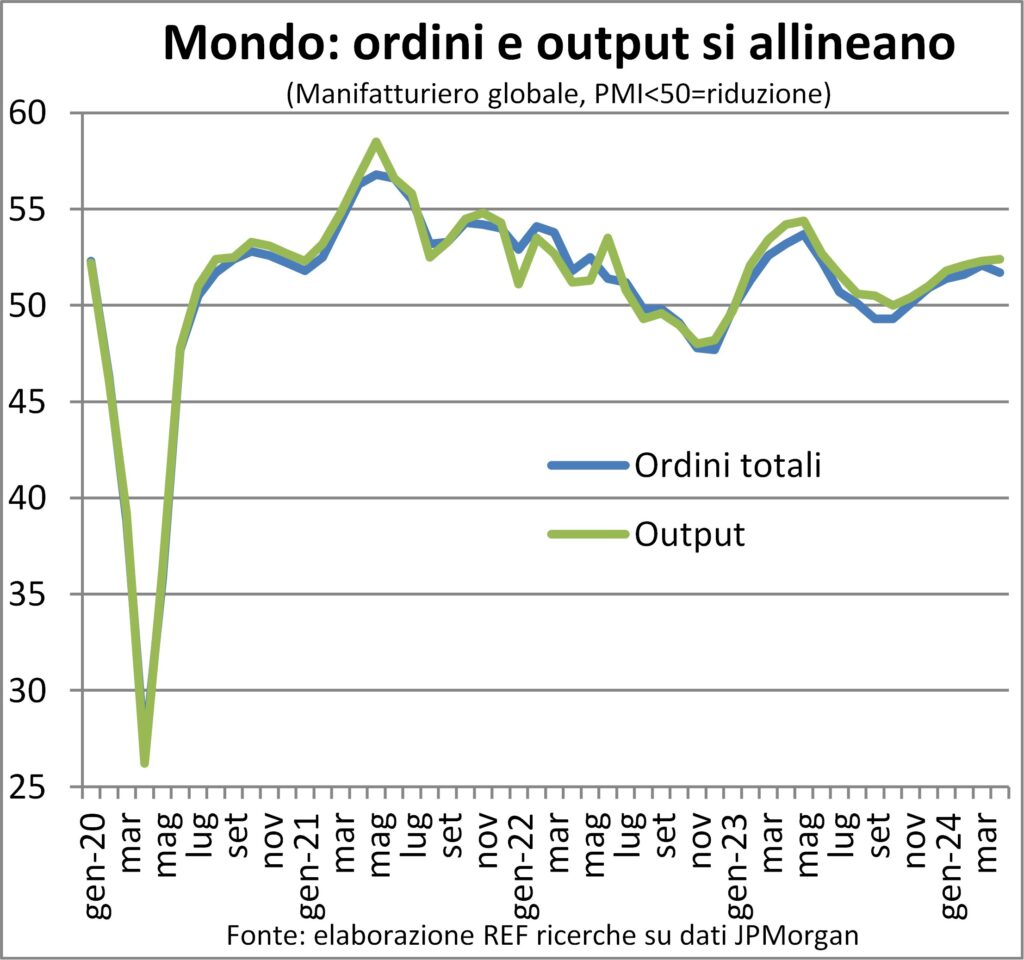
Die üblichen sektorale Unterschiede Sie sehen immer noch, dass die Produktion durch das getrieben wird Fahrdienste. Dies geschieht jedoch ausschließlich in der Eurozone, dem einzigen Raum, der noch der Meinung ist, dass die Industriepolitik ist schlecht und zwingt seine Produzenten dazu, im Wettbewerb gegenüber den Amerikanern und Chinesen im Nachteil zu sein. Weltweit haben sich Fertigungsaufträge und Produktion in der Konstellation der Erholung angeglichen.
PREISE UND WÄHRUNGEN
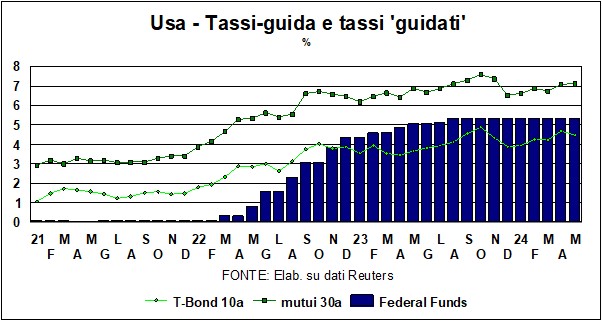
Il Auf- und Abwärtsraten ging mit der quälenden Frage nach den Renditen des T-Bonds ins Leben, die wiederum mit den Urteilen über den T-Bond verknüpft warAmerikanische Inflation;; 'länger höher„hat einen dreifachen Wert: für die Preisdynamik, für die Leitzinsen und für die T-Bond-Renditen.
Zuerst nach oben, nach den neuesten Inflationsdaten, dann nach einigen Reden nach unten Powell, dann wieder an, wenn es wiegt Entmutigung, dann nach unten, wenn man zwischen den Zeilen gräbt und sie findet Signale der Zentralbank-„Tauben“… Aber es besteht kein Grund zur Sorge. Der nächste Zinsschritt es wird nach unten gehen, auf beiden Seiten des Atlantiks (dort drüben gab es jemanden wie Larry Summers, der sogar eine gewisse Wahrscheinlichkeit für einen Anstieg in naher Zukunft einräumte, was jedoch von Powell dementiert wurde).
Vielmehr müssen wir uns fragen – und das ist eine tiefgreifende, in die Zukunft gerichtete Reflexion –, ob die berühmt 2% ist wirklich ein Ziel, das es wert ist, verfolgt zu werden therapeutische Persistenz, auch wenn die Merkmale Inflation, Post-Pandemie und Post-Reglobalisierung und Post-Post... anders sind als zuvor. Eine nützliche Seite Ich informiere sie, dass, Von 75 Zentralbanken haben sich nur 7 das 2-Prozent-Ziel gesetzt trocken, es gibt eine (Schweiz), die <2 sehen möchte, während die anderen 67 alle über dem 2%-Ziel liegen (an erster Stelle steht die Zentralbank von Liberia, das ein Inflationsziel von 8,50 % hat – plus oder minus zwei Punkte!). Wenn die Versammlung der Zentralbanken eine Demokratie wäre (was sie nicht ist), läge das Ziel bei mindestens 3 % … Aber eine Erhöhung von 2 auf 3 % wird es nicht geben – Fed und EZB werden nicht aufgeben. Der Nobelpreis für Wirtschaftswissenschaften Paul Krugman sagt, dass bei einem Treffen, bei dem verschiedene Zentralbanker anwesend waren, er schlug vor, das Ziel anzuheben, und – sagt er – sie sahen mich an, als ob ich es wäre ein Hund in der Kirche (Der Vergleich, den er verwendete, war anders: Sie sahen mich an, als hätte ich bei einer Wahlkundgebung von Ron De Santis eine Regenbogenfahne geschwenkt – aber der Vergleich ist etwas für US-Kenner, und wir haben daraus einen lokalen Vergleich gemacht ...).
Die Gründe dafür Vorsicht bei der Fed es gibt zwei, einer dafürlänger höher' und einer für einen bevorstehenden Niedergang. Das erste liegt darin, dass Die Wirtschaft hält sich gut, trotz 7-jähriger Hypothekenzinsen von XNUMX % und Zinssätzen Leitzins bis 8,5 %; Ergo, keine Notwendigkeit, jetzt abzusenken, und Wir rechnen mit einem nachhaltigen Rückgang einer Inflation, die scheinbar nicht sinken will. Die zweite Meinung sagt das Die Auswirkungen der vergangenen Währungsrestriktion sind noch nicht vollständig sichtbar (Wie wir wissen, beeinflussen die Zinssätze die Wirtschaft mit langen und variablen Verzögerungen). Halten Sie also weiterhin i hohe Raten, da die amerikanische Wirtschaft bereits Anzeichen einer Verlangsamung zeigt, könnte dies der Fall sein Diese Verlangsamung in etwas Schlimmeres verwandeln.
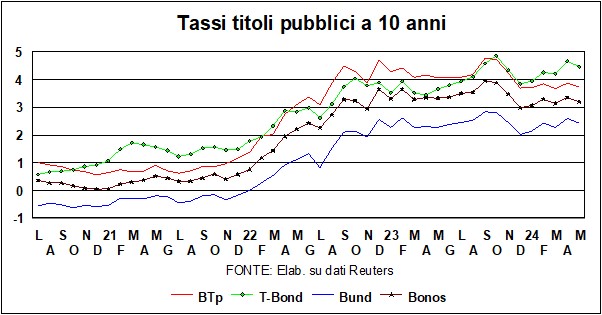
Dann gibt es noch eine weitere mittelfristige Frage. Am Ende dieses Geldzyklus – erst Straffung, dann Lockerung – Die Zinsen werden auf das Niveau vor der Pandemie zurückkehren? Es gibt wissenschaftliche und aktuelle Studien, die darauf hinweisen, wie das funktioniert „natürlicher Zinssatz“ wahrscheinlich beides höher als zuvor, aufgrund von Änderungen in Zusammenhang zwischen Ersparnissen und Investitionen (Alterung der Bevölkerung, ältere Menschen sparen weniger als junge Menschen, der Investitionsbedarf ist aufgrund des ökologischen Wandels größer usw.) und eine mögliche Tendenz dazu eine höhere strukturelle Inflationsrate (Die anfänglichen Vorteile der Globalisierung gehen zur Neige…). Aber dieser „natürliche Zinssatz“ (definiert als das Niveau eines kurzfristigen, risikofreien Realzinses, der ohne zyklische Schwankungen vorherrschen würde, mit einem BIP auf potenziellem Niveau, ausgeglichenen Ersparnissen und Investitionen und stabiler Inflation) ist etwas, das in der Natur nicht existiert und daher von dem Modell abhängt, mit dem es berechnet wird. All dies, um zu sagen, dass die Langfristiger Trend zu sinkenden Realzinsen (vor einem Vierteljahrhundert lagen sie bei 4 % für BTp, Bund und T-Bond) hat mit der Inflation der letzten zwei Jahre eine ungewöhnliche Beschleunigung erfahren, die sie unter Null gedrückt hat. Jetzt Die Realzinsen werden wieder positiv, wie sie sein sollten.
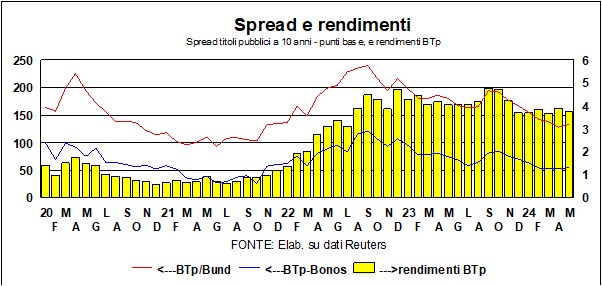
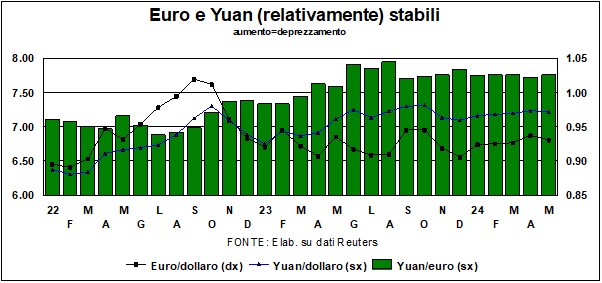
Auf den Devisenmärkten l'euro weiterhin stabil gegenüber Dollar (wie bereits erwähnt, im Bereich 1,05-1,10). Einerseits die Differenz der erwarteten Zinssätze es sollte die einheitliche Währung schwächen; aber andererseits, die Wachstumsdifferenz Zwischen Amerika und der Eurozone tendiert sie dazu, sich zu verengen, was den Euro stützen dürfte. Welcher Euro, gefangen zwischen zwei gegensätzlichen Tendenzen, steht still wie Buridans Esel.
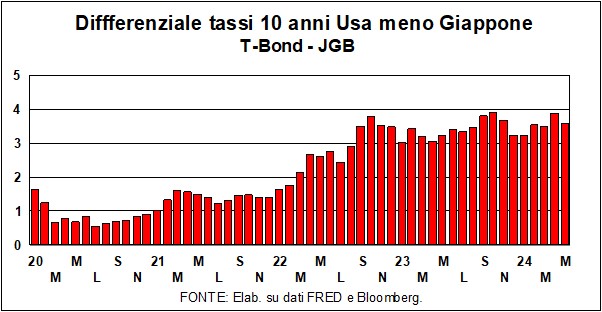
Lo Yen ist schwächer geworden, und das aus zwei Gründen. Die erste – siehe Grafik – liegt in der Tatsache, dass, seit die Fed den Kreuzzug gegen die Inflation begonnen hat, der Unterschied zwischen den Renditen von T-Bonds und JGBs hat sich ausgeweitet, und das reicht aus, um der japanischen Währung zu schaden. Der zweite Grund liegt darin scheitern Carry-Trade (dieses sorgfältige Verfahren, das darin besteht, Kredite in Yen zu niedrigen Zinssätzen aufzunehmen und den Erlös in Währungen – vom Dollar über den mexikanischen Peso bis zur türkischen Lira … – zu höheren Renditen zu investieren, in der Hoffnung, dass diese anderen Währungen in der Zwischenzeit nicht abwerten). Aber es Der Yen hat heute höhere Zinssätze, das Getriebe erwies sich als instabil und die Yen-Nachfrage nach Carry-Trade es hat sich daher auch abgeschwächt.
I Mercati Azionari Sie befinden sich in der Wartephase, direkt unter den Datensätzen. Wie die Leser wissen, empfehlen wir Aktien immer als die beste mittel- bis langfristige Investition, und aktuelle Untersuchungen von Barclays bestätigt diese Meinung. Die Analysten von Barclays begannen im Jahr 1925 und untersuchten drei Klassen: Aktien, Anleihen und Bargeld. Betrachtet man kurze Zeiträume, waren die größten und stärksten Rückgänge bei Aktieninvestitionen zu verzeichnen. Betrachtet man jedoch längere Zeitabstände, es gab keinen Zeitraum von zwanzig Jahren, von 1925 bis heute, wo sich die Aktien nicht besser entwickelt haben als die Inflation; etwas, das für Anleihen und Bargeld nicht gegeben war. Kurz gesagt: Vermeiden Sie Fahrerflucht und nutzen Sie die Schublade ...




