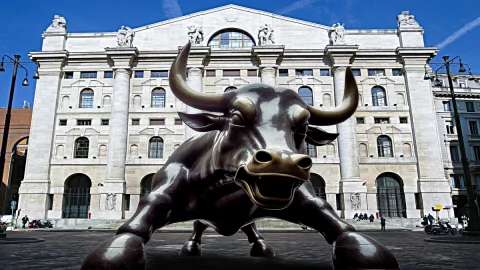
Die westlichen Aktienmärkte erholten sich am Freitag, dem 2. Oktober, dem letzten Handelstag der Woche, nach den starken Kursverlusten der vergangenen Tage. Mehrere Faktoren beflügeln die euro-amerikanischen Märkte, allen voran die Rückgang der Renditen von Staatsanleihen und die daraus resultierende Entspannung bei den Spreads, die in den letzten Tagen stark unter Druck geraten waren: Heute verringerte sich der Spread zwischen unserer 10-jährigen BTP und der deutschen Bundesanleihe, obwohl er weiterhin über 110 Basispunkten liegt, wobei die Rendite der 10-jährigen BTP bei rund 4,6 % liegt, gegenüber 4,7 % gestern. Die Rendite der 10-jährigen US-Staatsanleihe, die zwischenzeitlich die Marke von 5,3 % überschritten hatte (ein Rekordwert seit 2002), fiel heute wieder unter 5,2 %.Auslöser für all dies waren die Daten zur Schaffung neuer Arbeitsplätze in den Vereinigten Staaten im September, die niedriger als erwartet ausfielen.
Die US-Arbeitsmarktdaten lassen Zinserhöhungen weiter in die Ferne rücken, und die Aktienmärkte reagieren positiv.
Dies hat die Annahme bestärkt, dass die US-Notenbank die Zinsen möglicherweise weniger aggressiv anheben muss, und den Aktienmärkten neuen Schwung verliehen: An der Wall Street legte der Dow Jones um etwa einen halben Prozentpunkt zu, der Nasdaq entwickelte sich jedoch noch besser und stieg aktuell um über 1 %. Auch Europa schloss sehr gut. Mailand +0,49 % auf 50.483 Punkte, Paris +0,8 %, Frankfurt +1,17 %, London +0,32 %Madrid +0,4 % trotz das Risiko vorgezogener WahlenDie andere gute Nachricht des Tages ist der Rückgang des Ölpreises, der sich derzeit bei knapp über 100 Dollar pro Barrel (Brent) hält, aber im Vergleich zur vorherigen Sitzung mehr als 1 % verloren hat. WTI-Rohöl wird zu einem Preis von 90 Dollar pro Barrel gehandelt.Die G7 hat vereinbart, die Freigabe von bis zu 100 Millionen Barrel Notfallreserven an Öl und Diesel zu prüfen, um die Kraftstoffkosten zu senken.
Die europäischen Erdgaspreise erreichten 74 Euro pro Megawattstunde, während Bitcoin auf über 86.000 Dollar stieg.
Die koordinierte Freisetzung unter der Aufsicht der Internationalen Energieagentur wird voraussichtlich über vier Monate erfolgen, sagte der französische Präsident Emmanuel Macron. Das europäische Erdgas hingegen bleibt stabil bei über 74 Euro pro Megawattstunde.Während Gold und Silber heutzutage oft wenig miteinander zu tun haben, befinden sie sich heute in einem leicht bärischen Trend: Ersteres ist knapp unter 4.150 Dollar pro Unze wert, letzteres leistet hartnäckigen Widerstand bei 60 Dollar pro Unze. Der Euro-US-Dollar-Wechselkurs ist für die amerikanische Währung stets sehr günstig.Der Bitcoin-Kurs liegt bei etwa 1,126. Er ist um mehr als 3 % gestiegen und notiert nun bei über 86.000 US-Dollar – dem höchsten Stand seit Ende Januar.
SpaceX-Aktien steigen an der Nasdaq rasant an: Musk erwägt eine Partnerschaft mit Nvidia
An der Nasdaq verzeichnet der Technologiesektor überwiegend einen deutlichen Aufschwung, abgesehen von Micron zahlt immer noch den Preis für seine Rallye vor Quartalsbeginn.Die Aktie verliert heute immer noch 2 %. Zu den meistgehandelten Aktien gehören Nvidia (+2 %) und das Musk-Konzernimperium mit Tesla (+5 %) und SpaceX (+6 %). Tesla meldete im dritten Quartal 486.532 Auslieferungen, verglichen mit den vom Markt erwarteten rund 456.900: fast 30.000 Fahrzeuge mehr als erwartet, wobei sich die Nachfrage in Europa als besonders stark erwies. Es gibt aber auch gute Nachrichten für das Raumfahrtunternehmen: Elon Musk deutet eine mögliche große Zusammenarbeit mit Nvidia anDie Zahlungen für Googles Rechenvertrag begannen; außerdem gab es neue Informationen zu den Rechenverträgen mit Anthropic. Sandisk entwickelte sich entgegen dem Trend und verlor 4 %.
Auch auf der Piazza Affari wird Technologie großgeschrieben, unter anderem durch Stm und Technoprobe.
Der Technologieboom erfasst auch die Mailänder Börse, wo STM um 6,67 % auf über 50 € pro Aktie und Technoprobe um 6 % auf über 35 € pro Aktie zulegten. Auch Prysmian (plus 4 %) und Inwit (plus 2,3 %) entwickelten sich stark. Ein weiterer Tag der Leidenschaft für die Banken stattdessenTrotz der allgemein positiven Marktstimmung haben sich die Kurse vom gestrigen Einbruch nicht erholt und in vielen Fällen sogar weiter nachgegeben: Bper -1 %, Unicredit -0,85 %, Intesa Sanpaolo -0,78 %, Banco Bpm -0,75 %. Auch Versicherungsunternehmen stehen unter Druck (Generali -1 %, Unipol -1,1 %), ebenso wie Rüstungsunternehmen (Fincantieri -2 %, Leonardo -0,86 %). Außerhalb des Hauptkorbs geht der Via Crucis der Banca Ifis weiterNach der Veränderung an der Spitze: heute weitere -5,1 %, in den letzten sechs Monaten hat sich der Wert praktisch halbiert.