


“但与此同时,机车运转、运转、运转/蒸汽发出嘶嘶声,它几乎就像一个活物”。 它不再运行了。 大号'中国经济 - 多年来一直是世界上最大的 - 不再运行。 在弗朗切斯科·古奇尼 (Francesco Guccini) 的狂热歌曲中,机车的结局很糟糕,我们当然不希望它出现在中国。 但我们过去常说:“幸好有中国”的时代已经一去不复返了。 谢天谢地,无论世界经济的其他马车多么生锈,中国凭借其庞大的吨位和它的增长,本可以保证对全球经济的持续推动。
真正的指标
后 抗击冠状病毒取得初步成功 – 由于严厉的遏制措施和中国人自发的默许,尊重权威 – 有 很少注意预防. 即使完全接种疫苗的居民比例与发达国家相当,但中国已将一切押注在中国制造的疫苗上,这些疫苗的效果不如其他国家。
当具有高度传染性的 Omicron 变种也到达天朝时,爆发成倍增加。 当局以一如既往的无情效率和 “Covid 零”口头禅 由于关闭和限制,已经溢出 “零增长”. 现在疫情似乎已经得到控制,但当局决心防止感染进一步爆发,谨慎有时近乎偏执:在一个与朝鲜接壤的中国城市,居民被建议关闭窗户以防止病毒传播。来自附近的国家,在风的翅膀上,可能病毒会到来。
同时,根据 “意外后果法则”,封锁确实产生了后果。 依赖高效的外国客户 及时 的中国供应商决定分散他们的订单并将其转移到其他东南亚国家。 这些其他国家有优势 劳动力成本 与中国制造商相比,这种竞争优势并没有得到充分利用,因为中国在质量和准时方面享有良好的声誉。 但是,现在许多西方客户(包括“名誉西方”日本人)已经冒险转向其他亚洲供应商, 业务损失可能是永久性的. 简而言之,中国不太可能回到过去的增长率,我们不能再指望那个火车头了。
鉴于冬末春初的小龙虾趋势,现在应该考虑到 中国5,5年2022%的增长目标将无法实现. 经合组织 8 月 4,2 日发布的预测为 XNUMX%,这相当于说中国单独对今年较低增长的近三分之一负有直接责任。 此外,经合组织的预测是基于从夏季开始的强劲反弹,这要归功于重新开放和货币刺激。 但是,与过去相比,有 结构条件 这使得中国机车对刺激的反应较弱,从 建设热潮, 继续对灰猫的短皮带(回忆邓小平的一个著名比喻) 动物精神 创业的,为了避免社会不平等的无法治愈的裂痕,并为了 友情支持 (珍妮特·耶伦创造了这个新词)这推动了对比中国更友好的国家的多元化投资。
的确,在抗通胀方面,乔·拜登倾向于降低关税 反倾销 中国人:但现在中国人自己已经实践了 贸易转移 对未受美国保护主义陷阱影响的周边国家。 唯一令人欣慰的是,随着越来越大的 贸易区域化,世界对增长的同步依赖性有所降低,并且随着大宗商品价格的月光,该国的长征降档缓解了大宗商品已经不可持续的紧张局势。
中国将越来越依赖 内部问题 (其著名的对外账户盈余正在缩减至 GDP 的 1%),但消费者的信心因限制而受到打击,有可能导致谨慎消费。 当然,在一个其他导向的经济体中,当局仍然有弹药在杂志上,但很难摆脱这样一种印象,即 2022 年将成为中国不可阻挡的经济增长的分水岭。
当然,中国事件是已经足够感动的一部分 全球经济的马赛克. 经济政策武器在应对普京对乌克兰战争中释放的军事武器的经济后果方面效果较差。 一点儿 预算政策,以重新分配能源成本的影响(错误地讲是额外利润,实际上它们是寡头垄断的额外收入),已在各个国家以各种方式实施,但不可避免地会耗尽由Covid 紧急情况导致财政政策正常化。
通常我们会通过结构性赤字的下降来谈论紧缩,国际货币基金组织估计今年和明年主要发达国家的总和占 GDP 的 1,5 个百分点,但实际上它是替代非劳动收入(公共转移支付)和 收入 随着经济活动的正常化,额头上的汗水和创业风险。 另一方面,如果我们看一下政策 公共投资 和促进各种转型(能源、生态、数字),公共预算仍然支持经济。 不过那是战前。
虽然 货币政策 他们必须迅速摆脱 Covid 的紧急状态,扼杀几乎所有地方(终于!)重新点燃的通货膨胀温床。 如果他们不这样做,他们会推迟,使它变得更加繁重,承认 昂贵的原材料 它让我们变得更穷。
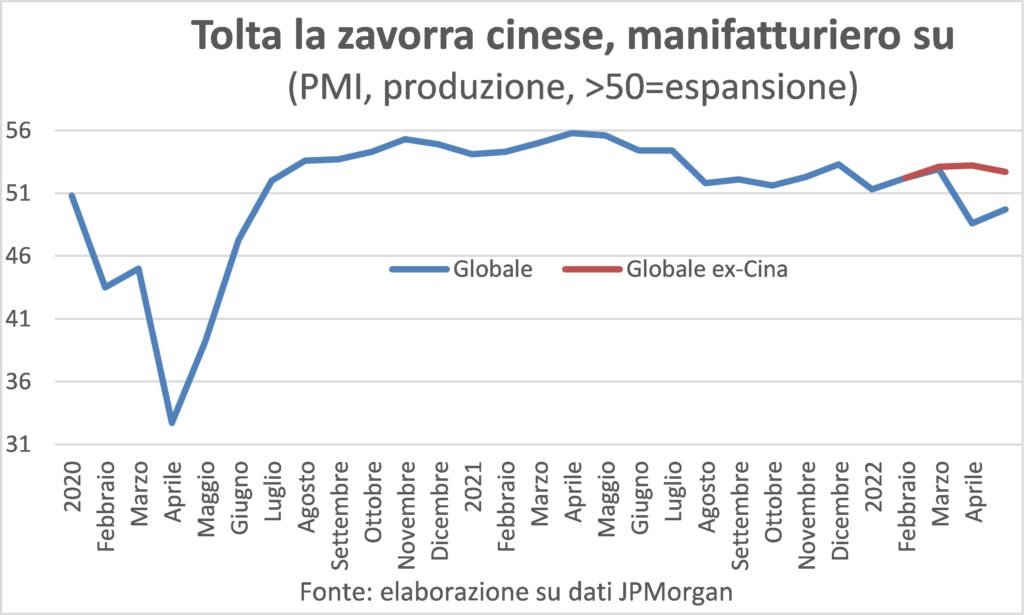
另一方面,最新的经济指标显示,除中国外,世界经济继续保持健康。 PMI 的制造业成分稳固高于 50(区分扩张和收缩的阈值)。
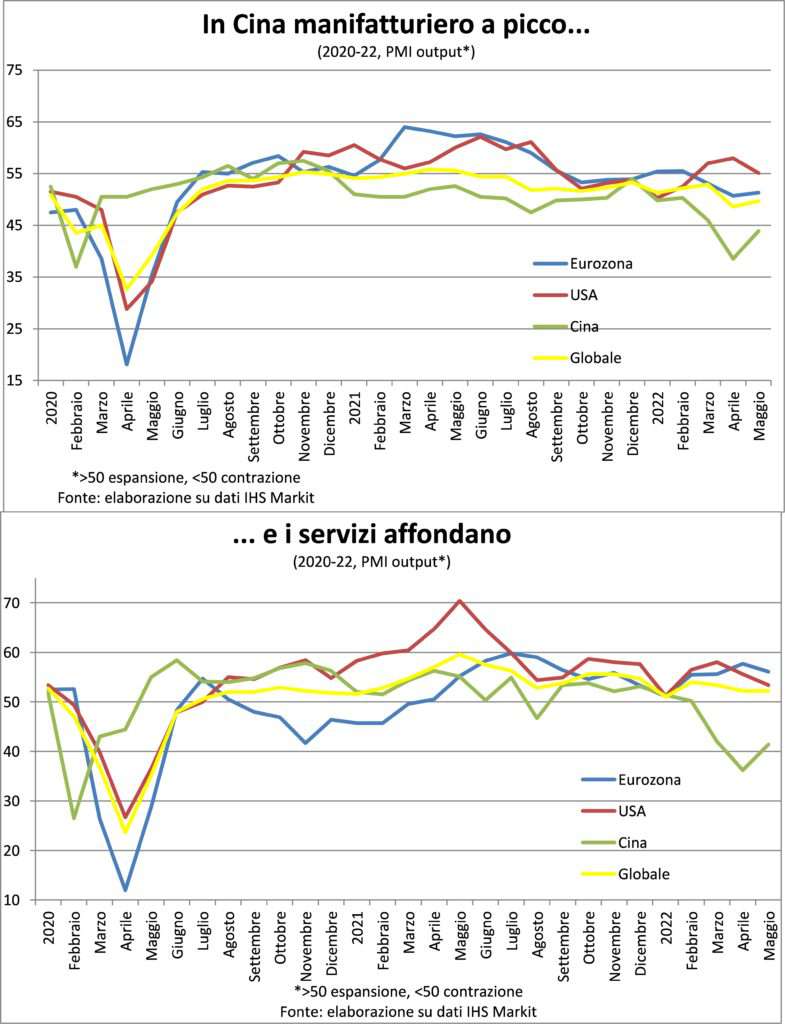
订单增加 并且交货队列变长,因此即使该死的需求停止增长,生产也必须继续增长以解决积压的问题。
另一方面, 人才市场 在大西洋两岸,它仍然属于卖方,因为找工作的人比职位空缺少。 然后很难不批准工资增长,因此工资(=工作小时数 X 小时工资)增加并刺激家庭支出。 这些积蓄的积蓄(美国和欧洲之间的三万四千亿欧元)在出门被禁止或非常轻率且旅行成为障碍时被没收。
那些宝物从 通货膨胀税,不再像以前那样隐藏:即使在沉闷的 BBC 上,也只听尖叫声和喧嚣声,讲述之间的悲惨困境 热, 加热, e 吃,食物,这是很多人都面临的。 尽管有一些延迟,但也由于 疯狂地想去度假 他放弃了两年,但他仍将不得不处理超市的账单和收据。 的时刻 Redde rationem 它将在北方夏季之后到达。
通胀会居高不下吗?
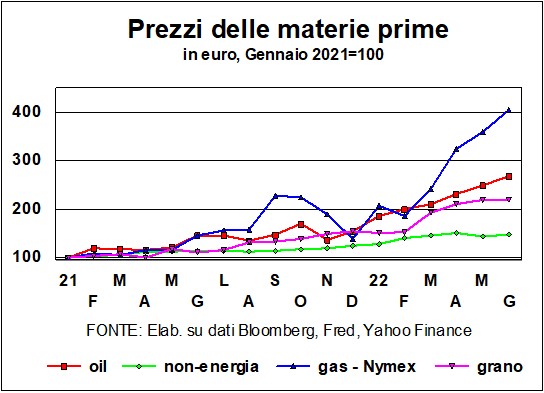
一年前的这些天 年涨价 它开始以每月大幅度的增量加速。 我们和许多其他人一样,相信这种加速注定是暂时的,因为它被许多不可能持久的因素扭曲了。 然后是欧洲的战争。
这么说是不诚实的 评估错误 过去和现在的承诺归因于疯狂的欲望,想要领导抓住普京的手。 能源成本的上涨较早,而且有 短毯子 十二个月前,美国和许多其他国家/地区的劳动力市场(意大利酒店经营者已涌入波兰试图招聘服务员)已经开始显现。
现在有风险 犯相反的错误,即认为高通胀会持续很长时间? 这取决于你所说的高是什么意思。 年度比较确保 趋势变化 消费价格趋于下降。 坏的 每月动态不会很快放缓, 因为他们在生产链中积累 也延迟涨价以及交货。
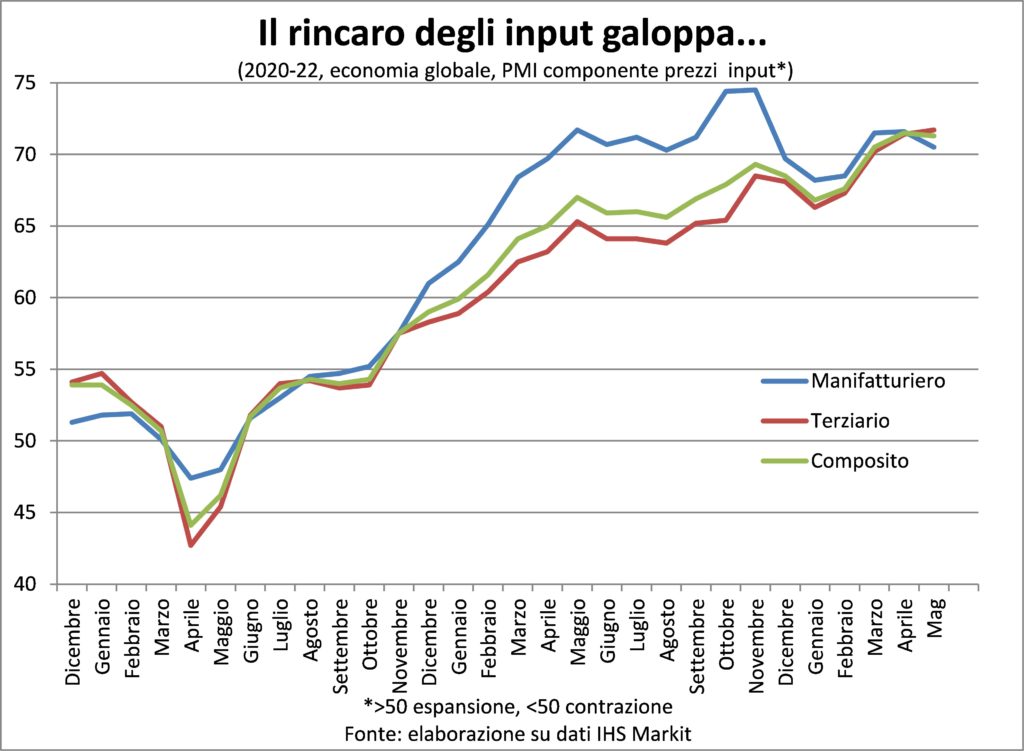
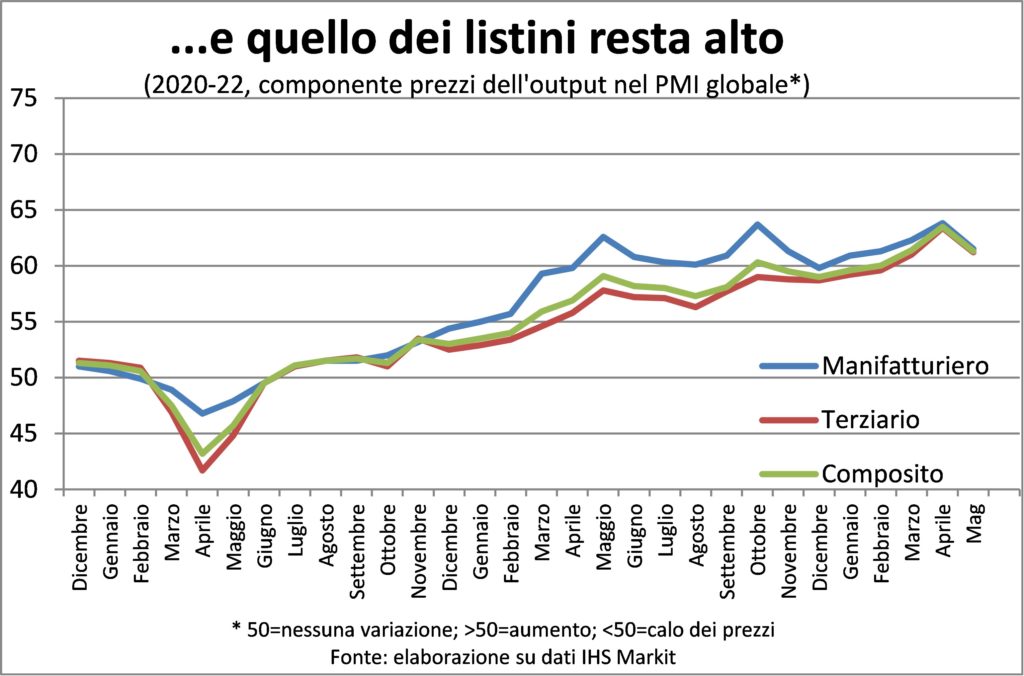
刚读完 PMI报告 标准普尔全球了解公司有 调整价目表的许多充分理由:原材料、运输成本、昂贵的能源和劳动力成本的增加。 后者不仅在美国被引用,在欧洲也被引用,从失业率来看,那里的劳动力市场并不像大西洋彼岸那样紧张。
通过汇总服务中支付和收取的价格的组成部分,即在经济的三分之二(如果只考虑私人部分,甚至更多),它出现了 价目表的每月涨幅保持记录或接近记录. 因此,在价格温度显着下降之前,我们将不得不等待更长的时间。
下降的进一步延迟对 工资索赔. 而螺旋则进行了进一步的扭曲:“再转一圈,再跑一圈”,就像他们在过去的游乐园里喊着邀请村民再次上山一样。
PS:为了考验我们的先见之明,分析是在发布之前写的 美国 10 月 XNUMX 日周五消费者物价指数. 事实证明价格比普遍预期更加“燃烧”,但对我们来说并不特别令人惊讶。 让我明确一点:我们不存在进一步加速的情况,峰值很可能接近,如果没有超过,但增长过于广泛,如指数所示 粗糙的价格 (粘性价格)由亚特兰大联储制定,这样我们就可以在货币和金融方面安然入睡。
利率和货币的情况
现在有 50 多家中央银行在最近几个月至少将利率提高了 50 个基点。 那里 货币政策方向已改变标志 (除了中国,这个国家,如上所述,还有其他问题……),而且,除了改变了符号之外,它的强度也发生了变化: 半分 似乎是'新常态',在以四分之一点的增量试水之后。
正如过去已经提到的,市场利率并没有等到央行决定加息才对事实和意图作出反应(指导) 货币当局。 的利率 三十年抵押贷款 在美国,他们已经远远超过了 5%(自年初以来,他们已经增加了美联储关键加息的两倍多),但是,鉴于美联储决心放慢经济, 关键加息将继续. 抵押贷款利率上调有助于冷却住宅投资,但希望为 90 天存货提供资金的公司仍可以以 1,5% 的利率借入货币市场基金,这在通货膨胀率高得多的情况下(因此营运资金的价值增长速度快于金额)借来的)是美联储想要阻止的事情。
在大西洋的另一边,利率遵循相同的轨迹。 这 德国储户 将很高兴不再被负名义利率勒索,但他们一点也不高兴看到利率最终为正(但不会太多: 十年期国债利率为 1,5%) 伴随 通货膨胀率超过 8%.
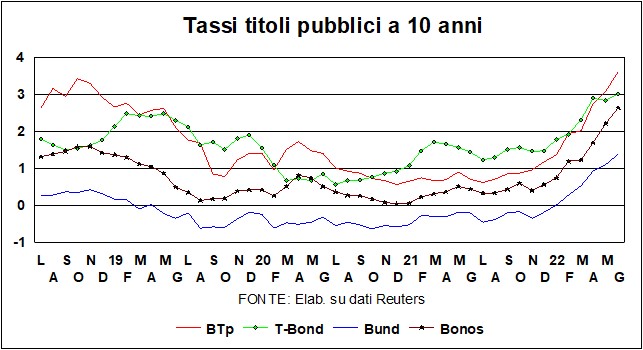
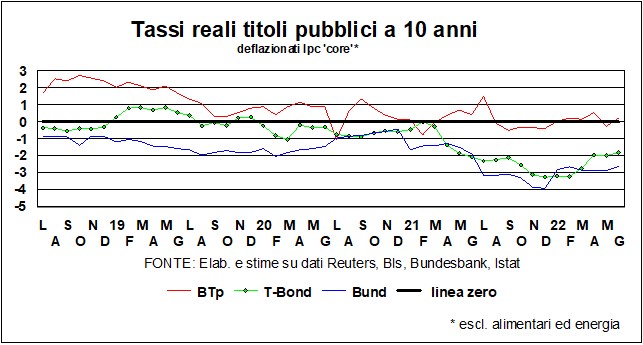
L'意大利 它的通货膨胀率差别不大,但比高出两个百分点以上,对储户的惩罚较少,但对那些必须偿还债务的人(首先是国家,即现在和未来的美国纳税人)的惩罚更多). 这 传播 结果 - 225个基点 – 如前所述,增加,因为在利率上升时,市场会惩罚那些负债更多的人。 但 你不用担心 太多的恐怖传奇中的另一部分 主权债务危机. 都是因为我 今天的基本面是坚实的:与 2011/12 年不同,意大利经常收支盈余,意大利是一个生产大于消费的国家 净国际投资头寸基本为正; 都是因为 欧洲央行 暗示除非基本面本身证明合理,否则它不会允许利差扩大。 即使在证券购买停止之后 那些到期的再投资将继续(至少在整个 2024 年)。,从某种意义上说,这里有一个有用的灵活性 前期投入 如果市场要攻击脆弱的国家(欧洲央行的声明谈到希腊,但想到意大利……),则进行再投资。
利率会上涨多久? 也许比你想象的要少,鉴于 经济已经自行放缓,在影响购买力的通货膨胀冲击和战争事件破坏的信心之间。 和这个 经济放缓也会使通胀降温. 不过,央行希望利率回到“正常”水平 常态',在“长期停滞”和“经济停滞”的威胁之间, 它不再是以前的样子. 然而,必须记住,在 1994 年,最后一次 软着陆美国的潜在增长估计在 3% 左右(今天是 2%),通货膨胀 核心 它接近 3%(现在为 6%),长期利率为 7%,而目前为 3,14%! 我们现在所处的位置和我们当时所在的位置之间仍然有广阔的海洋。
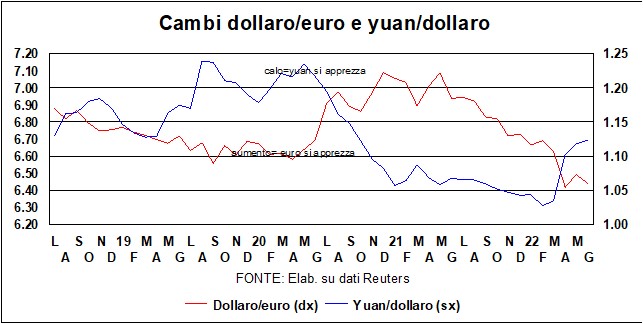
的激进主义 美联储,这也开始了一个 减少其活跃的庞大 (通过不更新到期的头衔),安慰 美元,它对所有人,尤其是对 日元,跌至二十年来的最低水平。 谁知道现在是不是让日本物价走出通货紧缩深渊的合适时机……罗 元,从大流行开始到 2022 年初的两年里,人民币兑美元汇率升值了 10%,但在上海及其周边地区关闭后突然改变了方向,并在当地留下了 6%。
I 意大利商报 他们受苦但不会太多,对这种相对稳定性可能有两种不同的判断。 第一个说它们类似于泰坦尼克号甲板上平静演奏的管弦乐队。 第二个判断考虑到大流行开始时预测的破坏(相反,它没有实现,相反......)认为玻璃杯是半满的,并且在最坏的情况下相信经济政策的支持。 此时此刻,未知数——首先 乌克兰战争的结果 ——太多了,无法在这两个判断之间做出选择。 但无论如何,被吓倒的人可以走向 防御性投资组合组合. 或者,去度假并相信从长远来看,股票——我们已经重复了好几次——仍然是最具防御性的工具。
转向另类投资,怎么样 cryptocurrency? 最新的贪婪破坏涉及一个 stablecoin,地球与月球相连,并打算通过我们不了解也不想了解的复杂算法与美元保持稳定的联系。 我们想了解的是,为什么周围有这么多同意的成年人玩弄 数千种内在价值为零的加密货币 零点周期。




