

Il ٹیلی کمیونیکیشن مارکیٹ سفر کرتا ہے دو رفتار پر. میں ایشیائی گروپس مضبوطی سے بڑھ رہے ہیں، جب کہ یورپ اور امریکہ میں جمود کا شکار یا معاہدہ ہو رہا ہے۔ یورپ میں درجہ بندی کی قیادت کی جاتی ہے۔ جرمنی 59,1 بلین یورو کی آمدنی کے ساتھ (1,3 کو +2021%)، اس کے بعد فرانس (36,7 بلین؛ +1,8%) برطانیہ (36 بلین، ان آلات کی فروخت کا خالص جن کی رقم دستیاب نہیں ہے؛ +2,7%)۔ L'اٹلی 26,9 بلین یورو کے ساتھ پانچویں پوزیشن پر ہے، جو 3,3 میں 2021 فیصد اور گزشتہ پانچ سالوں میں 13,8 فیصد کم ہے۔ دونوں صورتوں میں یہ پرانے براعظم میں سب سے بڑی کمی ہے۔
اس سے ابھرتا ہے۔تحقیقات ٹیلی کمیونیکیشن سیکٹر میں بڑے عالمی اور اطالوی گروپس کی سالانہ رپورٹمیڈیوبانکا اسٹڈیز ایریا جو کہ 2023 کے پہلے چھ ماہ کے اعداد و شمار کا تجزیہ کرتا ہے اور 2018-2022 کی پانچ سالہ مدت کے لیے 32 سب سے بڑے بین الاقوامی ٹیلی کاموں کی آمدنی 9 بلین یورو سے زیادہ ہے، جن میں سے 13 EMEA علاقے میں، 12 ایشیا اور پیسیفک اور باقی 7 امریکہ میں۔
عالمی درجہ بندی: امریکن ویریزون پہلے
2023 کی پہلی ششماہی میں، عالمی سطح پر، ٹیلکو گروپس نے مجموعی کاروبار میں 2,4 فیصد اضافہ ریکارڈ کیا۔ 5,9% کے اضافے کے ساتھ، ایشیائی کمپنیوں نے چینی کھلاڑیوں (+7,1%) کی بدولت اس شعبے کی ترقی کی قیادت کی جو کہ 5G میں مارکیٹ شیئر کی مضبوطی اور "پریمیمائزیشن" کی حکمت عملیوں، رینج کے سب سے اوپر کی تلاش سے مضبوط ہوئی۔ EMEA آپریٹرز میں بھی اضافہ ہوا (+1,4%)، لیکن یورپ تقریباً ساکن (+0,6%) اور امریکہ 1,3% کے سکڑاؤ کے ساتھ رجحان کو آگے بڑھا رہا ہے۔
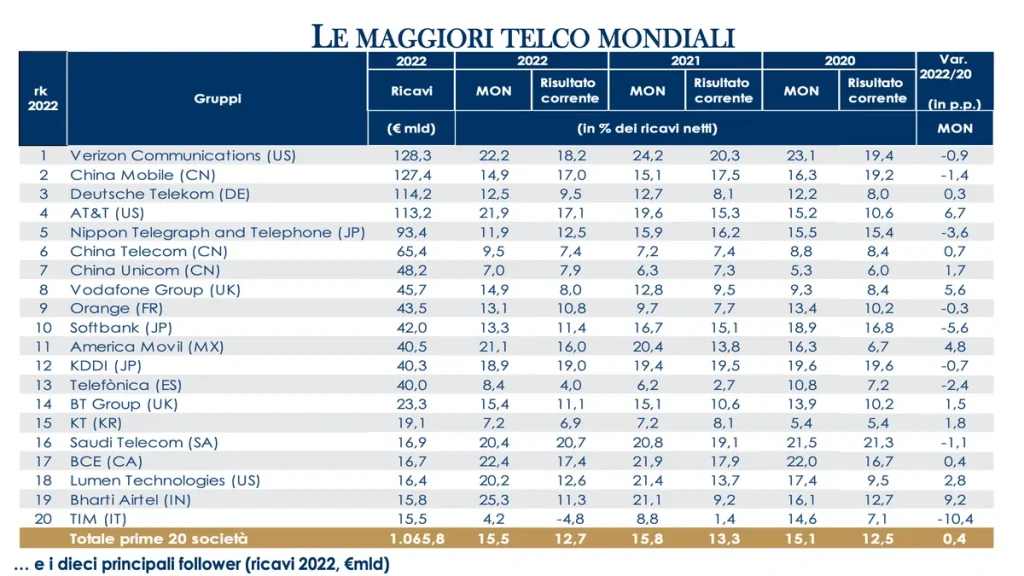
ایشین کھلاڑیوں کی مرکزیت کی تصدیق آمدنی کے لحاظ سے ٹاپ 10 آپریٹرز میں ان میں سے پانچ کی موجودگی سے ہوتی ہے۔ چائنا موبائل جو قریب آتا ہے۔ ویریزون آمدنی کے لحاظ سے (امریکی گروپ کے 127,4 بلین کے مقابلے میں 128,3 بلین یورو۔ پوڈیم کے سب سے کم قدم پر ڈوئچے ٹیلیکام امریکی ذیلی ادارے کا شکریہ T موبائل. ٹم یہ 20 ویں نمبر پر ہے، جس میں ہندوستانی Bharti Airtel کو پیچھے چھوڑ دیا گیا ہے، "لیکن یہ 22 ویں نمبر پر آ جائے گا جس میں NetCo کی سرگرمیوں کو چھوڑ کر 13,5 بلین کی آمدنی کا تخمینہ لگایا گیا ہے، یہ کمپنی اطالوی برسراقتدار کے فکسڈ نیٹ ورک اور ہول سیل خدمات حاصل کرنا چاہتی ہے۔ رپورٹ -. NetCo کی فروخت کی بدولت، ٹِم کے لیے 14,2 بلین یورو کے مالیاتی قرض میں کمی کا تخمینہ لگایا گیا ہے، مالی لیوریج میں 100% سے کم کمی کے ساتھ۔ یہ ڈھانچہ اطالوی عہدہ دار کو یورپی بہترین طریقوں کے ساتھ ہم آہنگ ہونے کی اجازت دے گا، ان رکاوٹوں کو دور کرتا ہے جو اس کی ترقی کی صلاحیت کو محدود کرتی ہیں، دونوں غیر نامیاتی آپریشنز اور اسٹریٹجک ترقی کے لحاظ سے جن کے لیے بھاری سرمایہ کاری کی ضرورت ہوتی ہے۔"
یورپی درجہ بندی: جرمن ڈوئچے ٹیلی کام پوڈیم پر حاوی ہے۔
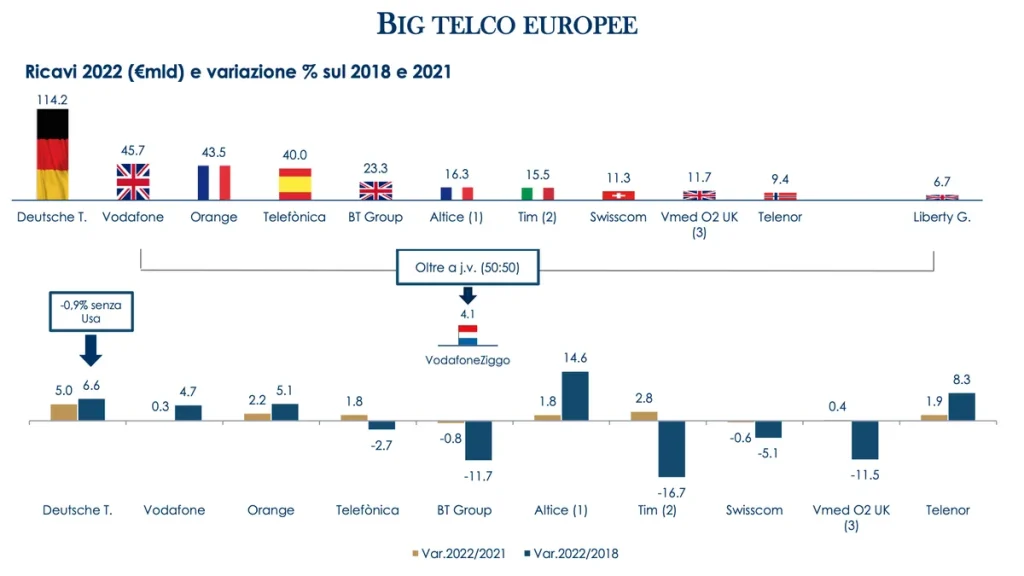
2023 کے پہلے چھ مہینوں میں یورپی درجہ بندی کے حوالے سے ڈوئچے ٹیلیکام 55 بلین (0,9 کی پہلی ششماہی پر -2022%) کے ساتھ درجہ بندی پر غلبہ رکھتا ہے، اس کے بعد ووڈافون (22 بلین، -2٪ 2022 کو) اورنج (21,5 بلین؛ +1,2%) ٹیلی فونیکا (20,2 بلین +3,7%) بی ٹی گروپ (10,3 بلین؛ +2,4%) الٹیس (8 بلین؛ پرو فارما کی بنیاد پر +0,9%) e ٹم (7,8 بلین +3,8%)۔ سروے میں، ہمارے ملک کی مارکیٹ کو "پرانے براعظم میں سب سے زیادہ بکھری ہوئی اور مسابقتی" کے طور پر بیان کیا گیا ہے۔
ہمارے ملک کے لیے ایک مثبت بات یہ ہے کہ اس نے یورپ کے ساتھ بنیادی ڈھانچے کے فرق کو جزوی طور پر بحال کیا ہے۔ یورپی سطح پر جو مشاہدہ کیا جا سکتا ہے اس کا موازنہ نہیں کیا جا سکتا، اب بھی سرمایہ کاری کی ضرورت ہے۔ یورپ کے مقابلے میں، مثال کے طور پر، بہت تیز رفتار نیٹ ورکس کی کوریج میں بہتری آئی ہے جو کہ 2022 میں اٹلی میں 53,7% رہائشی خاندانوں تک پہنچ گئی (33,7 میں یہ 2020% تھی)، جبکہ یورپی اوسط کے 73,4% کے مقابلے میں۔ فکسڈ براڈ بینڈ>100 Mbps کا پھیلاؤ، جو 59,6% کے برابر ہے، اب یورپی اوسط (55,1%) سے زیادہ ہے اور جرمنی (38,5%) اور فرانس (51,4%) میں جدید ترین ہے۔
اطالوی ٹیلی کام پر توجہ مرکوز کریں: آمدنی کے لحاظ سے ٹم اٹلی میں پہلے، اس کے بعد ووڈافون
2023 کے پہلے نصف میں i آمدنی پرنسپل کے نوکر اطالوی آپریٹرز اسٹیشنری (-0,1%) تھے، موبائل سیکٹر نے اپنے زوال کا رجحان (-3,9%) جاری رکھا، جبکہ فکسڈ ٹیلی فونی نے مثبت رجحان (+3%) ریکارڈ کیا۔ تفصیل سے، 2022 کے لیے ٹم (اطالوی سرگرمیاں) 11,9 بلین ٹرن اوور کے ساتھ پہلے نمبر پر ہے (5,2 کو -2021%)، آگے ووڈافون (4,8 بلین؛ -4,3%)، ونڈ ٹری (4,2 بلین؛ -5,6%) e Fastweb (2,5 بلین؛ +3,7%)، کے ساتھ الیاڈ پانچویں پوزیشن پر (0,9 بلین؛ +15,9%)۔ سٹارٹ اپس (Iliad اور Open Fiber) اور چھوٹی کمپنیوں کو چھوڑ کر، 2018-2022 کے پانچ سالہ عرصے میں صرف Fastweb ہی ترقی کرنے والا ہے (+17,4%)، جبکہ Big 3 کا سنکچن تقریباً 20% ہے، جس میں سب سے زیادہ صارفین کے حصے میں مرکوز مشکلات۔
ٹرن اوور میں سکڑاؤ مرتکز رہتا ہے۔ تقسیم فرنیچر سرفہرست تین آپریٹرز میں سے: ٹم (-6,4%)، ونڈ ٹری (-6,1%) اور ووڈافون (-5,7%) جبکہ الیاڈ اٹلی کی ترقی جاری ہے (12,2 کی پہلی ششماہی میں +2022%)۔ عروج پر بھی Postemobile (+4,5%) اور فاسٹ ویب (+4,3%)۔
ہماری نظریں 2010 تک بڑھاتے ہوئے، پینوراما مزید اداس ہو جاتا ہے: اٹلی میں اس شعبے کے کاروبار میں تقریباً 15 بلین کی کمی واقع ہوئی ہے، موبائل نیٹ ورک کو فکسڈ لائن (-5,1%) کے مقابلے میں زیادہ مشکل (-2,4%) کا سامنا ہے۔ دوسری چیزوں کے علاوہ، ریگولیٹری اثرات اور مسابقتی دباؤ کا وزن بہت زیادہ ہے۔
سیکٹر کا استحکام
کے درمیان اتحاد Tiscali e لنکن (ابھی ٹیسلیس) اگست 2022 میں اس شعبے کے استحکام کی پہلی علامت کی نمائندگی کرتا ہے "اگرچہ ابھی تک اس کا موازنہ نہیں کیا جا سکتا جو یورپی سطح پر دیکھا جا سکتا ہے" اس رپورٹ کی وضاحت کرتی ہے جس میں نوٹ کیا گیا ہے کہ "طویل مدتی انفراسٹرکچر سرمایہ کاری کو حل کرنے کے لیے پیمانے تک پہنچنے کی ضرورت ہے، منافع جو کہ ہمیشہ مناسب نہیں ہوتا ہے، مؤثر طریقے سے سیکٹر کی شکل کو نئی شکل دے رہا ہے۔"
اٹلی میں خطرہ ابھی تک شروع نہیں ہوا ہے، لیکن تنظیم نو کے آپریشن ٹم کے ساتھ Netco کی فروخت اس کا ڈومینو اثر ہوسکتا ہے اور پہلے ہی ووڈافون نے تصدیق کی کہ وہ اپنے اطالوی آپریشنز کے لیے کئی اختیارات کا مطالعہ کر رہا ہے۔




