یہ عام طور پر نہیں ہوتا ہے۔ لیکن یہ ہو سکتا ہے۔ اسے بے ضابطگی کہتے ہیں۔ اور مالیاتی منڈیاں بھی اس سے محفوظ نہیں ہیں۔ بالکل ایسے ہی جیسے ابھی ہو رہا ہے۔
مقدس مالی اقتصادی بنیادیں ہمیشہ واضح رہی ہیں: جب ایک جھٹکا ہوتا ہے بازاروں میں، اسٹاک اور بانڈ مخالف سمت میں جاتے ہیں. اور یہ بالکل اسی محور کی بنیاد پر ہے کہ اس کی ہمیشہ سفارش کی جاتی ہے۔ پورٹ فولیو میں دونوں اثاثوں کی کلاسیں ہیں۔
تاہم، یہ سال ایسا نہیں ہونے والا ہے: اب ہمیں ایک بے ضابطگی کا سامنا ہے کیوں؟ وہ دونوں نیچے چلے گئے اور بنیادی وضاحت یہ ہے کہ مالیاتی سختی اور کساد بازاری دونوں کے خدشات ہیں۔
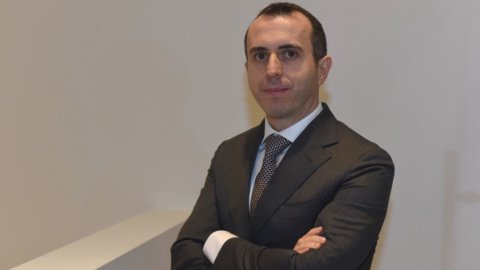
کہنا یہ ہے میتھیو رامینگھی۔، UBS WM اٹلی کے چیف انویسٹمنٹ آفیسر نے اپنی تقریر میں۔
اسٹاک اور بانڈز: وہ 1981 سے اس طرح نیچے نہیں گئے ہیں۔
تعریف کے لحاظ سے بے ضابطگی ایک نادر واقعہ ہے۔ "ایک تاریخی حوالہ دینے کے لئے، اگر مئی کے دوسرے نصف میں رجحان نہیں بدلتا ہے، تو یہ وہاں ہوگا ستمبر 1981 کے بعد پہلی بار کہ سٹاک اور بانڈز کا ایک ساتھ سال بہ سال نقصان ہوتا ہے،" رامینگھی کہتے ہیں۔
"اس سال مالیاتی منڈیوں نے ایک سال کا برا آغاز جس میں صرف خام مال وہ گئے بکنگ". بری خبر ایسا لگتا ہے کہ ایک مسلسل بہاؤ ہے: یوکرین میں جنگ میں تناؤ میں اضافہ ہوتا نظر آرہا ہے، روس کے خلاف لگائی گئی پابندیوں کے اقتصادی اثرات یورپی معیشت پر پڑنے لگتے ہیں، چینی زیرو کوویڈ پالیسی لاک ڈاؤن کا باعث بنتی ہے جس سے سپلائی چینز کے لیے خدشہ پیدا ہوتا ہے اور تمام اس سے افراط زر میں اضافہ ہوتا ہے جو ابھی کم نہیں ہوا ہے۔
“ایل”عالمی اسٹاک 18 کے بارے میں گر گیا%، عالمی بانڈ انڈیکس جس میں انویسٹمنٹ گریڈ گورنمنٹ اور کارپوریٹ بانڈز شامل ہیں (گلوبل ایگریگیٹ بانڈ انڈیکس) تقریباً 5%۔ پچھلے دو ہفتوں کے دوران ہم نے تمام اثاثوں کی کلاسوں میں بڑے پیمانے پر فروخت دیکھی ہے، سونے سمیت جس کو محفوظ پناہ گاہ سمجھا جاتا ہے۔"
اس کے باوجود امریکہ اور یورپ میں سہ ماہی رپورٹیں اندازوں سے اوپر ہیں۔
پھر بھی، تمام خبریں بری نہیں ہوتیں۔ مثال کے طور پر، پہلا سہ ماہی فہرست میں شامل کمپنیوں کے لیے سال کا سال شاندار تھا: تقریباً 80% امریکی اور یورپی کمپنیوں نے تجزیہ کاروں کے اندازوں کو مات دی، اوسط آمدنی میں 10 فیصد سے زیادہ اضافہ سب سے بڑھ کر بڑھتے ہوئے کاروبار کا شکریہ۔ تاہم، اس بار اچھے نتائج نے اسٹاک مارکیٹوں کو راحت نہیں دی، کیونکہ وہ ایک ایسی معاشی حقیقت کی عکاسی کرتے ہیں جو یوکرین کی جنگ کی وجہ سے پہلے ہی بدل چکی ہے۔
اس وقت مرکزی بینکوں کی ترجیحات یہ کنٹینمنٹ ہے مہنگائی کی لیکویڈیٹی انجیکشن کو روک کر اور شرحیں بڑھا کر، لیکن اس کا مطلب یہ نہیں کہ معاشی حالات خراب ہونے پر ترجیحات تبدیل نہیں ہو سکتیں۔
گرتے ہوئے اسٹاکس اور بانڈز: تھیوری اور ڈسٹرشنز آف ریئلٹی
La مالیاتی نظریہ یہ فرض کرتا ہے کہ مارکیٹیں کارآمد ہیں اور تمام دستیاب معلومات کو متوقع واپسیوں اور درج اثاثوں کی تشخیص میں ظاہر کرتی ہیں، لیکن قلیل مدت میں بگاڑ پیدا ہو سکتا ہے۔
مثال کے طور پر ، ایکوئٹی میں کمی ہو سکتا ہے الگورتھم کی طرف سے زور دیا جو بہاؤ کے کافی حصے کی رہنمائی کرتے ہیں اور سب سے بڑھ کر رد عمل کا اظہار کرتے ہیں۔ اتار چڑھاؤ ایک پرو سائیکلیکل اثر کے ساتھ (جتنا زیادہ اتار چڑھاؤ بڑھتا ہے وہ حصص فروخت کرتے ہیں، اس میں مزید اضافہ ہوتا ہے)۔ یہ رجحان سڈول ہے: اتار چڑھاؤ میں کمی مخالف سمت میں ایک محرک ہوگی۔ ایک اور عنصر جو تمام امکانات میں اتار چڑھاؤ کو بڑھاتا ہے۔ جمع شدہ مالی فائدہ کم شرحوں اور لامحدود لیکویڈیٹی کے کئی سالوں میں مالیاتی منڈیوں پر۔ یہ ممکن ہے کہ بڑھتی ہوئی شرحوں اور زیادہ اتار چڑھاؤ کے ماحول میں، بہت سے سرمایہ کار اپنا فائدہ کم کرنے کے لیے پوزیشنیں بیچ رہے ہوں یا وہ ایسا کرنے پر مجبور ہوں۔
مارکیٹ متعدد منفی منظرناموں میں قیمتوں کا تعین کرتی نظر آتی ہے۔
نتیجہ یہ ہے کہ مارکیٹ کا رجحان چھوٹ لگتا ہے۔ متعدد منفی منظرنامے: کہ افراط زر بڑھتا ہے اور کھپت میں کمی آتی ہے، کہ اجرت میں اضافہ ہوتا ہے اور کارپوریٹ مارجن کا کٹاؤ شروع ہوتا ہے، کہ چین میں مختلف نئے لاک ڈاؤن، کہ قلیل مدتی کساد بازاری کا حقیقی امکان ہے لیکن مرکزی بینک شرحیں بڑھاتے رہتے ہیں وغیرہ۔
کوئی بھی یقین کے ساتھ اس بات کو مسترد نہیں کر سکتا کہ یہ منظرنامے یوکرائن میں جنگ کے دورانیے کی پیش گوئی کرتے ہیں یا درست اندازہ لگا سکتے ہیں کہ مہنگائی کب نیچے آنا شروع ہو گی۔
لیکن جدید معیشت نے ہمیں 2020 میں دو چیزیں سکھائی ہیں۔
جیسا کہ مارچ 2020 میں ہوا تاہم معاشی منظرنامے تشکیل دیتے ہوئے ہمیں جدید معیشت کے دو اہم اسباق کو نہیں بھولنا چاہیے۔
La سب سے پہلے وہ مضبوط ہے اقتصادی ایجنٹوں کی موافقت (کاروبار، گھرانے اور حکومتیں) بھی حقیقی وقت میں معلومات کی کثرت کی بدولت۔ حکومت اور مرکزی بینک کی پالیسیاں، کھپت کی عادات اور پیداواری ماڈل تیزی سے بدل سکتے ہیں، جیسا کہ وبائی امراض کے دوران ہوا، طلب اور رسد کے درمیان توازن بحال کرنا.
La دوسرا کی اہمیت ہے موجودہ حرکیات جب یہ جھٹکے لگتے ہیں۔ درحقیقت ہمیں اپنے آپ سے یہ سوال کرنے کی ضرورت ہے کہ کیا پچھلی دو دہائیوں میں ساختی مسائل کی وجہ سے ایک افراط زر بہت کم (جیسے کمزور آبادی اور ترقی یافتہ معیشتوں میں سکڑتی ہوئی مڈل کلاس) کو حل کر لیا گیا ہے۔ اب بھی موجود ہونے کے ساتھ ساتھ ریاستوں کے بے پناہ مقروض ہونے کے پیش نظر، یہ تصور کرنا مشکل ہے کہ شرح سود میں اضافہ مارکیٹوں کی موجودہ توقعات سے زیادہ ہے۔ ان تمام وجوہات کی بناء پر، a طویل مدتی سرمایہ کار یہ ہونا چاہیے وہ دیکھو سال کا یہ مشکل آغاز اس کے اسٹریٹجک اثاثہ مختص کیے بغیر۔
خاص طور پر حصص کی قیمتوں میں کمی کے بعد سے قدریں اس سطح پر پہنچ گئی ہیں جو کچھ عرصے سے نہیں دیکھی گئی تھیں۔: مثال کے طور پر، امریکی مارکیٹ میں اگلے سال متوقع منافع کا ضرب 17,3x ہے، جس کا موازنہ 10 سالہ اوسط سے 18x سے زیادہ ہے۔
ماضی میں، بے ضابطگی کے بعد تیزی سے بحالی دیکھی گئی ہے۔
اس سال کی بے ضابطگی پر واپس جانا، اگر ہم پیچھے مڑ کر دیکھیں تو اسٹاک اور بانڈز میں بیک وقت گراوٹ آئی 81٪ معاملات میں کے تیز رفتار مرحلے سے بازیابی (60% حصص اور 40% بانڈز کے متوازن پورٹ فولیو کو مدنظر رکھتے ہوئے)۔ ضروری نہیں کہ تاریخ خود کو دہرائے، لیکن صبر اور طویل مدتی نقطہ نظر انہیں اکثر مالیاتی منڈیوں سے نوازا جاتا ہے۔