


GERÇEK GÖSTERGELER
Mavilikte uçmak maviye boyanmış, orada olmaktan mutluyum. Yüksek irtifa performansını izlerken Domenico Modugno'nun muhteşem şarkısının sözleri geliyor aklıma.ABD ekonomisi. Diğer şeylerin yanı sıra, 1958'de Sanremo'da kazanan melodi, o zamanlar SSCB ile uzay rekoru yarışına katılan Amerika'da da muazzam bir başarıydı (Laika köpeği Kasım 1957'de yörüngeye girmişti).
Uzun tartışmalardan sonra, ABD büyümesi Sürdürülebilir, yani merkez bankacılarının belirlediği limitler dahilinde enflasyonla uyumlu bir hıza ulaşma yolunda yumuşak iniş (olaysız yavaşlama) veya sert iniş (resesyonla birlikte frenleme) yaşanmış olsaydı, şunu görüyoruz: çoktan indi Görünüşe göre hızı çok fazla düşürmeden. Aslında, 2023'ün ikinci yarısında GSYİH, (biz Avrupalılar için) çok imrenilecek bir ortalama olan %3,8'e ulaştı ve yılın ilk yarısına kıyasla hızlandı; aynı zamandaenflasyon düştü Fed'in istediği kadarıyla, enerji ve gıda hariç tüketici harcamaları deflatörü temel ölçüsünde bile.
Nereden geldi GSYH'yi artırmak? Neredeyse yarısı tüketici harcamasıAyrıca iç talebin üçte ikisi, kamu harcamalarının beşte biri değerinde olan, tüketim ve yatırımlar arasında eşit olarak dağıtılan ve buna bağlı olarak konut dışı yatırımların da onda biri (fabrika, makine, yazılım, ofis, uçak, ticari merkezler) ...), ve gerisi konfeti gibi dağılmış (Karnavaldayız!).
Artan tüketimin her şeyden önce tetikleyicisi muhteşem makine iş yaratıyorve ayrıca biraz azaltarak tasarruf oranı. İkincisi, 2018-19'da geçerli olan seviyeye kıyasla yarı yarıya azaldı, ancak sağlık kısıtlamaları birçok satın alma işlemini engellediğinde hala birikmiş önemli miktarda hazine var. İstihdamlar Kovid öncesine göre daha hızlı arttı ancak pandemi olmasaydı sahip olacağı değerlere henüz ulaşamadı.
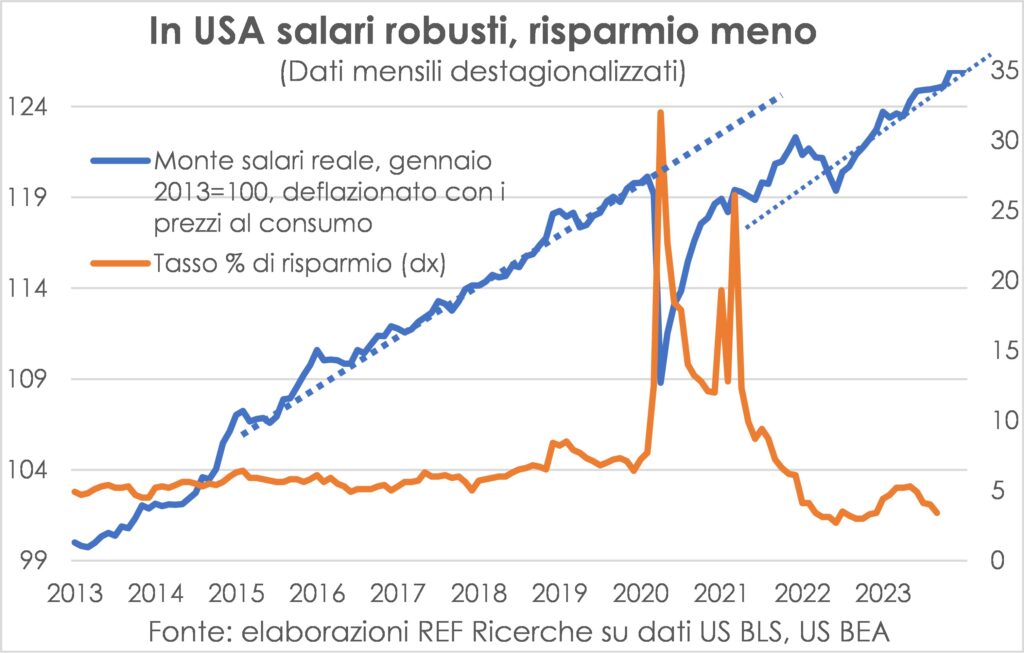
İlginç olan, Ocak ayında dinamiklerin sağlam ve yoğun kalması ve önümüzdeki aylarda da aynı durumun geçerli olması. Açık pozisyonlar ile işsizler arasındaki oran hala yüksek. Bu, Yıldızlar ve Çizgiler'de tüketimin büyümenin motoru olmaya devam edeceğini garanti ediyor, çünkü enflasyondaki düşüş ve hala ciddi maaş artışları sayesinde reel ücretler yeniden artmaya başladı.
Sadece bunlar değil iyi ekonomi haberleri 2024'ün ilk haftalarının. En az iki tane daha var. Coğrafi düzeyde: Asya Çin siparişler çok az dinamik göstermeye devam etse de, toparlanmaya bir çivi daha çaktı, Hindistan çok hızlı bir şekilde yeniden hızlandı ve Japonya da üçüncül sektörde faaliyet ve siparişlerde sağlam bir artış kaydetti; Avrupa'da, Fransa ve Almanya'nın devam eden ve belirgin zayıflığıyla karşı karşıya kalan, İtalya ve İspanya sanayi üretimindeki düşüş eğilimine rağmen halen büyümeye devam etmektedir.
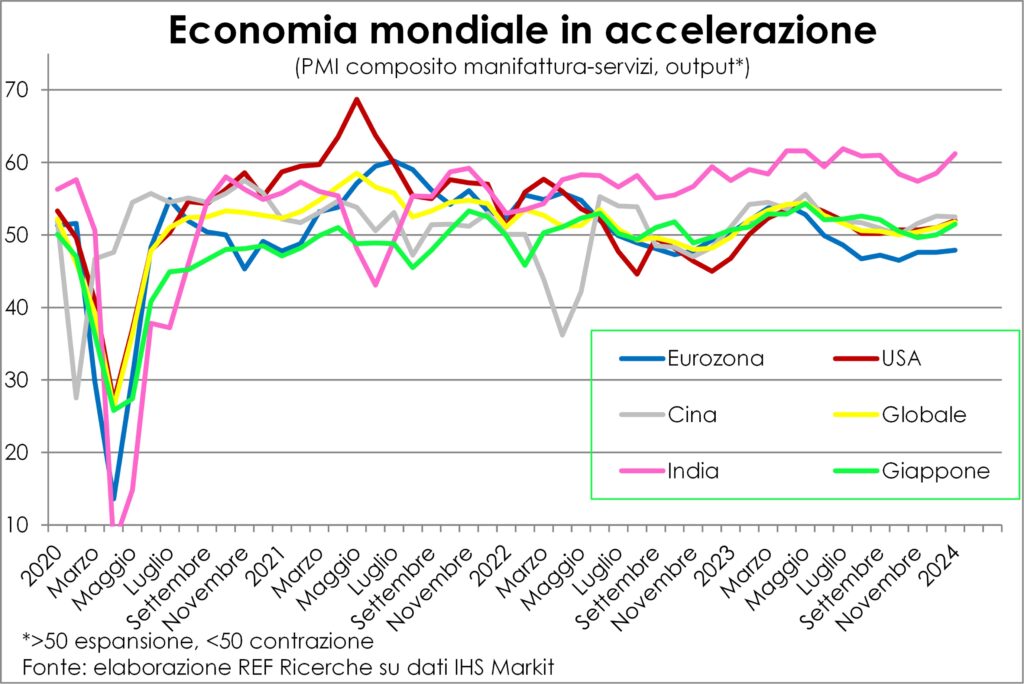
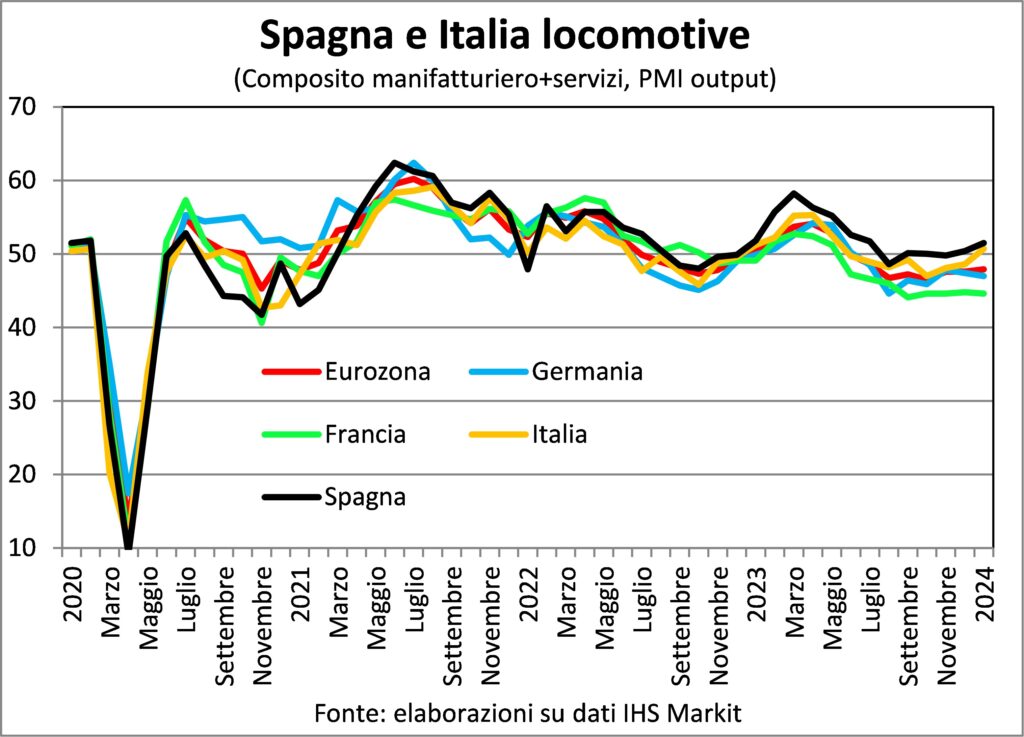
Sektörel düzeyde, küresel düzeyde üretim hem hizmetlerde hem de imalatta iyileşme görülürken, siparişlerde yalnızca üçüncül sektördekiler genişliyor, çünkü endüstriyel olanlar düşüşte kalıyor (ancak daha az ölçüde).
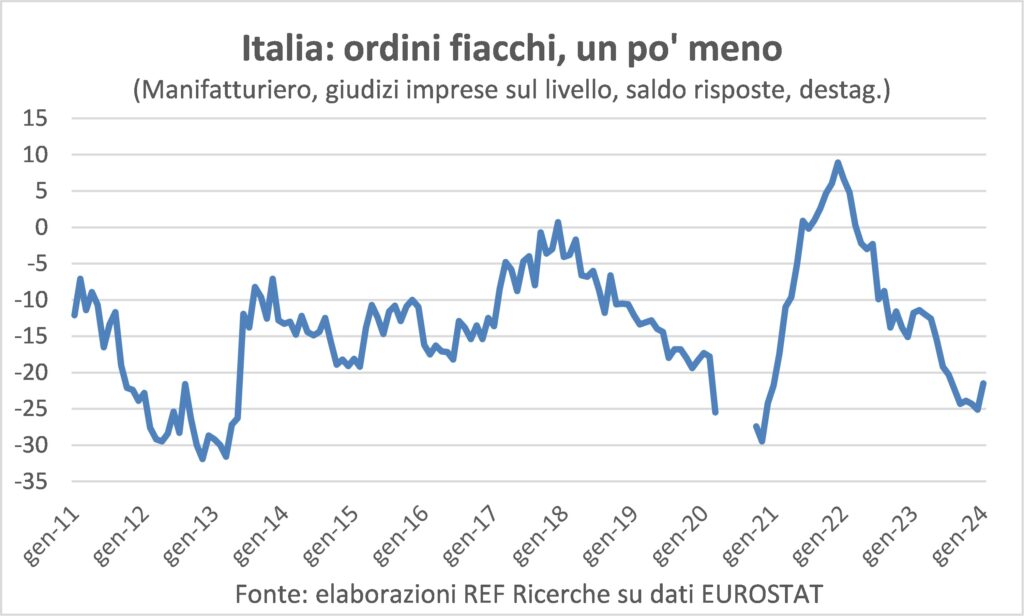
La Sipariş eksikliğiAslında İtalyan imalat şirketlerini en çok endişelendiren de bu. Derecelendirmeler Ocak ayında bir miktar iyileşme gösterse de, durgun olmaya devam ediyor. Ama bir kereliğine İtalya zatürreye yakalanmaz Avrupa'nın geri kalanı soğuk algınlığına yakalandığında.
Özetle: Dünya ekonomisindeki canlanmanın işaretleri daha belirgin ve yaygın hale geldi; Tahminler daha da yukarı yönlü revize edilecek2024 yılı başında OECD ve IMF tarafından yapılan düzenlemelerin ardından; ekonomik sistemler daha yüksek oranlara karşı kayda değer bir direnç gösterdi ve ekonomik durgunluk korkusunun tavan arasına gönderilmesi gerekiyor; hizmetlere olan talep, istihdamı destekleyen ve yüksek para maliyetine daha duyarlı olan imalat ve inşaat faaliyetlerindeki düşüşü tamponlayan bir güvenlik ağı oluşturdu; ABD düşen enflasyonla birlikte daha yüksek bir büyüme yaşıyor; beklenti konsolidasyona uğradı Goldilocks'a layık bir 2024.
Maviye boyalı mavide uçma hayali, ufuk genişlese de devam edebilir savaş cepheleri Ukrayna'dan Gazze'ye, Kızıldeniz'e. Ancak Kızıldeniz konusunda, çatışmanın İran'a doğru genişlemesine ilişkin jeopolitik riskin yanı sıra, ekonomik düzeyde sonuçlar mütevazı: petrol tankerleri ve konteynırları daha uzun bir yolculuk yapmak zorunda kalacak ve sınırlı bir süre için de yük taşımacılığı yapılacak. oranları biraz daha pahalıya mal olacak.
ŞİŞİRME
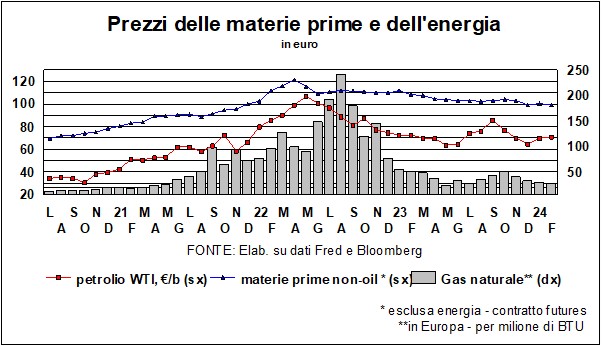
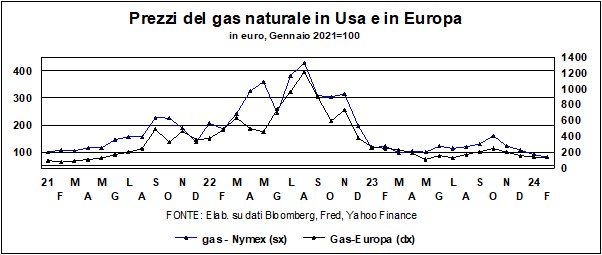
La Enflasyondaki düşüş devam ediyor. Maliyet düşüşünün etkisi artık daha yavaş geçiyor hammadde enerji, petrol dışı ve gıda ürünleri. Düşüşlerin dolaylı yansımaları da olacak ve bunları kullanan şirketlerin fiyat listeleri de etkilenecek. Ancak tedarik zincirleri boyunca nihai talebe doğru ilerledikçe ve sanayiden üçüncül sektöre doğru ilerledikçe bu yansımaların azaldığı açıktır.
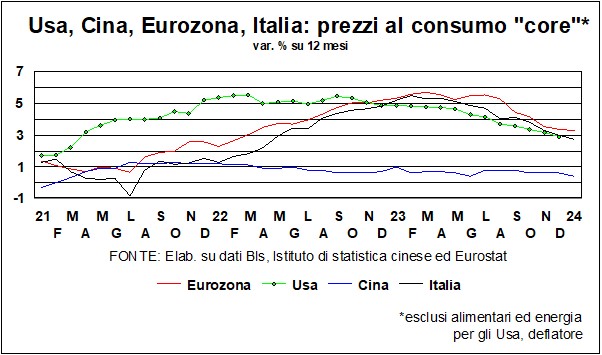
Bu yüzden curva Tüketici fiyatlarının önce hızlanması, sonra yavaşlaması fiyatlara bakıldığında çok daha az belirgindir. tüketim çekirdek. Bunların içinde, artık enflasyonist salgınların olup olmadığını anlamak için şuna bakmamız gerekiyor: 'çekirdeğin çekirdeği' bunlar konut dışı hizmetlerin tüketici fiyatlarıdır. İkincisinin üretim maliyeti büyük ölçüde aşağıdakilerden oluştuğundan işçilik maliyetiÜcretlerin eğilimini izlemek, enflasyondaki soğumanın nereye varacağını, hidranın merkez bankacılarına, piyasalara ve vatandaşlara güven veren ve iki buçuk yıl önce nereden kaçtığı o kıvrımına uysal dönüp dönmeyeceğini anlamanın bir yoludur. Önemli olanın emeğin maliyeti olarak anlaşılan ücretler ile fiyatlar arasında olduğu dikkate alındığında bile üretkenlik diyaframı. Bu da ücretlerin cesur bir temposunu fiyatlardaki ılımlı bir artışla uyumlu hale getirebilir (ve aynı zamanda tam tersi: düşük üretkenlik kazanımlarıyla birlikte, ılımlı ücret artışları bile fiyatlardaki artışı yüksek tutabilir).
Peki analiz bu konuda ne diyor?maaş trendleri? Ne içinde Amerika Birleşik Devletleri Farklı önlemlerin hızı ve yoğunluğu farklı olsa bile kesinlikle soğuyorlar. Hemen hemen hepsi maaş tekliflerini yavaşlatıyorlarBunlar da en çok artış gösteren ancak istihdam edilen insan stoğunun küçük bir kısmını ilgilendirenler. Diğer uçta ise bireylerin aldığı ücretleri takip eden ve Ocak ayında Aralık 2021'den bu yana en düşük değerine düşen ücret takibi yer alıyor. Ortada ise geçen aya göre keskin bir artış gösteren ancak daha düşük olan saatlik ücretler yer alıyor. ortalama olarak istihdamın bileşiminden ve olumsuz hava koşulları nedeniyle azalan haftalık çalışma saatlerinden etkilenmiştir.
Nell 'avro bölgesi bu istatistik yığını gerçekten eksik. İşgücü maliyetlerinin dinamikleri üç ayda bir kaydediliyor ve seri 2023 yazında durduruluyor (önceki dört çeyreğe göre +%5,3). Teklif edilen ücretler yavaşlıyor, ancak her yerde değil ve her halükarda yıllık değişimleri yakın zamanda ulaşılan zirveye yakın. İtalya'da sözleşmeye dayalı ücretler fiili ücretlerle karşılaştırıldığında çok farklı ve yavaş hareket ediyor, ancak en son Istat verilerinde Aralık 2023 endeksinin sözleşmeden doğan ücretin ödenmesi nedeniyle yıllık bazda +%7,9'a yükseldiğini belirtmekte fayda var. Kamu İdaresi için tatil ödeneği, KA maaşlarında +%22'lik bir artış kaydetti (ancak bu bir defaya mahsus). Her halükarda, sözleşmeye dayalı ücretler yerinde durmuyor (ama yine de hareket ediyor...), Aralık ayında sanayide ücretlerin +%4,5, metal işlemede +%6,2 ve kredide +%7,3 seviyesinde olduğu göz önüne alındığında. Enflasyonun yüzde 1’in altında olmasıyla reel ücretler iyi gidiyor…
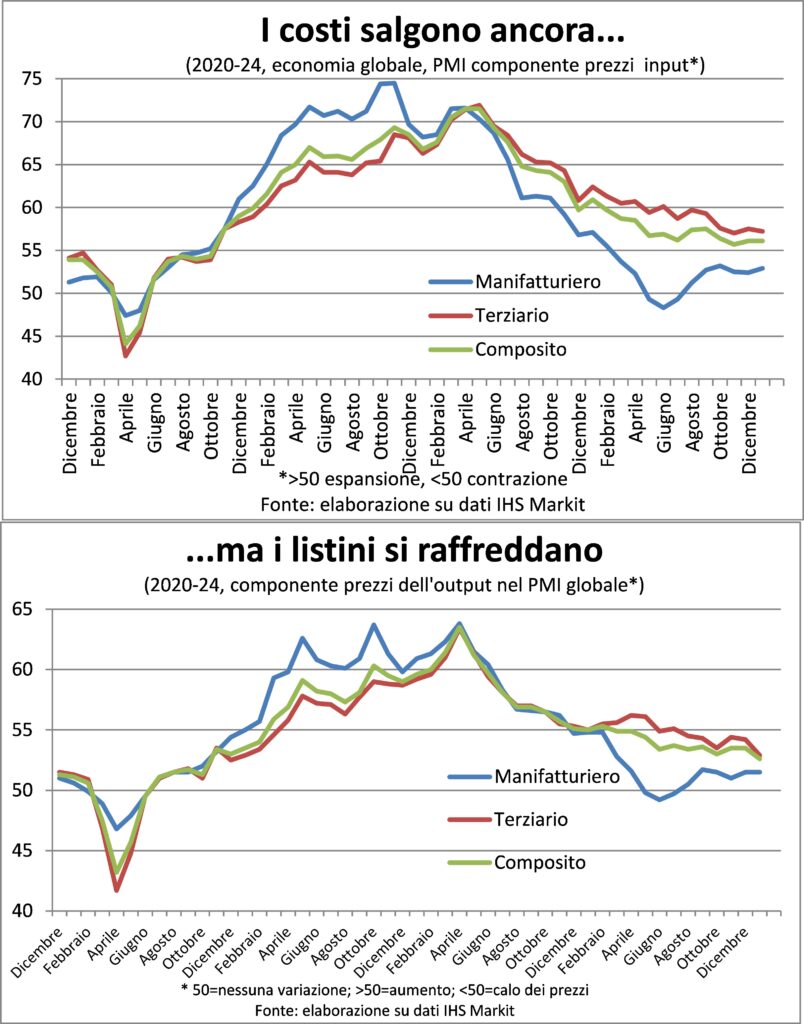
Özelden genele gelince şunu belirtmek gerekir ki küresel düzeyde ödenen ve tahsil edilen fiyatlara ilişkin gerginlikler Ancak birçok şirketin Kızıldeniz'deki tehlikeli yolculuk nedeniyle maliyetlerin arttığını bildirmesine rağmen geri dönüyorlar. Ücretlendirilen fiyatlar bileşeni Ocak ayında Ekim 2000'den bu yana en düşük seviyesine geriledi: 52,6, Nisan 63,5'de 2022 ve salgın öncesi 51,5 seviyesindeydi. Ancak bu, deflasyonun sürünen bir dönem olduğu bir dönemdi.
ORANLAR VE PARA BİRİMLERİ
I finansal piyasalar ekonomik aktivitenin istikrarı hakkında ne düşüneceklerini gerçekten bilmiyorlar: bir yandan iyi haberlere sevinmelilerreel ekonomikârı artıran; Öte yandan bu güzel haberin kendilerini de rahatlatacağından endişeleniyorlar. Merkez bankaları – öncelikle Fed – para politikasında istenen gevşemeyi erteliyor. Ve bazen birinin, bazen diğerinin yaygınlığı, oranlardaki dalgalanmayı açıklıyor. Ancak piyasalar, artıları ve eksileri tarttıktan sonra, Ekonominin istikrarını memnuniyetle karşılıyoruz: eğer büyüme varsa, "geri kalan her şey sana verilecektir" (Matta, 6,33).
Ancak bu tutunma para politikası açısından başka sorunlar da yaratıyor. Sık sık söylendi ki kısıtlayıcı manevra Atlantik'in her iki yakasında da (Merkez Bankaları tarafından tutulan menkul kıymetlerin yenilenmemesi nedeniyle likiditenin kurumasının da neden olduğu) kilit faiz oranlarına ilişkin şu ifadeler kullanıldı: savaş sonrası dönemin en yoğun ve hızlısı. Nitekim 24 ay içinde faiz oranları Fed için 5 puandan fazla, ECB için ise 4,5 puan artarak bugünkü sırasıyla %5,3 (Fed) ve %4,5 (ECB) seviyelerine ulaştı. Çok düşük bir seviyeden başladık denilecek ama gelinen seviye son 30 yılın ortalamasıyla karşılaştırılıyor. Fed ve son 24 ECB (sadece 1999 doğumlu) sırasıyla %2,5 ve %1,6 oranında arttı. Bu büyüklükte bir darbe beklenebilirdi Ekonomide daha keskin bir yavaşlamaya yol açabilirdi daha sonra gözlemlenenden daha fazla. Burada hareketlerle bir paralellik var. ben değiştim: devalüasyonlar ve takdirler – ve bu bir süredir yapılan bir gözlem – eskisinden daha az etkileri var Rekabet edebilirlik ve enflasyon üzerinde: fiyat dışındaki rekabet edebilirlik faktörleri daha büyük önem kazanmıştır ve küreselleşme fiyatlar üzerindeki etkileri azaltmıştır. Ama hadi oranlara ve ekonomiye geri dönelim.
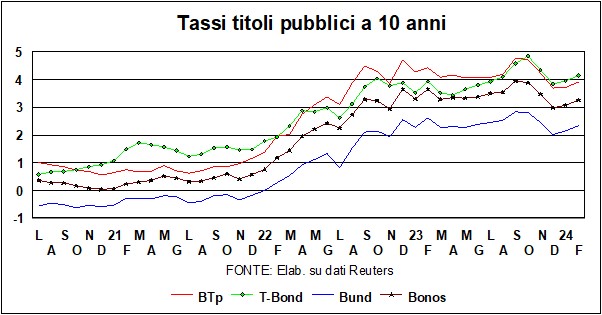
Faiz oranlarının etkisini azaltan faktörler Döngünün bu dönemecinde ekonomik faaliyetlerde en az iki tane var: Bir yanda -ki bu yeni bir şey değil- bankalar iş dünyasına kredi veren ayrıcalıklı sağlayıcıların sayısı giderek azalıyor. Bunlar da var diğer finansman kaynaklarırisk sermayesinden (çeşitli düşüşler gösteren borsa), girişim Başkent, Crowdfunding ve diğer çeşitli şeytanlıklar fintech…). Bankaların işletmelere yönelik finansman payının daha düşük olması tesadüf değildir. Amerika – Ekonomi faiz artırımından daha kolay kaçındı.
İkinci faktör iseistihdam artışı, hem Avrupa'da hem de Amerika'da. Paradoksal olarak, küreselleşme, telematik ve son olarak da Yapay Zeka ile bağlantılı iş kayıplarına ilişkin düşünceli uyarılar çoğaldıkça, istihdamdaki rahatlatıcı artışlar da istatistiklere yansıdı. Bu hoş karşılanmanın nedenleri henüz tam olarak belli değil ama kesinlikle bir rol oynadı. Hizmetlerin artan önemiYapısal olarak emek yoğun olan ve pandeminin dayattığı kapanmaların ardından daha hızlı büyüyen konutlar.
Peki Fed ve ECB ne yapacak? Daha fazla faiz artırımı artık göz ardı edilebilir (her ne kadar başka bir merkez bankası olan ve kilit faiz oranını %4,5 olarak teyit eden Avustralya Merkez Bankası gelecekteki artışları göz ardı etmek istemediğini söylese de). Ve Japonya Merkez Bankası şimdiye kadar bunları hiç artırmadı, bu yüzden toparlanması gerekecek... Paranın maliyetindeki geçmiş artışlar henüz tüm etkilerini göstermedi (Nobel Ödülü'nün ünlü ifadesine göre para politikası eylemleri) kazanan Milton Friedman, gecikmelerle "uzun ve değişken") ve bu nedenle pencerede kalıp beklemek daha iyidir (parmağınız tetikteyken mi?). Yılın ikinci yarısında bir şeylerin (aşağı doğru) hareket etmesi çok muhtemel. E İtalya iyi performansından da anlaşılacağı üzere bundan faydalanabilecektir. yayılma.
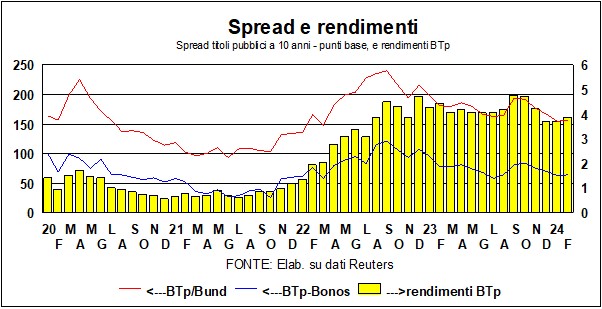
Bu arada, faizler ve Qt (Kantitatif sıkma), Ekonomiyi olması gerekenden daha fazla mı yavaşlatıyorsunuz? Bundan şikayet edenler var ECB'nin banka mevduatı faiz oranı olan %4, kurumları işlerini yapmaya teşvik etmiyoryani borç para vermektir. Söz konusu fonları ECB'ye park ederek %4 kazanabilecekken neden şirketlere fon vermekle uğraşasınız ki? sıfır risk altında? İtiraz şu İşletmelere verilen ortalama kredi oranı %4'ün üzerindedirve bu bir sıfır risk de. İşletmelere yönelik oranların halihazırda bir risk primi içermesi anlamında ve dolayısıyla, toplamdasıfır risk olduğu söylenebilir. Sorun, güvene ve toplam talebe bağlı olan kredi talebinde yatmaktadır. Ekonomi gelişirse ve işletmeler kredi isterse bankaların neden işlerini yapmaması gerektiğini anlayamıyoruz.
Gli Yüksek oranlarbeklendiği gibi mağdurlara neden oluyorlar Özellikle inşaat sektöründe varlıkların değerinin düşürülmesi. Sorunlar özellikle ticari binalarda ciddi boyutlara ulaşırken, Amerika'da başlayan endişeler Avrupa'daki bazı kurumlara da yayılıyor. Ve Çin emlak krizinin yansımaları da var: Çin gayrimenkullerinin nakit elde etmek için başka yerlerdeki yatırımları satmak zorunda kalması, Avrupa ve ABD'deki değerler üzerinde daha fazla aşağı yönlü baskı oluşturacak. Ama bu başka bir tipik kriz değil subprime: Merkez Bankaları bu sorunlarla nasıl baş edeceğini biliyor.
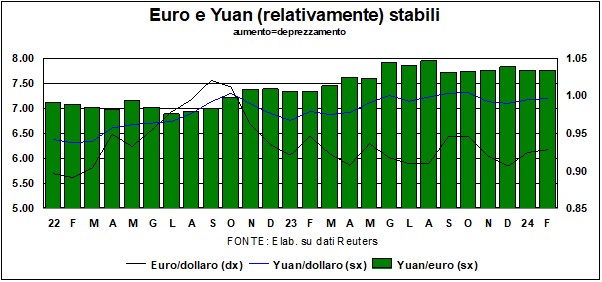
Il dolar aylardır dinlendiği 1,05-1,10 aralığında euro karşısında güçlenerek güçlendi. Amerikan ekonomisinin yerli gücü bir destek görevi görüyor ve Avro bölgesinin eski lokomotifi Almanya'nın zayıflığı avroyu kontrol altında tutuyor. Orada Çin parasıEylül ayında 16 başındaki seviyelere kıyasla %2022 (ABD doları karşısında) değer kaybı kaydeden Euro hafif güçlendi ancak önemli bir rekabet gücü/fiyat marjını koruyor: ihtiyacı olan marj, şu gerçeğin de gösterdiği gibi: onun ABD ile ticaret fazlası en düşük seviyesine geriledi uzun yıllardır (ve ABD'nin ana tedarikçisi rolünü Meksika lehine kaybetmiştir).
I borsalarAmerikan ekonomisi gibi, gerçekten inmek istemiyorlar. S&P500 rekor seviyede 5000'de ve hemen hemen her yerde (ayrıca bkz. MSCI Dünya Endeksi) borsalar yükseliyor tüm zamanların en yüksek seviyesi; Japonya'nın Nikkei bile Aralık 5'daki en yüksek seviyelerinin yalnızca %1989 gerisinde (bu biraz zaman aldı!). Baloncuk kokusu var mı? Uzun zamandır bunun kokusunu alıyoruz ama gerçekler yanıldığımızı kanıtladı... Ama yanlış olduğunu kanıtlayamadılar öneri ilk sırayı vermek eylemler koruyucuların ve yatırımcıların yemyeşil bahçesinde.




