Büyüme geriliği mi? Erken tahmin
İran'a karşı savaşın başlamasıyla birlikte,dünya ekonomisi ilerliyordu.. Sanki "Un quart d'heure avant sa mort, il était encore en vie" diyen Mösyö d'la Palisse'miş gibi. Ancak Mareşal Jacques de Chabannes Kesinlikle Pavia Muharebesi'nde (1525) öldü; bu muharebe, ağır süvarileri devre dışı bırakarak askeri stratejileri kesin olarak değiştirdi. Bunun yerine, ekonomik büyümenin bugün sona ermesine karar vermek Yeni bir enerji kriziyle kaçınılmaz olarak karşı karşıya kalacağı için, bu durum erken gibi görünüyor.
Gerçekten de onlar kombinasyonlar orantısızdır. Şu anki durum ile elli yıl önceki, Arap-İsrail Yom Kippur Savaşı'nın (1973) petrol ambargosuna yol açtığı dönem arasındaki farklar incelendiğinde, şüphesiz trajik olan bu olayların ekonomik sonuçlarının küçümsenmesinin nedeni açıkça ortaya çıkıyor.
Altı önemli fark
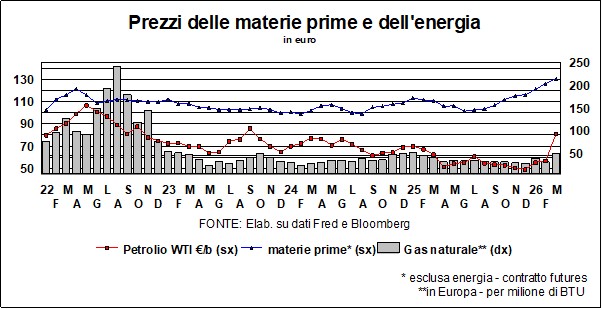
- 1973-74 yıllarında Petrol fiyatları dört katına çıktı.Bugün, 12 Mart'a kıyasla (savaş öncesi fiyatlara göre, WTI kalitesinde) %43 artış gösterdi ve 13 Mart itibarıyla (17:00) %44'lük bir artış kaydetti. Avrupa gazı daha kötü performans gösterdi: %75; ancak 2022 enerji krizinde on kat arttı (ve petrol %72 arttı).
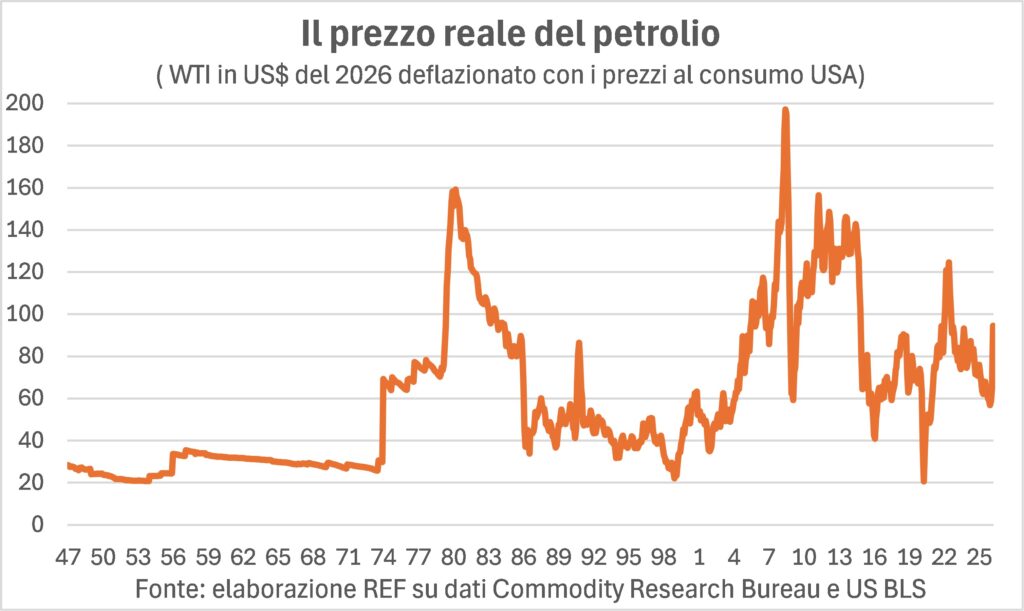
- Il gerçek anlamda seviye İnsanların ve şirketlerin yaşamlarını ne kadar etkilediğine dair kabaca bir fikir edinmek için önemli olan ham petrol fiyatı, bugün zirve noktasında 22'deki fiyatın dörtte üçü, 2008'deki fiyatın yarısından azı ve 1980'deki fiyatın %40 altında. Dahası, gerçek fiyat, Arap Baharı'nın ardından 2012 kışında da mevcut değerlerden önemli ölçüde daha yüksekti (%50'den fazla) ve bugün olduğu gibi bir petrol şokundan kimse bahsetmeden uzun süre bu seviyede kaldı.
- L 'enerji yoğunluğu Gelişmiş ekonomilerde, tüketilen enerjinin payı önemli ölçüde azaldı: ABD'de yaklaşık %70, İtalya'da ise yaklaşık %60 oranında. Yani, birim GSYİH'yi %60 daha az enerjiyle üretiyoruz. Bu enerji giderek daha az petrolden ve giderek daha çok doğalgaz ve yenilenebilir kaynaklardan elde ediliyor.
- 50 yıl içinde azaltma politikaları Uluslararası Enerji Ajansı'nın (IEA) kurulması ve stratejik petrol rezervlerinin biriktirilmesiyle (Çin hariç IEA ülkelerinde Mart ayı başı itibarıyla 1,8 milyar varile eşdeğer) başlayan süreçte, enerji şoklarının etkileri önemli ölçüde hafifletilmiştir.
- 1973’te Arap dünyası birleşmişti. Eskiden petrol musluklarını kapatmak, bugün onları açık tutmak ve İran'a karşı durmak istemekle aynı şey.
- İlk petrol şokunun meydana geldiği bağlam, «sıcak sonbaharlar», yani büyük iddialara sahip ve güçlü ücret dinamikleri1973-79 yılları arasında, saatlik ücretler ABD'de yıllık ortalama %8,6, Japonya'da %12,3 ve şu anki Euro Bölgesi'nde %10,9 (İtalya'da %22,1) oranında arttı. Petrol fiyatlarındaki artış da bu artışı daha da hızlandırdı. Bugün ise ücret artışları, yukarıda belirtilenlerin çok küçük bir kısmını oluşturuyor.
Belirsizlik mutlak efendidir.
Bütün bunlar, durumun kontrol altında olduğu veya ekonomik ve jeopolitik sonuçlardan arınmış olduğu anlamına gelmiyor. İngiltere Kraliçesi I. Elizabeth, Shekhar Kapur'un filminde, "Savaşları sevmem: sonuçları belirsizdir" diyor. İşte şimdi ve buradaBelirsizlik mutlak efendidir.Çünkü ekonomiler üzerindeki etkiler şunlara bağlıdır: çatışma süresi ve boğazın kapanmasından, maden çıkarma tesislerine verilen hasar (özellikle de çıkarma işleminin kesintiye uğramasından kaynaklananlar) ve bunlara rafineri tesisleri ve ham petrol işleme (özellikle gübrelerin temel bileşenlerinden biri olan üre üretimi) ve tüm bunların sonuçları güven üzerine tüketicilerin ve işletmelerin ve finansal değişkenler Bu faktörler, harcama kararlarını doğrudan (sermaye maliyeti) ve dolaylı olarak (servet etkisi) etkiler.
Yoğun sis süresince
İşleri daha da karmaşık hale getiren bir diğer nokta ise, çatışmanın süresinin daha az görünür hale gelmesidir, çünkü onlar... belirtilen farklı hedeflerİslam rejiminin devrilmesi mi, füze cephaneliğinin imha edilmesi mi yoksa nükleer programın yok edilmesi mi? Dahası, Amerikan iç politikası Kasım ayındaki seçimler öncesinde savaşın uzamasına karşı çıkan Amerikalıların çoğunluğu, savaşın kendisinden ve yaşam maliyeti üzerindeki doğrudan etkilerinden (daha pahalı benzin ve gıda) memnuniyetsiz; her iki tarafın da seçim vaatlerine ihanet etmesinden de rahatsızlar ("Yurtdışında artık savaş yok", "Fiyat seviyesini düşüreceğim"). İsrail sonbaharda oy kullanacak. Başbakan Netanyahu'nun iktidarda kalabilmesi için, uzun süre savaşmak pahasına bile olsa, önemli askeri sonuçlara ihtiyacı var. Dolayısıyla bir risk söz konusu. İki lider arasında çatışma.
Savaş öncesi dönem: istikrarlı büyüme…
I ekonomik veriler Daha yeni veriler, savaştan önce durumun böyle olduğunu gösteriyor. küresel büyüme yükselişteydiAncak, aşırı hava olayları nedeniyle (örneğin, bazı farklılıklar ve sapmalar olsa da) ABD Şubat ayındaki kış fırtınaları, 2020'den bu yana en fazla uçuş iptaline neden oldu.
Umut vadeden yönlerden biri şudur:imalat ve üçüncül siparişlerde artışHatta yabancı olanlar bile. Yabancı olanlar sorun değil. Asya ekonomilerinde (şu istisna dışında)Hindistan) Oysa dünyanın geri kalanında zayıf kalmaya ve çoğunlukla daralmaya devam ediyorlar. Asya'da Çin ve Japonya Güneydoğu ülkeleri grubuyla birlikte iyi bir hızla ilerliyorlar.
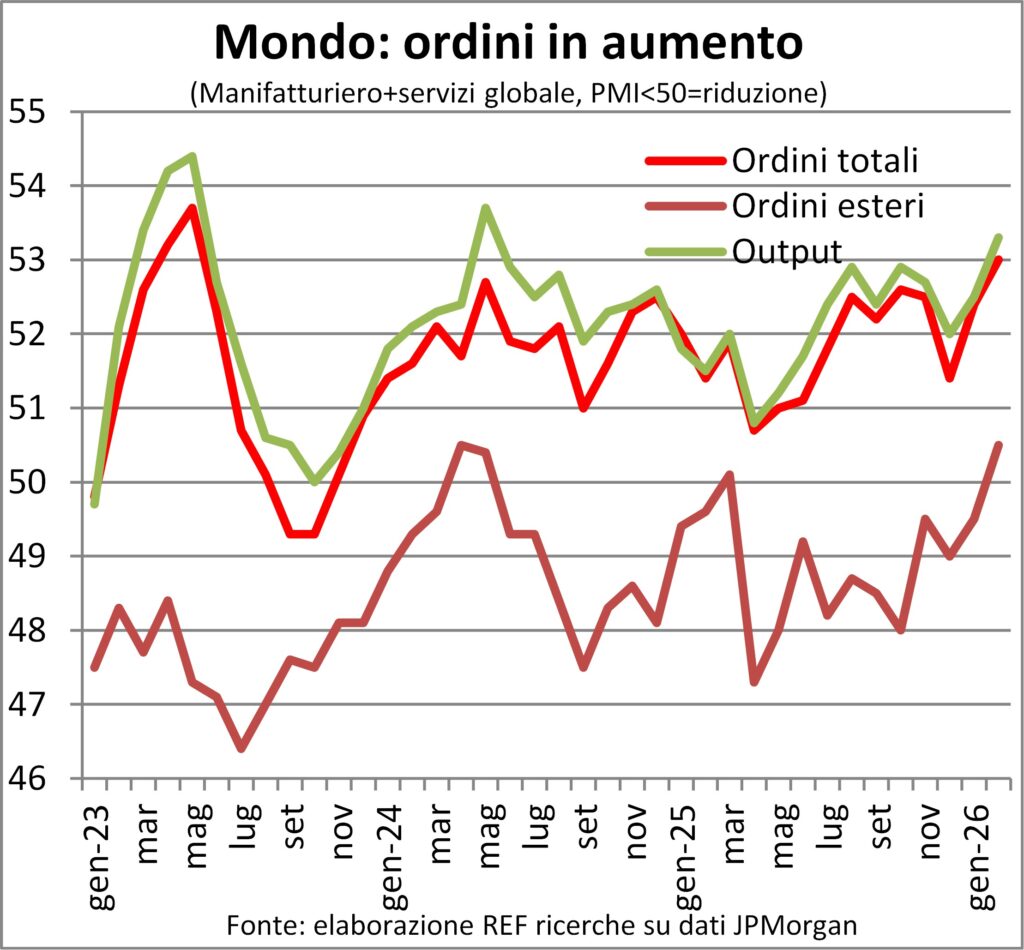
ABD işgücü piyasası karışık sinyaller veriyor: istatistiklere bağlı olarak ya sağlam ya da kırılgan görünüyor. Ancak bu, büyümenin önünü kesmeye yetmiyor; büyüme oranı %2-3 civarında seyretmeye devam ediyor.
Avrupa İçinde Birleşik Krallık iyi durumda.Üretim ve hizmetlerin birleşik sektöründeki artışın Ağustos 2024'ten bu yana en yüksek seviyede seyretmesiyle birlikte, Almanya, frenleme İspanya ve ivmelenmedeItaliaEtkiden hoşlananlar Kış Olimpiyatları.
…ve enflasyonu kontrol altında tuttu
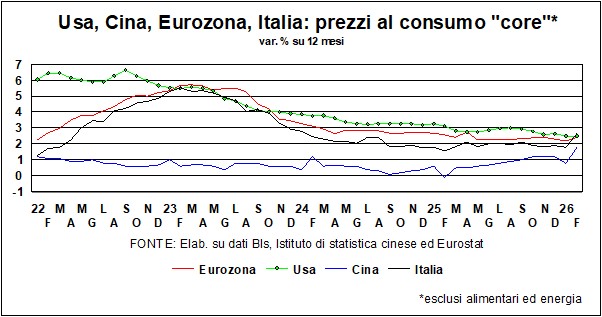
La tüketici fiyatlarının dinamikleri Temelde şuydu kararlı Şubat ayında, yani enerji hammaddelerindeki şiddetli dalgalanmaları kaydetmeden önce ve dahası. ABD Ayrıca, neredeyse fark edilemeyecek kadar küçük bir şey daha vardı. Raffreddamento Yıllık bazda, aylık değişimler tarife artışlarının etkisine rağmen 2025 yılının başındaki değişimlere göre daha düşüktü. Çin Yıllık artış Mart 2019'dan bu yana en yüksek seviyesine ulaştı; bu da iç talebin, kesinlikle zayıf olmasa da, o kadar da zayıf olmadığına işaret ediyor. Yılbaşı (Ay takviminde güneş takvimindeki gibi sabit değildir ve 2026'da 2025'e göre 19 gün sonra gerçekleşmiştir) Bunun da bir etkisi oldu. Tıpkı Milano-Cortina etkisinin hissedildiği gibi. İtalyan fiyat listeleri Temel ölçütlere göre bu artış yılda yaklaşık yüzde bir puan kadar hızlanmıştır.
Fırtına öncesi bu sakinliğin üzerine... fırtına yaklaşıyor. Hem de şu biçimde: fosil yakıt fiyatları artıyor ama aynı zamanda gübre e çeşitli metaller Basra Körfezi'ne kıyısı olan ülkeler bu ürünlerin üretici ve ihracatçısı haline gelmiştir. Dahası, üretim zincirlerinin zarar görme riski de bulunmaktadır. kesintiler Çeşitli nedenlerden dolayı: artan maliyetler ve deniz taşımacılığındaki kıtlık, bazı emtiaların kıtlığı ve benzeri.
Ateşin üzerindeki su, şu şekilde temsil edilir: Maaş artışıBu durum, neredeyse her yerde mevcut olan veya mevcut olmaya devam eden bir olgudur. Bir yandan bu, gerçek bir enflasyon sarmalının başlamasını engellerken, diğer yandan işçilerin satın alma gücündeki artış düşük olduğu için iç talebi yavaşlatır.
Savaşın piyasalar üzerindeki etkisi
Yine bir başka 'kara kuğu' Bu durum dünya ekonomisini adeta bir göle atılan kaya parçası gibi vurdu ve büyük sonuçlar doğurdu. şok dalgaları Fiyatlar, oranlar, para birimleri ve piyasalar konusunda. 'Kara kuğular' aslında nadir olmalı, ancak ne yazık ki savaşlar (çok) sıklaştı: 2022'den itibaren Ukrayna (ve hala devam ediyor), 2023'e kadar. Gazze (ve hala devam ediyor), 2026'ya kadar Iran (Ne kadar sürecek?)
Titiz ve alaycı ekonomistler olarak, masum sivillerin çektiği acıları ve ölümlerini bir kenara bırakalım ve öncelikle faiz oranları üzerindeki etkilere bakalım. Bunlar elbette yukarıda tartışılan fiyatlar üzerindeki etkilerle bağlantılıdır.
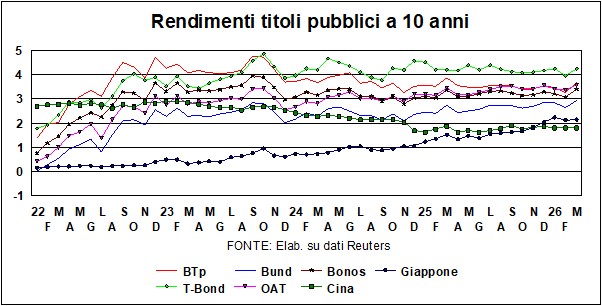
Faiz oranlarının en hassas göstergesi – 10 yıllık devlet tahvili getirileri - Ben AumentatiBeklendiği gibi, neredeyse her yerde (Çin hariç). Bu da tesadüfen bir azalmaya yol açıyor. umutların mezar taşı temel faiz oranlarındaki düşüşlerin ( ECB ve Fed (Önümüzdeki hafta karar vermeleri bekleniyor). Basra Körfezi'ndeki savaş gelişmelerine ilişkin ciddi belirsizlikler göz önüne alındığında, Merkez Bankalarının pencerede kalıyorlar.Ötesine baktığımızda, en kötü senaryo – İşletmeler ve hane halkları arasında güvenin azalması, resesyon tehditleri ve yükselen enflasyon – Avrupa Merkez Bankası ve Fed bir kez daha her zamanki durumla karşı karşıya kalacak. ikilemEkonominin teşvike ve düşük faiz oranlarına ihtiyacı var, ancak enflasyon ünlü %2'nin oldukça üzerinde. Bununla birlikte, bu durumda parasal gevşeme galip gelmelidir, çünkü enflasyondaki artış aşırı talepten değil, dış bir faktörden kaynaklanacaktır. en iyi senaryo – Savaşın sonu, Hürmüz Nehri temizlendi ve özgürleşti, petrol kıyamet öncesi seviyelere geri döndü – ikilem devam ediyorHer ne kadar aralarında farklı özellikler bulunsa da ECB (faiz oranlarını kontrol eden kişi) ve Fed (Bir sonraki başkanlık dönemi faiz oranlarını düşürmeyi hedefliyor, ancak savaş harcamaları ve artan borç maliyeti nedeniyle bütçe açıkları daha da kötüleşecek...)
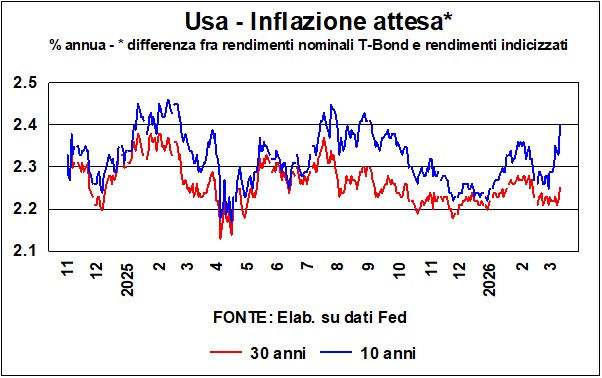
Mevcut enflasyon önemli, ancak daha da önemlisi şunlardır: enflasyon beklentileri ailelerin, işletmelerin ve pazarların. Bir olasılık fiyat-ücret sarmalı Bu durum, tek seferlik bir şoku fiyat dinamiklerinde kalıcı bir adıma dönüştürebilir. Hane halkı ve işletme anketlerinin sonuçlarını öğrenmek için henüz çok erken; şimdilik sadece Amerikan piyasalarının değerlendirmelerine sahibiz (grafiğe bakınız), bu da bize 10 ve 30 yıllık vadeli işlemlerde beklenen enflasyon hakkında bilgi veriyor. Beklentilerde artış var, ancak bu artış mütevazı düzeyde. (0,15 yüzdelik puan) ve geçmiş trendlerden çok farklı değil. En uzun vadeli beklentilerin (30 yıl) neredeyse hiç değişmemesi de rahatlatıcı.
Amerikan piyasasına ve ötesine bakıldığında (ABD Hazine Tahvilleri, Alman Hazine Tahvilleri, Alman Devlet Tahvilleri, İngiliz Devlet Tahvilleri, OAT'lar, JGB'ler, Bono'ların getirilerinin basit ortalaması), Savaştan önceki günden bugüne verim artışı nasıl gerçekleşti?Bakalım bunlar 10 yaşında Ortalama 26 baz puan artış gösterenler 30 yaşında Yaklaşık 10 puan daha az. Bu artışların bazıları kalıcı olma tehdidi taşıyor; bunun nedeni enflasyon korkusu değil, bu üzücü olayların faiz oranlarını artırmayı giderek daha gerekli hale getirmesidir. savunma harcamalarıUzun yıllardır ve her yerde.
Ayrı bir notu hak ediyor btpGeçmişte, ilerleme kaydeden gelişmeleri memnuniyetle gözlemledik. yayılma ve değerlendirme Ajansların İtalya'ya atadığı şeylerdi bunlar. Ancak Orta Doğu'daki kılıç sallama (ve çok daha kötüsü) bizim yayınlarımızı da etkilemeye yetti. herkese yayılmayı daha da kötüleştirmek (Bund tahvilleri, Eurobond'lar, Fransız ve İspanyol tahvilleri vb. getirilerine doğru). Bu konuda üç gözlemde bulunmak gerekiyor. Birincisi, spread seviyesi. önceki gün saldırının bir işaretini verdi. en azından uzun yıllar boyuncaYükseliş hoş karşılanmasa da, düşüş trendini etkilemiyor. İkincisi, bazıları artışın, şu gerçeğe duyulan hayal kırıklığından da etkilendiğini savunabilir: 2025 yılında bütçe açığı/GSYİH oranı %3'ün altına düşmedi. (İstat bunu %3,1 olarak belirtiyor) ve bu nedenle İtalya aşırı açık prosedürü altında kalmaya devam ediyor. Ancak bu yorum da aşırı. Cari yıl ve gelecek yıl için tüm tahminler %3'ün altında bir açık/GSYİH oranı veriyorlar.Satır aralarını okumayı bilen herkes, İtalyan kamu maliyesinin hâlâ kötü durumda olduğunu anlar. kontrol altında (İtalya, birincil üretim fazlası veren tek G7 ülkesidir.)
Üçüncü gözlem: btp Verim seviyesinin yükselmesinin bedelini ödediler ve Faiz oranları yükseldiğinde, spread de yükselir. Çünkü bildiğimiz kamu borcu seviyesine sahip bir ülke için borç ödeme maliyetleri artıyor.
Dolar (neredeyse) her şeye karşı güçleniyor.
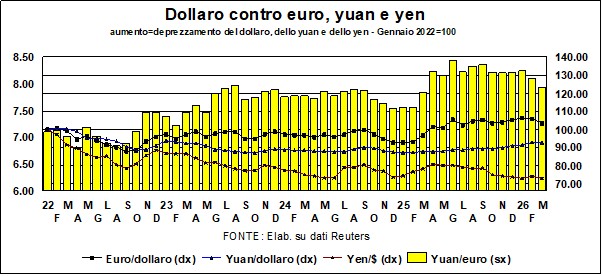
Burada da beklendiği gibi, diplomasi sona erip top atışları başladığında, gezegendeki en büyük askeri güç bundan faydalanır: ve dolar – Amerika Birleşik Devletleri iş kartı – yeniden güvenli bir liman haline geliyorAncak geçmişte daha fazla fayda görmüştü. Savaştan önceki gün ile son veriler arasında dolar, euro karşısında yaklaşık %2,5, 64 para birimi karşısında ise efektif döviz kurunda biraz daha az (yaklaşık %1,5) değer kazandı. Ancak Amerikan para birimi hâlâ "baskı altında" kalmaya devam ediyor. onun için elverişli olmayan temeller.
Ayrıca o yuan Dolar karşısında bile değer kazandı. Bu yılın ilk iki ayındaki ihracat ve ticaret dengesindeki güçlü artış bunun kanıtıdır. 'ekonomik' açıklamaVe Çin'in merkantilist saldırganlığının bedelini ödeyen ülkelerin eleştirilerini kontrollü bir takdirle yatıştırma arzusu, 'siyasi' açıklama.
Per quanto riguarda l 'Japon anomalisi Daha önce de vurgulandığı gibi - değişimin yen ABD Hazine tahvillerinin ve Japon tahvillerinin (JGB) getirileri arasındaki fark daralmasına rağmen, dolar karşısında değer kaybetti - bu anormallik ortaya çıkmaya başladı. daha az anormalİkinci Körfez Savaşı'nın patlak vermesinin ardından, ABD Hazine tahvillerinin getirilerindeki artış, Japon devlet tahvillerinin getirilerindeki artıştan daha yüksek oldu ve yen döviz kuru Haziran 2024'teki rekor seviyesine neredeyse geriledi.
Çantalar bükülür ama kırılmaz.
«Frangar, non flexar»Eski zamanlarda ahlaki dürüstlüğün sembolü olarak şöyle derlerdi: 'Kırılırım ama eğilmem'. Ancak savaş rüzgarlarıyla sarsılan borsalar, bunun yerine farklı bir yaklaşımı tercih etti. «Eğil, kırılma»Aziz Augustine'in şu tavsiyesini dikkate alarak teslim oldular: "Flectamur facile, ne frangamur." wall Street Saldırıdan önceki güne kıyasla yaklaşık %3 oranında düşüş gösterdi: dünyanın geri kalanı Bunun yerine sahada %5'ini bıraktı. Bu 'en az kötü' Amerika'nın performansı azaldı 'Ne kadar çok olursa o kadar iyi' Daha önce yürürlükte olan ABD dışı borsa piyasalarının (endeksleri dolar cinsinden karşılaştıran grafiğe bakınız - ancak yerel para birimindeki endekslerde de eğilimler benzer olacaktır) durumu.
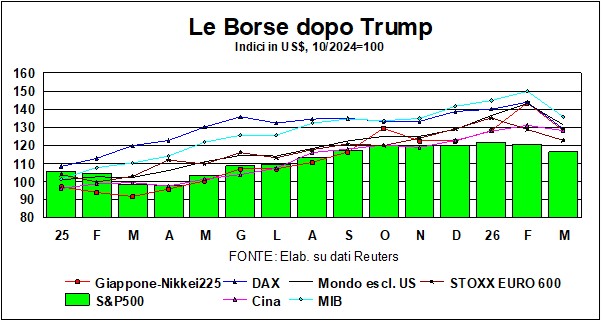
Yukarıda da belirtildiği gibi, top atışları, bombalamalar, füze fırlatmaları başladığında Amerika'nın yeniden bir sığınak haline gelmesi şaşırtıcı değil; hem de sadece askeri nedenlerle değil: bombaların sıçramaları... petrol fiyatı Herkesi lekeliyorlar, ama Amerika kendi kendine yeterlidir. Özellikle petrol alanında ve genel olarak enerji alanında. Bununla birlikte, Daha fazla 'viraj' için koşullar hala mevcut.Yukarıda da belirtildiği gibi, çatışmanın süresi konusunda büyük bir belirsizlik var ve herhangi bir tahminde bulunmayacağız. Her halükarda, son önerimizi tekrarlıyoruz ve sadece bu da değil: Renzo Arbore'u yeniden yorumlayacak olursak, “İnsanları çeşitlendirin, çeşitliliği artırın!”.
Diğer birleşmiş ve kadim olanlar nasıl tepki verdi?altın) ve iddialı ve yeni (BitcoinGüvenli liman varlıkları mı? Gerçekte, Bitcoin ve diğer kardeş kripto paraları yalnızca kripto para tutkunları için güvenli liman varlıklarıdır. ekstrem SporlarBitcoin'in dalgalanmalarının ne kadar 'aşırı' olduğunu göstermek için, işte bir örnek: %43 düştü Birkaç ay önceki zirve seviyelerine yakın (5 Ekim'de 124720 dolara ulaşmıştı). Ancak, Frana bazılarıyla tanıştı. sekmeSon veriler, Bitcoin'in savaş öncesi seviyesine göre yaklaşık %9 artışla 73'in biraz altında olduğunu gösteriyor.
Başına onlarınHikaye farklı. Bildiğimiz gibi, sarı metal toparlanıyor... uzun ve inanılmaz bir dörtnala2024 yılının başında ons başına 2000 dolardan başlayan fiyatı, istikrarlı bir şekilde 5000 doların üzerine çıkarak geçen yılın başında 29 Ocak'ta 5355 dolara ulaştı. O zamandan beri yükselişini sürdürüyor: Savaştan bir gün önce 5248 dolardı ve son veriler füze ve bombalamalara aldırış etmediğini gösteriyor. Kendine aşağı inme lüksünü tanıdı. (Yaklaşık %3 daha düşük bir fiyat, ancak doların değer kazanmasıyla birlikte euro cinsinden fiyat neredeyse değişmeden kalıyor). Kısacası, sığınma ihtiyacı en yüksek seviyeye ulaştığında, altın bu ihtiyacı kabul etmeyi reddediyor. Açıklaması zorBelki de geriye bakıp, kat ettiği hızlı yolu göz önünde bulundurarak bir adım daha atmanın anlamsız olduğunu düşündü. Belki de yukarıda bahsedilen 'yoğun sis' (nereye gideceğini bilmemek, yerinde durmak daha iyi) korkusunun önüne geçti. olabilir...