

Bu söz konusu olduğunda robo-danışman (ben'i tanımlamak için kasıtlı olarak çirkin ve "grotesk" bir ad finansal danışmanlık sistemleri ve çevrimiçi varlık yönetimi) genellikle bir finansal hizmetler %100 çevrimiçi ve kitle pazarını hedefleyen düşük maliyetli (yüksek ölçeklenebilirlikleri sayesinde).
Fenomen hızla büyüyor ABD, burada bir arama myprivatebanking.com 5 yıl içinde yönetim altındaki varlıklarda (yani geniş anlamda yönetim altındaki parada) 255 milyar dolara ulaşacaklarını tahmin ediyor.
Şahsen robo-danışmanların gerçek hayattaki danışmanların yerini alacağını düşünmüyorum. Bununla birlikte, - genel kanının aksine - bu gelişmiş çevrimiçi yönetim platformlarının ortaya çıkışından en çok etkilenecek sektörün (daha iyi veya daha kötü) olduğuna inanıyorum. özel Bankacılık.
Zengin insanlar neden robo-danışmanları sever?
En azından başlangıçta şunu düşünmeme neden olan nedenler, ağırlıklı olarak daha fazla finansal kaynağa sahip müşteriler olacak beşi yeni çevrimiçi servet yönetimi hizmetlerini kullanıyor.
1. gestione del rischio: Başlıca varlıklar genellikle türevler ve alternatif varlık sınıfları (hedge fonları veya özel sermaye fonları) gibi gelişmiş finansal araçlara yapılan yatırımları içerir. Bunlar, son teknoloji risk yönetimi sistemlerine ve algoritmalarına dayalı yönetim gerektirir. Umarım, özel bankacılarının bir çeşit Pico della Mirandola olduğunu düşünenleri hayal kırıklığına uğratmam.
2. Ek olarak, birçok robo-danışman, sipariş karşılama otomasyonu ve düşük maliyetli ürünlerin kullanımı yoluyla elde edilebilecek operasyonel verimliliklere odaklanır. Dolayısıyla fiyat açısından da sonuçlar bundan kaynaklanmaktadır.
3. İnovasyon öncüleri: genellikle en zengin halk aynı zamanda en gelişmiş ve yeniliklere karşı dikkatli olan kesimdir, en son modanın, aksesuarların, teknolojinin öncüleri olmayı severler... (Apple Watch'ı çevreleyen aura disstatus sembolünü düşünün).
4. Kahraman olun: özel müşteriler, kültür ve beceriler nedeniyle, genellikle taşınır varlıkların en likit kısmını kendileri yönetmeyi severler. İtalya'da bu hedefin birçok müşterisinin "yönetilen" rejimi seçmesi tesadüf değildir.
5. trasparenza: İnsanların tasarruflarıyla giderek daha fazla ilgilendikleri ve web'de her zamankinden daha fazla ve daha iyi bilgiye alıştıkları bir bağlamda, özel bankacılık hizmetleri tarafından müşteriye sunulan şeffaflık düzeyi azdır ve raporlama genellikle güncelliğini yitirmiş ve yetersizdir.
6. "Büyük" daha zor: Özel bankacılığın varlıkların taşınır kısmına (yüksek teknolojik içeriğe sahip platformlar yardımıyla yönetilebilen) ilişkin marjları, bankaların daha küçük müşteriler üzerinde gerçekleştirdikleri marjlardan, hem hacimler hem de nedenler nedeniyle kesinlikle daha düşüktür. müşterilerin "pazarlık gücü".
Son teknoloji kantitatif metodolojilerle yürütülen ve insan unsurunun dikkatli bir şekilde denetlenmesiyle entegre edilen varlık tahsisinin kalitesi açıkça üstün olabilir ve aynı zamanda yatırım fonları veya sertifikalar gibi daha pahalı ancak likit ve bazen daha iyi ürünleri içerebilir.
Robo-danışmanların değer önerisinin kalite üstünlüğünden ziyade sadece düşük maliyete odaklanması gerektiğini kim söyledi?
Robo danışman: nicel bir yaklaşımdan nitel bir yaklaşıma
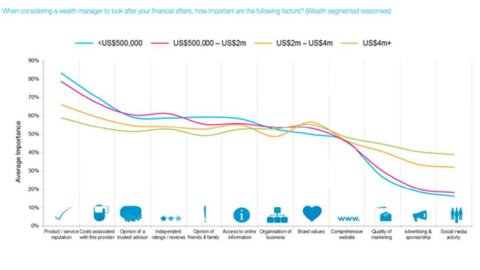
www.scorpiopartnership.com tarafından hazırlanan bu ilginç grafik (büyütmek için fotoğrafa tıklayın), bir yatırımcının bir servet yöneticisine güvenme tercihinin en önemli yönlerini vurgulamaktadır.
Şekilden de görülebileceği gibi, en zengin müşteriler için en önemli hususlar (grafikteki yeşil çizgi) fiyattan çok markanın değeri, organizasyon yapısı, itibar ve - şaşırtıcı bir şekilde - En zengin müşteriler, sosyal medyadaki etkinliği, pazarlamanın kalitesini ve siteyi ortalama büyüklüktekilerden daha fazla takdir ediyor.
Bugün, servet yönetimi üzerine bir Goldman Sachs araştırmasında vurgulandığı gibi, sözde Henry'ler ("Yüksek Kazanç, Henüz Zengin Değil"), yani genç yüksek gelirli profesyoneller (muhtemelen yarının zenginleri) robo'nun başlıca kullanıcıları ise - danışman, özel bankacılığın bugün yakalayabileceği pek çok ilginç fırsat var.
Teknoloji, kendi başına bir amaçsa, sadece bir oyun haline gelir, ancak belirli hedeflere ulaşmak için kullanıldığında olağanüstü güçlü bir araçtır.
Öte yandan, ayni varlıkları ve hissedarları içeren ve vergilendirme veya miras gibi "hassas" yönleri içeren karmaşık varlıkların yönetiminde, insan dokunuşunun ve güven ilişkisinin asla yerini dolduramayacağından eminim. otomatik işlem. IBM'in finansal alanda büyük hedefleri olan kognitif bilgi işlem sistemi Watson gibi sofistike bir sistemden bile değil.
Markanın prestijini ve danışmanlarının profesyonelliğini, bilgileri analiz etmedeki hız ve çevrimiçi platformların üstün analitik verimliliği gibi unsurlarla birleştirebilen varlık yönetimi evleri, yalnızca yarının müşterilerini kazanmakla kalmayacak, aynı zamanda kesinlikle mümkün olacaktır. bugün karlarını ve pazar paylarını artırmak.



