


РЕАЛЬНЫЕ ПОКАЗАТЕЛИ
E корабль идет. Корабль = мировая экономика, поход "половина вперед" в целом и в отдельных частях, его составляющих. Сюрреалистический фильм Феллини приходит на ум, когда видишь устойчивость мировой экономической системы. Не видно на горизонте и вражеского линкора, который его потопит. Еще и потому, что, как внимательные читатели Экономия рук, целое больше, чем сумма частей, и если все компоненты движутся в одном направлении, толчки усиливают друг друга, продлевая и усиливая расширение.
Корабль пересекает, как лайнер, ласковые воды альпийского озера, сильнейшее монетарное ужесточение со времен Пола Волкера. Или пока некоторые скачки рейтинга просмотров во всем миреи особенно в США. Что арифметически верно, если мы посмотрим на изменение процентных ставок, в меньшей степени, если мы посмотрим на уровни. В частности, те, которые имеют наибольшее значение для принятия решений о расходах, т.е. i десятилетие, которые сегодня через Атлантику почти на полтора процентных пункта ниже, чем в 2006 году, когдаинфляция заработной платы он был на два пункта ниже. С этой точки зрения денежно-кредитная политика США, и тем более еврозоны, является все еще экспансивный.
Это, безусловно, часть объяснения того, почему, несмотря на «неслыханное» ограничение, корабль продолжает движение. Другое дело, что долговая позиция домохозяйств и предприятий гораздо более устойчиво, потому что я государственные бюджеты они взяли на себя поддержку экономики, и это должно показать в ином свете как новые правила Европейского пакта о стабильности, так и лимит американского государственного долга. Как гласит название недавно вышедшей красивой книги (Богатство государственного долга, Анжела Орланди) не весь государственный долг является серебряной подкладкой.
Короче говоря, показания, приведенные в Ланцет в прошлом месяце о причинах стабильности экономической активности можно только подтвердить, несмотря на то, что были (в Америке больше, чем в Европе) новые эпизоды сбои в банковской системе; и несмотря на приближение крайнего срока 1 июня, который министр финансов США Джанет Йеллен уже обозначила как умереть ad quem, за пределами которого Дефолт Минфина США опустошил бы мировую экономику. Но ни один из этих черный сигнет (больной птенец лебедя) сможет сделать пустить поезд под откос экономики.
С одной стороны, банковская система США широкие плечи: достигнуто за последний квартал рекордная прибыль (80 миллиардов долларов), и в любом случае Минфин и ФРС готовы тушить любой очаг пожара (и учиться, будем надеяться, на утечках regolazione что привело к этим недугам). Хороший банкир мог бы возразить, что Credit Suisse подвергался чрезмерному регулированию, но все же обанкротился; так что это будет проблемой недокапитализация. Но если вы плохо управляете кораблем, вы все равно отправите его на скалы, чтобы он затонул, даже если он прочный и безопасный (Скеттино docet). Так? Для этого нет решения нежный и важный бузиллис.
Что касается лимита на государственный долг США может быть временное повышение, или реальное соглашение, или, надеемся, мощная инициатива Президента, направленная на использование рычагов XNUMX-я поправка оспорить конституционность того странного закона (который сегодня позволяет республиканцам шантажировать президента с другого берега, а завтра может случиться обратное – лучше обезоружить шантажом). Другие решения см. ниже.
Другой угрозой стабильности экономики является стоимость денег. Но в Америке перелом близок, и, даже если в Европе «еще есть над чем поработать», как сказала мадам Лагард, ключевые ставки и, что более важно, ставки, которые банки применяют к предприятиям и домохозяйствам, все еще остаются на прежнем уровне. отрицательный (в реальном выражении).
В целом, мягкие индикаторы активности по-прежнему сигнализируют о хорошей погоде, даже если в Америке (где два упомянутых выше «цыпленка» чешутся с большей энергией) возникают понятные опасения. Обеспокоенность, которая, к тому же, вовсе не вытекает из рынок труда США: вам нужно вернуться в 1953 год (семьдесят лет назад!), чтобы найти более низкий уровень безработицы, чем текущий.
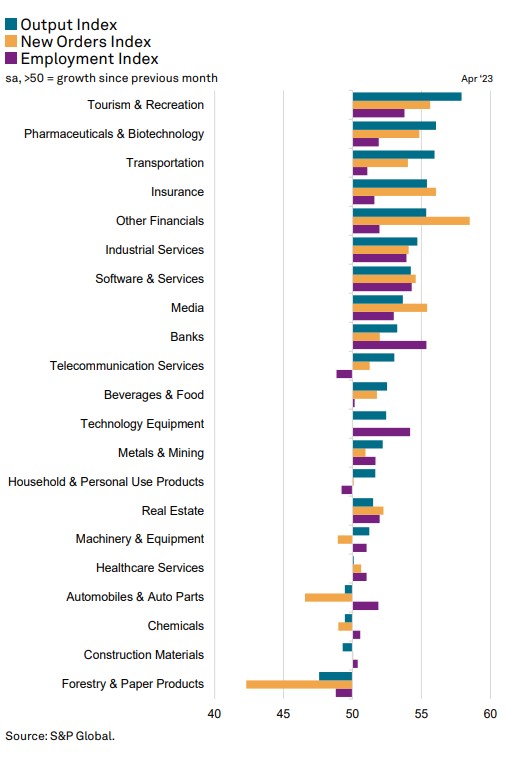
Фактически, рабочая машина Америка создает новые рабочие места, насколько это возможно, пусть и более медленными темпами, чем в 2022 году, но все же более высокими, чем допандемические и ускоряющиеся. Кроме того, во всем мире, как видно на графике ниже, занятость растет. почти во всех сферах а в апреле он достиг самого высокого прироста за десять месяцев.
Здесь нужно сказать, что европейский рынок труда, а также кажется, не меньше: куда ни глянь, количество рабочих мест увеличивается, предприятия изо всех сил пытаются найти людей, а заработная плата растет. К сожалению, статистика рынка труда в континентальной Европе гораздо более отрывочна, чем в США, и приходится ожидать данные национальных счетов раз в три месяца и с задержкой как минимум на пару месяцев. Так что в конце мая мы узнаем, как прошел первый квартал: есть ли среди читателей «Ланцетта» кто «так что там, где вы можете» возможно, это могло бы улучшить это поле европейских данных.
Возвращаясь к имеющейся и самой свежей информации, отметимускорение заказови, следовательно, будущего производства и занятости. Больше на внутреннем фронте, чем на международном, и больше в сфере услуг, чем в производстве. Насколько это естественно, потому что: ничья исходит от путешествий, от туризма и социальной деятельности, а также от менее умной работы, которые также не вернулись к допандемическому уровню, особенно из-за отсутствие китайцев, то есть это продолжительная ничья (хотя гораздо более высокие цены на жилье и рестораны делают возвращение к посещаемости 2019 года призрачным); промышленные товары имеют упивался сразу после первой блокировки по причинам, изученным в прошлом Ланцет (переоценка пребывания дома, переориентация на товары побуждений к покупкам в ущерб услугам); товары длительного пользования и инвестиционные товары больше всего страдают от ужесточения денежно-кредитной политики.
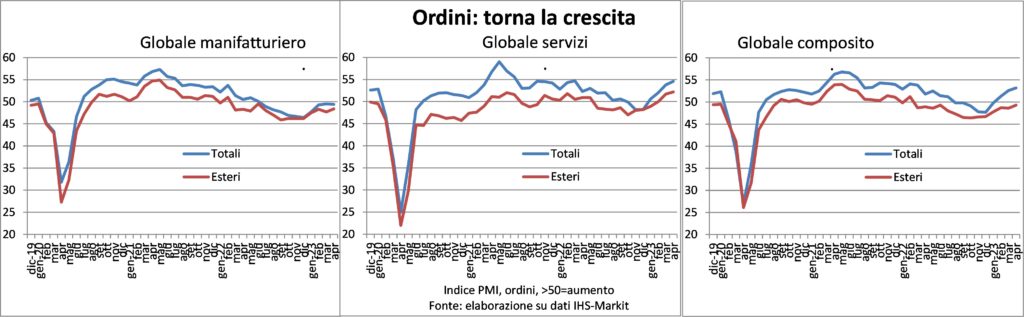
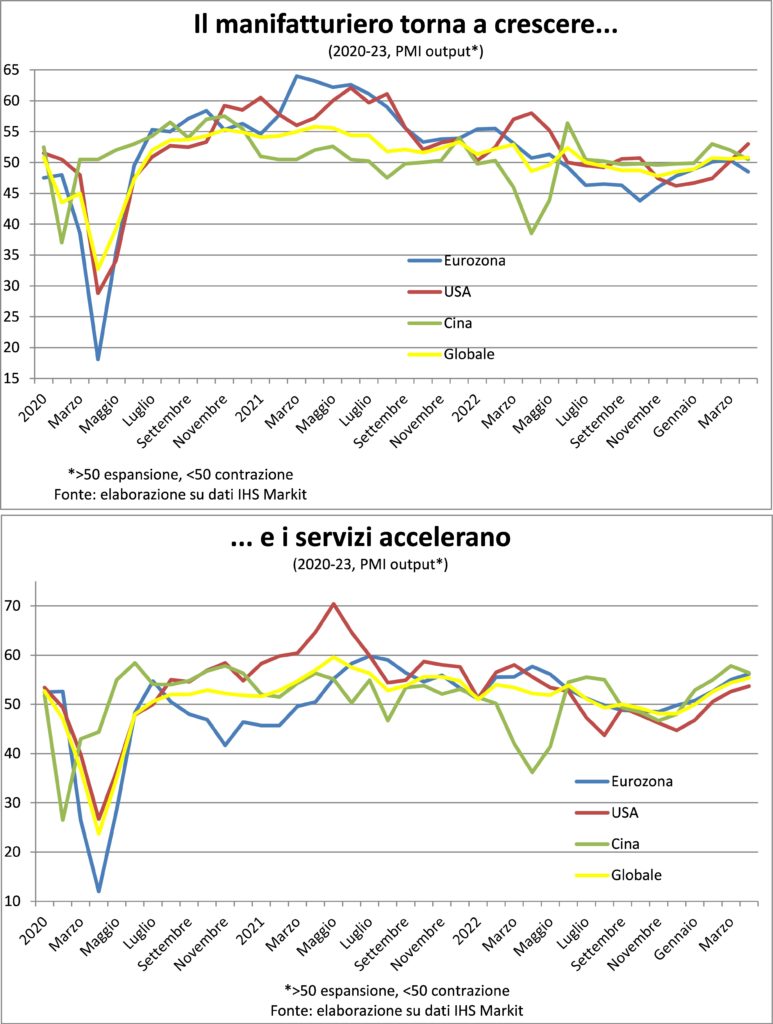
Также "производственная деятельность ускоряется, и здесь мы отмечаем, что промышленный спад исчез, в то время как в сфере услуг темпы расширения вернулся весенний уровень, правда, немного выше, потому что двенадцать месяцев назад в Китае все еще действовала политика нулевого Ковида, а теперь даже подданные империи, когда-то Поднебесной, а теперь красной, могут свободно бродить по стране и выходить из нее. Великая стена.
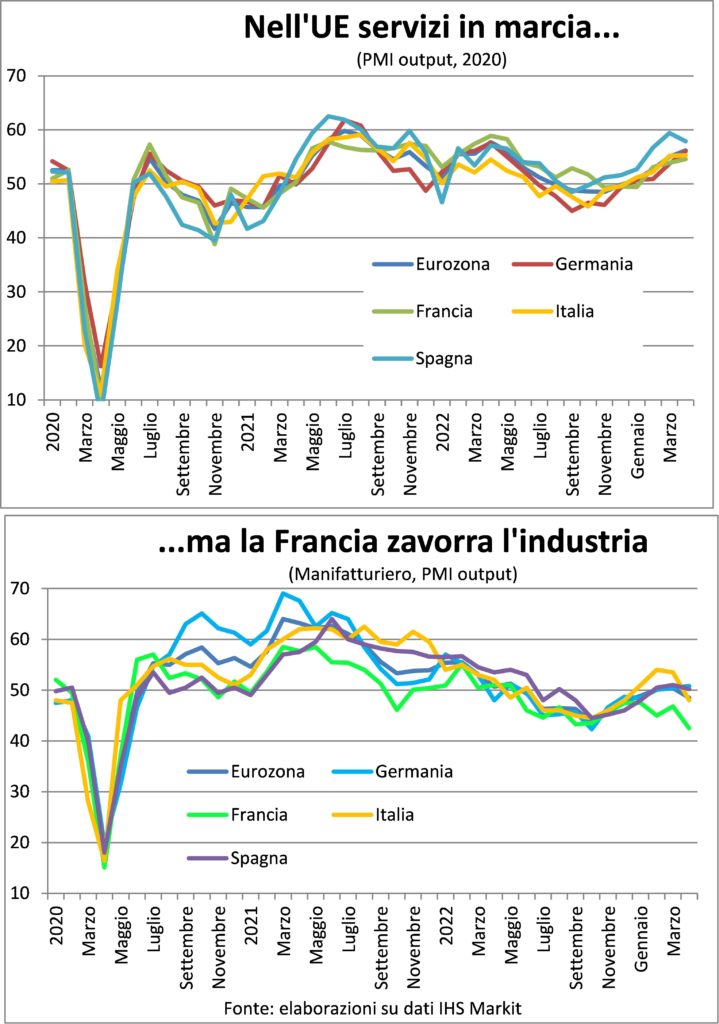
ИИталия? Удивившись одним из лучших приростов ВВП в первом квартале (+0,5% циклически, как в Испании), страна продолжает радовать основное туристическое направление. Это относится и к Пиренейскому полуострову. Меньше для Франция, страдает от забастовки которые заметно повлияли на отрасль, с сильными последствиями для всех международных цепочек поставок, настолько сильно, что в первую очередь повлияли на Италию и Германию.
ИНФЛЯЦИЯ
главадвуглавая гидра оно было разорвано. Это решение может быть отклонено по отраслям, географическим и по происхождению, но не по факторам. В отраслевом разрезе дальнейшее замедление цен на ресурсы и продукцию наблюдается во всем мире в производство, настолько, что они вернулись к путешествиям в допандемическом темпе (в то время как уровни остаются на несколько процентных пунктов выше); наоборот, в высшее вы замечаете один ускорение который, однако, сдерживается, идет в направлении, противоположном желаемому центральными банками. Следует подчеркнуть, что в этом случае арендная плата (часто приписываемая противнику как интендантам) на самом деле не существует, потому что она не находится в области строительства ценового индикатора PMI. Кроме того, темпы роста в третичном секторе, хотя и намного ниже, чем год назад, остаются значительно выше, чем до пандемии. Это тоже было бы неплохо, в том смысле, что тогда доминировал страх перед дефляцией. Но мы все еще едины слишком высокая скорость быть совместимым с монетарной стабильностью и не рисковать запуском спирали цены и заработной платы (составляющая заработной платы более важна для затрат/цен на услуги, чем для производства).
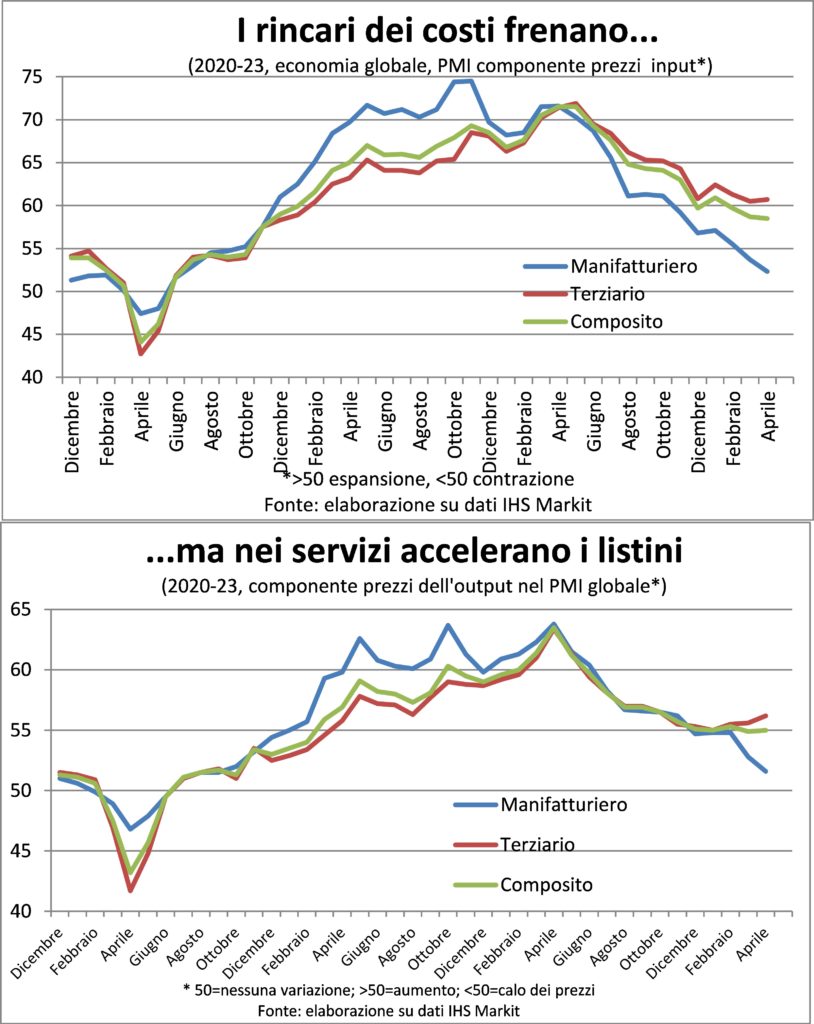
Географически можно убедиться, что в Китай, т.е. в крупнейшей экономике планеты и реальном машинном отделении производства, которое в свою очередь являетсямашинное отделение экономического роста цены снижаются, чтобы стимулировать спрос. И наоборот, в США, Еврозона, Япония, Великобритания и Индия динамика инфляции в сфере услуг остается неприемлемо высокой.
В происхождении, международные компоненты они успокоились и в виде более низкой стоимости сырья, и в виде морских фрахтовых ставок, и в виде обменных курсов (доллар перестал дорожать). В то время домашние компоненты они продолжают давить.
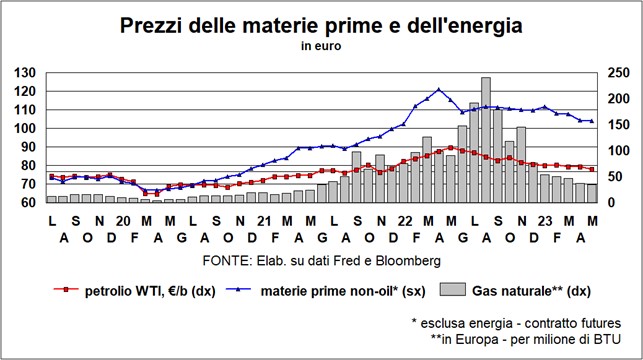
И это подводит нас к настоящая причина почему голова до сих пор прочно прикреплена к шее инфляционной гидры: заработная плата и прибыль. Динамика заработной платы состоит из двух компонентов: разгон до стоимости жизни, чтобы восстановить утраченную покупательную способность, и здесь доноры изо всех сил сопротивляются; и нехватка рабочих, и здесь хозяевам еще труднее, потому что без рабочих заводы стоят и заказы не выполняются. Дело в том, что предприниматели даже не хотят пожертвовать маржей, и передать более высокие затраты вниз по течению. Итак, есть те, кто говорит об инфляции от прибыли (в частности, со стороны ЕЦБ). Но инфляция прибыли, как уже писалось в прошлый раз, инфляция спроса и, добавим теперь, от низкой конкуренции. Там низкая конкуренция существует лишь в нескольких секторах, поэтому введение или даже просто объявление налогов на сверхприбыль сильно смахивает на вопли Манзона (в этом году сто пятидесятилетие нашей смерти: он тоже был): лучше бы либерализовали такси и пляжи… За исключением, конечно, тех случаев, когда механизмы искаженного рынка, такие как рынок энергии, не породили избытка должность аннуитет (назовем его настоящим именем).
В конце концов, царапина-царапина, осталось, что она еще есть слишком много вопросов вокруг и что необходима более ограничительная политика, чтобы у рабочих и предпринимателей было меньше требований. Со сноской: с моментадемографическая зима, нож со стороны рукоятки скорее первый, чем второй, особенно если вы хотите получить высококачественную продукцию, полученную от высококвалифицированных рабочих.
Было бы желательно, чтобы видимая рука Согласие убедило рабочих и предпринимателей в более мягких советах, но так как кажется, что оно действует прежде всего невидимая рука конкуренции, то в качестве предупреждения стоит вспомнить, что бывший председатель ФРС (Пол Волкер) ответил бывшему вице-председателю ФРС (Алану Блиндеру) о том, как монетарной политике удалось сломить хребет инфляции: «Вызвав неудачи».
ТАРИФЫ И ВАЛЮТЫ
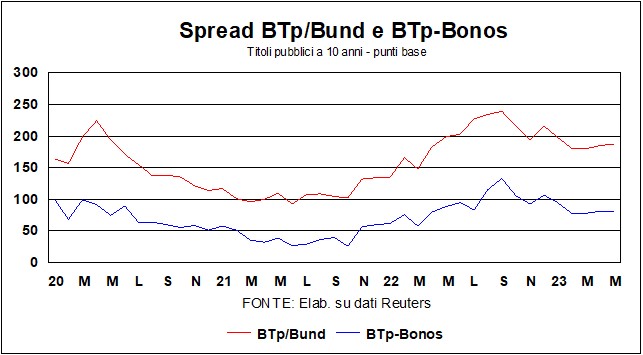
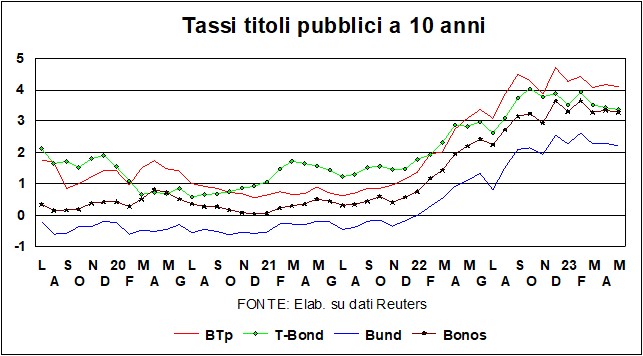
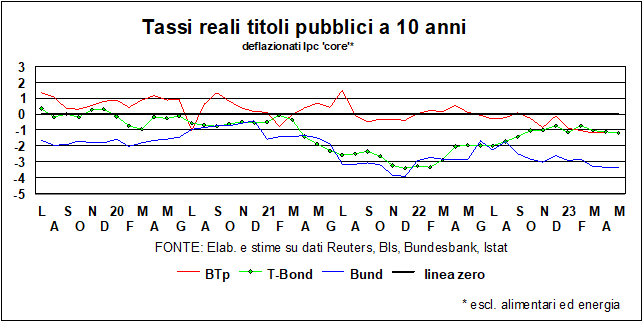
Ставки остаются на уровне прошлого месяца, но все же ниже максимумов начала марта, когда Ти Бонд достигла 4%. Они слегка влезли Италия, но, если мы посмотрим на «лакмусовую бумажку» распространения среди итальянцев БТп и Bonos Испанцы, мы видим, что проблема не итальянская: она исходит от обычного порыва неприятия риска из-за упомянутых выше двух «чиньеток». Ти-Бонд, однако, сохраняет олимпийское самообладание и, похоже, не слишком обеспокоен знаменитым лимит долга. Даже если я CDS по облигациям США в евро достигло 166, больше, чем у Греции, Мексики, Бразилии (и Италии)…
Предлагается множество вариантов решения "странно" читается который устанавливает этот предел американского государственного долга. Почему странно? По этой причине: из федеральной казны не выходит ни один доллар, не оправданный законом о расходах. Точно так же, как нет доллара, поступающего в казну, если он не связан с каким-либо законом о налогах, принятым Конгрессом. Не нравится получившийся дефицит? Таким образом, большая дорога состоит в том, чтобы изменить законы о доходах и расходах. что привело к этому дефициту, не отказываться от выполнения уже взятых обязательств. Это немного похоже на то, как пойти в ресторан и съесть закуску, первое блюдо, второе блюдо, десерт, вино, кофе и аммазакафе, а затем, когда дело доходит до оплаты, сказать, что вы не можете, потому что вы достигли предела возможного. вы можете потратить.
Но пойдем Предложения: кто-то серия, такой как упомянутый выше, жалобы на конституционность (il XNUMX-я поправка Конституции говорится, что «действительность государственного долга Соединенных Штатов… не будет подвергаться сомнению»; которому Байден, поручает Минфину продолжать выпуск облигаций для финансирования расходов, так как не хочет нарушать Конституцию). Другой полусерия: например, выпустить ценные бумаги номиналом x, с процентной ставкой 10%; они сразу увидят, как цена вырастет на много, но для долга учитывается только номинальная стоимость, и США будут финансировать себя с премией. Это кажется немного сложным, но не таким забавным, как 'очень много денег': в Америке выпуск металлических монет монетным двором не имеет ограничений (в отличие от еврозоны): помимо монет, существует закон, который разрешает правительству чеканить монеты для различных памятных дат, платиновые монеты, являющиеся законным платежным средством, без ограничения номинала. Так, какой-то симпатичный остроумец (в том числе лауреат Нобелевской премии Пол Кругман) предложил отчеканить «монету» номиналом в триллион (один триллион) долларов, депонировать ее в ФРС, а затем использовать со счета для оплаты государственных расходов. без выпуска долговых ценных бумаг. Да, это было бы создание денег в изобилии, но не создает опасности для инфляции, поскольку ФРС легко могла стерилизовать эти вливания ликвидности путем продажи части многих триллионов долларов государственных ценных бумаг, которые он имеет в своем портфеле. А еще есть те, кто предлагает продатьЗолото Форт-Нокса: но это всего несколько сотен миллиардов, это не постоянное решение (это было бы "пинать банку").
В Ланцет в прошлом месяце мы определили «банковский кризис» вызванный в Америке делом банка Силиконовой долины, как «бумажный тигр». Были и другие толчки, от First Republic до Signature Bank, а затем PacWest, First Horizon… Но они толчки ограничены региональными банками, крупные банки невосприимчивы (в Европе случай Credit Suisse касается крупного банка - не из еврозоны - но имеет другие мотивы, и был быстро задержан).
Есть конечно некоторые уязвимость в более мелких американских банках, портфели которых часто слишком сконцентрированы в определенных секторах, но последствия будут ограничены одним большая концентрация в банковском секторе, с большой рыбой, поедающей маленькую рыбу (как это уже было с Первой Республикой). Эта концентрация также обусловлена вероятным увеличением регулятивных расходов для банков с активами менее 250 миллиардов долларов. В любом случае, первопричина страхов и трепета – резкое повышение процентной ставки ФРС - идет к уменьшить: пауза это безопасно, хотя, возможно, и не сразу, и в любом случае откат еще впереди.
In Европа была сеть замедление динамики банковских кредитовкак для семьи, так и для бизнеса. А вообще тенденция физиологический, который находит мотивы как в спросе, так и в предложении. На вопрос, было ли легко занять деньги под низкие проценты (т. Июль 2022 средневзвешенная ставка по банковским кредитам для домашних хозяйств и предприятий в Германии и Италии составила под 2%); теперь, когда мы (последние данные от Marzo) намного больше, чем 4%, фирмы более избирательны (а также для предприятий больше самофинансирования). Так же, как и со стороны предложения, банки также более избирательны, кто видит среди лебедей и больной (все черное), больше риска, чем раньше. Однако, как указано выше, я реальные рыночные ставки по-прежнему отрицательные in Европа (что уже не соответствует действительности Америка, с потребительскими ценами на уровне 4,9%, федеральными фондами на уровне 5,1%, основными ставками на уровне 8,25% и 6,4-летней ипотекой на уровне XNUMX%).
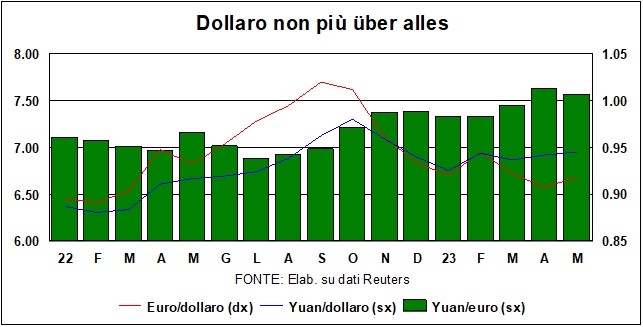
На валютном фронте доллар это недалеко от уровня 1,10 по отношению к евро, которого он достиг в прошлом месяце. 'перерыв' следующее предприятие ФРС обеспечивает совместно с 'без паузы' из ЕЦБ, Что дифференциал ставок он сократится и продолжит оказывать давление на обменный курс доллара. Также нет оснований полагать, что дифференциал роста зайди и поддержи доллар: наоборот, вероятность рецессии в Америке выше, чем в еврозоне. Для китайская монета, он не укрепился так сильно, как евро по отношению к доллару за последние месяцы, и поэтому обесценился по отношению к единой валюте. Да, валютный рынок как бы говорит: Китай восстанавливается, но лучше держаться за ценовую конкурентоспособность.
I фондовые рынки Я в списке ожидания (ящики, не волнуйтесь). С одной стороны, они смотрят на ходы ФРС (к настоящему времени 'наблюдатели за ФРС превратились в полноценную профессию), отмечены хвастливым анализом тенденции инфляции (еще один «полный рабочий день» для «наблюдатели за инфляцией). С другой стороны, они грызут ногти. больной вопрос из лимит долга. А с другой стороны, их до сих пор держат на привязи шансы (пусть и очень низкие) банковские кризисы с банковскими пробегами. Хотите знать, чем это закончится? Спросите ChatGPT…
РЕАЛЬНЫЕ ПОКАЗАТЕЛИ
E корабль идет. Корабль = мировая экономика, поход "половина вперед" в целом и в отдельных частях, его составляющих. Сюрреалистический фильм Феллини приходит на ум, когда видишь устойчивость мировой экономической системы. Не видно на горизонте и вражеского линкора, который его потопит. Еще и потому, что, как внимательные читатели Экономия рук, целое больше, чем сумма частей, и если все компоненты движутся в одном направлении, толчки усиливают друг друга, продлевая и усиливая расширение.
Корабль пересекает, как лайнер, ласковые воды альпийского озера, сильнейшее монетарное ужесточение со времен Пола Волкера. Или пока некоторые скачки рейтинга просмотров во всем миреи особенно в США. Что арифметически верно, если мы посмотрим на изменение процентных ставок, в меньшей степени, если мы посмотрим на уровни. В частности, те, которые имеют наибольшее значение для принятия решений о расходах, т.е. i десятилетие, которые сегодня через Атлантику почти на полтора процентных пункта ниже, чем в 2006 году, когдаинфляция заработной платы он был на два пункта ниже. С этой точки зрения денежно-кредитная политика США, и тем более еврозоны, является все еще экспансивный.
Это, безусловно, часть объяснения того, почему, несмотря на «неслыханное» ограничение, корабль продолжает движение. Другое дело, что долговая позиция домохозяйств и предприятий гораздо более устойчиво, потому что я государственные бюджеты они взяли на себя поддержку экономики, и это должно показать в ином свете как новые правила Европейского пакта о стабильности, так и лимит американского государственного долга. Как гласит название недавно вышедшей красивой книги (Богатство государственного долга, Анжела Орланди) не весь государственный долг является серебряной подкладкой.
Короче говоря, показания, приведенные в Ланцет в прошлом месяце о причинах стабильности экономической активности можно только подтвердить, несмотря на то, что были (в Америке больше, чем в Европе) новые эпизоды сбои в банковской системе; и несмотря на приближение крайнего срока 1 июня, который министр финансов США Джанет Йеллен уже обозначила как умереть ad quem, за пределами которого Дефолт Минфина США опустошил бы мировую экономику. Но ни один из этих черный сигнет (больной птенец лебедя) сможет сделать пустить поезд под откос экономики.
С одной стороны, банковская система США широкие плечи: достигнуто за последний квартал рекордная прибыль (80 миллиардов долларов), и в любом случае Минфин и ФРС готовы тушить любой очаг пожара (и учиться, будем надеяться, на утечках regolazione что привело к этим недугам). Хороший банкир мог бы возразить, что Credit Suisse подвергался чрезмерному регулированию, но все же обанкротился; так что это будет проблемой недокапитализация. Но если вы плохо управляете кораблем, вы все равно отправите его на скалы, чтобы он затонул, даже если он прочный и безопасный (Скеттино docet). Так? Для этого нет решения нежный и важный бузиллис.
Что касается лимита на государственный долг США может быть временное повышение, или реальное соглашение, или, надеемся, мощная инициатива Президента, направленная на использование рычагов XNUMX-я поправка оспорить конституционность того странного закона (который сегодня позволяет республиканцам шантажировать президента с другого берега, а завтра может случиться обратное – лучше обезоружить шантажом). Другие решения см. ниже.
Другой угрозой стабильности экономики является стоимость денег. Но в Америке перелом близок, и, даже если в Европе «еще есть над чем поработать», как сказала мадам Лагард, ключевые ставки и, что более важно, ставки, которые банки применяют к предприятиям и домохозяйствам, все еще остаются на прежнем уровне. отрицательный (в реальном выражении).
В целом, мягкие индикаторы активности по-прежнему сигнализируют о хорошей погоде, даже если в Америке (где два упомянутых выше «цыпленка» чешутся с большей энергией) возникают понятные опасения. Обеспокоенность, которая, к тому же, вовсе не вытекает из рынок труда США: вам нужно вернуться в 1953 год (семьдесят лет назад!), чтобы найти более низкий уровень безработицы, чем текущий.
Фактически, рабочая машина Америка создает новые рабочие места, насколько это возможно, пусть и более медленными темпами, чем в 2022 году, но все же более высокими, чем допандемические и ускоряющиеся. Кроме того, во всем мире, как видно на графике ниже, занятость растет. почти во всех сферах а в апреле он достиг самого высокого прироста за десять месяцев.
Здесь нужно сказать, что европейский рынок труда, а также кажется, не меньше: куда ни глянь, количество рабочих мест увеличивается, предприятия изо всех сил пытаются найти людей, а заработная плата растет. К сожалению, статистика рынка труда в континентальной Европе гораздо более отрывочна, чем в США, и приходится ожидать данные национальных счетов раз в три месяца и с задержкой как минимум на пару месяцев. Так что в конце мая мы узнаем, как прошел первый квартал: есть ли среди читателей «Ланцетта» кто «так что там, где вы можете» возможно, это могло бы улучшить это поле европейских данных.
Возвращаясь к имеющейся и самой свежей информации, отметимускорение заказови, следовательно, будущего производства и занятости. Больше на внутреннем фронте, чем на международном, и больше в сфере услуг, чем в производстве. Насколько это естественно, потому что: ничья исходит от путешествий, от туризма и социальной деятельности, а также от менее умной работы, которые также не вернулись к допандемическому уровню, особенно из-за отсутствие китайцев, что означает, что это долгосрочная ничья; промышленные товары имеют упивался сразу после первой блокировки по причинам, изученным в прошлом Ланцет (переоценка пребывания дома, переориентация на товары побуждений к покупкам в ущерб услугам); товары длительного пользования и инвестиционные товары больше всего страдают от ужесточения денежно-кредитной политики.
Также "производственная деятельность ускоряется, и здесь мы отмечаем, что промышленный спад исчез, в то время как в сфере услуг темпы расширения вернулся весенний уровень, правда, немного выше, потому что двенадцать месяцев назад в Китае все еще действовала политика нулевого Ковида, а теперь даже подданные империи, когда-то Поднебесной, а теперь красной, могут свободно бродить по стране и выходить из нее. Великая стена.
ИИталия? Удивившись одним из лучших приростов ВВП в первом квартале (+0,5% циклически, как в Испании), страна продолжает радовать основное туристическое направление. Это относится и к Пиренейскому полуострову. Меньше для Франция, страдает от забастовки которые заметно повлияли на отрасль, с сильными последствиями для всех международных цепочек поставок, настолько сильно, что в первую очередь повлияли на Италию и Германию.
ИНФЛЯЦИЯ
главадвуглавая гидра оно было разорвано. Это решение может быть отклонено по отраслям, географическим и по происхождению, но не по факторам. В отраслевом разрезе дальнейшее замедление цен на ресурсы и продукцию наблюдается во всем мире в производство, настолько, что они вернулись к путешествиям в допандемическом темпе (в то время как уровни остаются на несколько процентных пунктов выше); наоборот, в высшее вы замечаете один ускорение который, однако, сдерживается, идет в направлении, противоположном желаемому центральными банками. Следует подчеркнуть, что в этом случае арендная плата (часто приписываемая противнику как интендантам) на самом деле не существует, потому что она не находится в области строительства ценового индикатора PMI. Кроме того, темпы роста в третичном секторе, хотя и намного ниже, чем год назад, остаются значительно выше, чем до пандемии. Это тоже было бы неплохо, в том смысле, что тогда доминировал страх перед дефляцией. Но мы все еще едины слишком высокая скорость быть совместимым с монетарной стабильностью и не рисковать запуском спирали цены и заработной платы (составляющая заработной платы более важна для затрат/цен на услуги, чем для производства).
Географически можно убедиться, что в Китай, т.е. в крупнейшей экономике планеты и реальном машинном отделении производства, которое в свою очередь являетсямашинное отделение экономического роста цены снижаются, чтобы стимулировать спрос. И наоборот, в США, Еврозона, Япония, Великобритания и Индия динамика инфляции в сфере услуг остается неприемлемо высокой.
В происхождении, международные компоненты они успокоились и в виде более низкой стоимости сырья, и в виде морских фрахтовых ставок, и в виде обменных курсов (доллар перестал дорожать). В то время домашние компоненты они продолжают давить.
И это подводит нас к настоящая причина почему голова до сих пор прочно прикреплена к шее инфляционной гидры: заработная плата и прибыль. Динамика заработной платы состоит из двух компонентов: разгон до стоимости жизни, чтобы восстановить утраченную покупательную способность, и здесь доноры изо всех сил сопротивляются; и нехватка рабочих, и здесь хозяевам еще труднее, потому что без рабочих заводы стоят и заказы не выполняются. Дело в том, что предприниматели даже не хотят пожертвовать маржей, и передать более высокие затраты вниз по течению. Итак, есть те, кто говорит об инфляции от прибыли (в частности, со стороны ЕЦБ). Но инфляция прибыли, как уже писалось в прошлый раз, инфляция спроса и, добавим теперь, от низкой конкуренции. Там низкая конкуренция существует лишь в нескольких секторах, поэтому введение или даже просто объявление налогов на сверхприбыль сильно смахивает на вопли Манзона (в этом году сто пятидесятилетие нашей смерти: он тоже был): лучше бы либерализовали такси и пляжи… За исключением, конечно, тех случаев, когда механизмы искаженного рынка, такие как рынок энергии, не породили избытка должность аннуитет (назовем его настоящим именем).
В конце концов, царапина-царапина, осталось, что она еще есть слишком много вопросов вокруг и что необходима более ограничительная политика, чтобы у рабочих и предпринимателей было меньше требований. Со сноской: с моментадемографическая зима, нож со стороны рукоятки скорее первый, чем второй, особенно если вы хотите получить высококачественную продукцию, полученную от высококвалифицированных рабочих.
Было бы желательно, чтобы видимая рука Согласие убедило рабочих и предпринимателей в более мягких советах, но так как кажется, что оно действует прежде всего невидимая рука конкуренции, то в качестве предупреждения стоит вспомнить, что бывший председатель ФРС (Пол Волкер) ответил бывшему вице-председателю ФРС (Алану Блиндеру) о том, как монетарной политике удалось сломить хребет инфляции: «Вызвав неудачи».
ТАРИФЫ И ВАЛЮТЫ
Ставки остаются на уровне прошлого месяца, но все же ниже максимумов начала марта, когда Ти Бонд достигла 4%. Они слегка влезли Италия, но, если мы посмотрим на «лакмусовую бумажку» распространения среди итальянцев БТп и Bonos Испанцы, мы видим, что проблема не итальянская: она исходит от обычного порыва неприятия риска из-за упомянутых выше двух «чиньеток». Ти-Бонд, однако, сохраняет олимпийское самообладание и, похоже, не слишком обеспокоен знаменитым лимит долга. Даже если я CDS по облигациям США в евро достигло 166, больше, чем у Греции, Мексики, Бразилии (и Италии)…
Предлагается множество вариантов решения "странно" читается который устанавливает этот предел американского государственного долга. Почему странно? По этой причине: из федеральной казны не выходит ни один доллар, не оправданный законом о расходах. Точно так же, как нет доллара, поступающего в казну, если он не связан с каким-либо законом о налогах, принятым Конгрессом. Не нравится получившийся дефицит? Таким образом, большая дорога состоит в том, чтобы изменить законы о доходах и расходах. что привело к этому дефициту, не отказываться от выполнения уже взятых обязательств. Это немного похоже на то, как пойти в ресторан и съесть закуску, первое блюдо, второе блюдо, десерт, вино, кофе и аммазакафе, а затем, когда дело доходит до оплаты, сказать, что вы не можете, потому что вы достигли предела возможного. вы можете потратить.
Но пойдем Предложения: кто-то серия, такой как упомянутый выше, жалобы на конституционность (il XNUMX-я поправка Конституции говорится, что «действительность государственного долга Соединенных Штатов… не будет подвергаться сомнению»; которому Байден, поручает Минфину продолжать выпуск облигаций для финансирования расходов, так как не хочет нарушать Конституцию). Другой полусерия: например, выпустить ценные бумаги номиналом x, с процентной ставкой 10%; они сразу увидят, как цена вырастет на много, но для долга учитывается только номинальная стоимость, и США будут финансировать себя с премией. Это кажется немного сложным, но не таким забавным, как 'очень много денег': в Америке выпуск металлических монет монетным двором не имеет ограничений (в отличие от еврозоны): помимо монет, существует закон, который разрешает правительству чеканить монеты для различных памятных дат, платиновые монеты, являющиеся законным платежным средством, без ограничения номинала. Так, какой-то симпатичный остроумец (в том числе лауреат Нобелевской премии Пол Кругман) предложил отчеканить «монету» номиналом в триллион (один триллион) долларов, депонировать ее в ФРС, а затем использовать со счета для оплаты государственных расходов. без выпуска долговых ценных бумаг. Да, это было бы создание денег в изобилии, но не создает опасности для инфляции, поскольку ФРС легко могла стерилизовать эти вливания ликвидности путем продажи части многих триллионов долларов государственных ценных бумаг, которые он имеет в своем портфеле. А еще есть те, кто предлагает продатьЗолото Форт-Нокса: но это всего несколько сотен миллиардов, это не постоянное решение (это было бы "пинать банку").
В Ланцет в прошлом месяце мы определили «банковский кризис» вызванный в Америке делом банка Силиконовой долины, как «бумажный тигр». Были и другие толчки, от First Republic до Signature Bank, а затем PacWest, First Horizon… Но они толчки ограничены региональными банками, крупные банки невосприимчивы (в Европе случай Credit Suisse касается крупного банка - не из еврозоны - но имеет другие мотивы, и был быстро задержан).
Есть конечно некоторые уязвимость в более мелких американских банках, портфели которых часто слишком сконцентрированы в определенных секторах, но последствия будут ограничены одним большая концентрация в банковском секторе, с большой рыбой, поедающей маленькую рыбу (как это уже было с Первой Республикой). Эта концентрация также обусловлена вероятным увеличением регулятивных расходов для банков с активами менее 250 миллиардов долларов. В любом случае, первопричина страхов и трепета – резкое повышение процентной ставки ФРС - идет к уменьшить: пауза это безопасно, хотя, возможно, и не сразу, и в любом случае откат еще впереди.
In Европа была сеть замедление динамики банковских кредитовкак для семьи, так и для бизнеса. А вообще тенденция физиологический, который находит мотивы как в спросе, так и в предложении. На вопрос, было ли легко занять деньги под низкие проценты (т. Июль 2022 средневзвешенная ставка по банковским кредитам для домашних хозяйств и предприятий в Германии и Италии составила под 2%); теперь, когда мы (последние данные от Marzo) намного больше, чем 4%, фирмы более избирательны (а также для предприятий больше самофинансирования). Так же, как и со стороны предложения, банки также более избирательны, кто видит среди лебедей и больной (все черное), больше риска, чем раньше. Однако, как указано выше, я реальные рыночные ставки по-прежнему отрицательные in Европа (что уже не соответствует действительности Америка, с потребительскими ценами на уровне 4,9%, федеральными фондами на уровне 5,1%, основными ставками на уровне 8,25% и 6,4-летней ипотекой на уровне XNUMX%).
На валютном фронте доллар это недалеко от уровня 1,10 по отношению к евро, которого он достиг в прошлом месяце. 'перерыв' следующее предприятие ФРС обеспечивает совместно с 'без паузы' из ЕЦБ, Что дифференциал ставок он сократится и продолжит оказывать давление на обменный курс доллара. Также нет оснований полагать, что дифференциал роста зайди и поддержи доллар: наоборот, вероятность рецессии в Америке выше, чем в еврозоне. Для китайская монета, он не укрепился так сильно, как евро по отношению к доллару за последние месяцы, и поэтому обесценился по отношению к единой валюте. Да, валютный рынок как бы говорит: Китай восстанавливается, но лучше держаться за ценовую конкурентоспособность.
I фондовые рынки Я в списке ожидания (ящики, не волнуйтесь). С одной стороны, они смотрят на ходы ФРС (к настоящему времени 'наблюдатели за ФРС превратились в полноценную профессию), отмечены хвастливым анализом тенденции инфляции (еще один «полный рабочий день» для «наблюдатели за инфляцией). С другой стороны, они грызут ногти. больной вопрос из лимит долга. А с другой стороны, их до сих пор держат на привязи шансы (пусть и очень низкие) банковские кризисы с банковскими пробегами. Хотите знать, чем это закончится? Спросите ChatGPT…



