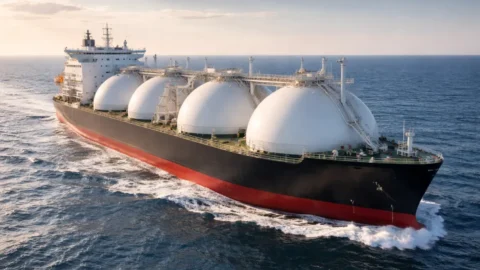
Este America lui Trump noul stăpân al energiei globale, gata să se îmbogățească datorită războiului? O teză aparent îndrăzneață. Dar ar putea fi exact asta. Analiștii fac calculele și iese la iveală un adevăr dur: odată cu profiturile suplimentare ale... noua ordine energetică Conflictul nefericit dintre Statele Unite, Israel și Iran ar putea genera profituri suplimentare de până la 170 de miliarde de dolari pe an pentru economia SUA din exporturile de gaze naturale lichefiate (GNL) dacă traficul energetic din Golful Persic ar rămâne blocat timp de un an, ne spun analiști britanici independenți. Fluxul Energetic într-un mod detaliat relație.
Deja astăzi, cu tensiunile din Golf, combinate cu perturbările energetice cauzate de războiul din Ucraina, „profitabilitatea suplimentară pentru exportatorii gemeni din SUA este estimată la aproximativ 870 de milioane de dolari pe săptămână, comparativ cu nivelurile de dinainte de criză”, se arată în raportul britanic. Comparația cu estimarea cheltuielilor globale de război pe care America le angajează în prezent este izbitoare: profitul suplimentar acumulat de SUA lui Trump din scenariile de război corespunde unei aproximări bune a... cheltuieli de război totalul care angajează în prezent SUA în Golf. Dar dacă luăm în considerare efectul pe termen lung rezultat din noile echilibre și noile rute ale materiilor prime energetice în lume, atunci toate acestea reprezintă pentru America lui Trump o investiție sigură pentru viitoare profituri colosale.
Toate relatările despre criza din Hormuz
Frumusețea (ca să spunem așa) este că estimările analiștilor britanici se referă doar la efectul de substituție al GNL-ului exportat din Qatar, care este în prezent cel mai robust furnizor de gaze lichefiate din zonă, dar nu singurul nici pentru Europa, nici pentru alte piețe. În orice caz, cu „oîntrerupere prelungită „Din aprovizionarea cu GNL din Qatar”, profitul crescut pentru SUA „ar putea ajunge la aproape 170 de miliarde de dolari în decurs de un an”, se arată în raport.
Evident, totul depinde de durata crizei din Golful Persic și de posibila închidere totală sau parțială a rutelor petroliere prin Strâmtoarea Hormuz. SUA își pot însă întări controlul. În cazul unei blocade totale, o întrerupere de o lună – estimează Energy Flux – ar genera profituri suplimentare de aproximativ 3,8 miliarde de euro, trei luni ar genera aproape 20 de miliarde de euro, iar șase luni ar genera aproape 70 de miliarde de euro.
Dar cine va suporta greul acestor profituri suplimentare? Analiștii britanici ne reamintesc că 84% din hidrocarburile care trec prin Hormuz se îndreaptă spre Asia (China, India, Japonia și Coreea de Sud) și că exporturile către Europa sunt relativ limitate: puțin peste 1,2 milioane de barili de produse petroliere echivalente pe zi, aproximativ 5% din total. Însă Europa, și Italia odată cu ea, plătește în continuare un preț greu. redefinirea rutelor a importurilor rezultate mai întâi din criza ucraineană și acum din criza din Golf.
Noua volatilitate a prețurilor petrolului
Lăsând la o parte tentațiile de a redeschide importurile de hidrocarburi rusești, ar trebui să fim îngrijorați. Volatilitatea prețului petrolului devine din nou mai pronunțată. Scenariile de război din Golf au determinat deja creșterea contractelor futures Brent cu peste 20%, în timp ce prețurile gazelor TTF pentru comerțul european s-au dublat, cu consecințe imediate asupra facturilor și a alimentării mașinilor. Recenta inversare nu ar trebui să fie înșelătoare. Și GNL-ul este cel care ar trebui să ne îngrijoreze cel mai mult, având în vedere că harta importurilor de hidrocarburi din ultimii ani a mutat cea mai mare parte a importurilor noastre și, prin urmare, dependența noastră de gazul lichefiat, care costă încă mult mai mult decât dublu față de gazul din conducte, atribuind un rol tot mai mare rutelor din Statele Unite.
Scenariul din Golf acționează ca un accelerator, dacă nu chiar un multiplicator, al importurilor noastre de GNL din SUA în comparație cu cele deja existente. estimări problematice la începutul anului 2026, când analiștii au prevăzut o creștere a dependenței de gazele importate în Europa din SUA la 75-80% în următorii patru ani. Toate acestea prin acorduri care au compromis deja grav angajamentele europene. Trebuie reamintit acordul la care s-a ajuns în iulie anul trecut între Comisia Europeană și SUA pentru a găsi un compromis privind Tarifele lui Trump a angajat Europa să crească masiv importurile de produse energetice din SUA, nu doar GNL, ci și petrol și combustibili nucleari, la aproximativ 750 de miliarde de dolari până în 2028.
Ce se schimbă pentru noi, italienii
În toate acestea, Italia se află într-o poziție categoric proastă în ceea ce privește riscurile unei creșteri periculoase a dependenței, tocmai ca o consecință a recursului nostru tot mai mare la „Salvarea” GNL-uluiÎn 2025, importurile noastre de gaz lichefiat (pe care le introducem apoi în rețea prin reprocesare la terminalele noastre Porto Levante din Rovigo, Livorno și Panigaglia, pe lângă unitățile plutitoare din Piombino și Ravenna) au depășit gazele importate din Algeria, principalul nostru furnizor de conducte, ceea ce ne-a permis să compensăm întreruperea substanțială a aprovizionării din Rusia. Astfel, anul trecut, GNL-ul a acoperit aproximativ o treime din consumul de gaze naturale al Italiei, Statele Unite reprezentând deja 45% din importurile pe cale maritimă, urmate de Qatar cu 25,8%.
Sunt suficiente informații pentru a alimenta dezbaterea, sau mai degrabă conflictul, dintre strategii ce ar putea sau ar trebui să implementeze țara noastră pentru a inversa spirala dependenței noastre energetice globale. Ce să facem? Cu planul pentru revenirea Italiei la energia nucleară care se zbate în mijlocul a mii de îndoieli și a unei anumite opoziții populare și care, în orice caz, nu va putea decât să privească spre un viitor nu prea îndepărtat, este în prezent discutată controversă privind noua strategie de urgență implementată deja de guvernul Meloni pentru a stopa efectele energetice ale crizei ucrainene, amplificate acum de conflictul din Golf.
Politica energetică dorită
Controversa se referă la decizia Italiei de a steriliza taxele ETS (Sistemul de comercializare a certificatelor de emisii, adică titlurile europene tranzacționabile privind emisiile), care afectează în mod direct producția de energie electrică cu gaze, mutând sarcina de la companiile producătoare la cele obișnuite... adăugare controversată privind proiectele de lege. Problemele sunt pe două fronturi: metodă și fond.
Metoda, stabilită în articolul șase din așa-numitele „legi de lege DL” adoptate în februarie pentru a limita costurile finale ale energiei, este contestată deschis de Uniunea Europeană, care se pregătește să o respingă oficial, considerând-o nu doar evazivă, ci și incompatibilă. contradicție deschisă Scopul sistemului ETS este de a descuraja producția de energie cea mai poluantă în favoarea surselor regenerabile, care reprezintă încă jumătate din producția noastră de electricitate. Energia din surse regenerabile, care ar fi dublu penalizată prin transferul ETS la factură, ar fi penalizată la sursă pentru că nu ar mai beneficia de beneficiu, și în consumul final pentru că acea energie ar suferi un transfer proporțional la factură. O alegere pro-gaz, anti-surse regenerabile? De fapt, este adevărat.
Pe fond, se pune apoi întrebarea dacă mecanismul va produce beneficii realeConform intențiilor, efectul „dus-întors” (povara producătorilor s-ar transfera asupra facturilor) ar fi atenuat de convingerea, sau mai precis, de speranța, că presiunea de a reduce costurile pe piața angro ar fi mai viguroasă decât suprataxa finală. Această teză, după cum se înțelege bine, este vizibil defectuoasă. La fel ca întreaga noastră politică energetică.