


INDICATORI REALE
E corabia merge. Nava = economie mondială, marș "jumatate inainte" în ansamblu şi în părţile individuale care o compun. Filmul suprarealist al lui Fellini îmi vine în minte când îl vezi rezistenta sistemului economic global. Nici vasul de luptă inamic care îl va scufunda nu poate fi văzut la orizont. Și pentru că, în calitate de cititori atenți ai Mâinile economiei, întregul este mai mare decât suma părților, iar dacă toate componentele merg în aceeași direcție, împingerile se întăresc reciproc, prelungind și întărind expansiunea.
Nava traversează, ca o linie, apele blânde ale unui lac alpin, cea mai puternică înăsprire monetară încă de pe vremea lui Paul Volcker. Sau așa unii au crescut ratele de vizualizare până acum in toata lumeasi mai ales in SUA. Ceea ce este adevărat din punct de vedere aritmetic dacă ne uităm la modificarea ratelor dobânzilor, mai puțin dacă ne uităm la niveluri. În special, cele care contează cel mai mult pentru deciziile de cheltuieli, adică decenal, care sunt astăzi peste Atlantic cu aproape un punct procentual și jumătate mai mici decât în 2006, cândinflatia salariala era cu două puncte mai jos. Din acest punct de vedere, politica monetară a SUA, și cu atât mai mult cea a zonei euro, este încă expansiv.
Aceasta este cu siguranță o parte din explicația pentru care, în ciuda restricției „nemaiauzite”, nava continuă. Celălalt este că pozitia datoriei a gospodăriilor și a întreprinderilor este mult mai durabilă, deoarece i bugetele publice s-au angajat să susțină economia, iar acest lucru ar trebui să arate atât noile reguli ale Pactului european de stabilitate, cât și limita datoriei publice americane într-o altă lumină. După cum afirmă titlul unei cărți recente și frumoase (Bogăția datoriei publice, de Angela Orlandi) nu toată datoria de stat este un motiv de argint.
Pe scurt, indicațiile date în Lancet luna trecută cu privire la motivele stabilității activității economice nu pot fi decât confirmate, în ciuda faptului că au existat (în America mai mult decât în Europa) noi episoade de stare de rău în sistemul bancar; și în ciuda termenului limită de 1 iunie care se apropie, pe care secretarul american al Trezoreriei, Janet Yellen, îl indicase deja ca fiind zi ad quem, dincolo de care Implicit al Trezoreriei SUA ar fi devastat economia mondială. Dar niciuna dintre acestea sygnet negru (sygnet este puiul lebedei) va putea face deraiera trenul a economiei.
Pe de o parte, sistemul bancar din SUA are umeri largi: realizat în ultimul trimestru profituri record (80 de miliarde de dolari), iar în orice caz Trezoreria și Fed sunt gata să stingă orice focar de incendiu (și să învețe, sperăm, din scurgerile de regulament care a dus la acele boli). Un bancher bun ar putea argumenta că Credit Suisse a fost supra-reglementat și, totuși, s-a dus la fel; deci ar fi o problema subcapitalizarea. Dar dacă conduci prost o navă, oricum o trimiți la stânci să se scufunde, chiar dacă este solidă și sigură (Schettino docet). Asa de? Nu există nicio soluție la asta busillis delicate şi cruciale.
În ceea ce privește limita la datoria publică a SUA poate exista o creștere temporară, sau un acord real sau – sperăm – o inițiativă puternică a Președintelui care vizează utilizarea pârghiei al XNUMX-lea amendament să conteste constituționalitatea acelei legi ciudate (care azi permite republicanilor să șantajeze un președinte de pe celălalt mal, dar mâine s-ar putea întâmpla contrariul – mai bine să dezarmăm șantajul). Pentru alte soluții, vezi mai jos.
Cealaltă amenințare la adresa stabilității economiilor este costul banilor. Dar pauză este aproape în America și, chiar dacă în Europa „mai este de lucru”, așa cum a spus doamna Lagarde, ratele cheie și, ceea ce este mai important, ratele pe care băncile le aplică întreprinderilor și gospodăriilor, sunt încă. negativ (în termeni reali).
În general, cel indicatori soft de activitate continuă să semnaleze vreme bună, chiar dacă în America (unde cei doi „pui” menționați mai sus se zgârie cu mai multă vigoare), apar preocupări de înțeles. Preocupări care, de altfel, nu reies deloc din piata muncii din SUA: trebuie să te întorci în 1953 (acum șaptezeci de ani!) pentru a găsi o rată a șomajului mai mică decât cea actuală.
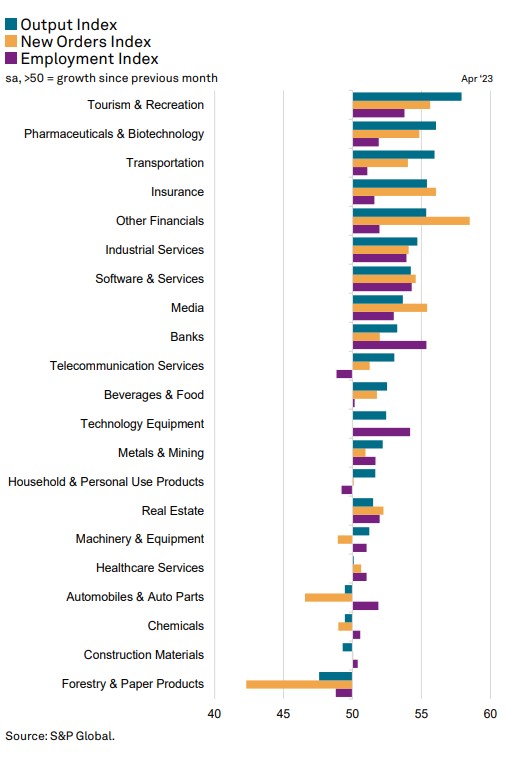
De fapt, cel job-mașină America produce noi locuri de muncă cât de mult pot, chiar dacă într-un ritm mai lent decât în 2022, dar totuși mai mare decât cele de dinainte de pandemie și care se accelerează. De asemenea, la nivel global, după cum se vede în graficul de mai jos, ocuparea forței de muncă este în creștere în aproape toate sectoarele iar în aprilie a atins cea mai mare creștere din zece luni.
Ceea ce trebuie spus aici este că de asemenea pe piaţa europeană a muncii nu pare mai puțin: oriunde te uiți, locurile de muncă cresc, afacerile se chinuie să găsească oameni și salariile cresc. Din păcate, statisticile pieței muncii din Europa continentală sunt mult mai superficiale decât în SUA și trebuie să vă așteptați la date de conturi naționale o dată la trei luni și cu o întârziere de cel puțin câteva luni. Pentru ca la sfârșitul lunii mai să știm cum a decurs primul trimestru: dacă este cineva printre cititorii Lancettei care este «deci acolo unde poti» poate că ar putea îmbunătăți acest domeniu al datelor europene.
Revenind la informațiile disponibile și cele mai recente, observămaccelerarea comenzilor, și deci a producției și angajării viitoare. Mai mult pe frontul intern decât pe cel internațional și mai mult în servicii decât în producție. Cât de natural este, pentru că: extragerea vine din călătorie, din turism și activități sociale și, de asemenea, din mai puțin smart-working, care nici nu au revenit la nivelurile pre-pandemice, mai ales din cauza absența chinezilor, adică este o remiză de lungă durată (deși prețurile mult mai mari la cazare și la restaurant fac un miraj revenirea la prezența în 2019); bunurile manufacturate au desfătat imediat după prima blocare din motive examinate în trecut Lancet (reevaluarea stării acasă, devierea către bunuri a impulsurilor spre cumpărături în detrimentul serviciilor); bunurile de folosință îndelungată și de investiții sunt cele care suferă cel mai mult de pe urma înăspririi monetare.
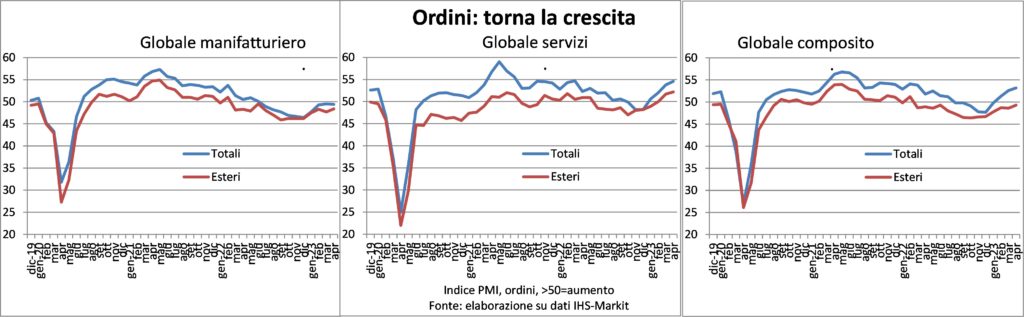
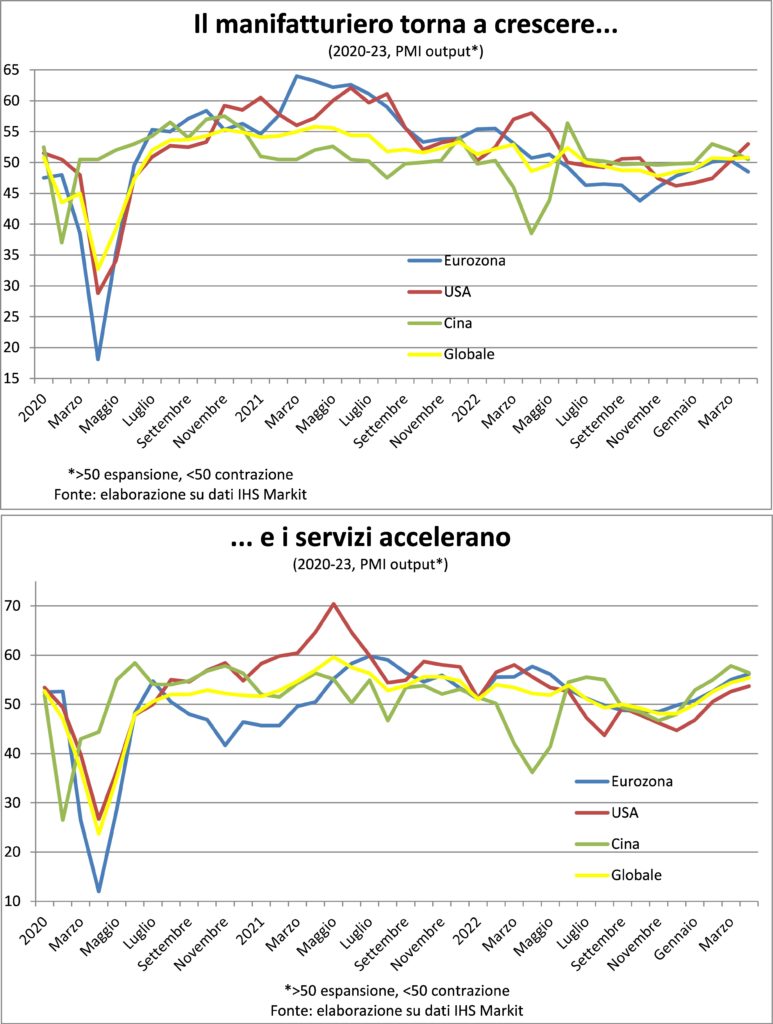
Chiar șiactivitate productivă se accelerează și aici observăm că recesiunea industrială a dispărut în timp ce în servicii ritmul expansiunii cea din primăvara trecută a revenit, într-adevăr puțin mai mare pentru că în urmă cu douăsprezece luni politica zero-Covid era încă în vigoare în China, în timp ce acum chiar și supușii imperiului, cândva Celestii și acum roșii, sunt liberi să hoinărească și să iasă din Zid mare.
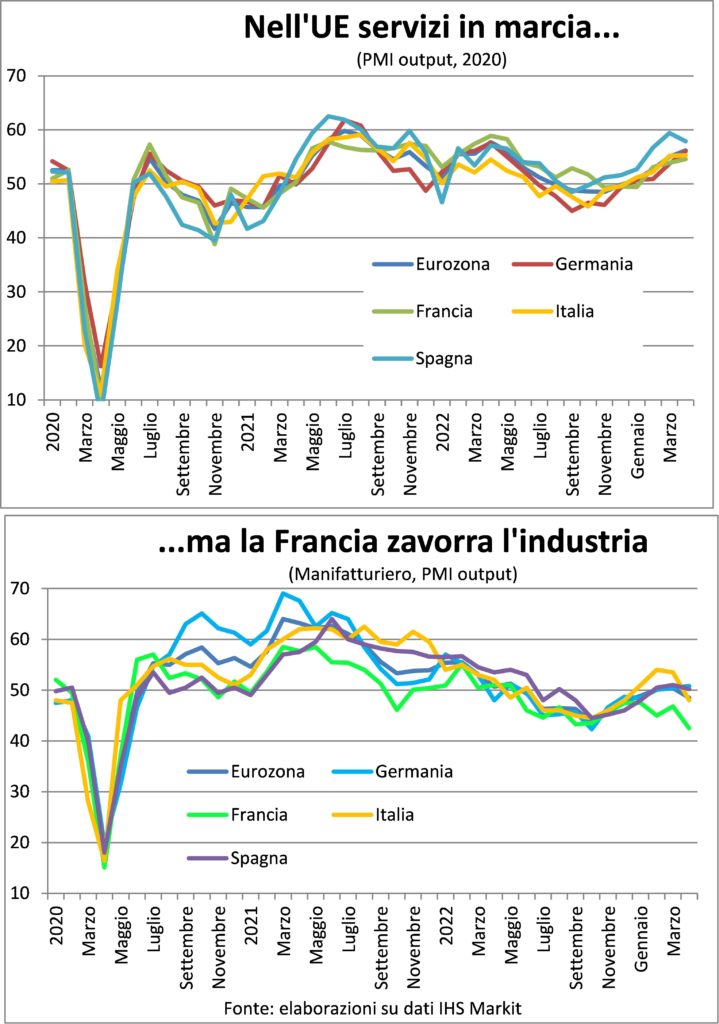
SiItalia? După ce a surprins cu una dintre cele mai bune creșteri ale PIB-ului din primul trimestru (+0,5% ciclic, ca Spania) continuă să se bucure de a fi prima destinație turistică. Acest lucru este valabil și pentru Peninsula Iberică. Mai puțin pentru Franța, afectat de greve care au influențat vizibil industria, cu repercusiuni puternice asupra tuturor lanțurilor internaționale de aprovizionare, atât de mult încât au afectat mai ales Italia și Germania.
INFLAȚIA
un cap alhidra bicefală a fost tăiată. Această hotărâre poate fi declinată sectorial, geografic și de origine, dar nu și de factori. Pe plan sectorial, la nivel global se observă o decelerare suplimentară a prețurilor de intrare și ieșire de fabricație, atât de mult încât acestea au revenit să călătorească în ritmul pre-pandemic (în timp ce nivelurile rămân cu câteva puncte procentuale mai mari); dimpotrivă, în terţiar observi una accelerare care, oricât de conținut, merge în direcția opusă celei dorite de băncile centrale. De subliniat că în acest caz chiriile (deseori imputate inamicului ca intendanți) nu sunt cu adevărat acolo, deoarece nu sunt în domeniul construcției indicatorului de preț PMI. În plus, ritmul de creștere în sectorul terțiar, deși mult mai scăzut decât acum un an, rămâne semnificativ mai ridicat decât înainte de pandemie. Acum, nici asta nu ar fi un lucru rău, în sensul că atunci frica de deflație domina. Dar tot suntem unul viteza prea mare pentru a fi compatibil cu stabilitatea monetară și pentru a nu risca declanșarea unei spirale preț-salariu (componenta salarială este mai importantă pentru costurile/prețurile serviciilor decât pentru producție).
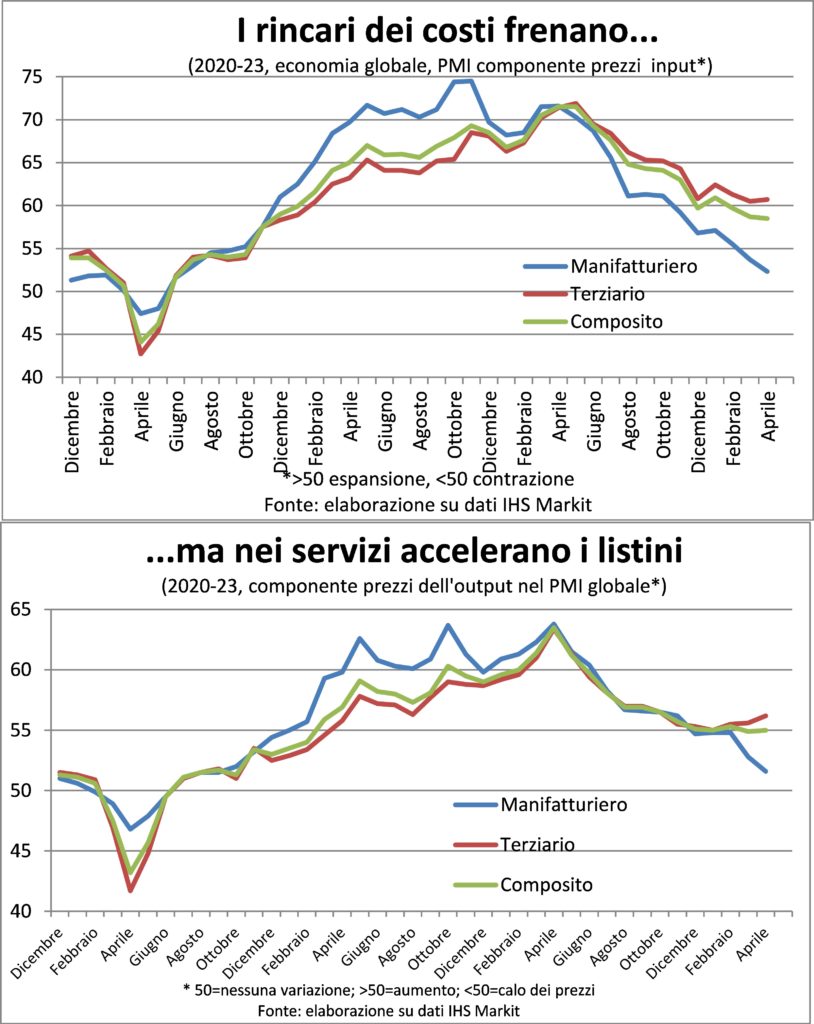
Din punct de vedere geografic se poate verifica că în China, adică în cea mai mare economie de pe planetă și în sala mașinilor reale a producției, care, la rândul său, estecamera motoarelor a creșterii economice, prețurile sunt reduse pentru a stimula cererea. Invers, in SUA, zona euro, Japonia, Marea Britanie și India dinamica inflației determinată de servicii rămâne inacceptabil de ridicată.
La origine, cel componente internaţionale s-au linistit, atat sub forma unor costuri mai scazute cu materiile prime, cat si sub forma cursurilor de transport maritim si in cea a cursurilor de schimb (dolarul a incetat sa se aprecieze). In timp ce componentele casei ei continuă să împingă.
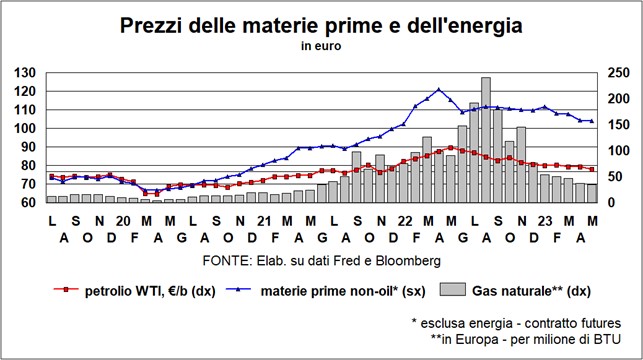
Și asta ne aduce la motiv real de ce un cap este încă ferm atașat de gâtul hidrei inflaționiste: salariile si profiturile. Dinamica salariilor are două componente: până la costul vieții, pentru a recupera puterea de cumpărare pierdută, iar aici donatorii se luptă să reziste; si lipsa de muncitori, iar aici angajatorilor le este și mai greu, pentru că fără muncitori fabricile stau pe loc și comenzile nu sunt îndeplinite. Ideea este că antreprenorii nici măcar nu sunt dispuși să o facă sacrificarea marjelor, și descărcați costurile mai mari din aval. Deci, mai sunt cei care vorbesc despre inflație din profit (în special de către BCE). Dar inflația determinată de profit, s-a scris deja data trecută, este inflația cererii și, să adăugăm acum, de la concurență scăzută. Acolo concurență scăzută există doar în câteva sectoare, prin urmare, introducerea sau chiar anunțarea taxelor pe profiturile suplimentare mirosește o mulțime de strigăte manzoniene (anul acesta se împlinesc o sută cincizeci de ani de la moartea noastră: a fost și el): ar fi bine să liberalizăm taxiurile și plaje... Cu excepția, desigur, în cazul în care mecanismele unei piețe distorsionate, precum cea a energiei, nu au generat exces venitul din pozitie (să-i spunem după numele său adevărat).
Până la urmă, zgârietură-zgârietură, rămâne că mai este acolo prea multa intrebare în jur și că sunt necesare politici mai restrictive, astfel încât lucrătorii și antreprenorii să aibă mai puține cereri. Cu o notă de subsol: din moment ceiarna demografică, cutitul de pe partea laterala a manerului este mai mult primul decat al doilea, mai ales daca doriti productii de inalta calitate rezultate din muncitori de inalta calitate.
Ar fi de dorit ca a mana vizibila de concertare a convins muncitorii și antreprenorii la sfaturi mai blânde, dar din moment ce se pare că funcționează mai presus de toate cele mână invizibilă de concurență, atunci merită să ne amintim, cu titlu de avertisment, ce i-a răspuns un fost președinte al Fed (Paul Volker) unui fost vicepreședinte al Fed (Alan Blinder) despre modul în care politica monetară a reușit să spargă spatele inflației: „Prin cauzarea eșecuri”.
TARIFE ȘI MONEDE
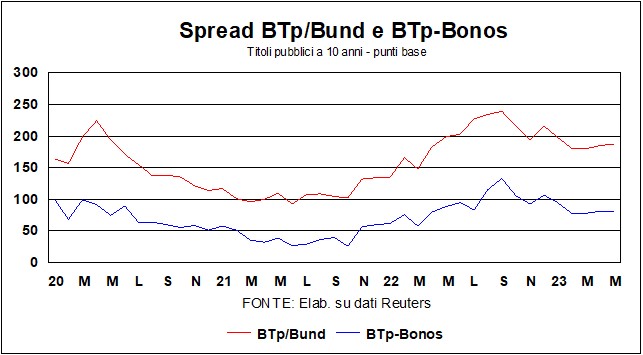
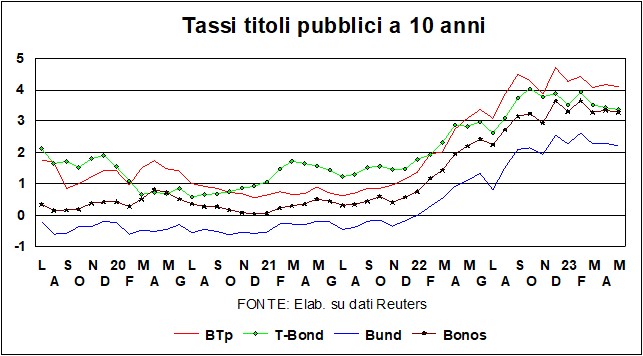
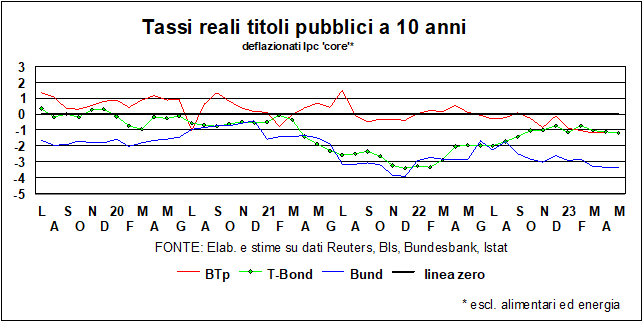
Ratele rămân la nivelurile de luna trecută – totuși mai mici decât maximele de la începutul lunii martie, când T Bond ajunsese la 4%. Au urcat ușor Italia, dar, dacă ne uităm la „testul de turnesol” al răspândirii printre italieni btp și Obligațiuni Spaniolilor, vedem că problema nu este italiană: vine din rafala obișnuită de aversiunea la risc datorată celor două „cignetti” menționate mai sus. T-Bond, însă, păstrează un calm olimpic și nu pare prea deranjat de celebrul limita datoriei. Chiar dacă eu CDS obligațiunile americane în euro au ajuns la 166, mai mult decât Grecia, Mexic, Brazilia (și Italia)...
Există multe soluții propuse pentru se citește „ciudat”. care stabileşte acea limită a datoriei publice americane. De ce ciudat? Din acest motiv: nu există niciun dolar care să iasă din cuferele federale care să nu fie justificat de o lege a cheltuielilor. Așa cum nu există niciun dolar care intră în cuferă care să nu fie legat de vreo lege fiscală legiferată de Congres. Nu vă place deficitul rezultat? Deci, drumul principal este schimbarea legilor privind veniturile și cheltuielile care a dus la acel deficit, să nu refuze să onoreze angajamentele deja asumate. Este un pic ca și cum ai merge la restaurant și ai înghiți un aperitiv, felul întâi, felul al doilea, desertul, vinul, cafeaua și aparatul de cafea și apoi, când vine vorba de plată, spui că nu poți pentru că ai atins limita ce poti cheltui.
Dar hai să venim la propuneri: cineva serie, precum cel citat mai sus, a recursului de constituționalitate (il al XNUMX-lea amendament din Constituție prevede că „validitatea datoriei publice a Statelor Unite... nu va fi pusă în discuție”; la care Biden, dă instrucțiuni Trezoreriei să continue emiterea de obligațiuni pentru finanțarea cheltuielilor întrucât nu dorește să încalce Constituția). Alte semi-serie: de exemplu, emit titluri de valoare nominală x, cu o rată a dobânzii de 10%; ei ar vedea imediat prețul crește semnificativ, dar numai valoarea nominală contează pentru datorie, iar SUA s-ar finanța cu primă. Acest lucru pare puțin complicat, dar nu la fel de distractiv ca "foarte multi bani': în America crearea monedelor metalice de către monetărie nu are limite (spre deosebire de zona euro): în afară de monede, există o lege care autorizează Guvernul să bată, pentru diverse comemorări, monede de platină cu mijloc legal, fără limite de valori nominale. Astfel, un isteț simpatic (inclusiv laureatul Nobel Paul Krugman) și-a propus să bată o „monedă” cu o valoare nominală de un trilion (un trilion) de dolari, să o depună la Fed și apoi să tragă din cont pentru a plăti cheltuielile publice. fără a fi nevoie să emită titluri de creanță. Da, asta ar fi crearea de bani din belșug, dar nu creează pericole pentru inflație, așa cum ar putea cu ușurință Fed steriliza aceste injecții de lichiditate prin vânzarea unei părți din numeroasele trilioane de dolari în titluri de stat pe care le are în portofoliu. Și apoi sunt cei care își propun să vândăFort Knox aur: dar sunt doar cateva sute de miliarde, nu este o solutie permanenta (asta ar fi sa "dai cu piciorul").
În Lancet luna trecută definisem "criza bancara" declanșat în America de afacerea Silicon Valley Bank ca un „tigru de hârtie”. Au fost alte tremurături, de la First Republic până la Signature Bank, apoi PacWest, First Horizon... Dar sunt tremurături limitate la băncile regionale, băncile mari sunt imune (în Europa cazul Credit Suisse se referă la o bancă mare - nu din zona euro - dar are motivații diferite și a fost imediat închisă).
Cu siguranță există unele vulnerabilitate în băncile americane mai mici, care au adesea portofolii prea concentrate în anumite sectoare, dar consecințele se vor limita la unul concentrare mai mare în sectorul bancar, cu pești mari care mănâncă pești mici (cum sa întâmplat deja cu Prima Republică). Această concentrare este determinată și de creșterea probabilă a costurilor de reglementare pentru băncile cu active sub 250 de miliarde de dolari. În orice caz, cauza principală a fricilor și a tremurului - majorarea rapidă a ratei Fed - merge la micșorarea dimensiunii: pauză este sigur, chiar dacă poate nu imediat și, în orice caz, o retragere urmează să vină.
In Europa era o plasă încetinirea dinamicii creditelor bancareatât pentru familii, cât și pentru afaceri. Una peste alta, o tendință fiziologic, care găsește motivație atât în cerere, cât și în ofertă. Pentru întrebarea, a fost ușor să împrumuți bani cu dobânzi scăzute (a Iulie 2022 rata medie ponderată a împrumuturilor bancare acordate gospodăriilor și întreprinderilor din Germania și Italia a fost sub 2%); acum că suntem (cele mai recente date sunt de la Martie) la mult mai mult decât 4%, firmele sunt mai selective (și există, de asemenea, pentru afaceri, mai multă autofinanțare). La fel cum, din partea ofertei, băncile sunt de asemenea mai selective, care văd, printre lebede și sygnet (tot negru), risc mai mare decât înainte. Cu toate acestea, după cum sa menționat mai sus, i ratele reale ale pieței sunt încă negative in Europa (ceea ce nu mai este adevărat în America, cu prețuri de consum la 4,9%, fondurile federale la 5,1%, ratele de bază la 8,25% și credite ipotecare pe 6,4 de ani la XNUMX%).
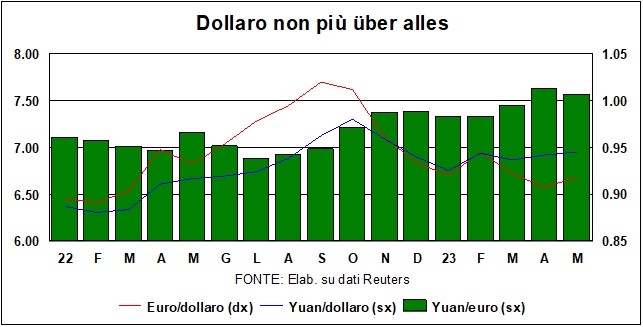
Pe frontul valutar, dolar nu este departe de nivelul de 1,10 față de euro pe care l-a atins luna trecută. 'pauză' următoarea aventură a fed- asigură, împreună cu „non-pauză” de BCE, Asta diferenţial de rată se va micșora și va continua să cântărească cursul de schimb al dolarului verde. Nici nu există motive să credem că diferenţial de creştere veniți și susțineți dolarul: dimpotrivă, probabilitatea unei recesiuni în America este mai mare decât în zona euro. Pentru monedă chinezească, acest lucru nu s-a consolidat la fel de mult ca euro față de dolar în ultimele luni și, prin urmare, este depreciat față de moneda unică. Da, piața valutară pare să spună: China revine, dar este mai bine să păstrăm competitivitatea prețurilor.
I pieţele de valori Sunt pe lista de așteptare (sertare, nu vă faceți griji). Pe de o parte se uită la mișcările lui fed- (până acum „observatorii Fed au devenit o profesie cu normă întreagă), marcată de analiza lăudărosă a tendinței a inflaţiei (un alt „cu normă întreagă” pentru „observatorii inflației). Pe de altă parte, își roade unghiile întrebare supărată del limita datoriei. Și, pe de altă parte, sunt încă ținuți în lesă de șansele (deși foarte mici) de crizele bancare cu alergări bancare. Vrei să știi cum se va termina? Întrebați ChatGPT...
INDICATORI REALE
E corabia merge. Nava = economie mondială, marș "jumatate inainte" în ansamblu şi în părţile individuale care o compun. Filmul suprarealist al lui Fellini îmi vine în minte când îl vezi rezistenta sistemului economic global. Nici vasul de luptă inamic care îl va scufunda nu poate fi văzut la orizont. Și pentru că, în calitate de cititori atenți ai Mâinile economiei, întregul este mai mare decât suma părților, iar dacă toate componentele merg în aceeași direcție, împingerile se întăresc reciproc, prelungind și întărind expansiunea.
Nava traversează, ca o linie, apele blânde ale unui lac alpin, cea mai puternică înăsprire monetară încă de pe vremea lui Paul Volcker. Sau așa unii au crescut ratele de vizualizare până acum in toata lumeasi mai ales in SUA. Ceea ce este adevărat din punct de vedere aritmetic dacă ne uităm la modificarea ratelor dobânzilor, mai puțin dacă ne uităm la niveluri. În special, cele care contează cel mai mult pentru deciziile de cheltuieli, adică decenal, care sunt astăzi peste Atlantic cu aproape un punct procentual și jumătate mai mici decât în 2006, cândinflatia salariala era cu două puncte mai jos. Din acest punct de vedere, politica monetară a SUA, și cu atât mai mult cea a zonei euro, este încă expansiv.
Aceasta este cu siguranță o parte din explicația pentru care, în ciuda restricției „nemaiauzite”, nava continuă. Celălalt este că pozitia datoriei a gospodăriilor și a întreprinderilor este mult mai durabilă, deoarece i bugetele publice s-au angajat să susțină economia, iar acest lucru ar trebui să arate atât noile reguli ale Pactului european de stabilitate, cât și limita datoriei publice americane într-o altă lumină. După cum afirmă titlul unei cărți recente și frumoase (Bogăția datoriei publice, de Angela Orlandi) nu toată datoria de stat este un motiv de argint.
Pe scurt, indicațiile date în Lancet luna trecută cu privire la motivele stabilității activității economice nu pot fi decât confirmate, în ciuda faptului că au existat (în America mai mult decât în Europa) noi episoade de stare de rău în sistemul bancar; și în ciuda termenului limită de 1 iunie care se apropie, pe care secretarul american al Trezoreriei, Janet Yellen, îl indicase deja ca fiind zi ad quem, dincolo de care Implicit al Trezoreriei SUA ar fi devastat economia mondială. Dar niciuna dintre acestea sygnet negru (sygnet este puiul lebedei) va putea face deraiera trenul a economiei.
Pe de o parte, sistemul bancar din SUA are umeri largi: realizat în ultimul trimestru profituri record (80 de miliarde de dolari), iar în orice caz Trezoreria și Fed sunt gata să stingă orice focar de incendiu (și să învețe, sperăm, din scurgerile de regulament care a dus la acele boli). Un bancher bun ar putea argumenta că Credit Suisse a fost supra-reglementat și, totuși, s-a dus la fel; deci ar fi o problema subcapitalizarea. Dar dacă conduci prost o navă, oricum o trimiți la stânci să se scufunde, chiar dacă este solidă și sigură (Schettino docet). Asa de? Nu există nicio soluție la asta busillis delicate şi cruciale.
În ceea ce privește limita la datoria publică a SUA poate exista o creștere temporară, sau un acord real sau – sperăm – o inițiativă puternică a Președintelui care vizează utilizarea pârghiei al XNUMX-lea amendament să conteste constituționalitatea acelei legi ciudate (care azi permite republicanilor să șantajeze un președinte de pe celălalt mal, dar mâine s-ar putea întâmpla contrariul – mai bine să dezarmăm șantajul). Pentru alte soluții, vezi mai jos.
Cealaltă amenințare la adresa stabilității economiilor este costul banilor. Dar pauză este aproape în America și, chiar dacă în Europa „mai este de lucru”, așa cum a spus doamna Lagarde, ratele cheie și, ceea ce este mai important, ratele pe care băncile le aplică întreprinderilor și gospodăriilor, sunt încă. negativ (în termeni reali).
În general, cel indicatori soft de activitate continuă să semnaleze vreme bună, chiar dacă în America (unde cei doi „pui” menționați mai sus se zgârie cu mai multă vigoare), apar preocupări de înțeles. Preocupări care, de altfel, nu reies deloc din piata muncii din SUA: trebuie să te întorci în 1953 (acum șaptezeci de ani!) pentru a găsi o rată a șomajului mai mică decât cea actuală.
De fapt, cel job-mașină America produce noi locuri de muncă cât de mult pot, chiar dacă într-un ritm mai lent decât în 2022, dar totuși mai mare decât cele de dinainte de pandemie și care se accelerează. De asemenea, la nivel global, după cum se vede în graficul de mai jos, ocuparea forței de muncă este în creștere în aproape toate sectoarele iar în aprilie a atins cea mai mare creștere din zece luni.
Ceea ce trebuie spus aici este că de asemenea pe piaţa europeană a muncii nu pare mai puțin: oriunde te uiți, locurile de muncă cresc, afacerile se chinuie să găsească oameni și salariile cresc. Din păcate, statisticile pieței muncii din Europa continentală sunt mult mai superficiale decât în SUA și trebuie să vă așteptați la date de conturi naționale o dată la trei luni și cu o întârziere de cel puțin câteva luni. Pentru ca la sfârșitul lunii mai să știm cum a decurs primul trimestru: dacă este cineva printre cititorii Lancettei care este «deci acolo unde poti» poate că ar putea îmbunătăți acest domeniu al datelor europene.
Revenind la informațiile disponibile și cele mai recente, observămaccelerarea comenzilor, și deci a producției și angajării viitoare. Mai mult pe frontul intern decât pe cel internațional și mai mult în servicii decât în producție. Cât de natural este, pentru că: extragerea vine din călătorie, din turism și activități sociale și, de asemenea, din mai puțin smart-working, care nici nu au revenit la nivelurile pre-pandemice, mai ales din cauza absența chinezilor, ceea ce înseamnă că este o remiză de lungă durată; bunurile manufacturate au desfătat imediat după prima blocare din motive examinate în trecut Lancet (reevaluarea stării acasă, devierea către bunuri a impulsurilor spre cumpărături în detrimentul serviciilor); bunurile de folosință îndelungată și de investiții sunt cele care suferă cel mai mult de pe urma înăspririi monetare.
Chiar șiactivitate productivă se accelerează și aici observăm că recesiunea industrială a dispărut în timp ce în servicii ritmul expansiunii cea din primăvara trecută a revenit, într-adevăr puțin mai mare pentru că în urmă cu douăsprezece luni politica zero-Covid era încă în vigoare în China, în timp ce acum chiar și supușii imperiului, cândva Celestii și acum roșii, sunt liberi să hoinărească și să iasă din Zid mare.
SiItalia? După ce a surprins cu una dintre cele mai bune creșteri ale PIB-ului din primul trimestru (+0,5% ciclic, ca Spania) continuă să se bucure de a fi prima destinație turistică. Acest lucru este valabil și pentru Peninsula Iberică. Mai puțin pentru Franța, afectat de greve care au influențat vizibil industria, cu repercusiuni puternice asupra tuturor lanțurilor internaționale de aprovizionare, atât de mult încât au afectat mai ales Italia și Germania.
INFLAȚIA
un cap alhidra bicefală a fost tăiată. Această hotărâre poate fi declinată sectorial, geografic și de origine, dar nu și de factori. Pe plan sectorial, la nivel global se observă o decelerare suplimentară a prețurilor de intrare și ieșire de fabricație, atât de mult încât acestea au revenit să călătorească în ritmul pre-pandemic (în timp ce nivelurile rămân cu câteva puncte procentuale mai mari); dimpotrivă, în terţiar observi una accelerare care, oricât de conținut, merge în direcția opusă celei dorite de băncile centrale. De subliniat că în acest caz chiriile (deseori imputate inamicului ca intendanți) nu sunt cu adevărat acolo, deoarece nu sunt în domeniul construcției indicatorului de preț PMI. În plus, ritmul de creștere în sectorul terțiar, deși mult mai scăzut decât acum un an, rămâne semnificativ mai ridicat decât înainte de pandemie. Acum, nici asta nu ar fi un lucru rău, în sensul că atunci frica de deflație domina. Dar tot suntem unul viteza prea mare pentru a fi compatibil cu stabilitatea monetară și pentru a nu risca declanșarea unei spirale preț-salariu (componenta salarială este mai importantă pentru costurile/prețurile serviciilor decât pentru producție).
Din punct de vedere geografic se poate verifica că în China, adică în cea mai mare economie de pe planetă și în sala mașinilor reale a producției, care, la rândul său, estecamera motoarelor a creșterii economice, prețurile sunt reduse pentru a stimula cererea. Invers, in SUA, zona euro, Japonia, Marea Britanie și India dinamica inflației determinată de servicii rămâne inacceptabil de ridicată.
La origine, cel componente internaţionale s-au linistit, atat sub forma unor costuri mai scazute cu materiile prime, cat si sub forma cursurilor de transport maritim si in cea a cursurilor de schimb (dolarul a incetat sa se aprecieze). In timp ce componentele casei ei continuă să împingă.
Și asta ne aduce la motiv real de ce un cap este încă ferm atașat de gâtul hidrei inflaționiste: salariile si profiturile. Dinamica salariilor are două componente: până la costul vieții, pentru a recupera puterea de cumpărare pierdută, iar aici donatorii se luptă să reziste; si lipsa de muncitori, iar aici angajatorilor le este și mai greu, pentru că fără muncitori fabricile stau pe loc și comenzile nu sunt îndeplinite. Ideea este că antreprenorii nici măcar nu sunt dispuși să o facă sacrificarea marjelor, și descărcați costurile mai mari din aval. Deci, mai sunt cei care vorbesc despre inflație din profit (în special de către BCE). Dar inflația determinată de profit, s-a scris deja data trecută, este inflația cererii și, să adăugăm acum, de la concurență scăzută. Acolo concurență scăzută există doar în câteva sectoare, prin urmare, introducerea sau chiar anunțarea taxelor pe profiturile suplimentare mirosește o mulțime de strigăte manzoniene (anul acesta se împlinesc o sută cincizeci de ani de la moartea noastră: a fost și el): ar fi bine să liberalizăm taxiurile și plaje... Cu excepția, desigur, în cazul în care mecanismele unei piețe distorsionate, precum cea a energiei, nu au generat exces venitul din pozitie (să-i spunem după numele său adevărat).
Până la urmă, zgârietură-zgârietură, rămâne că mai este acolo prea multa intrebare în jur și că sunt necesare politici mai restrictive, astfel încât lucrătorii și antreprenorii să aibă mai puține cereri. Cu o notă de subsol: din moment ceiarna demografică, cutitul de pe partea laterala a manerului este mai mult primul decat al doilea, mai ales daca doriti productii de inalta calitate rezultate din muncitori de inalta calitate.
Ar fi de dorit ca a mana vizibila de concertare a convins muncitorii și antreprenorii la sfaturi mai blânde, dar din moment ce se pare că funcționează mai presus de toate cele mână invizibilă de concurență, atunci merită să ne amintim, cu titlu de avertisment, ce i-a răspuns un fost președinte al Fed (Paul Volker) unui fost vicepreședinte al Fed (Alan Blinder) despre modul în care politica monetară a reușit să spargă spatele inflației: „Prin cauzarea eșecuri”.
TARIFE ȘI MONEDE
Ratele rămân la nivelurile de luna trecută – totuși mai mici decât maximele de la începutul lunii martie, când T Bond ajunsese la 4%. Au urcat ușor Italia, dar, dacă ne uităm la „testul de turnesol” al răspândirii printre italieni btp și Obligațiuni Spaniolilor, vedem că problema nu este italiană: vine din rafala obișnuită de aversiunea la risc datorată celor două „cignetti” menționate mai sus. T-Bond, însă, păstrează un calm olimpic și nu pare prea deranjat de celebrul limita datoriei. Chiar dacă eu CDS obligațiunile americane în euro au ajuns la 166, mai mult decât Grecia, Mexic, Brazilia (și Italia)...
Există multe soluții propuse pentru se citește „ciudat”. care stabileşte acea limită a datoriei publice americane. De ce ciudat? Din acest motiv: nu există niciun dolar care să iasă din cuferele federale care să nu fie justificat de o lege a cheltuielilor. Așa cum nu există niciun dolar care intră în cuferă care să nu fie legat de vreo lege fiscală legiferată de Congres. Nu vă place deficitul rezultat? Deci, drumul principal este schimbarea legilor privind veniturile și cheltuielile care a dus la acel deficit, să nu refuze să onoreze angajamentele deja asumate. Este un pic ca și cum ai merge la restaurant și ai înghiți un aperitiv, felul întâi, felul al doilea, desertul, vinul, cafeaua și aparatul de cafea și apoi, când vine vorba de plată, spui că nu poți pentru că ai atins limita ce poti cheltui.
Dar hai să venim la propuneri: cineva serie, precum cel citat mai sus, a recursului de constituționalitate (il al XNUMX-lea amendament din Constituție prevede că „validitatea datoriei publice a Statelor Unite... nu va fi pusă în discuție”; la care Biden, dă instrucțiuni Trezoreriei să continue emiterea de obligațiuni pentru finanțarea cheltuielilor întrucât nu dorește să încalce Constituția). Alte semi-serie: de exemplu, emit titluri de valoare nominală x, cu o rată a dobânzii de 10%; ei ar vedea imediat prețul crește semnificativ, dar numai valoarea nominală contează pentru datorie, iar SUA s-ar finanța cu primă. Acest lucru pare puțin complicat, dar nu la fel de distractiv ca "foarte multi bani': în America crearea monedelor metalice de către monetărie nu are limite (spre deosebire de zona euro): în afară de monede, există o lege care autorizează Guvernul să bată, pentru diverse comemorări, monede de platină cu mijloc legal, fără limite de valori nominale. Astfel, un isteț simpatic (inclusiv laureatul Nobel Paul Krugman) și-a propus să bată o „monedă” cu o valoare nominală de un trilion (un trilion) de dolari, să o depună la Fed și apoi să tragă din cont pentru a plăti cheltuielile publice. fără a fi nevoie să emită titluri de creanță. Da, asta ar fi crearea de bani din belșug, dar nu creează pericole pentru inflație, așa cum ar putea cu ușurință Fed steriliza aceste injecții de lichiditate prin vânzarea unei părți din numeroasele trilioane de dolari în titluri de stat pe care le are în portofoliu. Și apoi sunt cei care își propun să vândăFort Knox aur: dar sunt doar cateva sute de miliarde, nu este o solutie permanenta (asta ar fi sa "dai cu piciorul").
În Lancet luna trecută definisem "criza bancara" declanșat în America de afacerea Silicon Valley Bank ca un „tigru de hârtie”. Au fost alte tremurături, de la First Republic până la Signature Bank, apoi PacWest, First Horizon... Dar sunt tremurături limitate la băncile regionale, băncile mari sunt imune (în Europa cazul Credit Suisse se referă la o bancă mare - nu din zona euro - dar are motivații diferite și a fost imediat închisă).
Cu siguranță există unele vulnerabilitate în băncile americane mai mici, care au adesea portofolii prea concentrate în anumite sectoare, dar consecințele se vor limita la unul concentrare mai mare în sectorul bancar, cu pești mari care mănâncă pești mici (cum sa întâmplat deja cu Prima Republică). Această concentrare este determinată și de creșterea probabilă a costurilor de reglementare pentru băncile cu active sub 250 de miliarde de dolari. În orice caz, cauza principală a fricilor și a tremurului - majorarea rapidă a ratei Fed - merge la micșorarea dimensiunii: pauză este sigur, chiar dacă poate nu imediat și, în orice caz, o retragere urmează să vină.
In Europa era o plasă încetinirea dinamicii creditelor bancareatât pentru familii, cât și pentru afaceri. Una peste alta, o tendință fiziologic, care găsește motivație atât în cerere, cât și în ofertă. Pentru întrebarea, a fost ușor să împrumuți bani cu dobânzi scăzute (a Iulie 2022 rata medie ponderată a împrumuturilor bancare acordate gospodăriilor și întreprinderilor din Germania și Italia a fost sub 2%); acum că suntem (cele mai recente date sunt de la Martie) la mult mai mult decât 4%, firmele sunt mai selective (și există, de asemenea, pentru afaceri, mai multă autofinanțare). La fel cum, din partea ofertei, băncile sunt de asemenea mai selective, care văd, printre lebede și sygnet (tot negru), risc mai mare decât înainte. Cu toate acestea, după cum sa menționat mai sus, i ratele reale ale pieței sunt încă negative in Europa (ceea ce nu mai este adevărat în America, cu prețuri de consum la 4,9%, fondurile federale la 5,1%, ratele de bază la 8,25% și credite ipotecare pe 6,4 de ani la XNUMX%).
Pe frontul valutar, dolar nu este departe de nivelul de 1,10 față de euro pe care l-a atins luna trecută. 'pauză' următoarea aventură a fed- asigură, împreună cu „non-pauză” de BCE, Asta diferenţial de rată se va micșora și va continua să cântărească cursul de schimb al dolarului verde. Nici nu există motive să credem că diferenţial de creştere veniți și susțineți dolarul: dimpotrivă, probabilitatea unei recesiuni în America este mai mare decât în zona euro. Pentru monedă chinezească, acest lucru nu s-a consolidat la fel de mult ca euro față de dolar în ultimele luni și, prin urmare, este depreciat față de moneda unică. Da, piața valutară pare să spună: China revine, dar este mai bine să păstrăm competitivitatea prețurilor.
I pieţele de valori Sunt pe lista de așteptare (sertare, nu vă faceți griji). Pe de o parte se uită la mișcările lui fed- (până acum „observatorii Fed au devenit o profesie cu normă întreagă), marcată de analiza lăudărosă a tendinței a inflaţiei (un alt „cu normă întreagă” pentru „observatorii inflației). Pe de altă parte, își roade unghiile întrebare supărată del limita datoriei. Și, pe de altă parte, sunt încă ținuți în lesă de șansele (deși foarte mici) de crizele bancare cu alergări bancare. Vrei să știi cum se va termina? Întrebați ChatGPT...



