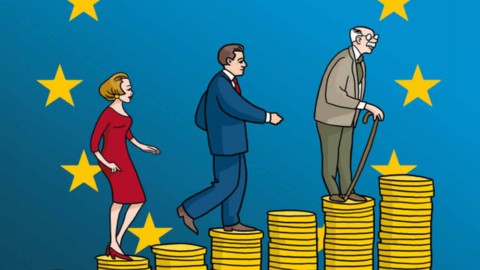
「汎欧州個人年金商品」。 英語の頭字語では、 ペップ. これは、EU が補足的年金を強化し、それによって年金を削減するために取り組んでいる新しい手段の名前です。 年金ギャップ 欧州連合 - 退職者の年金と最終給与の差額 - 欧州連合の推定によるとエファマ 年間 2 兆ユーロに達します。
Pepps は、銀行、保険会社、年金基金、管理会社または投資会社によって提供される場合があります。 それらは、労働者(自営業者や従業員)だけでなく、学生や失業者も対象としています。 オープンな年金基金や Pips (個人年金プラン) とは異なり、PEPP は EU レベルで調和するように設計されているため、個々の仲介者はウェブ経由を含め、すべての EU 加盟国に配置できます。
ただし、残念ながら問題があります。 欧州委員会は 2017 年 XNUMX 月に PEPP 規則の最初の提案を発表し、その後、欧州理事会は別のバージョンを起草しました。 今、私たちは、欧州議会からその間に到着した兆候も考慮に入れた統合に到達する必要があります. いくつかの予測によると、 最終テキスト 光を見ることができた 2019の早い月に. しかし、そこに亀裂が入ることはすでにわかっています。
イタリア保険会社協会による最近の調査で強調されているように (アニア)、ペップスの最大の問題は、彼らが「財政推進剤」なしで生まれることです。 インセンティブなしで 納税者が補足年金制度で貯蓄を蓄積することを奨励するために、ヨーロッパ全体で想定されています。
条約が手元にあるため、特別税制を導入するか、各国が割り当てたボーナスをペップスへの追加年金に拡張するには、同盟のすべてのメンバーの全会一致の同意が必要でした。 複雑すぎる: 欧州委員会、理事会、欧州議会は、財政の章を規制案から削除して、 推薦(拘束力なし) 加盟国が、すでに市場に出回っている補足年金の形で想定されている譲歩をペップスに与えることが期待されています。 しかし、これが起こらないか、限られた範囲でしか起こらない場合、新しい汎欧州年金商品は失敗する運命にあります。
「あらゆる形態の補足年金と同様に、その成功は付与される税制上の優遇措置にかかっていますが、現時点ではこれらはすべて希望にすぎません」と彼はコメントしました。 マリア・ビアンカ・ファリーナアニアの社長は、水曜日に協会によってミラノで開催された会議「新しい補足年金制度とペップの挑戦」で.
それはまた、いくつかの懸念を引き起こします 「汎ヨーロッパ」製品の資格というのは、立法が形になりつつあるので、ペップスは統一された現実ではなくなりますが、 複雑な国産品の組み合わせ. このプロジェクトは、Farina 氏によると、「その移植性を確保するための複雑な方法で、連合の各国で異なる方法で拒否されるでしょう」. いずれにせよ、「保険会社として - ANIA の社長は、このプロジェクトが途中で力を発揮することを望んでおり」、「立法プロセスの最終段階で」矛盾が克服されることを望んでいます.
XNUMX番目でも アンドレア・レスカ、関係および企業福祉ネットワークの責任者 インテサ サンパオロ ヴィータ、ペップスは「イタリア市場の成長の機会になる可能性があります。 数か月以内に規制の枠組みが確定しますが、今日、この新しい年金貯金箱は、労働者と非労働者を問わず、すべての人が利用できるようになることをすでに知っています。」