


वास्तविक संकेतक
E जहाज़ जाता है. जहाज = विश्व अर्थव्यवस्था, जो आगे बढ़ती है «आधा आगे» समग्र रूप में तथा इसके अलग-अलग भागों में। जब हम इसे देखते हैं तो फेलिनी की यह अवास्तविक फिल्म हमारे दिमाग में आती है। वैश्विक आर्थिक प्रणाली की लचीलापन. न ही क्षितिज पर किसी दुश्मन युद्धपोत का कोई संकेत है जो इसे डुबो देगा। इसके अलावा, क्योंकि इस पुस्तक के एक सचेत पाठक के रूप में, अर्थव्यवस्था हाथसंपूर्ण अपने भागों के योग से बड़ा होता है, और यदि सभी घटक एक ही दिशा में चलते हैं, तो बल एक-दूसरे को सुदृढ़ करते हैं, विस्तार को लम्बा और मजबूत करते हैं।
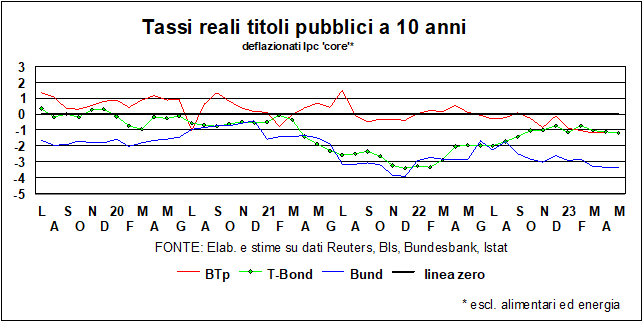
जहाज एक महासागरीय जहाज की तरह अल्पाइन झील के शांत जल को पार कर रहा है, सबसे मजबूत मौद्रिक कसावट पॉल वोल्कर के समय से. या कम से कम कुछ लोग अब तक हुई ब्याज दरों में बढ़ोतरी को इसी तरह से आंकते हैं। पूरी दुनिया में, और विशेष रूप से संयुक्त राज्य अमेरिका में। यदि आप दरों में भिन्नता को देखें तो यह अंकगणितीय रूप से सत्य है, लेकिन यदि आप स्तरों पर विचार करें तो यह कम सत्य है। विशेष रूप से, वे जो खर्च के निर्णयों के लिए सबसे अधिक मायने रखते हैं, अर्थात् दस वर्ष काजो आज अटलांटिक के पार 2006 की तुलना में लगभग डेढ़ प्रतिशत अंक कम है, जबवेतन मुद्रास्फीति यह दो अंक कम था। इस दृष्टिकोण से, अमेरिकी मौद्रिक नीति, और विशेषकर यूरोजोन में, अभी भी विस्तृत.
यह निश्चित रूप से इस बात का स्पष्टीकरण है कि क्यों इस “अप्रत्याशित” प्रतिबंध के बावजूद जहाज चलना जारी रखता है। दूसरा यह है कि ऋण की स्थिति परिवारों और व्यवसायों का जीवन अधिक टिकाऊ है, क्योंकि सार्वजनिक बजट उन्होंने अर्थव्यवस्था को समर्थन देने का कार्यभार अपने हाथ में ले लिया है, और इससे यूरोपीय स्थिरता संधि के नए नियमों तथा अमेरिकी सार्वजनिक ऋण की सीमा, दोनों पर अलग प्रकाश पड़ेगा। जैसा कि एक हालिया और सुंदर पुस्तक का शीर्षक कहता है (सार्वजनिक ऋण की सम्पदा(एंजेला ऑरलैंडी द्वारा) सभी सरकारी ऋण हानिकारक नहीं होते।
संक्षेप में, इसमें दिए गए संकेत लैंसेट पिछले महीने आर्थिक गतिविधि की स्थिरता के कारणों पर केवल पुष्टि ही की जा सकती है, इसके बावजूद कि (यूरोप की तुलना में अमेरिका में अधिक) नए प्रकरण सामने आए हैं बैंकिंग प्रणाली में अस्वस्थता; और 1 जून की समय सीमा के करीब होने के बावजूद, जिसे अमेरिकी ट्रेजरी सचिव जेनेट येलेन ने पहले ही संकेत दिया था उस दिन तक, जिसके आगे अमेरिकी ट्रेजरी डिफ़ॉल्ट विश्व अर्थव्यवस्था तबाह हो जाती। लेकिन इन दोनों में से कोई भी काला सिग्नेट (सिग्नेट (यह हंस का बच्चा है) कर पाएगा रेलगाड़ी को पटरी से उतारना अर्थव्यवस्था का।
एक ओर, अमेरिकी बैंकिंग प्रणाली में चौड़े कंधे: पिछली तिमाही में इसने हासिल किया रिकॉर्ड मुनाफा (80 बिलियन डॉलर), और किसी भी मामले में ट्रेजरी और फेड किसी भी आग को बुझाने के लिए तैयार हैं (और उम्मीद है कि कमियों से सीखेंगे) विनियमन जिसके कारण ये बीमारियाँ उत्पन्न हुईं)। एक अच्छा बैंकर यह तर्क दे सकता है कि क्रेडिट सुइस पर अत्यधिक विनियमन था और फिर भी वह दिवालिया हो गया; तो यह एक समस्या होगी अल्पपूंजीकरण. लेकिन यदि आप जहाज को गलत दिशा में चलाते हैं तो आप उसे डूबने के लिए चट्टानों पर भेज देते हैं, भले ही वह अच्छा, ठोस और सुरक्षित क्यों न हो (शेटिनो) docet). इसलिए? इसका कोई समाधान नहीं है नाजुक और महत्वपूर्ण मुद्दा.
जहाँ तक सीमा का प्रश्न है अमेरिकी सार्वजनिक ऋण इसमें अस्थायी वृद्धि हो सकती है, या वास्तविक समझौता हो सकता है या - उम्मीद है - राष्ट्रपति द्वारा लीवर का उपयोग करने के उद्देश्य से एक मजबूत पहल हो सकती है 14वां संशोधन उस अजीब कानून की संवैधानिकता को चुनौती देने के लिए (जो आज रिपब्लिकन को दूसरे पक्ष के राष्ट्रपति को ब्लैकमेल करने की अनुमति देता है, लेकिन कल विपरीत हो सकता है - ब्लैकमेल को निष्क्रिय करना बेहतर है)। अन्य समाधानों के लिए नीचे देखें.
अर्थव्यवस्थाओं की स्थिरता के लिए दूसरा खतरा है: पैसे की लागत. लेकिन अमेरिका में विराम निकट है और यद्यपि यूरोप में "अभी भी काम किया जाना बाकी है", जैसा कि मैडम लेगार्ड ने कहा, प्रमुख दरें और, अधिक महत्वपूर्ण रूप से, वे दरें जो बैंक व्यवसायों और परिवारों पर लागू करते हैं, अभी भी नकारात्मक हैं (वास्तविक अर्थों में)।
सामान्यतः, नरम संकेतक गतिविधियों का सिलसिला जारी है जो अच्छे मौसम का संकेत दे रहा है, भले ही अमेरिका में (जहां ऊपर उल्लेखित दो 'चूजे' अधिक जोश के साथ इधर-उधर घूम रहे हैं), समझने योग्य चिंताएं उभर रही हैं। इसके अलावा, ऐसी चिंताएं जो बिल्कुल भी सामने नहीं आती हैं अमेरिकी श्रम बाजारवर्तमान से कम बेरोजगारी दर जानने के लिए आपको 1953 (सत्तर वर्ष पूर्व!) में जाना होगा।
वास्तव में, जॉब-मशीन अमेरिकी तेजी से नई नौकरियां पैदा कर रहे हैं, हालांकि 2022 की तुलना में यह दर धीमी है, लेकिन अभी भी महामारी-पूर्व की तुलना में अधिक है और इसमें तेजी आ रही है। इसके अलावा, जैसा कि आप नीचे दिए गए ग्राफ में देख सकते हैं, वैश्विक स्तर पर रोजगार बढ़ रहा है। लगभग सभी क्षेत्रों में और अप्रैल में यह दस महीनों में अपनी उच्चतम वृद्धि पर पहुंच गया।
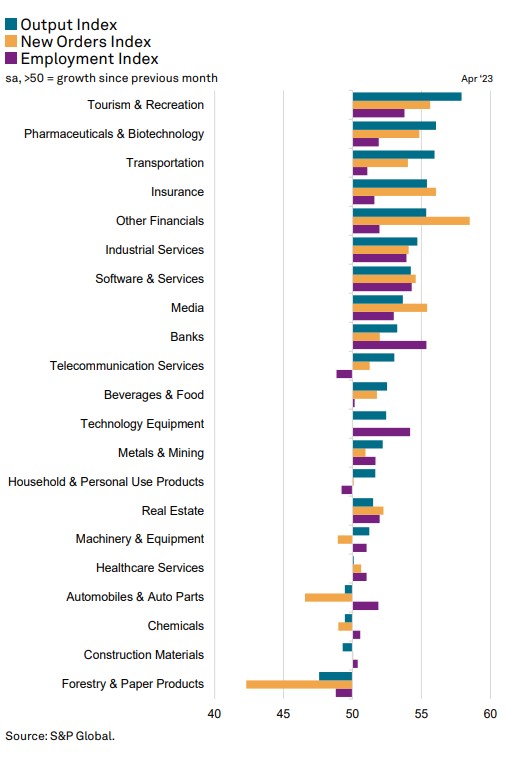
यहां यह कहना जरूरी है कि यूरोपीय श्रम बाजार भी यह बात कम सच नहीं लगती: जहां भी देखो, नौकरियां बढ़ रही हैं, कंपनियां लोगों को ढूंढने के लिए संघर्ष कर रही हैं और वेतन बढ़ रहे हैं। दुर्भाग्यवश, महाद्वीपीय यूरोप में श्रम बाजार के आंकड़े अमेरिका की तुलना में बहुत अधिक अस्पष्ट हैं और राष्ट्रीय लेखा आंकड़ों के लिए हर तीन महीने में एक बार इंतजार करना पड़ता है और इसमें कम से कम दो महीने की देरी होती है। तो मई के अंत में हमें पता चल जाएगा कि पहली तिमाही कैसी रही: अगर लैंसेट के पाठकों में से कोई है जो «तो वहाँ जहाँ यह संभव है» शायद इससे यूरोपीय डेटा के इस क्षेत्र में सुधार हो सके।
नवीनतम एवं उपलब्ध जानकारी पर लौटते हुए, हम देखते हैं किऑर्डरों में तेजीऔर इसलिए भविष्य के उत्पादन और रोजगार पर भी इसका प्रभाव पड़ेगा। अंतर्राष्ट्रीय मोर्चे की अपेक्षा घरेलू मोर्चे पर अधिक तथा विनिर्माण की अपेक्षा सेवा क्षेत्र में अधिक। यह स्वाभाविक ही है, क्योंकि: मसौदा यात्रा से आता है, पर्यटन और सामाजिक गतिविधियों से और कम स्मार्ट-वर्किंग से भी, जो कि पूर्व-महामारी के स्तर पर वापस नहीं आया है, विशेष रूप से चीनी लोगों की अनुपस्थिति, जिसका अर्थ है कि यह एक दीर्घकालिक आकर्षण है (हालांकि आवास और रेस्तरां की बहुत अधिक कीमतें 2019 की उपस्थिति को वापस लाने को एक मृगतृष्णा बना देती हैं); निर्मित वस्तुओं में पार्टी थी पहले लॉकडाउन के तुरंत बाद, पिछले अध्ययनों में जांचे गए कारणों से लैंसेट (घर पर रहने का पुनर्मूल्यांकन, सेवाओं की कीमत पर वस्तुओं की ओर क्रय आवेगों का मोड़); टिकाऊ और निवेश वस्तुएं वे हैं जो मौद्रिक सख्ती से सबसे अधिक प्रभावित होती हैं।
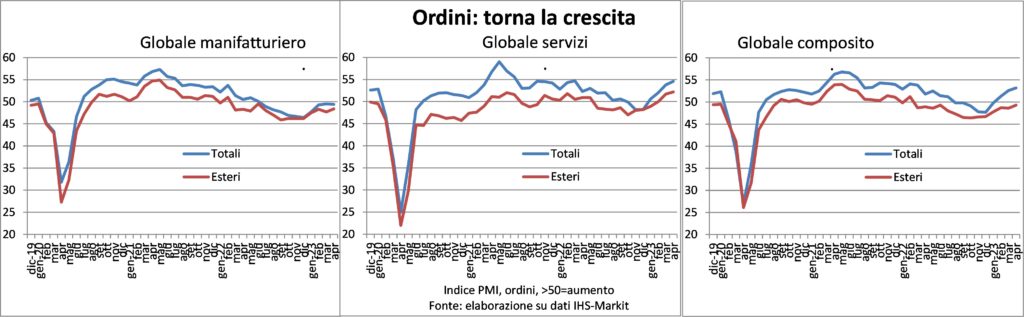
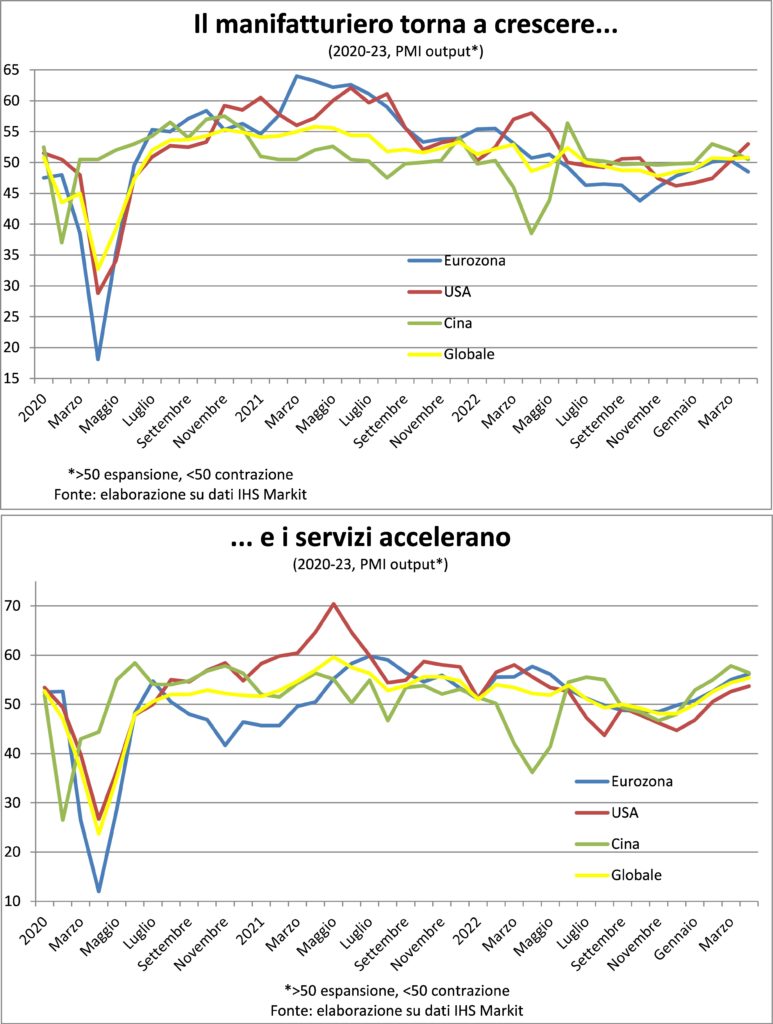
इसके अलावाउत्पादक गतिविधि तेजी से बढ़ रही है, और यहां हम देखते हैं कि औद्योगिक मंदी गायब हो गई है, जबकि सेवाओं में विस्तार की गति यह पिछले वसंत के स्तर पर लौट आया है, वास्तव में थोड़ा अधिक है क्योंकि बारह महीने पहले चीन में शून्य-कोविड नीति अभी भी लागू थी, जबकि अब साम्राज्य के विषय भी, जो कभी स्वर्गीय और अब लाल हैं, महान दीवार के अंदर और बाहर घूमने के लिए स्वतंत्र हैं।
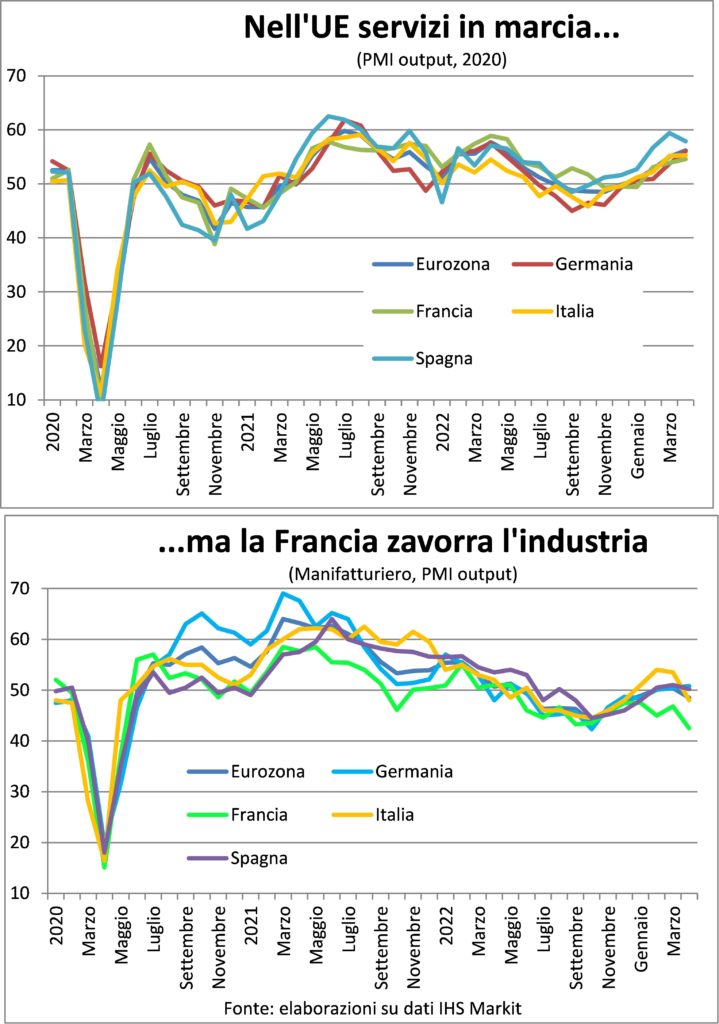
और यहइटली? पहली तिमाही में जीडीपी में सबसे अच्छी वृद्धि (स्पेन की तरह +0,5% तिमाही) के साथ आश्चर्यचकित करने के बाद, यह अभी भी शीर्ष स्थान पर बना हुआ है। विशेषाधिकार प्राप्त पर्यटन स्थल. यह बात इबेरियन प्रायद्वीप पर भी लागू होती है। कम के लिए फ्रांस, से त्रस्त हमले जिसने उद्योग जगत को स्पष्ट रूप से प्रभावित किया है, तथा सभी अंतर्राष्ट्रीय आपूर्ति श्रृंखलाओं पर इसका गहरा प्रभाव पड़ा है, यहां तक कि इसका सबसे अधिक प्रभाव इटली और जर्मनी पर पड़ा है।
मुद्रा स्फ़ीति
एक सिरदो सिर वाला हाइड्रा इसे काट दिया गया। इस वाक्य को क्षेत्रीय, भौगोलिक और मूल के आधार पर अस्वीकार किया जा सकता है, लेकिन कारकों के आधार पर नहीं। वैश्विक स्तर पर, इस क्षेत्र में इनपुट और आउटपुट कीमतों में और गिरावट देखी जा सकती है। उत्पादन, इतना अधिक कि ये लोग महामारी से पहले की दरों पर यात्रा करने लगे हैं (जबकि स्तर कई प्रतिशत अंक अधिक बना हुआ है); इसके विपरीत, तृतीयक आप नोटिस एक त्वरण जो, हालांकि सीमित है, लेकिन केंद्रीय बैंकों की इच्छा के विपरीत है। इस बात पर बल दिया जाना चाहिए कि इस मामले में किराया (अक्सर दुश्मन के साथ इरादे का आरोप लगाया जाता है) बिल्कुल भी नहीं है, क्योंकि वे पीएमआई मूल्य संकेतक के निर्माण क्षेत्र में नहीं हैं। इसके अलावा, तृतीयक क्षेत्र में वृद्धि दर, हालांकि एक वर्ष पहले की तुलना में काफी कम है, फिर भी महामारी से पहले की तुलना में काफी अधिक है। अब, यह कोई बुरी बात भी नहीं होगी, इस अर्थ में कि उस समय अपस्फीति का भय हावी था। लेकिन हम अभी भी उसी स्थिति में हैं बहुत अधिक गति मौद्रिक स्थिरता के साथ संगत होना और मूल्य-मजदूरी सर्पिल को ट्रिगर करने के जोखिम से बचना (विनिर्माण की तुलना में सेवाओं की लागत/कीमतों के लिए मजदूरी घटक अधिक महत्वपूर्ण है)।
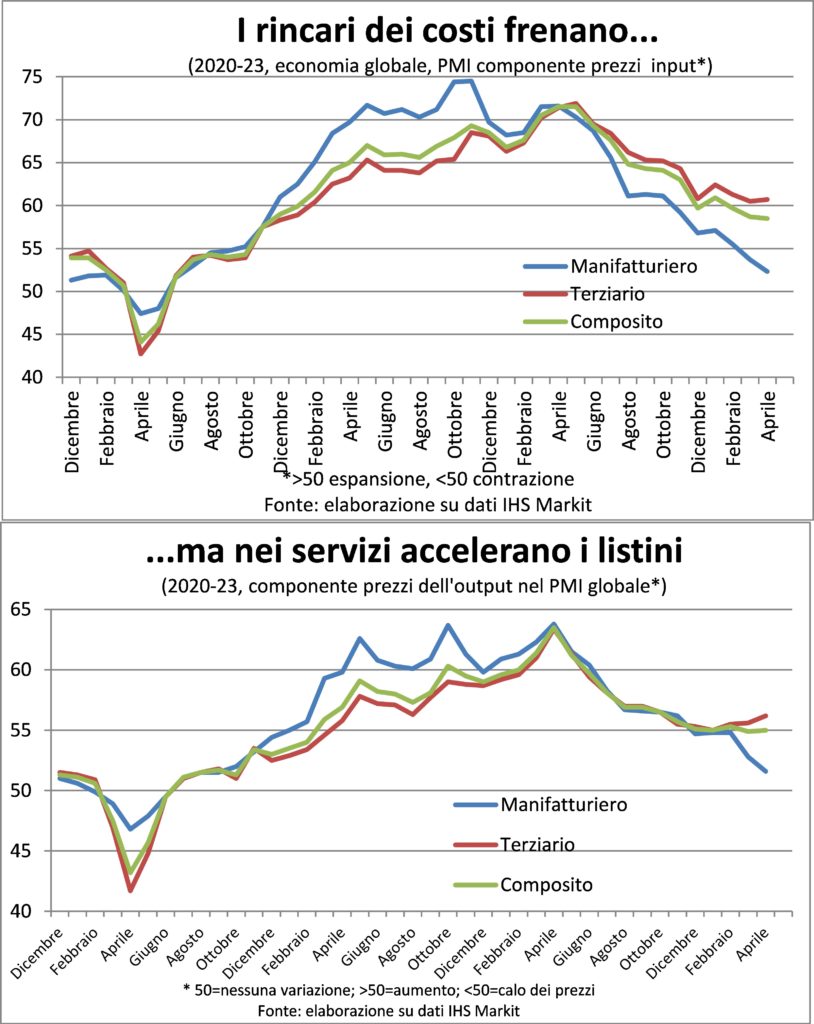
भौगोलिक दृष्टि से यह प्रमाणित किया जा सकता है कि चीन, अर्थात्, ग्रह पर सबसे बड़ी अर्थव्यवस्था और विनिर्माण का वास्तविक इंजन कक्ष, जो बदले में हैइंजन रूम आर्थिक विकास के मद्देनजर, मांग को प्रोत्साहित करने के लिए कीमतों में कटौती की जाती है। इसके विपरीत, संयुक्त राज्य अमेरिका, यूरोजोन, जापान, ब्रिटेन और भारत सेवा क्षेत्र द्वारा संचालित मुद्रास्फीति की गतिशीलता असहनीय रूप से उच्च बनी हुई है।
मूल में, अंतर्राष्ट्रीय घटक कच्चे माल की कम लागत, समुद्री माल ढुलाई की कम दरों और विनिमय दरों (डॉलर का मूल्य बढ़ना बंद हो गया है) के रूप में मुद्रास्फीति में कमी आई है। जब घरेलू घटक वे दबाव बनाते रहते हैं।
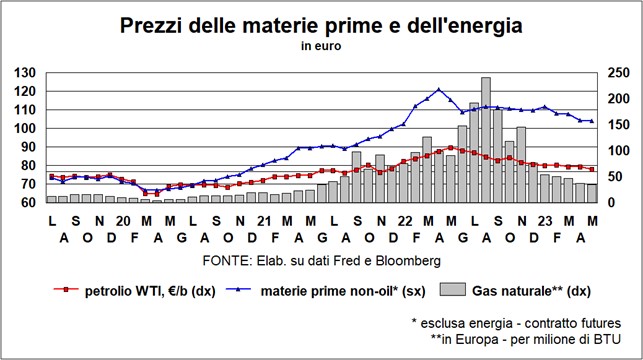
और यह हमें इस निष्कर्ष पर ले आता है यथार्थी - करण मुद्रास्फीति वाले हाइड्रा की गर्दन पर अभी भी सिर क्यों मजबूती से जुड़ा हुआ है: मजदूरी और मुनाफा. वेतन गतिशीलता के दो घटक हैं: जीवन की उच्च लागत का पीछा करना, खोई हुई क्रय शक्ति को पुनः प्राप्त करने के लिए, और यहाँ प्रतिवादी विरोध करने के लिए संघर्ष करते हैं; और यह श्रमिकों की कमीऔर यहां नियोक्ताओं के लिए तो और भी अधिक कठिनाई हो रही है, क्योंकि श्रमिकों के बिना संयंत्र ठप्प पड़े हैं और ऑर्डर पूरे नहीं हो रहे हैं। मुद्दा यह है कि उद्यमी इसके लिए तैयार ही नहीं हैं। बलिदान मार्जिन, और उच्च लागत को नीचे की ओर स्थानांतरित करना। इसलिए कुछ लोग लाभ मुद्रास्फीति की बात करते हैं (विशेषकर ईसीबी की ओर से)। लेकिन लाभ मुद्रास्फीति, जैसा कि हम पिछली बार लिख चुके हैं, मांग-प्रेरित मुद्रास्फीति और, अब हम इसमें कम प्रतिस्पर्धा भी जोड़ रहे हैं। वहाँ कम प्रतिस्पर्धा यह केवल कुछ ही क्षेत्रों में मौजूद है, इसलिए अतिरिक्त लाभ पर कर लगाना या यहां तक कि इसकी घोषणा करना भी मंज़ोनियन चीखों जैसा लगता है (इस वर्ष हमारे आदमी की मृत्यु की 150वीं वर्षगांठ है: वह भी उनमें से एक थे): टैक्सियों और समुद्र तटों को उदार बनाना बेहतर होगा... बेशक, सिवाय इसके कि जहां विकृत बाजार के तंत्र, जैसे कि ऊर्जा, ने अत्यधिक मात्रा में उत्पादन उत्पन्न नहीं किया है। स्थिति आय (चलिए उसे उसके असली नाम से बुलाते हैं)
अंत में, खरोंचो, खरोंचो, अभी भी कुछ बचा है बहुत ज्यादा मांग और अधिक प्रतिबंधात्मक नीतियों की आवश्यकता है, ताकि श्रमिकों और उद्यमियों की मांगें कम हो जाएं। एक अनुलेख के साथ: चूंकिजनसांख्यिकीय सर्दी, पूर्व का उत्तरार्द्ध की तुलना में ऊपरी हाथ अधिक है, खासकर यदि आप उच्च गुणवत्ता वाले श्रमिकों द्वारा बनाई गई उच्च गुणवत्ता वाली उत्पादन चाहते हैं।
यह वांछनीय होगा कि दृश्यमान हाथ सहमति के कारण श्रमिकों और उद्यमियों को अधिक उदार सलाह लेने के लिए राजी किया गया, लेकिन चूंकि ऐसा लगता है कि यह मुख्य रूप से अदृश्य हाथ प्रतिस्पर्धा के मामले में, चेतावनी के तौर पर यह याद करना उचित होगा कि पूर्व फेड चेयरमैन (पॉल वोल्कर) ने पूर्व फेड वाइस चेयरमैन (एलन ब्लिंडर) को क्या जवाब दिया था कि कैसे मौद्रिक नीति मुद्रास्फीति की कमर तोड़ने में सफल रही थी: "विफलताओं का कारण बनकर।"
दरें और मुद्राएं
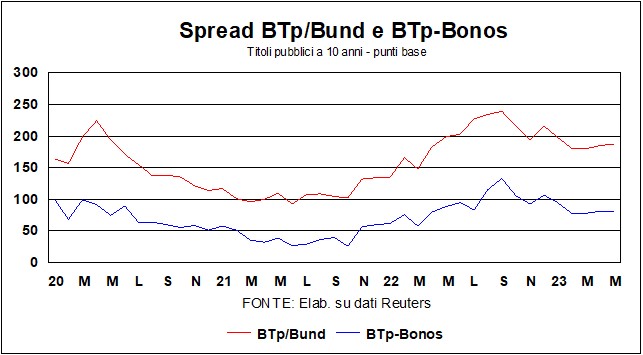
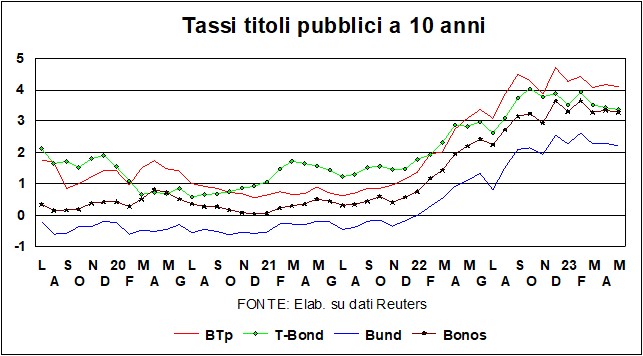
दरें पिछले महीने के स्तर पर बनी हुई हैं - हालांकि, मार्च की शुरुआत के उच्चतम स्तर से अभी भी कम हैं, जब टी बॉन्ड 4% तक पहुंच गया था। वे थोड़ा ऊपर चले गए इटली, लेकिन, अगर हम इटालियंस के बीच प्रसार के 'लिटमस टेस्ट' को देखें बीटीपी Ei बांड स्पेनवासियों, हम देखते हैं कि समस्या केवल इटली की नहीं है: यह ऊपर बताए गए दो 'हंसों' के कारण जोखिम से बचने की सामान्य प्रवृत्ति से उत्पन्न होती है। हालांकि, टी-बॉन्ड ओलंपिक की तरह शांत रहता है और प्रसिद्ध से ज्यादा चिंतित नहीं दिखता है। ऋण सीमा. यदि मैं सीडीएस यूरो में अमेरिकी बांड पर ब्याज दर 166 तक पहुंच गई, जो ग्रीस, मैक्सिको, ब्राजील (और इटली) से अधिक है...
इसके लिए कई समाधान प्रस्तावित हैं 'अजीब' कानून जो अमेरिकी सार्वजनिक ऋण पर सीमा निर्धारित करता है। अजीब क्यों है? इस कारण से: संघीय कोष से निकलने वाला कोई भी डॉलर ऐसा नहीं है जो व्यय विधेयक द्वारा उचित न ठहराया गया हो। ठीक उसी प्रकार जैसे खजाने में आने वाला कोई भी डॉलर कांग्रेस द्वारा बनाए गए किसी कर प्रावधान से बंधा हुआ नहीं है। परिणामस्वरूप होने वाला घाटा हर किसी को पसंद नहीं है? इसलिए सबसे अच्छा तरीका राजस्व और व्यय कानूनों में बदलाव करना है। जिसके कारण घाटा हुआ, न कि पहले से की गई प्रतिबद्धताओं को पूरा करने से इंकार करना। यह कुछ ऐसा है जैसे कोई व्यक्ति किसी रेस्तरां में जाकर ऐपेटाइजर, पहला कोर्स, दूसरा कोर्स, मिठाई, वाइन, कॉफी और डिनर के बाद का पेय पी लेता है और जब भुगतान करने का समय आता है तो कहता है कि वह भुगतान नहीं कर सकता, क्योंकि वह अपनी खर्च करने की सीमा तक पहुंच चुका है।
लेकिन चलो आते हैं प्रस्तावों: कोई संचिकाजैसा कि ऊपर उल्लेख किया गया है, संवैधानिकता की अपील ( 14वां संशोधन संविधान में प्रावधान है कि "संयुक्त राज्य अमेरिका के सार्वजनिक ऋण की वैधता पर सवाल नहीं उठाया जाएगा"; किसको बिडेन, वित्त पोषण के लिए वित्त मंत्रालय को बांड जारी करने का निर्देश देता है क्योंकि वह संविधान का उल्लंघन नहीं करना चाहता है)। अन्य अर्द्ध-श्रृंखलाउदाहरण के लिए, 10% की ब्याज दर के साथ x अंकित मूल्य के बांड जारी करें; वे तुरंत कीमत में उल्लेखनीय वृद्धि देखेंगे, लेकिन ऋण के लिए केवल अंकित मूल्य ही मायने रखता है, और अमेरिका प्रीमियम से खुद को वित्तपोषित करेगा. यह थोड़ा पेचीदा लगता है, लेकिन उतना मज़ेदार नहीं जितना 'बहुत महँगा'अमेरिका में टकसालों द्वारा धातु मुद्रा के निर्माण पर कोई सीमा नहीं है (यूरोजोन के विपरीत): सिक्कों के अलावा, वहां एक कानून है जो सरकार को विभिन्न स्मरणोत्सवों के लिए मुद्रा बनाने के लिए अधिकृत करता है, प्लैटिनम सिक्के वैध मुद्रा में, बिना मूल्य सीमा के। इसलिए, कुछ बुद्धिजीवियों (जिनमें नोबेल पुरस्कार विजेता पॉल क्रुगमैन भी शामिल थे) ने एक ट्रिलियन (एक हजार अरब) डॉलर के अंकित मूल्य वाला एक 'बड़ा सिक्का' बनाने, उसे फेड में जमा करने, तथा फिर ऋण प्रतिभूतियां जारी किए बिना सार्वजनिक व्यय के लिए उस खाते से धन निकालने का प्रस्ताव रखा। हां, इससे प्रचुर मात्रा में धन सृजन होगा, लेकिन मुद्रास्फीति के लिए कोई जोखिम नहीं है, क्योंकि फेड आसानी से कर सकता है जीवाणुरहित यह तरलता निवेश, अपने पोर्टफोलियो में मौजूद कई ट्रिलियन डॉलर के सरकारी बांडों में से कुछ को बेचकर प्राप्त किया जाएगा। और फिर ऐसे लोग भी हैं जो इसे बेचने का प्रस्ताव रखते हैंफोर्ट नॉक्स गोल्डलेकिन यह केवल कुछ सौ अरब डॉलर है, यह कोई स्थायी समाधान नहीं है (यह "कैन को लात मारने" जैसा होगा)।
में लैंसेट पिछले महीने हमने परिभाषित किया था 'बैंकिंग संकट' अमेरिका में सिलिकॉन वैली बैंक प्रकरण को 'कागजी शेर' के रूप में प्रचारित किया गया। फर्स्ट रिपब्लिक से लेकर सिग्नेचर बैंक, और फिर पैकवेस्ट, फर्स्ट होराइजन तक अन्य झटके भी आए हैं... लेकिन वे भूकंप के झटके क्षेत्रीय बैंकों तक सीमित, बड़े बैंक प्रतिरक्षित हैं (यूरोप में मामला क्रेडिट सुइस यह एक बड़े बैंक से संबंधित है - जो यूरोजोन में नहीं है - लेकिन इसके उद्देश्य अलग हैं, और इसे तुरंत सीमित कर दिया गया)।
निश्चित रूप से कुछ हैं भेद्यता छोटे अमेरिकी बैंकों में, जिनके पोर्टफोलियो अक्सर विशेष क्षेत्रों में बहुत अधिक केंद्रित होते हैं, लेकिन परिणाम सीमित होंगे बैंकिंग क्षेत्र में अधिक संकेन्द्रण, जिसमें बड़ी मछली छोटी मछली को खा रही थी (जैसा कि प्रथम गणराज्य के साथ पहले ही हो चुका है)। यह संकेन्द्रण 250 बिलियन डॉलर से कम परिसंपत्ति वाले बैंकों के लिए विनियामक लागत में संभावित वृद्धि के कारण भी हो रहा है। किसी भी मामले में, भय और कंपन का प्राथमिक कारण – फेड की तीव्र दर वृद्धि – जाता है छोटा करना: ठहराव यह निश्चित है, भले ही तत्काल न हो और किसी भी मामले में पुनरावृत्ति अभी भी आनी बाकी है।
In यूरोप वहाँ एक स्पष्ट बात थी बैंक ऋण गतिशीलता में मंदी, परिवारों और व्यवसायों दोनों के लिए। कुल मिलाकर एक प्रवृत्ति शारीरिक, जो आपूर्ति और मांग दोनों में प्रेरणा पाता है। प्रश्न के लिए, कम दरों पर पैसा उधार लेना आसान था (कम ब्याज पर) जुलाई 2022 जर्मनी और इटली में घरों और व्यवसायों को दिए जाने वाले बैंक ऋणों की भारित औसत दर थी 2% से नीचे); अब जबकि हम (नवीनतम डेटा यहाँ से है) मार्च) से कहीं अधिक 4%, कंपनियाँ अधिक चयनात्मक हैं (और व्यवसायों के लिए अधिक स्व-वित्तपोषण भी उपलब्ध है)। साथ ही, आपूर्ति पक्ष पर, बैंक भी अधिक चयनात्मक हैं, जो हंसों और के बीच देखते हैं सिग्नेट (सभी काले), पहले की तुलना में अधिक जोखिम। हालाँकि, जैसा कि ऊपर बताया गया है, वास्तविक बाजार दरें अभी भी नकारात्मक हैं in यूरोप (जो अब सत्य नहीं है अमेरिका, उपभोक्ता मूल्य 4,9%, फेडरल फंड 5,1%, प्राइम दर 8,25% और 6,4-वर्षीय बंधक XNUMX% पर।
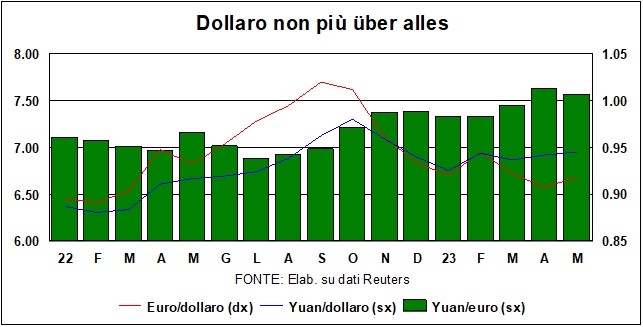
विनिमय के मोर्चे पर, डॉलर यह पिछले महीने यूरो के मुकाबले 1,10 पर पहुंची मुद्रा से ज्यादा दूर नहीं है। 'तोड़ना' अगला उद्यम फेड के संयुक्त प्रावधानों के साथ यह सुनिश्चित करता है 'गैर-विराम' की ईसीबी, जो दर अंतर यह कम हो जाएगा तथा डॉलर की विनिमय दर पर इसका दबाव जारी रहेगा। और ऐसा सोचने का कोई कारण नहीं है कि वृद्धि का अंतर डॉलर को समर्थन मिलने की संभावना है: इसके विपरीत, अमेरिका में मंदी की संभावना यूरोजोन की तुलना में अधिक है। के लिए चीनी सिक्काजो हाल के महीनों में डॉलर के मुकाबले यूरो जितना मजबूत नहीं हुआ है, और इसलिए एकल मुद्रा के मुकाबले मूल्यह्रास. हां, विदेशी मुद्रा बाजार यह कहता प्रतीत हो रहा है: चीन पुनः उभर रहा है, लेकिन मूल्य प्रतिस्पर्धात्मकता को बनाए रखना बेहतर है।
I मर्कटी अज़ियोनारी मैं प्रतीक्षा सूची में हूं (दराज क्लर्क, चिंता मत करो)। एक ओर वे देश की चालों को देखते हैं। फेड (अब 'फेड पर नजर रखने वाले पूर्णकालिक पेशा बन गए हैं), इस प्रवृत्ति के हजारों विश्लेषणों द्वारा चिह्नित मुद्रास्फीति की ('के लिए एक और 'पूर्णकालिक'मुद्रास्फीति पर नजर रखने वाले). दूसरी ओर, वे अपने नाखून चबाते हैं वेक्साटा क्वैस्टियो डेल ऋण सीमा. और दूसरी ओर वे अभी भी संभावनाओं (यद्यपि बहुत कम) के बंधन में बंधे हुए हैं बैंकिंग संकट बैंकों के घाटे के साथ। क्या आप जानना चाहते हैं कि इसका अंत कैसे होगा? चैटजीपीटी से पूछें...
वास्तविक संकेतक
E जहाज़ जाता है. जहाज = विश्व अर्थव्यवस्था, जो आगे बढ़ती है «आधा आगे» समग्र रूप में तथा इसके अलग-अलग भागों में। जब हम इसे देखते हैं तो फेलिनी की यह अवास्तविक फिल्म हमारे दिमाग में आती है। वैश्विक आर्थिक प्रणाली की लचीलापन. न ही क्षितिज पर किसी दुश्मन युद्धपोत का कोई संकेत है जो इसे डुबो देगा। इसके अलावा, क्योंकि इस पुस्तक के एक सचेत पाठक के रूप में, अर्थव्यवस्था हाथसंपूर्ण अपने भागों के योग से बड़ा होता है, और यदि सभी घटक एक ही दिशा में चलते हैं, तो बल एक-दूसरे को सुदृढ़ करते हैं, विस्तार को लम्बा और मजबूत करते हैं।
जहाज एक महासागरीय जहाज की तरह अल्पाइन झील के शांत जल को पार कर रहा है, सबसे मजबूत मौद्रिक कसावट पॉल वोल्कर के समय से. या कम से कम कुछ लोग अब तक हुई ब्याज दरों में बढ़ोतरी को इसी तरह से आंकते हैं। पूरी दुनिया में, और विशेष रूप से संयुक्त राज्य अमेरिका में। यदि आप दरों में भिन्नता को देखें तो यह अंकगणितीय रूप से सत्य है, लेकिन यदि आप स्तरों पर विचार करें तो यह कम सत्य है। विशेष रूप से, वे जो खर्च के निर्णयों के लिए सबसे अधिक मायने रखते हैं, अर्थात् दस वर्ष काजो आज अटलांटिक के पार 2006 की तुलना में लगभग डेढ़ प्रतिशत अंक कम है, जबवेतन मुद्रास्फीति यह दो अंक कम था। इस दृष्टिकोण से, अमेरिकी मौद्रिक नीति, और विशेषकर यूरोजोन में, अभी भी विस्तृत.
यह निश्चित रूप से इस बात का स्पष्टीकरण है कि क्यों इस “अप्रत्याशित” प्रतिबंध के बावजूद जहाज चलना जारी रखता है। दूसरा यह है कि ऋण की स्थिति परिवारों और व्यवसायों का जीवन अधिक टिकाऊ है, क्योंकि सार्वजनिक बजट उन्होंने अर्थव्यवस्था को समर्थन देने का कार्यभार अपने हाथ में ले लिया है, और इससे यूरोपीय स्थिरता संधि के नए नियमों तथा अमेरिकी सार्वजनिक ऋण की सीमा, दोनों पर अलग प्रकाश पड़ेगा। जैसा कि एक हालिया और सुंदर पुस्तक का शीर्षक कहता है (सार्वजनिक ऋण की सम्पदा(एंजेला ऑरलैंडी द्वारा) सभी सरकारी ऋण हानिकारक नहीं होते।
संक्षेप में, इसमें दिए गए संकेत लैंसेट पिछले महीने आर्थिक गतिविधि की स्थिरता के कारणों पर केवल पुष्टि ही की जा सकती है, इसके बावजूद कि (यूरोप की तुलना में अमेरिका में अधिक) नए प्रकरण सामने आए हैं बैंकिंग प्रणाली में अस्वस्थता; और 1 जून की समय सीमा के करीब होने के बावजूद, जिसे अमेरिकी ट्रेजरी सचिव जेनेट येलेन ने पहले ही संकेत दिया था उस दिन तक, जिसके आगे अमेरिकी ट्रेजरी डिफ़ॉल्ट विश्व अर्थव्यवस्था तबाह हो जाती। लेकिन इन दोनों में से कोई भी काला सिग्नेट (सिग्नेट (यह हंस का बच्चा है) कर पाएगा रेलगाड़ी को पटरी से उतारना अर्थव्यवस्था का।
एक ओर, अमेरिकी बैंकिंग प्रणाली में चौड़े कंधे: पिछली तिमाही में इसने हासिल किया रिकॉर्ड मुनाफा (80 बिलियन डॉलर), और किसी भी मामले में ट्रेजरी और फेड किसी भी आग को बुझाने के लिए तैयार हैं (और उम्मीद है कि कमियों से सीखेंगे) विनियमन जिसके कारण ये बीमारियाँ उत्पन्न हुईं)। एक अच्छा बैंकर यह तर्क दे सकता है कि क्रेडिट सुइस पर अत्यधिक विनियमन था और फिर भी वह दिवालिया हो गया; तो यह एक समस्या होगी अल्पपूंजीकरण. लेकिन यदि आप जहाज को गलत दिशा में चलाते हैं तो आप उसे डूबने के लिए चट्टानों पर भेज देते हैं, भले ही वह अच्छा, ठोस और सुरक्षित क्यों न हो (शेटिनो) docet). इसलिए? इसका कोई समाधान नहीं है नाजुक और महत्वपूर्ण मुद्दा.
जहाँ तक सीमा का प्रश्न है अमेरिकी सार्वजनिक ऋण इसमें अस्थायी वृद्धि हो सकती है, या वास्तविक समझौता हो सकता है या - उम्मीद है - राष्ट्रपति द्वारा लीवर का उपयोग करने के उद्देश्य से एक मजबूत पहल हो सकती है 14वां संशोधन उस अजीब कानून की संवैधानिकता को चुनौती देने के लिए (जो आज रिपब्लिकन को दूसरे पक्ष के राष्ट्रपति को ब्लैकमेल करने की अनुमति देता है, लेकिन कल विपरीत हो सकता है - ब्लैकमेल को निष्क्रिय करना बेहतर है)। अन्य समाधानों के लिए नीचे देखें.
अर्थव्यवस्थाओं की स्थिरता के लिए दूसरा खतरा है: पैसे की लागत. लेकिन अमेरिका में विराम निकट है और यद्यपि यूरोप में "अभी भी काम किया जाना बाकी है", जैसा कि मैडम लेगार्ड ने कहा, प्रमुख दरें और, अधिक महत्वपूर्ण रूप से, वे दरें जो बैंक व्यवसायों और परिवारों पर लागू करते हैं, अभी भी नकारात्मक हैं (वास्तविक अर्थों में)।
सामान्यतः, नरम संकेतक गतिविधियों का सिलसिला जारी है जो अच्छे मौसम का संकेत दे रहा है, भले ही अमेरिका में (जहां ऊपर उल्लेखित दो 'चूजे' अधिक जोश के साथ इधर-उधर घूम रहे हैं), समझने योग्य चिंताएं उभर रही हैं। इसके अलावा, ऐसी चिंताएं जो बिल्कुल भी सामने नहीं आती हैं अमेरिकी श्रम बाजारवर्तमान से कम बेरोजगारी दर जानने के लिए आपको 1953 (सत्तर वर्ष पूर्व!) में जाना होगा।
वास्तव में, जॉब-मशीन अमेरिकी तेजी से नई नौकरियां पैदा कर रहे हैं, हालांकि 2022 की तुलना में यह दर धीमी है, लेकिन अभी भी महामारी-पूर्व की तुलना में अधिक है और इसमें तेजी आ रही है। इसके अलावा, जैसा कि आप नीचे दिए गए ग्राफ में देख सकते हैं, वैश्विक स्तर पर रोजगार बढ़ रहा है। लगभग सभी क्षेत्रों में और अप्रैल में यह दस महीनों में अपनी उच्चतम वृद्धि पर पहुंच गया।
यहां यह कहना जरूरी है कि यूरोपीय श्रम बाजार भी यह बात कम सच नहीं लगती: जहां भी देखो, नौकरियां बढ़ रही हैं, कंपनियां लोगों को ढूंढने के लिए संघर्ष कर रही हैं और वेतन बढ़ रहे हैं। दुर्भाग्यवश, महाद्वीपीय यूरोप में श्रम बाजार के आंकड़े अमेरिका की तुलना में बहुत अधिक अस्पष्ट हैं और राष्ट्रीय लेखा आंकड़ों के लिए हर तीन महीने में एक बार इंतजार करना पड़ता है और इसमें कम से कम दो महीने की देरी होती है। तो मई के अंत में हमें पता चल जाएगा कि पहली तिमाही कैसी रही: अगर लैंसेट के पाठकों में से कोई है जो «तो वहाँ जहाँ यह संभव है» शायद इससे यूरोपीय डेटा के इस क्षेत्र में सुधार हो सके।
नवीनतम एवं उपलब्ध जानकारी पर लौटते हुए, हम देखते हैं किऑर्डरों में तेजीऔर इसलिए भविष्य के उत्पादन और रोजगार पर भी इसका प्रभाव पड़ेगा। अंतर्राष्ट्रीय मोर्चे की अपेक्षा घरेलू मोर्चे पर अधिक तथा विनिर्माण की अपेक्षा सेवा क्षेत्र में अधिक। यह स्वाभाविक ही है, क्योंकि: मसौदा यात्रा से आता है, पर्यटन और सामाजिक गतिविधियों से और कम स्मार्ट-वर्किंग से भी, जो कि पूर्व-महामारी के स्तर पर वापस नहीं आया है, विशेष रूप से चीनी लोगों की अनुपस्थिति, जिसका अर्थ है कि यह एक लंबे समय तक चलने वाला ड्रा है; निर्मित वस्तुओं में पार्टी थी पहले लॉकडाउन के तुरंत बाद, पिछले अध्ययनों में जांचे गए कारणों से लैंसेट (घर पर रहने का पुनर्मूल्यांकन, सेवाओं की कीमत पर वस्तुओं की ओर क्रय आवेगों का मोड़); टिकाऊ और निवेश वस्तुएं वे हैं जो मौद्रिक सख्ती से सबसे अधिक प्रभावित होती हैं।
इसके अलावाउत्पादक गतिविधि तेजी से बढ़ रही है, और यहां हम देखते हैं कि औद्योगिक मंदी गायब हो गई है, जबकि सेवाओं में विस्तार की गति यह पिछले वसंत के स्तर पर लौट आया है, वास्तव में थोड़ा अधिक है क्योंकि बारह महीने पहले चीन में शून्य-कोविड नीति अभी भी लागू थी, जबकि अब साम्राज्य के विषय भी, जो कभी स्वर्गीय और अब लाल हैं, महान दीवार के अंदर और बाहर घूमने के लिए स्वतंत्र हैं।
और यहइटली? पहली तिमाही में जीडीपी में सबसे अच्छी वृद्धि (स्पेन की तरह +0,5% तिमाही) के साथ आश्चर्यचकित करने के बाद, यह अभी भी शीर्ष स्थान पर बना हुआ है। विशेषाधिकार प्राप्त पर्यटन स्थल. यह बात इबेरियन प्रायद्वीप पर भी लागू होती है। कम के लिए फ्रांस, से त्रस्त हमले जिसने उद्योग जगत को स्पष्ट रूप से प्रभावित किया है, तथा सभी अंतर्राष्ट्रीय आपूर्ति श्रृंखलाओं पर इसका गहरा प्रभाव पड़ा है, यहां तक कि इसका सबसे अधिक प्रभाव इटली और जर्मनी पर पड़ा है।
मुद्रा स्फ़ीति
एक सिरदो सिर वाला हाइड्रा इसे काट दिया गया। इस वाक्य को क्षेत्रीय, भौगोलिक और मूल के आधार पर अस्वीकार किया जा सकता है, लेकिन कारकों के आधार पर नहीं। वैश्विक स्तर पर, इस क्षेत्र में इनपुट और आउटपुट कीमतों में और गिरावट देखी जा सकती है। उत्पादन, इतना अधिक कि ये लोग महामारी से पहले की दरों पर यात्रा करने लगे हैं (जबकि स्तर कई प्रतिशत अंक अधिक बना हुआ है); इसके विपरीत, तृतीयक आप नोटिस एक त्वरण जो, हालांकि सीमित है, लेकिन केंद्रीय बैंकों की इच्छा के विपरीत है। इस बात पर बल दिया जाना चाहिए कि इस मामले में किराया (अक्सर दुश्मन के साथ इरादे का आरोप लगाया जाता है) बिल्कुल भी नहीं है, क्योंकि वे पीएमआई मूल्य संकेतक के निर्माण क्षेत्र में नहीं हैं। इसके अलावा, तृतीयक क्षेत्र में वृद्धि दर, हालांकि एक वर्ष पहले की तुलना में काफी कम है, फिर भी महामारी से पहले की तुलना में काफी अधिक है। अब, यह कोई बुरी बात भी नहीं होगी, इस अर्थ में कि उस समय अपस्फीति का भय हावी था। लेकिन हम अभी भी उसी स्थिति में हैं बहुत अधिक गति मौद्रिक स्थिरता के साथ संगत होना और मूल्य-मजदूरी सर्पिल को ट्रिगर करने के जोखिम से बचना (विनिर्माण की तुलना में सेवाओं की लागत/कीमतों के लिए मजदूरी घटक अधिक महत्वपूर्ण है)।
भौगोलिक दृष्टि से यह प्रमाणित किया जा सकता है कि चीन, अर्थात्, ग्रह पर सबसे बड़ी अर्थव्यवस्था और विनिर्माण का वास्तविक इंजन कक्ष, जो बदले में हैइंजन रूम आर्थिक विकास के मद्देनजर, मांग को प्रोत्साहित करने के लिए कीमतों में कटौती की जाती है। इसके विपरीत, संयुक्त राज्य अमेरिका, यूरोजोन, जापान, ब्रिटेन और भारत सेवा क्षेत्र द्वारा संचालित मुद्रास्फीति की गतिशीलता असहनीय रूप से उच्च बनी हुई है।
मूल में, अंतर्राष्ट्रीय घटक कच्चे माल की कम लागत, समुद्री माल ढुलाई की कम दरों और विनिमय दरों (डॉलर का मूल्य बढ़ना बंद हो गया है) के रूप में मुद्रास्फीति में कमी आई है। जब घरेलू घटक वे दबाव बनाते रहते हैं।
और यह हमें इस निष्कर्ष पर ले आता है यथार्थी - करण मुद्रास्फीति वाले हाइड्रा की गर्दन पर अभी भी सिर क्यों मजबूती से जुड़ा हुआ है: मजदूरी और मुनाफा. वेतन गतिशीलता के दो घटक हैं: जीवन की उच्च लागत का पीछा करना, खोई हुई क्रय शक्ति को पुनः प्राप्त करने के लिए, और यहाँ प्रतिवादी विरोध करने के लिए संघर्ष करते हैं; और यह श्रमिकों की कमीऔर यहां नियोक्ताओं के लिए तो और भी अधिक कठिनाई हो रही है, क्योंकि श्रमिकों के बिना संयंत्र ठप्प पड़े हैं और ऑर्डर पूरे नहीं हो रहे हैं। मुद्दा यह है कि उद्यमी इसके लिए तैयार ही नहीं हैं। बलिदान मार्जिन, और उच्च लागत को नीचे की ओर स्थानांतरित करना। इसलिए कुछ लोग लाभ मुद्रास्फीति की बात करते हैं (विशेषकर ईसीबी की ओर से)। लेकिन लाभ मुद्रास्फीति, जैसा कि हम पिछली बार लिख चुके हैं, मांग-प्रेरित मुद्रास्फीति और, अब हम इसमें कम प्रतिस्पर्धा भी जोड़ रहे हैं। वहाँ कम प्रतिस्पर्धा यह केवल कुछ ही क्षेत्रों में मौजूद है, इसलिए अतिरिक्त लाभ पर कर लगाना या यहां तक कि इसकी घोषणा करना भी मंज़ोनियन चीखों जैसा लगता है (इस वर्ष हमारे आदमी की मृत्यु की 150वीं वर्षगांठ है: वह भी उनमें से एक थे): टैक्सियों और समुद्र तटों को उदार बनाना बेहतर होगा... बेशक, सिवाय इसके कि जहां विकृत बाजार के तंत्र, जैसे कि ऊर्जा, ने अत्यधिक मात्रा में उत्पादन उत्पन्न नहीं किया है। स्थिति आय (चलिए उसे उसके असली नाम से बुलाते हैं)
अंत में, खरोंचो, खरोंचो, अभी भी कुछ बचा है बहुत ज्यादा मांग और अधिक प्रतिबंधात्मक नीतियों की आवश्यकता है, ताकि श्रमिकों और उद्यमियों की मांगें कम हो जाएं। एक अनुलेख के साथ: चूंकिजनसांख्यिकीय सर्दी, पूर्व का उत्तरार्द्ध की तुलना में ऊपरी हाथ अधिक है, खासकर यदि आप उच्च गुणवत्ता वाले श्रमिकों द्वारा बनाई गई उच्च गुणवत्ता वाली उत्पादन चाहते हैं।
यह वांछनीय होगा कि दृश्यमान हाथ सहमति के कारण श्रमिकों और उद्यमियों को अधिक उदार सलाह लेने के लिए राजी किया गया, लेकिन चूंकि ऐसा लगता है कि यह मुख्य रूप से अदृश्य हाथ प्रतिस्पर्धा के मामले में, चेतावनी के तौर पर यह याद करना उचित होगा कि पूर्व फेड चेयरमैन (पॉल वोल्कर) ने पूर्व फेड वाइस चेयरमैन (एलन ब्लिंडर) को क्या जवाब दिया था कि कैसे मौद्रिक नीति मुद्रास्फीति की कमर तोड़ने में सफल रही थी: "विफलताओं का कारण बनकर।"
दरें और मुद्राएं
दरें पिछले महीने के स्तर पर बनी हुई हैं - हालांकि, मार्च की शुरुआत के उच्चतम स्तर से अभी भी कम हैं, जब टी बॉन्ड 4% तक पहुंच गया था। वे थोड़ा ऊपर चले गए इटली, लेकिन, अगर हम इटालियंस के बीच प्रसार के 'लिटमस टेस्ट' को देखें बीटीपी Ei बांड स्पेनवासियों, हम देखते हैं कि समस्या केवल इटली की नहीं है: यह ऊपर बताए गए दो 'हंसों' के कारण जोखिम से बचने की सामान्य प्रवृत्ति से उत्पन्न होती है। हालांकि, टी-बॉन्ड ओलंपिक की तरह शांत रहता है और प्रसिद्ध से ज्यादा चिंतित नहीं दिखता है। ऋण सीमा. यदि मैं सीडीएस यूरो में अमेरिकी बांड पर ब्याज दर 166 तक पहुंच गई, जो ग्रीस, मैक्सिको, ब्राजील (और इटली) से अधिक है...
इसके लिए कई समाधान प्रस्तावित हैं 'अजीब' कानून जो अमेरिकी सार्वजनिक ऋण पर सीमा निर्धारित करता है। अजीब क्यों है? इस कारण से: संघीय कोष से निकलने वाला कोई भी डॉलर ऐसा नहीं है जो व्यय विधेयक द्वारा उचित न ठहराया गया हो। ठीक उसी प्रकार जैसे खजाने में आने वाला कोई भी डॉलर कांग्रेस द्वारा बनाए गए किसी कर प्रावधान से बंधा हुआ नहीं है। परिणामस्वरूप होने वाला घाटा हर किसी को पसंद नहीं है? इसलिए सबसे अच्छा तरीका राजस्व और व्यय कानूनों में बदलाव करना है। जिसके कारण घाटा हुआ, न कि पहले से की गई प्रतिबद्धताओं को पूरा करने से इंकार करना। यह कुछ ऐसा है जैसे कोई व्यक्ति किसी रेस्तरां में जाकर ऐपेटाइजर, पहला कोर्स, दूसरा कोर्स, मिठाई, वाइन, कॉफी और डिनर के बाद का पेय पी लेता है और जब भुगतान करने का समय आता है तो कहता है कि वह भुगतान नहीं कर सकता, क्योंकि वह अपनी खर्च करने की सीमा तक पहुंच चुका है।
लेकिन चलो आते हैं प्रस्तावों: कोई संचिकाजैसा कि ऊपर उल्लेख किया गया है, संवैधानिकता की अपील ( 14वां संशोधन संविधान में प्रावधान है कि "संयुक्त राज्य अमेरिका के सार्वजनिक ऋण की वैधता पर सवाल नहीं उठाया जाएगा"; किसको बिडेन, वित्त पोषण के लिए वित्त मंत्रालय को बांड जारी करने का निर्देश देता है क्योंकि वह संविधान का उल्लंघन नहीं करना चाहता है)। अन्य अर्द्ध-श्रृंखलाउदाहरण के लिए, 10% की ब्याज दर के साथ x अंकित मूल्य के बांड जारी करें; वे तुरंत कीमत में उल्लेखनीय वृद्धि देखेंगे, लेकिन ऋण के लिए केवल अंकित मूल्य ही मायने रखता है, और अमेरिका प्रीमियम से खुद को वित्तपोषित करेगा. यह थोड़ा पेचीदा लगता है, लेकिन उतना मज़ेदार नहीं जितना 'बहुत महँगा'अमेरिका में टकसालों द्वारा धातु मुद्रा के निर्माण पर कोई सीमा नहीं है (यूरोजोन के विपरीत): सिक्कों के अलावा, वहां एक कानून है जो सरकार को विभिन्न स्मरणोत्सवों के लिए मुद्रा बनाने के लिए अधिकृत करता है, प्लैटिनम सिक्के वैध मुद्रा में, बिना मूल्य सीमा के। इसलिए, कुछ बुद्धिजीवियों (जिनमें नोबेल पुरस्कार विजेता पॉल क्रुगमैन भी शामिल थे) ने एक ट्रिलियन (एक हजार अरब) डॉलर के अंकित मूल्य वाला एक 'बड़ा सिक्का' बनाने, उसे फेड में जमा करने, तथा फिर ऋण प्रतिभूतियां जारी किए बिना सार्वजनिक व्यय के लिए उस खाते से धन निकालने का प्रस्ताव रखा। हां, इससे प्रचुर मात्रा में धन सृजन होगा, लेकिन मुद्रास्फीति के लिए कोई जोखिम नहीं है, क्योंकि फेड आसानी से कर सकता है जीवाणुरहित यह तरलता निवेश, अपने पोर्टफोलियो में मौजूद कई ट्रिलियन डॉलर के सरकारी बांडों में से कुछ को बेचकर प्राप्त किया जाएगा। और फिर ऐसे लोग भी हैं जो इसे बेचने का प्रस्ताव रखते हैंफोर्ट नॉक्स गोल्डलेकिन यह केवल कुछ सौ अरब डॉलर है, यह कोई स्थायी समाधान नहीं है (यह "कैन को लात मारने" जैसा होगा)।
में लैंसेट पिछले महीने हमने परिभाषित किया था 'बैंकिंग संकट' अमेरिका में सिलिकॉन वैली बैंक प्रकरण को 'कागजी शेर' के रूप में प्रचारित किया गया। फर्स्ट रिपब्लिक से लेकर सिग्नेचर बैंक, और फिर पैकवेस्ट, फर्स्ट होराइजन तक अन्य झटके भी आए हैं... लेकिन वे भूकंप के झटके क्षेत्रीय बैंकों तक सीमित, बड़े बैंक प्रतिरक्षित हैं (यूरोप में मामला क्रेडिट सुइस यह एक बड़े बैंक से संबंधित है - जो यूरोजोन में नहीं है - लेकिन इसके उद्देश्य अलग हैं, और इसे तुरंत सीमित कर दिया गया)।
निश्चित रूप से कुछ हैं भेद्यता छोटे अमेरिकी बैंकों में, जिनके पोर्टफोलियो अक्सर विशेष क्षेत्रों में बहुत अधिक केंद्रित होते हैं, लेकिन परिणाम सीमित होंगे बैंकिंग क्षेत्र में अधिक संकेन्द्रण, जिसमें बड़ी मछली छोटी मछली को खा रही थी (जैसा कि प्रथम गणराज्य के साथ पहले ही हो चुका है)। यह संकेन्द्रण 250 बिलियन डॉलर से कम परिसंपत्ति वाले बैंकों के लिए विनियामक लागत में संभावित वृद्धि के कारण भी हो रहा है। किसी भी मामले में, भय और कंपन का प्राथमिक कारण – फेड की तीव्र दर वृद्धि – जाता है छोटा करना: ठहराव यह निश्चित है, भले ही तत्काल न हो और किसी भी मामले में पुनरावृत्ति अभी भी आनी बाकी है।
In यूरोप वहाँ एक स्पष्ट बात थी बैंक ऋण गतिशीलता में मंदी, परिवारों और व्यवसायों दोनों के लिए। कुल मिलाकर एक प्रवृत्ति शारीरिक, जो आपूर्ति और मांग दोनों में प्रेरणा पाता है। प्रश्न के लिए, कम दरों पर पैसा उधार लेना आसान था (कम ब्याज पर) जुलाई 2022 जर्मनी और इटली में घरों और व्यवसायों को दिए जाने वाले बैंक ऋणों की भारित औसत दर थी 2% से नीचे); अब जबकि हम (नवीनतम डेटा यहाँ से है) मार्च) से कहीं अधिक 4%, कंपनियाँ अधिक चयनात्मक हैं (और व्यवसायों के लिए अधिक स्व-वित्तपोषण भी उपलब्ध है)। साथ ही, आपूर्ति पक्ष पर, बैंक भी अधिक चयनात्मक हैं, जो हंसों और के बीच देखते हैं सिग्नेट (सभी काले), पहले की तुलना में अधिक जोखिम। हालाँकि, जैसा कि ऊपर बताया गया है, वास्तविक बाजार दरें अभी भी नकारात्मक हैं in यूरोप (जो अब सत्य नहीं है अमेरिका, उपभोक्ता मूल्य 4,9%, फेडरल फंड 5,1%, प्राइम दर 8,25% और 6,4-वर्षीय बंधक XNUMX% पर।
विनिमय के मोर्चे पर, डॉलर यह पिछले महीने यूरो के मुकाबले 1,10 पर पहुंची मुद्रा से ज्यादा दूर नहीं है। 'तोड़ना' अगला उद्यम फेड के संयुक्त प्रावधानों के साथ यह सुनिश्चित करता है 'गैर-विराम' की ईसीबी, जो दर अंतर यह कम हो जाएगा तथा डॉलर की विनिमय दर पर इसका दबाव जारी रहेगा। और ऐसा सोचने का कोई कारण नहीं है कि वृद्धि का अंतर डॉलर को समर्थन मिलने की संभावना है: इसके विपरीत, अमेरिका में मंदी की संभावना यूरोजोन की तुलना में अधिक है। के लिए चीनी सिक्काजो हाल के महीनों में डॉलर के मुकाबले यूरो जितना मजबूत नहीं हुआ है, और इसलिए एकल मुद्रा के मुकाबले मूल्यह्रास. हां, विदेशी मुद्रा बाजार यह कहता प्रतीत हो रहा है: चीन पुनः उभर रहा है, लेकिन मूल्य प्रतिस्पर्धात्मकता को बनाए रखना बेहतर है।
I मर्कटी अज़ियोनारी मैं प्रतीक्षा सूची में हूं (दराज क्लर्क, चिंता मत करो)। एक ओर वे देश की चालों को देखते हैं। फेड (अब 'फेड पर नजर रखने वाले पूर्णकालिक पेशा बन गए हैं), इस प्रवृत्ति के हजारों विश्लेषणों द्वारा चिह्नित मुद्रास्फीति की ('के लिए एक और 'पूर्णकालिक'मुद्रास्फीति पर नजर रखने वाले). दूसरी ओर, वे अपने नाखून चबाते हैं वेक्साटा क्वैस्टियो डेल ऋण सीमा. और दूसरी ओर वे अभी भी संभावनाओं (यद्यपि बहुत कम) के बंधन में बंधे हुए हैं बैंकिंग संकट बैंकों के घाटे के साथ। क्या आप जानना चाहते हैं कि इसका अंत कैसे होगा? चैटजीपीटी से पूछें...



