कश्मीरी और चमड़ा, इतालवी विलासिता के दो आभूषण, वर्ष के पहले 9 महीनों के नवीनतम आंकड़ों के प्रकाश में विपरीत रुझान पर आगे बढ़ रहे हैं। आज सुबह पियाज़ा अफ़ारी में ब्रुनेलो कुंकिनेली देर सुबह शेयर 3,98% बढ़कर 74,50 यूरो हो गया, लेकिन चार अंक से अधिक हासिल करने में कामयाब रहा। Salvatore Ferragamo शेयर 11,63% गिरकर 2,43 पर आ गया, लेकिन अंत में पाँच अंक से अधिक की हानि हुई।
पहले 9 महीनों का लेखा-जोखा: कुसीनेली बढ़ रहा है और अपने उद्देश्यों को बढ़ा रहा है
कश्मीरी की रानी कुसीनेली, उसने देखा राजस्व 818,4 सितंबर तक 30 मिलियन के लिए, 27,5% ऊपर वर्तमान विनिमय दरों पर 2022 की समान अवधि की तुलना में (स्थिर विनिमय दरों पर +28,8%)। विस्तार से, अमेरिका में कारोबार 21,7%, यूरोप में 18,3%, इटली में +24,5% और एशिया में 49,7% बढ़ा। की प्रगति के लिए बिक्री चैनल, खुदरा में +34,6% दर्ज किया गया, जबकि थोक 17,1% की वृद्धि देखी गई। डेटा ने कंपनी को इसकी अनुमति दी कश्मीरी वर्ष के अंत के लक्ष्यों को बढ़ाने के लिए, अब पहले अनुमानित +20% की तुलना में 22% से 19% के बीच राजस्व वृद्धि का अनुमान लगाया गया है। 2023 में कंपनी को "वर्ष के पहले भाग के अनुरूप एक स्वस्थ मार्जिन और मुनाफे में बहुत सकारात्मक वृद्धि" की भी उम्मीद है।
से संबंधित 2024 और 2025फिर, कुसीनेली ने "ब्रांड की शैली, सुंदरता, दुर्लभता और विशिष्टता पर हमारा ध्यान बनाए रखते हुए लगभग +10% की स्वस्थ और संतुलित वृद्धि" की कल्पना की। विश्लेषकों का कहना है कि तीसरी तिमाही का राजस्व इंटरमोंटे, "उम्मीद से बेहतर" हैं। उन्होंने कहा, "हम स्टॉक पर अपने सकारात्मक दृष्टिकोण की पुष्टि करते हैं, जिसने तीसरी बार चालू वर्ष के लिए मार्गदर्शन को संशोधित किया है", उन्होंने 2024 के पूर्वानुमान को भी "विश्वसनीय" माना है। कुसीनेली, से गणना करते हैं Equita, "37,6 की कमाई के अनुमान के 2024 गुना पर कारोबार हो रहा है और हाल के बेहतर प्रदर्शन (सेक्टर के औसत -1% के मुकाबले एक महीने में +10%) के साथ इस सकारात्मक समाचार प्रवाह का आंशिक रूप से पहले से ही अनुमान लगाया जा सकता है"। “प्रतिस्पर्धियों की तुलना में प्रीमियम – वे जोड़ते हैं – वास्तव में 100% क्षेत्र (अगस्त के अंत में 80% से) पर वापस आ गया है। हालाँकि, 110 की शुरुआत के बाद से प्रीमियम अभी भी औसत 2022% से कम है, और हमें लगता है कि इसे अनुमानों पर उच्च दृश्यता और क्षेत्र के भीतर रक्षात्मक स्थिति (पूर्ण विलासिता, अधिक लचीले ग्राहक) द्वारा समर्थित किया जा सकता है। अधिक अनिश्चित मैक्रो के सामने”।
फ़ेरागामो: कुल राजस्व कम हो गया है, लेकिन ईएमईए क्षेत्र में बढ़ रहा है
फ़ेरागामो ने इसके बजाय देखा राजस्व समेकित 8,3% की गिरावट वर्तमान विनिमय दरों पर भी 844 मिलियन तक "परिधि में कमी खुदरा और थोक दोनों चैनलों में” फ्लोरेंटाइन समूह का कहना है।
प्रत्यक्ष चैनल की शुद्ध बिक्री में 10,2% की गिरावट दर्ज की गई, जिसे तीसरी तिमाही में बाजार के सामान्य रूप से कमजोर होने से दंडित किया गया, जबकि वितरण नेटवर्क के नियोजित युक्तिकरण, अंतर्राष्ट्रीय यात्रा में कमी के कारण थोक राजस्व में 16,6% की गिरावट दर्ज की गई। शुल्क मुक्त चैनल और अमेरिकी बाज़ार की मंदी प्रभावित हुई।
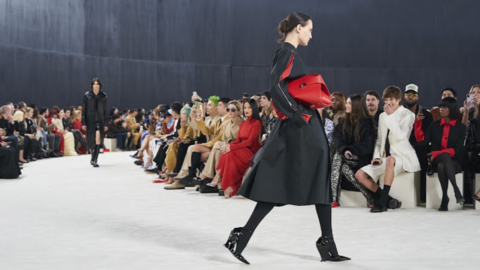
वे कहते हैं, "इन नौ महीनों में हमने अपने व्यवसाय में निवेश करना जारी रखा है, मौलिक विकल्प चुने हैं और अपनी योजनाओं के अनुरूप अपनी रणनीतिक प्राथमिकताओं के क्रियान्वयन में प्रगति की है।" मार्को गोबेटी, साल्वाटोर फेरागामो के सीईओ और महाप्रबंधक। “हम अपने क्रिएटिव डायरेक्टर द्वारा डिज़ाइन किए गए उत्पादों के पहले परिणामों से संतुष्ट हैं मैक्सिमिलियन डेविस, इसकी पुष्टि हमारे हालिया स्प्रिंग-समर 2024 फैशन शो की सफलता से हुई, जिसने उत्कृष्ट प्रतिक्रिया और दृश्यता हासिल की। समग्र बिक्री प्रवृत्ति, इस चरण में, बिक्री की गुणवत्ता पर निरंतर ध्यान, वितरण नेटवर्क के युक्तिकरण के साथ-साथ प्रस्ताव के विकास और नए रचनात्मक पाठ्यक्रम की ओर संक्रमण के त्वरण को दर्शाती है, जिसकी पूरी क्षमता होगी 2024 में स्पष्ट हो”। क्षेत्रीय स्तर पर, क्षेत्र एशिया प्रशांत नौ महीनों में जापानी बाजार में -16,4% के साथ, शुद्ध बिक्री में 11,6% की गिरावट आई। एलईएमईए क्षेत्र इसके बजाय उन्होंने एक रिपोर्ट की 3,1% में वृद्धि. नए महाद्वीप के लिए भी कमजोर प्रदर्शन, जहां उत्तरी अमेरिकी क्षेत्र के राजस्व में 20,1% की कमी दर्ज की गई और मध्य और दक्षिण अमेरिका में 3,1% की कमी दर्ज की गई। “उत्पाद वर्गीकरण को अनुकूलित करने और विपणन गतिविधियों को बढ़ाने से ब्रांड उत्तरोत्तर मजबूत होता है और मौजूदा और नए दर्शकों के साथ जुड़ाव पैदा होता है। यद्यपि वैश्विक बाजार का संदर्भ लगातार अनिश्चित होता जा रहा है, हम अपनी मध्यम अवधि की महत्वाकांक्षाओं की पुष्टि करते हैं,'' गोबेटी ने निष्कर्ष निकाला।
विशेषज्ञों द्वारा संख्याओं को "कमज़ोर" आंका गया इंटरमोंटे, जिसके अनुसार "सर्वसम्मति का अनुमान वर्तमान वृहद संदर्भ में चुनौतीपूर्ण बना रह सकता है"। इसके बजाय अधिक आशावादी Equita जो तीसरी तिमाही के कारोबार को "काफ़ी हद तक अनुरूप" के रूप में देखता है, "पुनः लॉन्च पर विचारों को प्रोत्साहित करने" पर ध्यान देते हुए दृष्टिकोण को "सतर्क" मानता है। "हालांकि अनुमानों पर दृश्यता वर्तमान मैक्रो संदर्भ में अधिक दुर्लभ है, ये पहले संकेत प्रवृत्ति के उलट होने के दृष्टिकोण की पुष्टि करते हैं, जिससे हम उम्मीद करते हैं कि सेक्टर विकास के सामान्यीकरण के संदर्भ में, 2024 के बाद से मुनाफे में एक महत्वपूर्ण तेजी का आधार बनेगा" , विश्लेषकों का निष्कर्ष है।