स्पष्ट (लगभग अपूरणीय) क्षति…
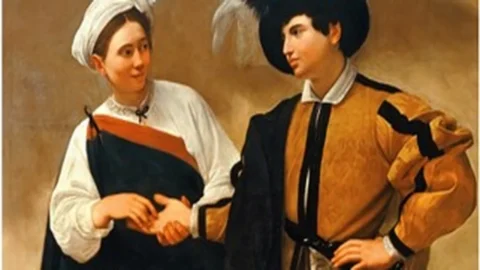
इसमें कोई चाल नहीं है, कोई छल नहीं है। यह सब सच में हो रहा है। धूप मेंतीसरे खाड़ी युद्ध में सैन्य और राजनयिक गतिविधियों पर दुनिया भर में हर कोई, किसी भी स्थान पर, वास्तविक समय में नज़र रख सकता है। पहला युद्ध 1990-91 में इराक द्वारा कुवैत पर आक्रमण और उसके बाद उसकी मुक्ति के साथ हुआ था, और दूसरा युद्ध 2003 में अमेरिका द्वारा इराक पर आक्रमण के साथ हुआ था। यहाँ तक कि ईरान द्वारा होर्मुज जलडमरूमध्य को एकतरफा रूप से फिर से खोलने और संभावित अमेरिकी नौसैनिक नाकाबंदी की घोषणाओं तक की जानकारी भी उपलब्ध है। इसलिए, जैसा कि अन्य देशों में होता है, किसी के हाथ से अंगूठी चुपके से नहीं निकाली जा रही है। आपको कामयाबी मिले कारावैगियो द्वारा।
…और विश्वासघात किया
हालांकि, ठीक वैसे ही जैसे इस प्रसिद्ध कृति में उस युवा रईस के साथ होता है जिसे जादू टोना करके लूट लिया जाता है, वैसे ही वर्तमान घटनाओं में भी होता है। अरबों उपभोक्ताओं का विश्वास जिन्होंने अचानक देखा कि अमेरिकियों और इजरायलियों द्वारा ईरान में की गई सैन्य कार्रवाई के कारण उनकी क्रय शक्ति और खर्च करने की इच्छा छीन ली गई है, जो माइकल एंजेलो मेरिसी द्वारा चित्रित भविष्य बताने वाली जिप्सी की तुलना में कहीं कम कुशल हैं। विकास पर परिणाम अंतरराष्ट्रीय आर्थिक परिणाम शत्रुता की समाप्ति, समझौते पर हस्ताक्षर और अंतरराष्ट्रीय व्यापार के लिए उस महत्वपूर्ण मार्ग पर नौवहन की बहाली के बाद भी कुछ समय तक महसूस किए जाएंगे।
इस चरण में दो विसंगतियाँ हैं
यदि वैश्विक अर्थव्यवस्था में छल-कपट अनुपस्थित है, तो इसका कारण यह भी है कि आपूर्ति और मांग को बाधित करने वाले तंत्र स्पष्ट और प्रत्यक्ष हैं। इन तंत्रों में दो हालिया विसंगतियाँ आर्थिक आंकड़ों का बारीकी से अध्ययन करने वाले किसी भी व्यक्ति की नज़र इन पर तुरंत पड़ जाती है, जैसे भविष्यवक्ता पक्षियों की उड़ान का अवलोकन करते हैं। पहली विसंगति सामान्य है, जबकि दूसरी संयुक्त राज्य अमेरिका के लिए विशिष्ट है, जो वैश्विक काफिले का एक बड़ा और महत्वपूर्ण इंजन है। दोनों ही संकट के अग्रदूतशायद यात्री।
तृतीयक टक्कर से लगभग डूब गया
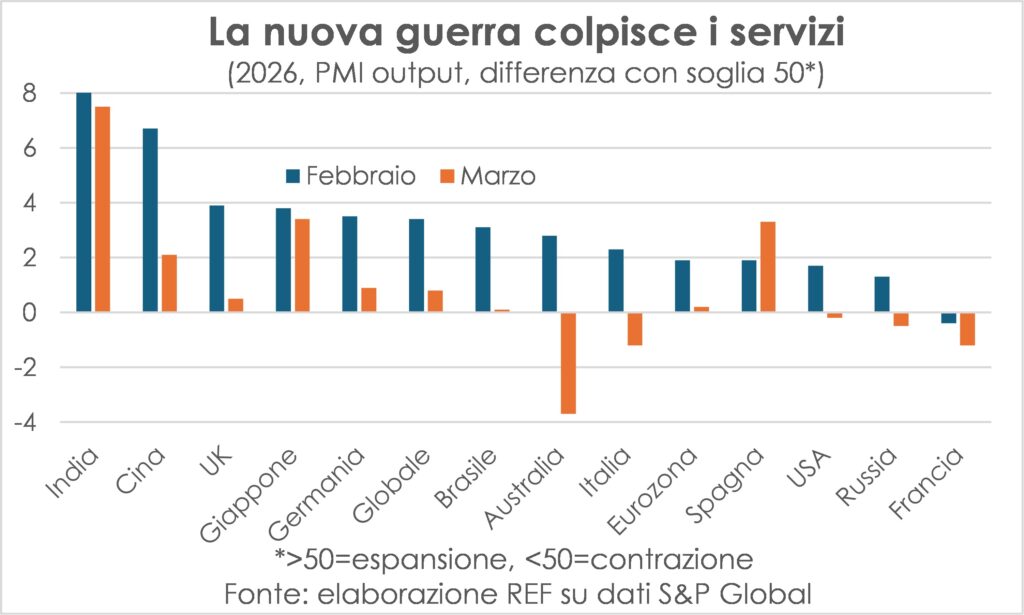
सामान्य विसंगति से संबंधित है तृतीयक क्षेत्रयह आमतौर पर एक चक्र स्टेबलाइज़र के रूप में काम करता है, क्योंकि इसमें ऐसी गतिविधियाँ शामिल होती हैं जिनकी मांग इसके अनुरूप होती है। प्राथमिक आवश्यकताएँ जिसे स्थगित नहीं किया जा सकता (चिकित्सा देखभाल, शिक्षा, रक्षा, न्याय, सुरक्षा...) या जो कुछ प्रदान करता है संतुष्टि जब आप अधिक महंगी खरीदारी करने में असमर्थ होते हैं: पिज्जा या फिल्म देखना लगभग हर किसी की पहुंच में होता है, लेकिन नई कार या लंबी यात्रा करना उतना आसान नहीं होता। इसके बजाय, मार्च में हमने देखा कि... स्पष्ट रूप से आकार घटाना तृतीयक क्षेत्र की गतिविधियों में कमी आई है, जो एक और अभूतपूर्व दौर की याद दिलाती है: महामारी के दौरान लगाए गए लॉकडाउन, जिसके कारण सेवाओं की खरीद पर अनिवार्य रूप से नकारात्मक प्रभाव पड़ा। हालाँकि वे परिमाण के बहुत अलग क्रम गतिविधि संकेतकों में समय-समय पर दर्ज की गई गिरावट।
लेकिन आज ऊपर से कोई थोपा हुआ प्रतिबंध नहीं आया है। बस तृतीयक क्षेत्र के कई क्षेत्रों की गतिविधि में बदलाव आया है। कई कारकों से बोझिलईंधन की बढ़ती कीमतें और परिणामस्वरूप परिवहन लागत में वृद्धि, केरोसिन की कमी के कारण उड़ानों का रद्द होना, समुद्री मार्गों का पुनर्निर्देशन या दुर्गम होना, फारस की खाड़ी से सटे देशों का संभावित गंतव्यों की सूची से गायब हो जाना (जिन्होंने पर्यटन को तेल आदि से एक महत्वपूर्ण विविधीकरण बना दिया था), क्रय शक्ति में कमी और उपभोक्ता विश्वास में गिरावट (कई लोग तब खर्च करना जारी रखना पसंद नहीं करते जब अन्य जगहों पर बम गिर रहे हों)।
तो फरवरी और मार्च के बीच हर जगह अर्थव्यवस्था में भारी गिरावट आई है। इस महत्वपूर्ण क्षेत्र के विकास में, एकमात्र अपवाद को छोड़कर, स्पेन. में ऑस्ट्रेलिया, इटली, अमेरिका और रूस हम विस्तार से संकुचन की ओर भी चले गए। फ्रांस सेवा उत्पादन में गिरावट पहले से ही जारी थी और अब और भी बदतर हो गई है। यातायात सामान्य होने और ऊर्जा लागत में कमी आने के बाद गतिविधि में निश्चित रूप से सुधार होगा, लेकिन जीडीपी में हुए नुकसान की भरपाई नहीं हो पाएगी।
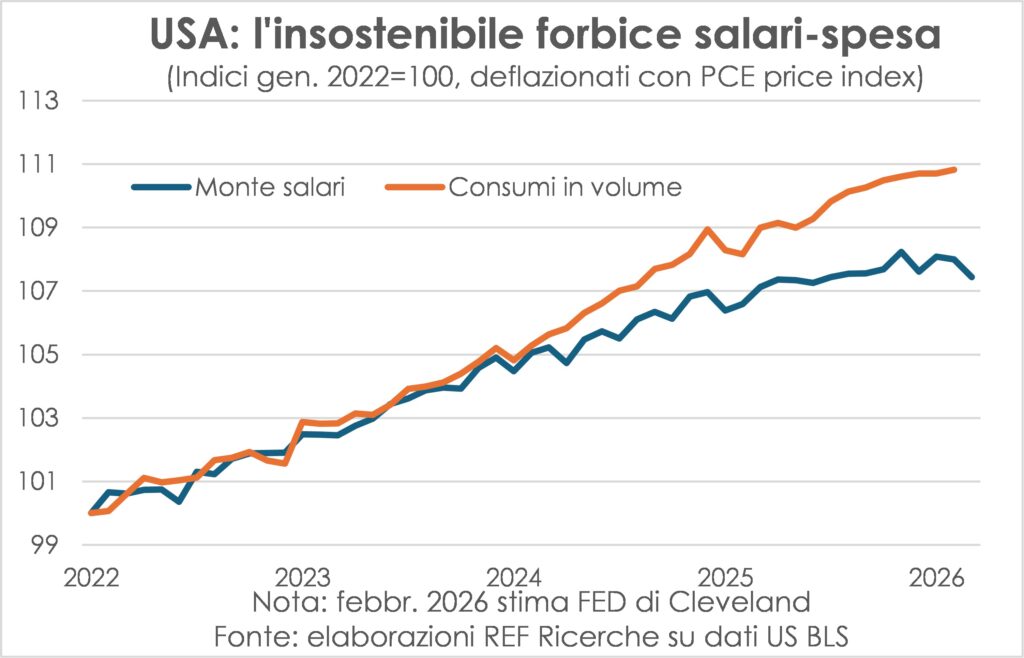
अमेरिका में वेतन और उपभोग के बीच का अंतर बढ़ता जा रहा है।
अमेरिका में विशिष्ट विसंगति इस प्रकार है:अंतर का चौड़ा होना उपभोक्ता खर्च और मजदूरी की क्रय शक्ति के बीच एक गहरा अंतर है। ये विपरीत परिस्थितियाँ वास्तव में 2023 के अंतिम महीनों से ही मौजूद हैं, लेकिन ट्रम्प युग के दौरान ये और भी स्पष्ट हो गई हैं, और ऊर्जा की कीमतों में मौजूदा उछाल ने वास्तविक मजदूरी को गंभीर झटका दिया है। तेल की कीमतों में जारी गिरावट से कुछ हद तक अवैध रूप से अर्जित लाभ की भरपाई होगी, लेकिन अंतर बना रहेगा।
उपभोक्ताओं का विश्वास कम हो रहा है।
युद्ध और ऊर्जा की उच्च लागत घरेलू खर्च को प्रभावित करती है, जो आर्थिक प्रणाली के आधार पर सकल घरेलू उत्पाद का दो-तिहाई से तीन-चौथाई हिस्सा होता है। आत्मविश्वास में कमी: यह यह राय निराधार नहीं है, बल्कि आय और वित्तीय स्थितियों, मुद्रास्फीति की संभावनाओं और रोजगार के अवसरों की धारणा पर आधारित है।
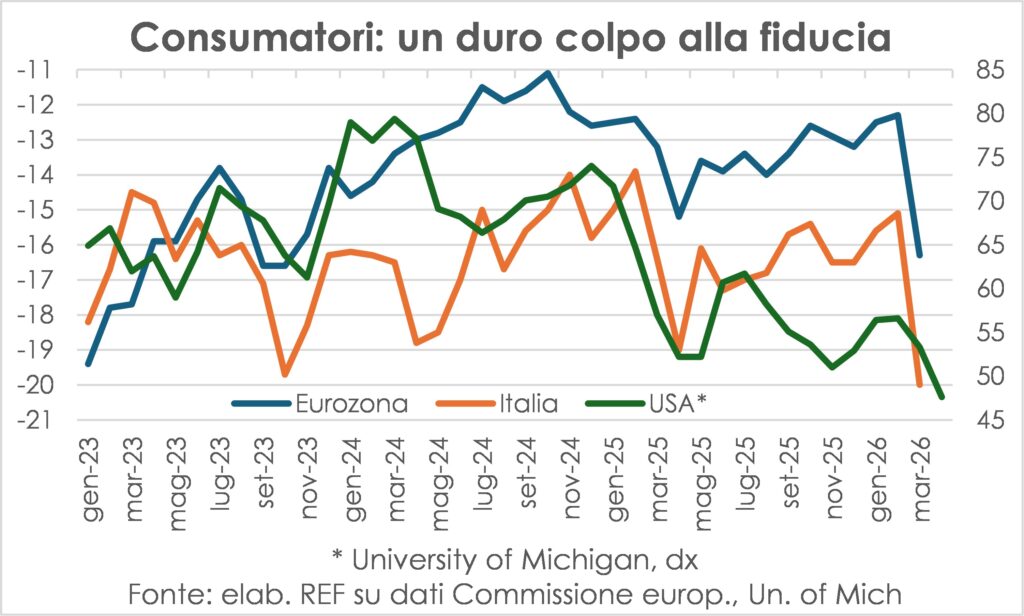
एक बार फिर, फारस की खाड़ी संकट के अंत से मिली राहत की सांस से आत्मविश्वास बढ़ेगा, लेकिन पूरी तरह से और तुरंत नहीं। अनिश्चितता का लंबा दौर बना रहेगा।
कमी टल गई
दोनों दावेदारों के बीच खींचतान के समाप्त होने से भविष्य में होने वाली उन संभावित और खतरनाक घटनाओं को टाला जा सका है, जिनसे खर्च करने की क्षमता और इच्छा दोनों ही बिगड़ सकती थीं। कीमत और आपूर्ति के मोर्चों पर कार्रवाई करके, वस्तुओं की भौतिक उपलब्धतादरअसल, अब तक ऊर्जा उपलब्ध रही है, हालांकि अधिक महंगी रही है, लेकिन होर्मुज जलडमरूमध्य के बंद होने की अवधि बढ़ने के साथ-साथ तेल शोधन के कुछ उत्पादों (केरोसिन से लेकर डीजल और उर्वरक तक) और गैस के साथ-साथ तेल से उत्पन्न होने वाले अर्ध-तैयार औद्योगिक उत्पादों (प्लास्टिक, सिंथेटिक फाइबर) को प्राप्त करना अधिक कठिन हो जाएगा। उत्पादन चक्रों को अवरुद्ध करना जिसके परिणामस्वरूप कई समस्याएं उत्पन्न हुईं। इसके अलावा, ऊर्जा और उर्वरकों की उच्च लागत ने स्थिति को बदल दिया है। रोपण संबंधी निर्णय कई प्रमुख खाद्य उत्पादक देशों में, इससे अगले साल कमी और कीमतों में वृद्धि का खतरा है। संक्षेप में, भले ही वास्तव में शांति स्थापित हो गई हो (लिखते समय तक आधिकारिक घोषणा अभी बाकी है) और जलडमरूमध्य परसों फिर से नौगम्य हो जाए, इसमें कुछ महीने लगेंगे चीजों को ठीक करने और इस बीच यह समझने के लिए कि उत्पादन प्रणाली कैसे पुनर्संतुलित होगी और उपभोक्ता की प्रतिक्रिया और व्यवहार क्या होगा। यह संभावना नहीं है कि हम युद्ध-पूर्व स्थिति में लौट पाएंगे, क्योंकि एक बार शुरू करने के बाद उत्पादन प्रणाली में परिवर्तनये आम तौर पर पुरानी प्रणालियों के स्थान पर बने रहते हैं।
इसका यह मतलब नहीं है कि संकट शुरू हो चुका है। मंदी या फिर हम किसी की उपस्थिति में हैं मुद्रास्फीतिजनित मंदीयह एक अप्रिय शब्द है जो आर्थिक ठहराव और मुद्रास्फीति के असामान्य सह-अस्तित्व को दर्शाता है (असामान्य इसलिए क्योंकि मुद्रास्फीति को प्रकट होने और बने रहने के लिए आमतौर पर बढ़ती मांग की आवश्यकता होती है, जो आर्थिक ठहराव के साथ असंगत है)। निश्चित रूप से, इस वर्ष कुछ प्रतिशत कम वृद्धि की उम्मीद की जानी चाहिए, और अगले वर्ष भी इसके नकारात्मक परिणाम होने की संभावना है। फिर, यदि ऊर्जा की कीमतें वास्तव में युद्ध-पूर्व स्तर पर लौट आती हैं, तो इस नुकसान की कुछ हद तक भरपाई हो सकती है, लेकिन इस बीच, पृथ्वी अपने तारे के चारों ओर एक और परिक्रमा पूरी कर लेगी, और हमारा जीवन भी इसके साथ ही समाप्त हो जाएगा।
विनिर्माण उद्योग का बेतुका "हाँ" कहने का क्षण
सेवाओं के विपरीत, विनिर्माण उद्योग ने एक क्षणिक त्वरण इस गतिविधि के बारे में। पिछली दो आपूर्ति संकटों (महामारी के साथ 2020-21 और उच्च ऊर्जा कीमतों के साथ 2022) से प्रशिक्षित होकर, कंपनियों ने भंडारित आपूर्ति और कच्चे माल, अर्ध-निर्मित उत्पादों और यहां तक कि तैयार माल के लिए भी ऑर्डर सक्रिय कर दिए गए। किसी भी अप्रिय घटना को रोकने के लिए की गई यह अफरा-तफरी जल्द ही शांत हो जाएगी, क्योंकि यह एक अस्थायी संकट है और आपूर्ति श्रृंखलाओं में बाधाएं और कुछ बुनियादी उत्पादों की कमी उत्पादन चक्रों के सामान्य प्रवाह को अस्थायी रूप से बाधित करेंगी।
कोई भी देश इससे बच नहीं पाया है।
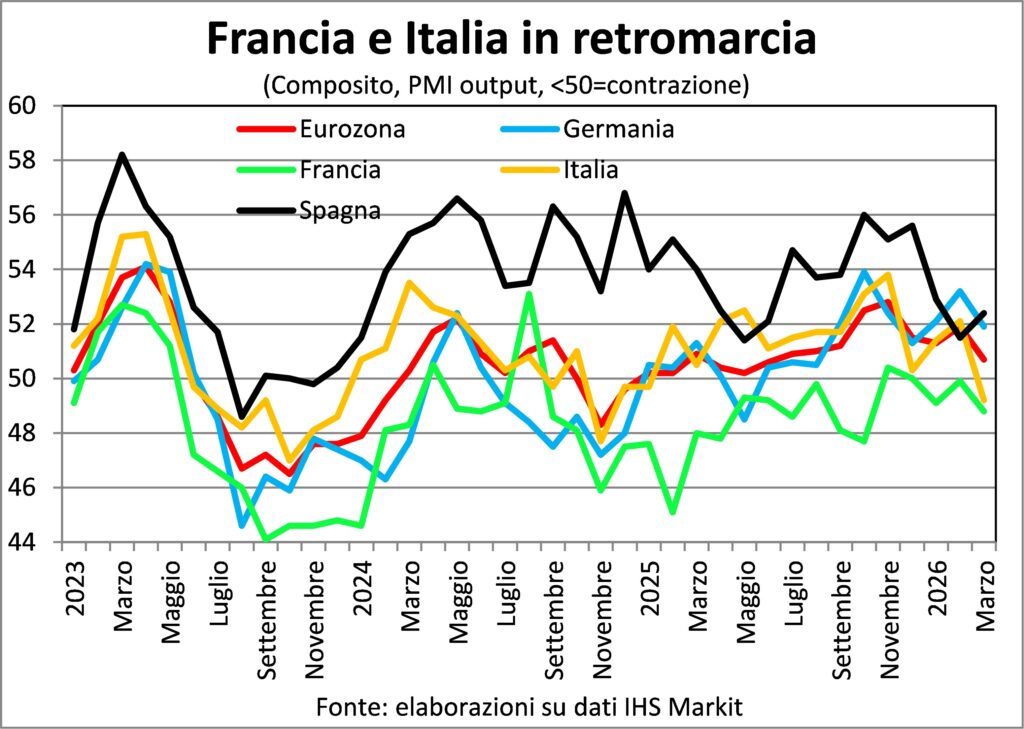
चूंकि इसका कारण एक ही है (अर्थात ईरान के विरुद्ध युद्ध और होर्मुज जलडमरूमध्य का बंद होना), इसलिए मार्च में आई तीव्र आर्थिक मंदी सभी प्रमुख देशों और आर्थिक क्षेत्रों में समान रूप से देखी गई। यह स्थिति विशेष रूप से इसमें अधिक स्पष्ट हुई। चीन 2026 में चंद्र नव वर्ष बहुत देर से यानी 17 फरवरी को पड़ने के कारण, जो कि 21 जनवरी और 20 फरवरी के बीच की अवधि में आता है, वर्ष के दूसरे महीने के लिए आपूर्ति और मांग में वृद्धि होगी।
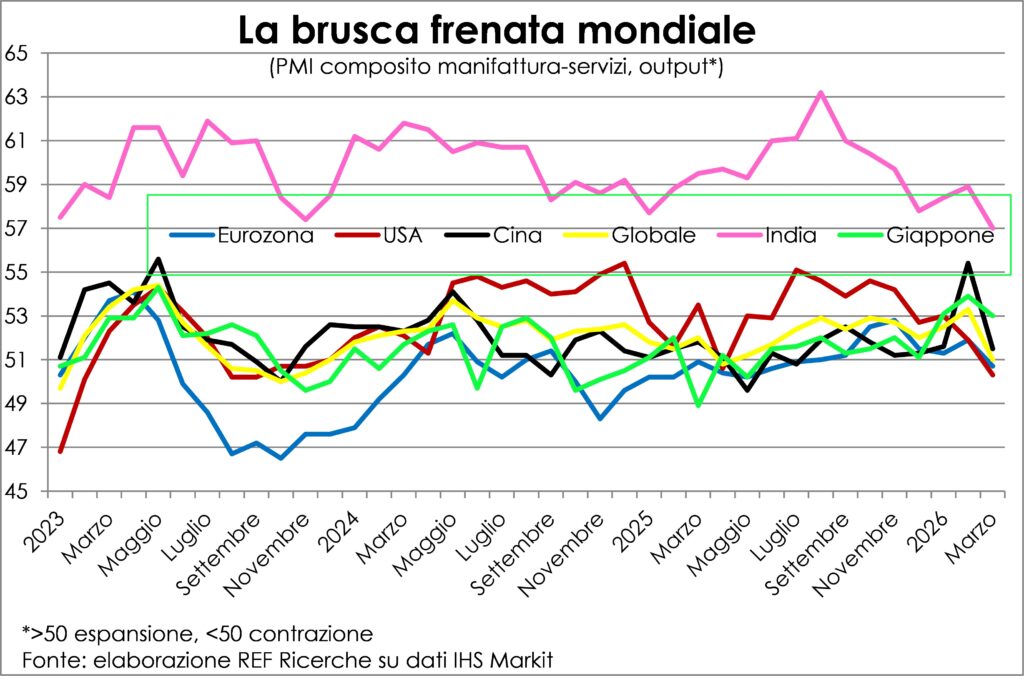
यूरोज़ोन के भीतर केवल स्पेन उत्पादन में अधिक गतिशीलता दिखाई दी, लेकिन यह विनिर्माण और तृतीयक क्षेत्र में संयुक्त वृद्धि में लगातार दो महीनों की मंदी के बाद आई। इसके विपरीत दिशा देखी गई।इटलीदो महीने की अधिक गतिशीलता के बाद, इतालवी अर्थव्यवस्था में संकुचन आ गया है, जो जनवरी 2025 के बाद से नहीं हुआ है। इससे शीतकालीन ओलंपिक का वह प्रभाव समाप्त हो गया है जिसने वर्ष की पहली तिमाही में अच्छे प्रदर्शन की उम्मीद जगाई थी। इतालवी अर्थव्यवस्था लगभग उस स्तर पर पहुँच चुकी है। फ्रेंच इस बेईमान झींगा दौड़ में। और अब यह बन गया है जन संवाद कि इसकी वृद्धि फिर से उसी प्रकार की हो गई है .
मुद्रास्फीति में वृद्धि की रफ्तार अब धीमी पड़ रही है।
मात्रात्मक और गुणात्मक दोनों प्रकार के आंकड़े एक ही दिशा की ओर इशारा करते हैं: ऊपर की ओर, जो कंपास रोज़ में उत्तर दिशा को दर्शाता है। कीमतें तेजी से बढ़ रही हैंयह दबाव लागत में वृद्धि के कारण उत्पन्न हुआ है। ऊर्जा के प्राथमिक स्रोतबिल्कुल: तेल और गैस मुख्य कारक हैं, न केवल प्रत्यक्ष प्रभाव (जैसे कारों के लिए ईंधन या बिजली की लागत) के लिए, बल्कि अप्रत्यक्ष प्रभाव के लिए भी, क्योंकि ऊर्जा इनमें प्रवेश करती है। सभी उत्पादन गतिविधियाँहालांकि कुल लागतों में इसका अनुपात बहुत असमान है। यह मुख्य रूप से परिवहन (सड़क, हवाई, रेल और जहाजरानी) और ऊर्जा-गहन उद्योगों (धातु उद्योग, टाइल और कागज) में होता है, जबकि सफाई या रेस्तरां और बार में इसका अनुपात कम होता है।
लेकिन यह दबाव कई कारणों से भी आ रहा है। अर्ध-तैयार पेट्रोलियम उत्पादउर्वरक, प्लास्टिक, सिंथेटिक फाइबर (जैसा कि ऊपर उल्लेख किया गया है) जैसी चीजों के उपयोग से कृषि उत्पादों और इन इनपुट का उपयोग करने वाले कई तैयार उत्पादों की कीमतें बढ़ जाएंगी।
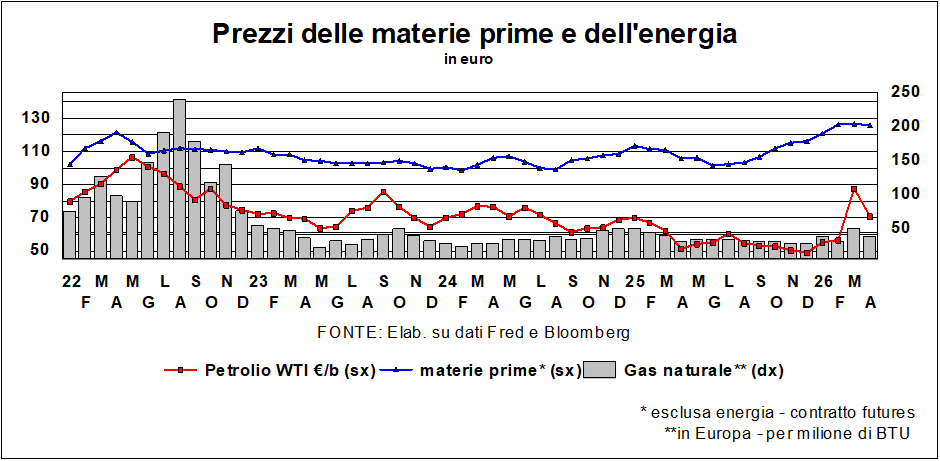
प्राथमिक जीवाश्म ईंधन ऊर्जा स्रोतों की कीमतों में आए इस उलटफेर से निश्चित रूप से अर्थव्यवस्था को बहाल करने में मदद मिलेगी। पिछली मुद्रास्फीति-विरोधी प्रवृत्ति.
दो विजयी चेतावनियाँ
हालांकि, दो सावधानियां बरतनी होंगी: पहली और सबसे महत्वपूर्ण सावधानी इस बात से संबंधित है कि आपूर्ति संकट की अवधि होर्मुज जलडमरूमध्य के अवरुद्ध होने के कारण। संभवतः अल्पकालिक उपलब्धि के साथसमझौता यदि ईरान और अमेरिका के बीच कुछ ही हफ्तों में, या ज़्यादा से ज़्यादा दो-तीन महीनों में, समुद्री व्यापार फिर से शुरू हो जाता है, तो इन वस्तुओं की कमी दूर हो जाएगी और इनकी कीमतें फरवरी के स्तर पर वापस आ जाएंगी। इससे उपभोक्ता कीमतों को सकारात्मक रूप से बढ़ावा मिलेगा।
दूसरी चेतावनी पहली चेतावनी और अन्य स्थितियों का एक कार्य है जो प्रदर्शन को प्रभावित करती हैं। श्रम की लागतमुद्रास्फीति की हर प्रक्रिया का असली चालक। यह मानना बिल्कुल तर्कसंगत है कि वेतन की गतिशीलता अब तक देखी गई दिशाओं के अनुसार ही जारी रहेगी, जो 2020-22 की मुद्रास्फीति की लहर के कारण क्रय शक्ति में आई कमी की भरपाई के चरण के बाद धीरे-धीरे कम हो रही है। यह तर्कसंगत इसलिए है क्योंकि श्रम बाजार पहले की तुलना में काफी कम तंग हैं। अमेरिका और यूरोप दोनों में एक या दो साल पहले की तुलना में, और पहली चेतावनी के घटित होने की स्थिति में, जो क्रय शक्ति के अस्थायी नुकसान की भरपाई करने वाले दावों को आगे बढ़ाने की अवसर लागत को उच्च बना देगी।
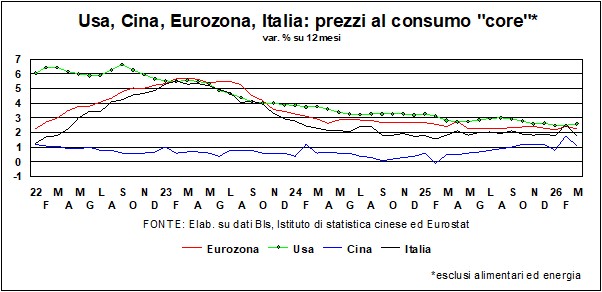
अंततः, केंद्रीय बैंकरों के लिए उतना ही महत्वपूर्ण क्या है जितना कि श्रमिक-उपभोक्ताओं के लिए? कोर मुद्रास्फीति की प्रवृत्तिक्योंकि यह घरेलू मुद्रास्फीति के दबावों को बेहतर ढंग से दर्शाता है, और यह प्रवृत्ति आश्वस्त करने वाली बनी हुई है और बनी रहेगी (बशर्ते कि पहली चेतावनी में जो संकेत दिया गया है वह साकार हो जाए, जैसा कि होने की संभावना है)।
युद्ध और बाजार
Le घमंडपूर्ण विश्लेषण हजारों अंतरराष्ट्रीय वित्त अनुसंधान कार्यालयों में पढ़ी जाने वाली रिपोर्टें विस्तृत और परिष्कृत होती हैं। आंकड़ों के बारीक विश्लेषण का कोई भी कोना सांख्यिकी के सभी संसाधनों का उपयोग करके बारीकी से जांचा-परखा नहीं जाता। लेकिन अंततः, अभी भी 'इंतजार करो और देखो' का माहौल बना हुआ है।शीघ्र समाधान की आशा से प्रेरित होकर ईरान में युद्धजब कारक आर्थिक नहीं बल्कि सैन्य और भूराजनीतिक हों, तो विश्लेषक और अर्थशास्त्री ज्यादा कुछ नहीं कर सकते। लेकिन, यह देखते हुए कि बाजार भावनाओं पर चलते हैं और अब न केवल शांत तर्क-वितर्क की, बल्कि भावनाओं की प्रवृत्ति भी बढ़ गई है। आशावाद की ओर.
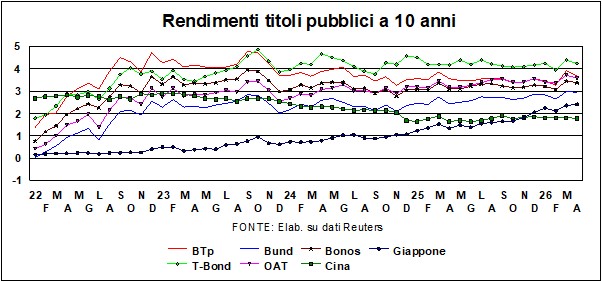
I दरोंजो मार्च में थे चढ़ गया तेल और अन्य कंपनियों की मुद्रास्फीति की मार झेलते हुए, अप्रैल में उन्होंने पीछे हट गया यात्रा का एक हिस्सा। और फिर? कुछ केंद्रीय बैंक ब्याज दरों को नियंत्रित करने के लिए सतर्क हैं, क्योंकि उन्हें कीमतों में और अधिक वृद्धि होने का डर है। लेकिन आईएमएफ प्रमुख क्रिस्टालिना जॉर्जीवा सही कहती हैं कि ब्याज दरों को नियंत्रित करने की जिम्मेदारी किसी और की होनी चाहिए। आराम करनाचारों ओर इतनी अनिश्चितताओं के साथ, व्यवसायों और परिवारों के आत्मविश्वास में गिरावट के साथ, तीव्र मंदी का खतरा वैश्विक अर्थव्यवस्था से (बल्कि बदतर) स्थिति को देखते हुए, ब्याज दरों में वृद्धि करके घाव पर नमक छिड़कने का कोई मतलब नहीं है। और वह सही कह रहे हैं। केनेथ रोगॉफ आईएमएफ के पूर्व मुख्य अर्थशास्त्री का मानना है कि खाड़ी संकट के जल्द समाधान की उम्मीद में बाजार 'भोले' हैं।
ब्याज दर की उम्मीदों के बारे में एक महत्वपूर्ण जानकारी इसमें निहित है: मुद्रास्फीति की अपेक्षाएँइनके लिए हमारे पास दो स्रोत हैं: INVESTIGATIONS परिवारों में और बाजार की अपेक्षाएँ जैसा कि 'सामान्य' प्रतिभूतियों की उपज और मूल्य-अनुक्रमित प्रतिभूतियों की उपज के बीच यांत्रिक तुलना से पता चलता है। अमेरिका उपभोक्ता मूल्य अपेक्षाओं में वास्तव में वृद्धि हुई है: अप्रैल में, मिशिगन विश्वविद्यालय के सर्वेक्षण के अनुसार, अपेक्षित 12 महीने की दर में एक प्रतिशत अंक की वृद्धि हुई, जो 3,8% से बढ़कर 4,8% हो गई। पाँच साल की अपेक्षाएँ थोड़ी कम बढ़ीं, जो 3,4% तक पहुँच गईं। 'यांत्रिक' अपेक्षाएँ - 10 और 30 साल की - भी बढ़ी हैं, लेकिन एक मामूली सीमा (2,2% और 2,4% के बीच) में बनी हुई हैं। इटली के लिए, विकास और मुद्रास्फीति अपेक्षाओं पर व्यवसायों के त्रैमासिक सर्वेक्षण के परिणाम, जो कि द्वारा आयोजित किया गया था, बैंका डी 'इटालिया 20 फरवरी से 18 मार्च के बीच (फारस की खाड़ी में संघर्ष शुरू होने के आसपास) की स्थिति में स्पष्ट रूप से गिरावट देखी गई। विकास लेकिन उम्मीदों में कोई गिरावट नहीं आई है।मुद्रास्फीति.
बहरहाल, देर-सवेर, केंद्रीय बैंकों के लिए यह स्थिति नई नहीं है, इसकी पुष्टि हो ही जाएगी। दुविधाएक ओर, वास्तविक अर्थव्यवस्था धीमी हो रही है और निश्चित रूप से उसे प्रतिबंधात्मक मौद्रिक नीतियों की कोई आवश्यकता नहीं है; दूसरी ओर, मुद्रास्फीति बढ़ रही है और इसके लिए मौद्रिक सख्ती की आवश्यकता होगी। इन विपरीत परिस्थितियों का सामना करते हुए, शायद बेहतर यही होगा कि हम इसके उदाहरण का अनुसरण करें।बुरिदान का गधा...
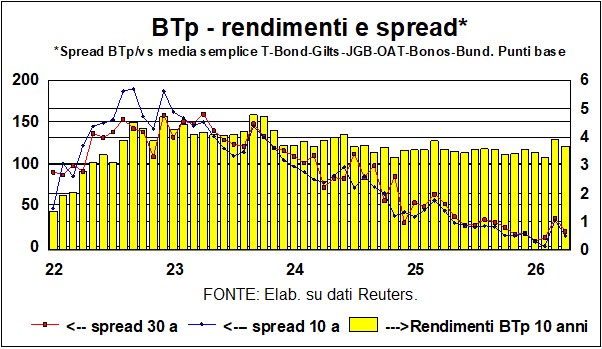
युद्ध का एक 'दुर्भाग्यपूर्ण' परिणाम यह है किइतालवी सरकारी बांडों (बीटीपी) के प्रसार में वृद्धिन केवल बंड की तुलना में, बल्कि अन्य प्रमुख देशों के सरकारी बांडों की तुलना में भी। जैसा कि पिछले महीने देखा गया था, हमारे बांडों को यील्ड में वृद्धि की कीमत चुकानी पड़ी है (चार्ट देखें), और जब यील्ड बढ़ती है, तो स्प्रेड भी बढ़ता है। क्योंकि सार्वजनिक ऋण वाले देश के लिए ऋण सेवा की उच्च लागत से जुड़ा जोखिम बढ़ रहा है। और इतना ही नहीं:इटली ऊर्जा स्रोतों की संरचना और घरेलू उत्पादन की कमी दोनों के कारण, यह देश ऊर्जा की कीमतों में वृद्धि के प्रति अधिक संवेदनशील है। बाजार की धारणा के अनुसार, कम राजनीतिक स्थिरताजनमत संग्रह में सरकार की हार के बाद (हालांकि यह जनमत संग्रह संक्रमण के प्रसार में वृद्धि के हफ्तों बाद हुआ था, जो वास्तव में घटित हुआ था)। विज्ञापन होरस ईरान पर हमले के बाद)। हालांकि, यह याद रखना जरूरी है कि घटना से ठीक पहले, बीटीपी पैदावारसाथ ही स्प्रेड भी, कई वर्षों में सबसे कमआगे की बात करें तो, सबसे पहले यह ध्यान देने वाली बात है कि यह सब युद्ध से शुरू हुआ और युद्ध के साथ ही समाप्त होगा (इराकी विदेश मंत्री द्वारा होर्मुज को फिर से खोलने की घोषणा से उम्मीद के मुताबिक यील्ड और स्प्रेड दोनों में गिरावट आई)। युद्ध समाप्त होने के बाद, जिन कारणों से हमारे स्प्रेड अपने सबसे निचले स्तर पर पहुँच गए थे, उनके फिर से मजबूत होने में कोई बाधा नहीं रहेगी। सार्वजनिक वित्त के प्रबंधन में दृढ़ नियंत्रण बाज़ारों और रेटिंग एजेंसियों द्वारा मान्यता प्राप्त और पुरस्कृत की गई दृढ़ता जारी रहनी चाहिए। बीटीपी की दरें लगभग 4% के करीब बजट संतुलन के लिए तभी खतरनाक हैं जब वे जारी रहें। फिलहाल, सिसिली की कहावत का कोई विकल्प नहीं है – "ढलान पार करने वालों, नीचे आ जाओ" या एडवर्ड के लिए: “रात तो गुजर ही जाएगी".
बाजार की मूलभूत परिस्थितियां डॉलर पर दबाव डालती हैं।
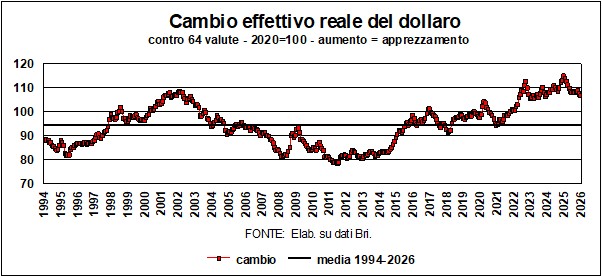
Il डॉलर ईरान पर अमेरिकी हमले के तुरंत बाद इसमें उछाल आया था, लेकिन फिर इसकी गति धीमी हो गई। आंशिक रूप से इसलिए क्योंकि ट्रंप के बार-बार बदलते रुख (हम भू-राजनीतिक विश्लेषण में नहीं जाएंगे) अमेरिका के नेतृत्व में विश्वास जगाने के लिए पर्याप्त नहीं हैं; आंशिक रूप से इसलिए क्योंकि बुनियादी कारक डॉलर पर दबाव बनाए हुए हैं। उपर्युक्त केनेथ रोगॉफ कहते हैं कि डॉलर का मूल्य अभी भी अधिक है। 20% का। शायद यह अतिशयोक्ति है, लेकिन ग्राफ दर्शाता है कि कैसे वास्तविक प्रभावी विनिमय दर अमेरिकी मुद्रा का वास्तव में अधिक मजबूतऔर यह एक महत्वपूर्ण तत्व है जो अन्य संरचनात्मक कारकों, जैसे कि अमेरिकी परिवारों की कम बचत, के साथ मिलकर लगातार बने रहने वाले अमेरिकी व्यापार घाटे (जिसे ट्रंप टैरिफ बढ़ाकर कम करने की कोशिश करते हैं - लेकिन सफल नहीं होंगे) की व्याख्या करता है। दीर्घकालिक औसत की तुलना में, डॉलर में गिरावट देखी गई है। वास्तविक प्रशंसा लगभग 12%।
Lo युआन डॉलर के मुकाबले मुद्रा की मजबूती जारी है और यह स्थिरता का ऐसा संकेत देती है जो डॉलर को पूरी तरह से पछाड़कर मुद्रा जगत में शीर्ष स्थान हासिल करने की महत्वाकांक्षा को पुष्ट करता है। बहुध्रुवीय.
टेफ्लॉन बैग
खाना पकाते समय, अगर पैन पर नॉन-स्टिक टेफ्लॉन की कोटिंग हो तो खाना पैन के तले में नहीं चिपकता: इस तरह बैग वे हर खरोंच और हर जलन को नकारते प्रतीत होते हैं। बुरी खबर का न होना ही अच्छी खबर बन जाता है, और आशा यह हमेशा अंतिम से पहले वाली और आखिरी देवी होती है। चार्ट दर्शाता है कि वैश्विक अर्थव्यवस्था पर आए इस नवीनतम "अप्रत्याशित घटना" पर शेयर बाजारों ने कैसी प्रतिक्रिया दी। तीन तिथियां: फरवरी के अंत में, जब युद्ध शुरू हुआ; हमले के बाद की सबसे निचली स्थिति; और नवीनतम उपलब्ध आंकड़े।
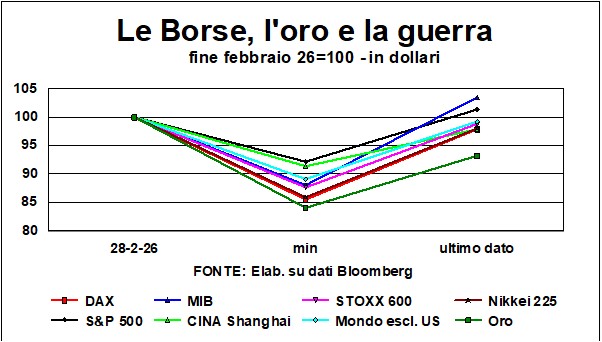
जैसा कि आप देख सकते हैं, इस दौरान मार्च बाजार स्वाभाविक रूप से नीचे गिर गए। नीचे जा रहा हूँलेकिन फिर वे सब एक ही व्यक्ति की तरह हैं, वापस ऊपर चढ़ गयाऔर उन्होंने अपने अधिकांश नुकसानों की भरपाई कर ली है, सिवाय इटली और अमेरिका के मामले में, जहाँ एमआईबी और S&P500 उन्होंने युद्ध-पूर्व स्तरों से आगे बढ़ने की विलासिता का लाभ उठाया। मिब? लेकिन क्या इटली को युद्ध से अधिक नुकसान नहीं होना चाहिए था, जैसा कि विकास की संभावनाएँ और स्प्रेड में वृद्धि दर्शाती हैं? हाँ, लेकिन ऐसा लगता है कि किसी ने यह बात बताना भूल गया। पियाजा अफरीरीजो कोई भी समय में थोड़ा आगे देखना चाहता है और पिछले महीने के "लैंसेट" में दिखाए गए ग्राफ को फिर से देखना चाहता है, उसे आश्वस्त किया जा सकता है: ट्रम्प के आने से पहले (अक्टूबर 2024) से भी, पियाज़ा अफारी अभी भी शेयर बाजारों की 'रानी'शायद मिब को कुछ ऐसा पता हो जो हमें नहीं पता... और सोना? जैसा कि आप देख सकते हैं, पीली धातुयुद्ध शुरू होने के साथ ही सबसे ज्यादा गिरावट आई, और हाल ही में इसमें सबसे कम सुधार हुआ है। लेकिन कैसे? सोना इसका कारण नहीं था। सुरक्षित ठिकाना क्या यह उत्कृष्ट था, कम से कम उन लोगों के लिए जिन्होंने इसे 'बर्बर अवशेष' नहीं माना? हम एक स्पष्टीकरण प्रस्तुत करते हैं। कई निवेशकों के पास तरलता की आवश्यकताजिन लोगों ने उधार के पैसे से बाजारों में बढ़ोतरी पर दांव लगाया था, उन्हें नुकसान उठाना पड़ा है।मार्जिन कॉलऔर इसलिए उन्हें धन जुटाना पड़ा। जिसका अर्थ है कि किसी व्यवसाय को बेचने को प्राथमिकता दी जाती है, जैसे किसोनाजिसमें हमें काफी हद तक लाभ हुआ है, क्योंकि अतीत में इस अवशेष की रफ्तार काफी तेज रही है।