


«Mais en attendant la locomotive tourne, tourne, tourne / Et la vapeur siffle et on dirait presque une chose vivante». Il ne tourne plus. L'Économie chinoise – depuis de nombreuses années maintenant le plus grand du monde – ne fonctionne plus. Dans la chanson culte de Francesco Guccini, la locomotive finit mal, et on ne le souhaite certainement pas à la Chine. Mais l'époque où l'on disait : "Heureusement qu'il y a la Chine" est définitivement révolue. Dieu merci car, aussi rouillés que soient les autres wagons de l'économie mondiale, la Chine, avec son tonnage et sa croissance, aurait assuré une impulsion constante à l'économie de la planète.
Les vrais indicateurs
Après l' premiers succès dans la lutte contre le coronavirus – en raison de mesures de confinement draconiennes et d'un acquiescement spontané des Chinois, respectueux de l'autorité – il y a eu peu d'attention à la prévention. Même si le pourcentage d'habitants complètement vaccinés se compare bien à ceux des pays avancés, la Chine a tout misé sur les vaccins Made in China, moins efficaces que les autres.
Lorsque la variante Omicron - hautement contagieuse - est également arrivée dans le Céleste Empire, les épidémies se sont multipliées. Les autorités ont réagi avec l'efficacité impitoyable habituelle et la Mantra "Covid zéro" a débordé, en raison des fermetures et des restrictions, dans le "croissance zéro". Désormais, les flambées semblent avoir été apprivoisées, mais les autorités sont déterminées à prévenir de nouvelles poussées d'infections et la prudence frôle parfois la paranoïa : dans une ville chinoise à la frontière avec la Corée du Nord, il a été conseillé aux habitants de fermer les fenêtres pour prévenir les , sur les ailes du vent, que le virus arrive.
En attendant, selon le 'loi des conséquences imprévues', les confinements ont en effet produit des conséquences. Clients étrangers qui comptaient sur l'efficacité juste à temps des fournisseurs chinois ont décidé de diversifier leurs commandes et de les déplacer vers d'autres pays d'Asie du Sud-Est. Ces autres pays ont l'avantage de coût du travail par rapport aux fabricants chinois, mais cet avantage concurrentiel n'avait pas été pleinement exploité, car la Chine jouissait d'une réputation bien établie de qualité et de ponctualité. Mais, maintenant que de nombreux clients occidentaux (y compris les Japonais « occidentaux honoraires ») se sont aventurés auprès d'autres fournisseurs asiatiques, la perte d'activité est susceptible d'être permanente. Bref, il est peu probable que la Chine puisse retrouver les taux de croissance passés et nous ne pouvons plus compter sur cette locomotive.
Compte tenu de la tendance des écrevisses à la fin de l'hiver et au début du printemps, il faut maintenant tenir compte du fait que L'objectif de croissance de 5,5% de la Chine pour 2022 ne sera pas atteint. Les prévisions de l'OCDE, publiées le 8 juin, l'évaluent à 4,2 %, ce qui revient à dire que la Chine est à elle seule directement responsable de près d'un tiers de la croissance plus faible de cette année. De plus, la prévision de l'OCDE table sur un fort rebond à partir de l'été, grâce aux réouvertures et aux stimuli monétaires. Cependant, par rapport au passé, il y a conditions structurelles qui rendent la locomotive chinoise moins sensible aux stimuli, à commencer par boom du chantier, pour continuer avec la laisse courte sur le chat gris (pour rappeler une célèbre métaphore de Deng Xiaoping) du esprit animal entrepreneurial, afin d'éviter des fractures incurables des inégalités sociales, et pour amishoring (Janet Yellen a inventé le néologisme) qui pousse à diversifier les investissements vers des pays plus accueillants que la Chine.
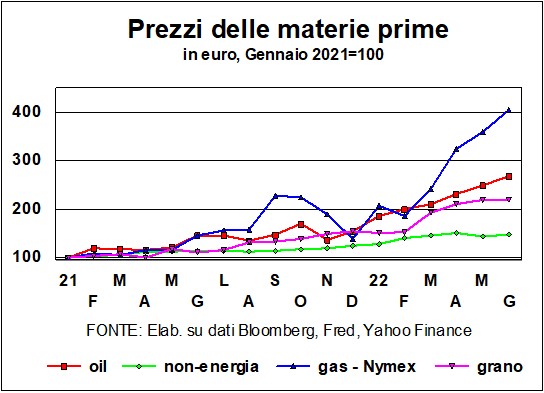
Il est vrai que, dans une logique anti-inflationniste, Joe Biden a penché en faveur d'une baisse des tarifs antidumping Chinois : mais maintenant les Chinois eux-mêmes avaient pratiqué le détournement des échanges vers les pays voisins non touchés par le piège du protectionnisme américain. La seule consolation est que, avec la croissance toujours plus grande régionalisation des échanges, le monde est un peu moins synodépendant de la croissance et, avec le clair de lune des prix des matières premières, la baisse de la longue marche du pays atténue les tensions déjà insoutenables sur les matières premières.
La Chine devra de plus en plus compter sur question interne (son fameux excédent des comptes extérieurs se contracte vers 1% du PIB), mais la confiance des consommateurs, brûlée par les restrictions, risque de conduire à la prudence dans les dépenses. Bien sûr, dans une économie dirigée par d'autres, les autorités ont encore des munitions dans le magazine, mais il est difficile d'échapper à l'impression que 2022 est sur le point d'être une année charnière dans la croissance économique imparable de la Chine.
Certes, les événements chinois s'inscrivent dans le cadre déjà suffisamment ému mosaïque de l'économie mondiale. Où les armes de la politique économique sont moins efficaces pour contrer les conséquences économiques des armes militaires déchaînées dans la guerre de Poutine contre l'Ukraine. Un peu de politique budgétaire, pour redistribuer les répercussions du coût de l'énergie (on parle à tort de surprofits, ce sont en réalité des surrevenus oligopolistiques), a été mis en œuvre de diverses manières dans les différents pays, mais l'inévitable épuisement des mesures dictées par le L'urgence de Covid entraîne la normalisation de la politique budgétaire.
Normalement, on parlerait de resserrement en regardant la baisse des déficits structurels, que le FMI estime à 1,5 point de PIB cette année et l'année prochaine pour les grands pays avancés réunis, mais en réalité c'est le remplacement des revenus du capital (transferts publics) avec revenu gagné à la sueur du front et au risque entrepreneurial à mesure que l'activité économique se normalise. D'autre part, si nous examinons les politiques de investissement public et facilitation des différentes transitions (énergétique, écologique, numérique), le budget public reste porteur des économies. C'était pourtant avant la guerre.
Alors que le politiques monétaires ils doivent sortir rapidement de l'urgence Covid, pour étouffer les foyers d'inflation qui se sont rallumés (enfin !) un peu partout. S'ils ne le faisaient pas, ils reporteraient, ce qui rendrait plus onéreuse, la reconnaissance que les matières premières chères cela nous a rendus plus pauvres.
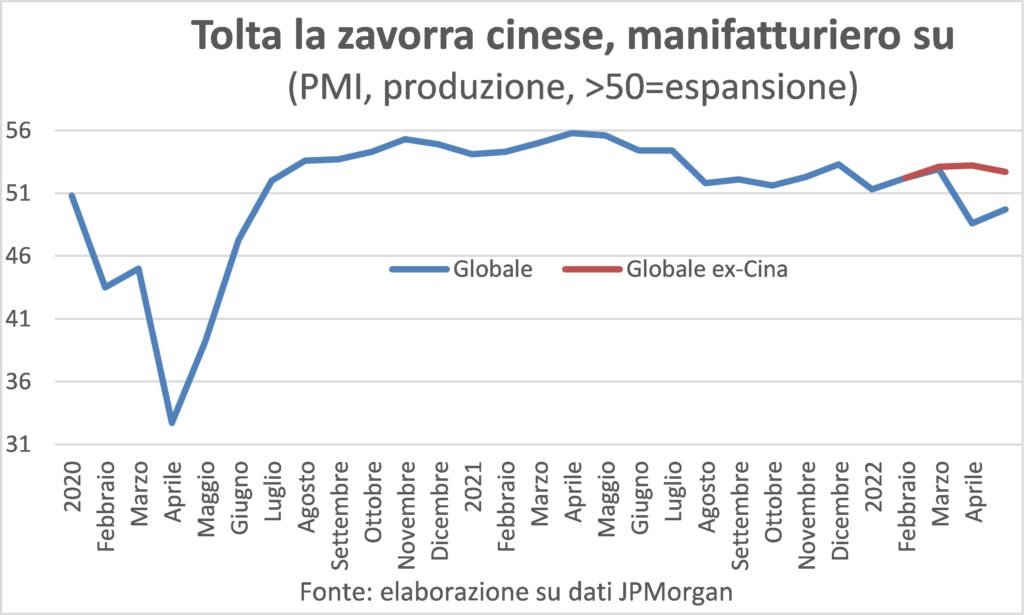
En revanche, les indicateurs économiques les plus récents montrent que, hors Chine, l'économie mondiale continue d'être en bonne santé. La composante manufacturière du PMI est solidement supérieure à 50 (seuil qui discrimine expansion et contraction).
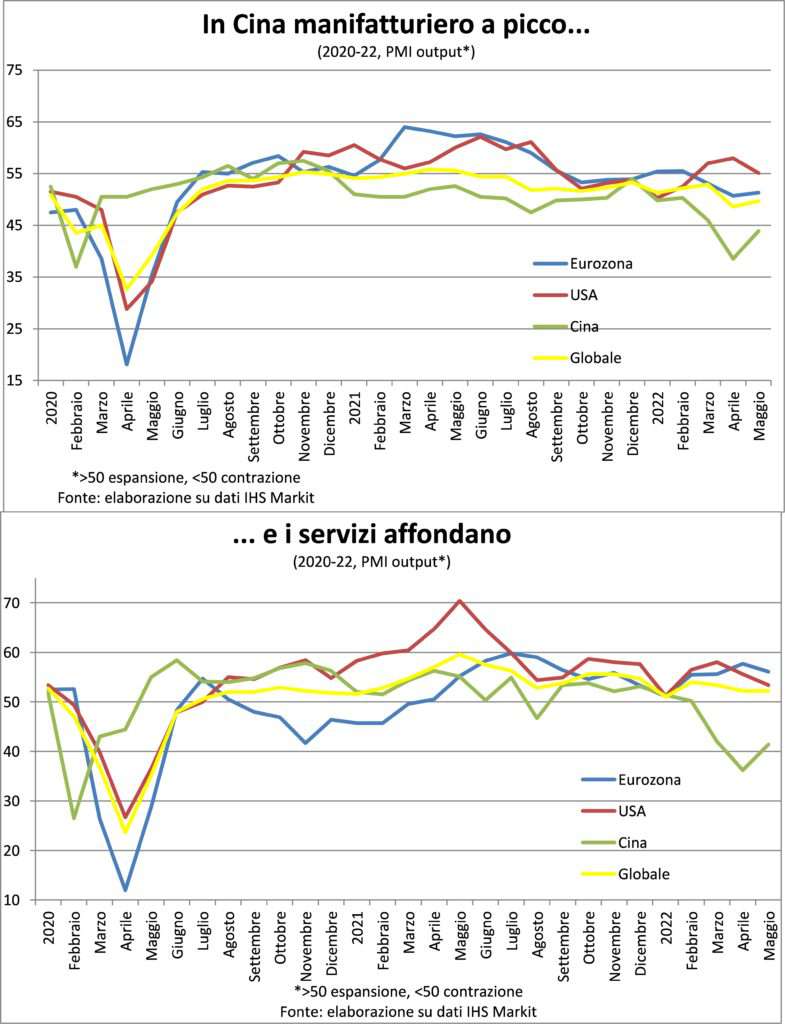
Les commandes augmentent et les files d'attente de livraison s'allongent, de sorte que même si, bon sang, l'augmentation de la demande s'arrête, la production devra continuer à croître pour éliminer l'arriéré.
D'autre part, le marché de l'emploi de part et d'autre de l'Atlantique, il appartient toujours au vendeur, car il y a moins de demandeurs d'emploi que d'offres d'emploi. Il devient alors difficile de ne pas accorder d'augmentations de salaire, si bien que la masse salariale (=heures travaillées X salaire horaire) augmente et alimente les dépenses des ménages. Lesquels puisaient dans l'accumulation d'épargne (trois-quatre mille milliards d'euros entre les USA et l'Europe) confisquée lorsque sortir de chez soi était interdit ou très imprudent et que voyager était un parcours du combattant.
Ces trésors sont déduits du impôt sur l'inflation, n'est plus caché comme autrefois : il suffit d'écouter les cris et les clameurs, même sur la BBC, sur le dilemme tragique entre chaleur, chauffage, e manger, la nourriture, auxquels beaucoup de gens sont confrontés. Et bien qu'avec un certain retard, également en raison de la envie folle de partir en vacances auquel il a renoncé pendant deux ans, il devra encore s'occuper des factures et des reçus des supermarchés. L'instant de redde rationem il arrivera après l'été boréal.
L'inflation va-t-elle rester élevée ?
Il y a un an ces jours-ci la hausse annuelle des prix il commençait à s'accélérer par incréments mensuels substantiels. Et nous pensions, comme beaucoup d'autres, que cette accélération était destinée à s'avérer passagère, car faussée vers le haut par de nombreux facteurs qui ne pouvaient être durables. Puis vint la guerre en Europe.
Ce serait malhonnête de dire que l'erreur d'évaluation commis alors et maintenant à attribuer au désir insensé de diriger les mains qui s'est emparé de Poutine. La hausse du coût de l'énergie a été plus précoce, et il couverture courte du marché du travail aux États-Unis et dans de nombreux autres pays (les hôteliers italiens se sont précipités en Pologne pour tenter de recruter des serveurs) avait déjà commencé à se manifester il y a douze mois.
Maintenant, il y a un risque de faire l'erreur inverse, c'est-à-dire pensez-vous qu'une inflation élevée va durer longtemps ? Cela dépend de ce que vous entendez par élevé. La comparaison annuelle garantit que le changement de tendance des prix à la consommation tend à baisser. Mal la dynamique mensuelle ne ralentira pas de si tôt, car ils se sont accumulés dans les chaînes de production également des retards dans les hausses de prixainsi que les livraisons.
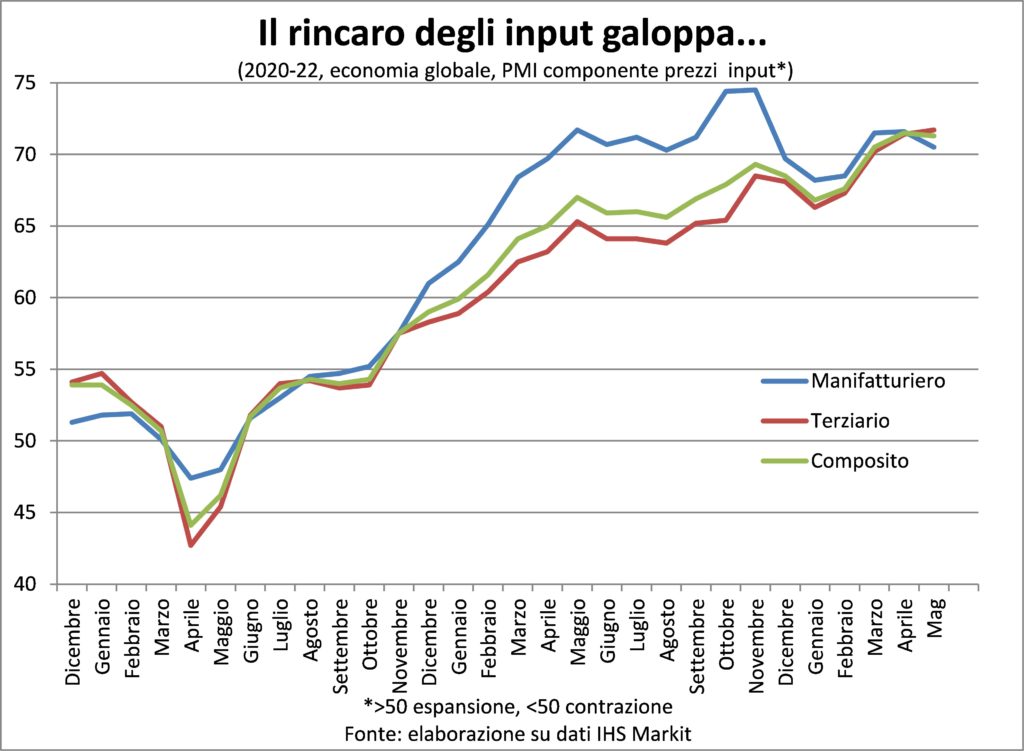
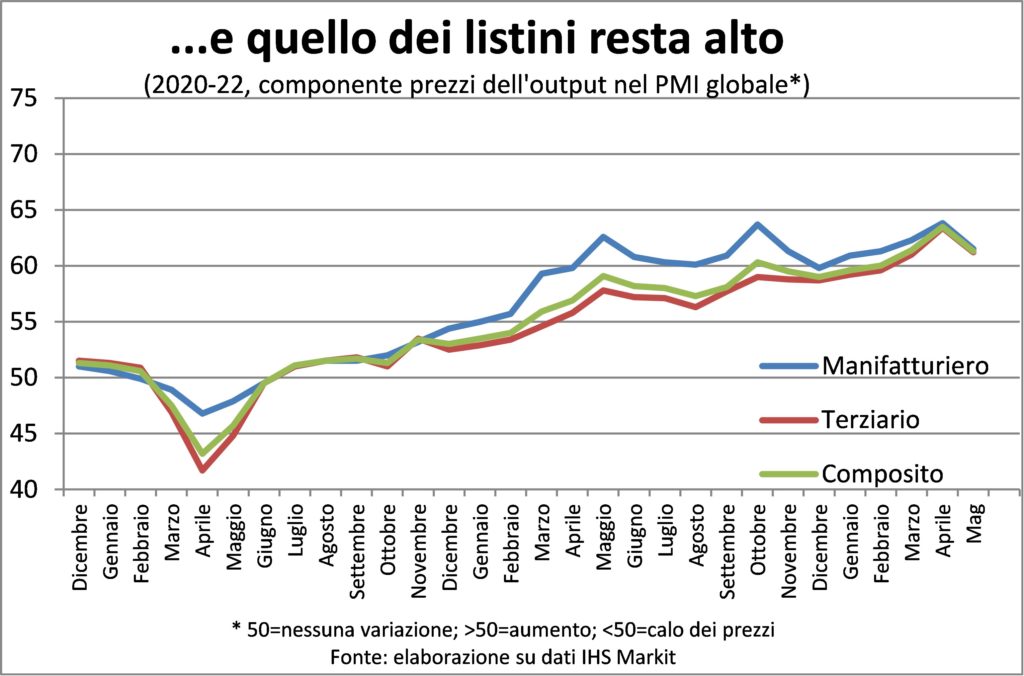
Il suffit de lire le Rapports PMI de S&P Global pour comprendre que les entreprises ont de nombreuses bonnes raisons d'ajuster les tarifs: les matières premières, les coûts de transport, l'énergie chère et l'augmentation du coût du travail. Ce dernier est cité non seulement aux USA, mais aussi en Europe, où le marché du travail n'est pas aussi tendu qu'outre-Atlantique, à en juger par le taux de chômage.
En agrégeant la composante des prix payés et pratiqués dans les services, c'est-à-dire dans les deux tiers de l'économie (voire plus si l'on ne prend que la part privée), il ressort que les augmentations mensuelles des tarifs restent records ou proches de records. Il faudra donc patienter encore un peu avant que la température des prix ne baisse significativement.
Ce retard supplémentaire dans la descente a des implications pour créances salariales. Et la spirale effectue un tour supplémentaire : « Encore un tour, une autre course », comme on criait dans les parcs d'attractions d'autrefois pour inviter les villageois à remonter.
PS : pour tester notre prévoyance, l'analyse a été rédigée avant la sortie du Prix à la consommation aux États-Unis le vendredi 10 juin. Des prix qui se sont avérés encore plus "brûlants" que les attentes du consensus, mais pas particulièrement surprenants pour nous. Soyons clairs : nous ne sommes pas en présence d'une nouvelle accélération et le pic risque d'être proche, voire dépassé, mais les hausses sont trop généralisées, comme le montre l'indice de des prix exorbitants (sticky-prices) développé par la FED d'Atlanta, pour que nous dormions sereinement sur le plan monétaire, et donc financier.
La situation des taux d'intérêt et des devises
Il y a maintenant plus de 50 banques centrales qui, ces derniers mois, ont relevé leurs taux, au moins une fois, de 50 points de base. Là l'orientation de la politique monétaire a changé de signe (sauf en Chine, pays qui, comme dit plus haut, a d'autres problèmes…), et, en plus d'avoir changé de signe, il a aussi changé d'intensité : la un demi-point semble être le 'nouvelle normale', après avoir tâté le terrain avec des augmentations d'un quart de point.
Comme déjà mentionné par le passé, les taux de marché n'ont pas attendu les hausses décidées par les banquiers centraux pour répondre aux faits et aux intentions (l'orientation) des autorités monétaires. Les tarifs sur hypothèques à trente ans en Amérique, ils ont largement dépassé les 5 % (ils ont augmenté de plus du double la hausse des taux directeurs de la Fed depuis le début de l'année), mais, étant donné que la Fed est déterminée à ralentir l'économie, les hausses de taux directeurs vont se poursuivre. Les hausses de taux hypothécaires sont utiles pour refroidir l'investissement résidentiel, mais une entreprise qui cherche à financer des stocks à 90 jours peut toujours emprunter des fonds du marché monétaire à 1,5 %, ce qui, avec une inflation beaucoup plus élevée (de sorte que la valeur du fonds de roulement augmente plus rapidement que le montant emprunté), est quelque chose que la Fed voudra décourager.
Outre-Atlantique, les taux suivent les mêmes trajectoires. LE Épargnants allemands seront contents de ne plus avoir à se faire extorquer par des taux nominaux négatifs, mais ils ne sont pas du tout contents de voir cela à un taux finalement positif (mais pas trop : 1,5% sur les Bunds à dix ans) accompagne inflation supérieure à 8%.
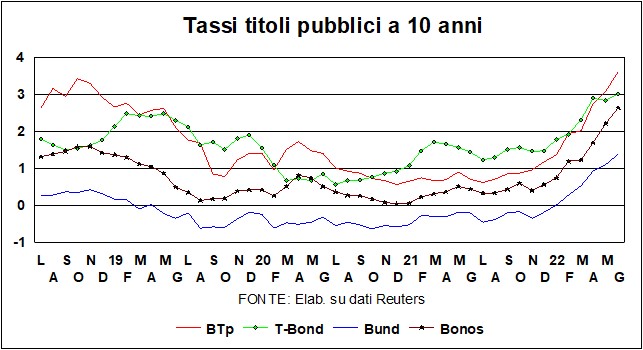
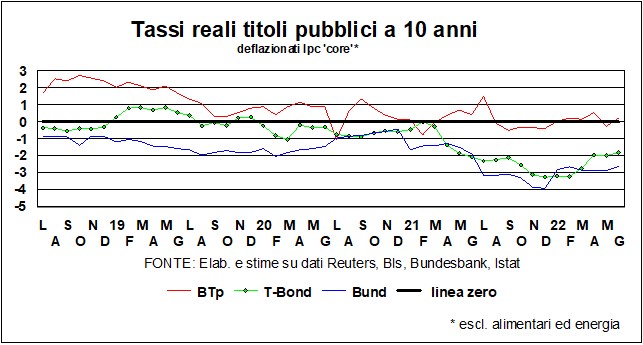
Italie elle a une inflation pas très différente, mais un taux supérieur de plus de deux points, avec moins de peine pour les épargnants mais plus de peine pour ceux qui doivent assurer le service de leurs dettes (d'abord et avant tout l'État, c'est-à-dire nous les contribuables, présents et futurs ). Le propagation résultat - de 225 points de base – augmente, comme mentionné dans le passé, car en période de hausse des taux d'intérêt, les marchés pénalisent les plus endettés. Mais tu n'as pas à t'inquiéter trop d'un autre épisode de la saga d'horreur de crise de la dette souveraine. Les deux parce que je les fondamentaux aujourd'hui sont solides: contrairement à 2011/12, la balance courante italienne est excédentaire, l'Italie est un pays qui produit plus qu'il ne consomme et la la position extérieure globale nette est largement positive; à la fois parce que le BCE indique qu'il ne permettra pas aux spreads de s'élargir à moins que cela ne soit justifié par les fondamentaux eux-mêmes. Même après l'arrêt des achats de titres le réinvestissement de ceux arrivant à échéance se poursuivra (au moins tout au long de 2024)., et il y a ici une flexibilité utile en ce sens qu'un à chargement frontal de réinvestissements si les marchés attaquaient les pays vulnérables (le communiqué de la BCE parle de la Grèce, mais pense à l'Italie…).
Combien de temps les taux augmenteront-ils ? Peut-être moins que vous ne le pensez, étant donné que les économies ralentissent déjà d'elles-mêmes, entre les chocs d'inflation qui affectent le pouvoir d'achat et la confiance minée par les événements de guerre. Et ça le ralentissement ralentira également l'inflation. Les banques centrales veulent que les taux reviennent à des niveaux «normaux», cependant la normalité', entre menaces de « stagnation séculaire » et « stagnation conjoncturelle », ce n'est plus ce que c'était. Il faut cependant se rappeler qu'en 1994, lors de la dernière atterrissage en douceurla croissance potentielle américaine était estimée à environ 3 % (elle est aujourd'hui de 2 %), l'inflation core il était proche de 3% (aujourd'hui 6%) et les taux longs étaient de 7%, contre 3,14% actuellement ! Il y a encore une large mer entre où nous sommes maintenant et où nous étions alors.
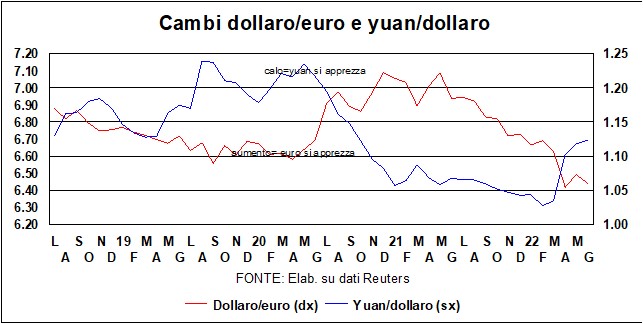
L'activisme de Fed, qui démarre également une réduction de son actif gargantuesque (en ne renouvelant pas les titres arrivés à maturité), réconforte les dollar, qui reste forte envers tous, et surtout envers les yen, qui est tombé à son plus bas niveau depuis vingt ans. Qui sait si c'est le bon moment pour sortir les prix au Japon des bas-fonds de la déflation… Lo yuan, qui en deux ans depuis le début de la pandémie jusqu'au début de 2022 s'était apprécié de 10 % face au dollar, a brutalement changé de cap et laissé 6 % sur le terrain suite aux bouclages à Shanghai et ses environs.
I marchés boursiers ils souffrent mais pas trop, et deux jugements différents sont possibles sur cette stabilité relative. Le premier dit qu'ils ressemblent à l'orchestre qui jouait sereinement sur le pont du Titanic. Le deuxième jugement, conscient des ravages annoncés au début de la pandémie (et qui ne se sont pas matérialisés, au contraire...) voit le verre à moitié plein et se fie, au pire, au soutien des politiques économiques. En ce moment, les inconnues - d'abord les résultats de la guerre en Ukraine – sont trop nombreux pour choisir entre ces deux jugements. Mais dans tous les cas, ceux qui sont intimidés peuvent aller vers compositions de portefeuille défensif. Ou bien, partez en vacances et ayez confiance qu'à long terme les actions - nous l'avons répété à plusieurs reprises - restent l'outil le plus défensif qui soit.
Passons aux investissements alternatifs, qu'en est-il crypto-monnaie? Le dernier ravage cupide concerne un stablecoin, la Terre, connectée à une Lune, et destinée à maintenir un lien stable avec le dollar, à travers des algorithmes compliqués que nous ne comprenons pas et que nous ne voulons pas comprendre. Ce que nous aimerions comprendre, c'est pourquoi il y a tant d'adultes consentants qui jouent avec mille crypto-monnaies dont la valeur intrinsèque est égale à zéro point zéro périodique.




