Eine Zahl von allen gestern markierten: 3,003 %. Zum ersten Mal seit dem 9. Januar 2014 hat die 10-jährige Treasury-Rendite die psychologische Schwelle von 3 % überschritten. Es ist die Bestätigung dafür, dass die Märkte die Erwartung eines Anstiegs der Inflation und folglich einer schneller als erwarteten Zinserhöhung geweckt haben, eine Nachricht, die wiederum inmitten einer uneinheitlicheren US-Quartalskampagne als erwartet fällt: Unternehmenskonten bleiben bestehen hell für jetzt, aber der Anstieg der Kosten beschleunigt sich. Und viele Unternehmen weisen nach dem Beispiel von Caterpillar (-6,7 %), dem Thermometer für die Gesundheit der US-Exporte, darauf hin, dass „das Beste hinter uns liegt“.
Dow Jones -1,74 %, am fünften Tag in Folge rückläufig, S&P 500 -1,34 %, erneut unter dem Niveau von Anfang 2018. Nasdaq -1,7 %.
Massive Einbußen der großen Namen in der Technologie: Facebook -3,7 %, Alphabet (ehemals Google) -4,77 % von den sich abzeichnenden starken Kostensteigerungen betroffen ab dem Quartal was die gute Umsatzentwicklung überschattete.
Apple fiel ebenfalls (-1,39 %): Die Ergebnisse von Corning, dem Unternehmen, das iPhone-Objektive liefert, bestätigten die Verlangsamung der Smartphone-Verkäufe. Außerdem zahlt der Apple-Konzern wie von der EU gefordert 13 Milliarden Dollar an die irischen Steuerbehörden.
Auch die eher traditionelle Wirtschaft leidet: Neben Caterpillar erwartet auch Lockheed Martin, einer der Hauptlieferanten des Pentagon, bis Jahresende rückläufige Ergebnisse.
SCHWACHES ASIEN, BITCOIN HEBT SEINEN KOPF
Gleiche Situation heute Morgen in Asien. Am schlimmsten ist Taiwan, das von der Chipkrise getroffen wurde. Der Nikkei-Index in Tokio fällt um 0,7 %. Pharmaceutical Takeda verliert 9 %, nachdem Shire, Irland, den geplanten Verkauf für 65 Milliarden US-Dollar genehmigt hat. Der CSI 300-Index der Aktienindizes von Shanghai und Shenzhen ist um 0,3 % gefallen. Südkoreanische Börse -0,9 %.
Der Yen fällt gegenüber dem Dollar auf 109,1: Es ist der sechste Tag in Folge, an dem die japanische Währung an Wert verliert. Der Rupie-Dollar-Cross befindet sich auf dem höchsten Stand der letzten 14 Monate. Der Euro hingegen lässt sich vom Dollar nicht unterkriegen: Cross bei 1,222. Bitcoin hebt heute Morgen am sechsten Tag des Anstiegs seinen Kopf auf 9.440 Dollar.
MACRON VERLANGSAMT DAS ÖL-RENNEN
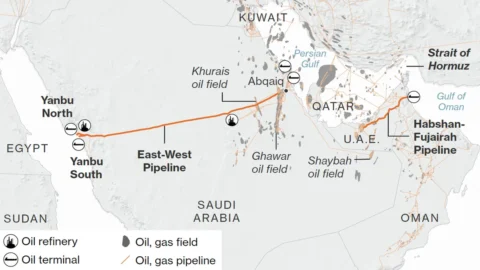
Zweiseitiger Tag für Öl. Brent durchbrach erstmals seit November 75 die 2014-Dollar-Marke, nur um nach Beginn der Gespräche zwischen Donald Trump und Emmanuel Macron den Trend umzukehren: Der französische Präsident versucht, die USA davon abzubringen, das Atomabkommen mit Teheran aufzukündigen.
Dank des Laufs des letzten Monats steht die Performance von Ölaktien seit Jahresbeginn an erster Stelle im globalen Eurostoxx-Index: +11 % gegenüber +0,9 %.
FINANZGEBÜHREN BALLAST SAIPEM (-2,9 %)
Saipem fällt jedoch zurück, -2,89 % von +0,9 % am Morgen nach der Ankündigung Quartalsabschlüsse woraus aufgrund hoher finanzieller Belastungen ein viel schlechteres Ergebnis als erwartet hervorging (11 Millionen Euro). Umsatz mit 1,91 Milliarden Euro leicht unter dem Konsens (1,96 Milliarden). Bereinigtes Betriebsergebnis 100 Millionen Euro, 10 % über der durchschnittlichen Analystenschätzung. Schulden bei 1,2 Milliarden Euro, 150 Millionen Euro weniger als erwartet. Das Unternehmen bestätigt seine Ziele für 2018: Umsatz von 10 Milliarden Euro bei einer Ebitda-Marge von über 10 %. Eni -0,3 %, Tenaris +0,6 %,
MAILAND, DAS GEWINN 2018 STEIGT AUF 10 %
Gestern wurde das Drehbuch der Mahnwache wiederholt. Die europäischen Börsen haben nach verhaltenem Start Fahrt aufgenommen: Die Märkte setzen darauf, dass die EZB in der morgigen Sitzung keine „falkenhaften“ Entscheidungen treffen wird.
Der FtseMib-Index (+0,22 %) schloss bei 24.035 Punkten, nachdem er am Nachmittag mit 2015 Punkten den höchsten Wert seit Juli 24.073 berührt hatte. Die Performance seit Jahresbeginn liegt bei knapp +10 %, während der Eurostoxx-Index im gleichen Zeitraum paritätisch ist.
Paris schließt mit leichten Fortschritten (+0,1%) am Tag von noch von Vincent Bolloré: Die Aktie der Muttergesellschaft verzeichnete ein Minus von 6,14 %, Vivendi -2,12 %.
Die anderen Märkte der Eurozone waren im Minus: Frankfurt -0,17; Madrid -0,39 %. Ergebnis London (+0,36 %).
Auf Makroebene kam der deutsche Ifo-Index im April auf 102,1 Punkte und enttäuschte damit Ökonomen, die 103 prognostiziert hatten.
DER BUND STEIGT, DER SPREAD ENGT SICH
Der Druck auf die US-Zinsen spiegelt sich insbesondere bei der deutschen Bundesanleihe wider, die auf Reuters-Bildschirmen mit einem Höchststand von 0,655 % das Maximum der letzten sechs Wochen erreicht. Der BTP schloss mit einer Rendite von 1,77 %.
Daher die weitere Verengung des Italien/Deutschland-Spreads, wiederum im Zehnjahresbereich, auf 114 Basispunkte und damit auf den niedrigsten Stand seit August 2016.
Das Treasury hat am Morgen beim ersten Termin mit den Monatsendauktionen zwischen indexierten Ctz und Btp zwischenzeitlich den Höchstbetrag von 3,75 Milliarden platziert, wobei der Bruttokurs der Nullkuponanleihe auf den niedrigsten Stand seit November rutschte.
Sechsmonatige Bots für 6 Milliarden (ähnlicher fälliger Betrag) werden am Donnerstag versteigert. Am Freitag wird das Schatzamt bei der mittel- und langfristigen Auktion den Betrag von 7,75/9,25 Milliarden den Anlegern zwischen dem neuen Ccteu September 2025 und der Wiedereröffnung der 10-jährigen Referenzanleihen zur Verfügung stellen.
DER STOPP DER BOLLORÉ-GEWICHTE BEI DER TELEKOMMUNIKATION
Die Versammlung von Telecom Italia und in gewissem Sinne war auch die von Mediaset durch die Nachricht von der Verhaftung von Vincent Bolloré in Paris bedingt.
Telekom Italien -2,37 %. Die erste Runde der Aktionärsversammlung von Tim endete zugunsten von Vivendi: Mehr als 97 % der Aktionäre entschieden sich für die Ernennung von Amos Genish. Der israelische Manager wird das Unternehmen daher mindestens bis zum 4. Mai führen, wenn der gesamte Vorstand erneuert werden muss. An der Spitze des Prüfungsausschusses wurde gegen den Willen von Vivendi Roberto Capone bestätigt. Überraschenderweise hat die Gesellschafterversammlung der Übertragung des Prüfungsauftrags 2019-2027 an EY und Kpmg nicht zugestimmt.
Mediaset -1,18 %. Ohne die außerordentlichen Kosten für den Vivendi-Fall kehrt die Biscione zurück, um Margen und Gewinne zu erzielen. Konzernumsatz um 1 % gesunken. Kostensenkung um 11 %. Die Schulden steigen auf 1,39 Milliarden. Der Beitrag von Premium sinkt auf 587,4 Millionen
ITALIENISCHE BANKEN SEIT 2015 AN DER SPITZE, REKORDKURS FÜR GENERALI
Der Bankenkorb beendete den Handel um 0,6 % auf 12.620 Punkte, den höchsten Stand seit 2015 (der Eurostoxx-Index -0,6 %). Seit dem 15. Januar hat der Index der italienischen Banken um 0,5 % zugelegt, viel besser als der Rest Europas (+XNUMX %). Die Leistung hängt mit der vorläufigen Stabilität des "italienischen Systems" trotz der Unsicherheiten der politischen Situation zusammen und vor allem mit den tröstlicheren Nachrichten als erwartet, die von der leistungslosen Front eintreffen.
Die Bigs sind auf positivem Boden: Intesa San Paolo (+0,87 %) und Unicredit (+0,35 %). Bessere Ubi Banca (+0,95 %).
Bper Banca geht gegen den Trend (-1,82 %): Der Markt, suggeriert ein Händler, befürchte eine Kapitalerhöhung aufgrund des Abbaus von NPLs. Die Banca Mediolanum fällt ebenfalls um -1,36 %, was durch die Ankündigung belastet wird Die Finanzpolizei hat Ermittlungen aufgenommen zur steuerlichen Behandlung von in Irland domizilierten Fonds.
Gekaufte Versicherung: Generali markiert mit +0,83 % im Finale eine Notierung auf dem höchsten Stand seit Januar 2016 bei 17 Euro. UGF +0,89 % und UnipolSai +0,74: Die 3 %-Beteiligung an Carige wurde verkauft.
Bemerkenswert im Modesektor ist auch die starke Erholung von Salvatore Ferragamo (+3,93 %). Im Gefolge von Moncler: +2,18 %.
STM, BRUTTOMARGE STEIGT AUF 39 %
Unter den Industriellen erholt sich Stm: -0,9 % von den anfänglichen -4 %. Das italienisch-französische Joint Venture hat die Auswirkungen der Warnung von Ams, einem der Apple-Lieferanten, auf die Einnahmen im Jahr 2018 aufgefangen: Sie werden niedriger als erwartet ausfallen, da die Nachfrage zurückgeht, wahrscheinlich aufgrund der nicht brillanten Leistung des iPhoneX. Apple ist etwa ein Zehntel der Einnahmen von Stm wert.
Heute Abend wurde der Abschluss für das erste Quartal genehmigt: Einnahmen von 2,23 Milliarden US-Dollar (+22,2 %); Bruttomarge und operative Marge steigen im Jahresvergleich auf 39,9 % bzw. 12,1 %; Nettogewinn von 239 Millionen US-Dollar, ein Anstieg von 131 Millionen US-Dollar gegenüber dem Vorjahr; Bardividende von 0,24 $ pro Stammaktie, die in gleichen vierteljährlichen Raten ausgeschüttet wird.
IMA BEFÖRDERT, AMPLIFON AUF HISTORISCHEM HOCH
Unter den Mid Caps ist Ima nach der Ankündigung der Übernahme von Tnc, einem Hersteller von Papiertaschentüchern, um 4,23 % gestiegen. Equita Sim und Kepler Cheuvreux haben nach der Übernahme von Tmc das Kursziel angehoben und die Kaufempfehlung bestätigt.
Fiera Milano +4% am Vorabend der Rückkehr in den Star-Index. Geox-Sprung (+5 %). Amplifon +2,2 %, neuer historischer Rekord.
Lesen Sie auch: Börsenkalender: 25. April geöffnet, 1. Mai geschlossen