

FED: ZINSEN NOCH BIS SEPTEMBER, WECHSEL AUF HÖCHSTEM HÖCHSTSTAND. SPOTLIGHT AUF MPS IN MAILAND. UND GRIECHENLAND IST MEHR BESCHRECKEND
Die US-Wirtschaft hat an Schwung verloren, wird sich aber erholen. Eine Zinserhöhung im Juni ist jedoch verfrüht. Aus dem Protokoll der letzten Sitzung der US-Notenbank geht eine vorsichtige Prognose für die US-Konjunktur hervor: Der schwache Dollar, so lesen wir, „wird wohl noch eine Weile die Exporte bremsen. Doch die Mehrheit im Vorstand befürchtet die negativen Auswirkungen des starken Dollars und des schwachen Rohöls nicht allzu sehr.
Damit endet die letzte Ungewissheit über die Kosten des Geldes: Von einem ersten, bescheidenen Ergebnis sprechen wir erst ab September. Nachdem die Wall Street auf die Nachrichten mit einem Anstieg reagiert hatte, begrenzte sie schließlich ihre Gewinne; der Dow Jones schloss bei -0,15 %, S&P bei -0,09 %. Der Nasdaq stieg leicht um +0,03%%. Yahoo +4,5% prallt auf die Liste: Die Aufteilung der Beteiligung an Alibaba wird stattfinden, auch wenn es Steuerkosten geben wird.
Das Protokoll der Fed, kombiniert mit den guten Nachrichten aus der Wirtschaft, begünstigte stattdessen Tokios Anstieg um +0,5 %: Der Nikkei-Index markiert einen neuen Rekord seit 2000. Die anderen asiatischen Märkte waren schwächer. Shanghai steigt um +0,8 %, obwohl der Cpi-Index signalisiert, dass die Schrumpfung der Wirtschaft anhält. An der Währungsfront schwächelt der Euro weiter: Die Währung notiert bei 1,1062 gegenüber dem Dollar (von 1,115).
BUSINESS PLACE +0,2 %, EUROSTOXX AUF MAI-HOCH
Geschützt durch den Schutzschild der EZB festigten die europäischen Börsen am Dienstag trotz der Spannungen um Griechenland die erzielten Fortschritte. Der europäische Stoxx 600 Index steigt um +0,3 % auf die Höchststände der letzten drei Wochen. In Mailand stieg der Ftse-Mib-Index um 0,2 %.
Paris +0,2 %, Madrid +0,3 %. Frankfurt unverändert. Die Athener Börse fällt um 0,7 %. Inzwischen mehren sich die Alarmsignale für einen Zahlungsausfall, der jetzt wahrscheinlicher als möglich ist.
MOODY'S: ATMEN IN ATHEN BALD GESCHLOSSEN
Laut Moody's werden griechische Bürger die Geldautomaten bald geschlossen vorfinden. „Kapitalverkehrsauflagen und das Einfrieren von Einlagen sind sehr wahrscheinlich – heißt es in einem Bericht der Ratingagentur“. Regierungssprecher Tsipras kündigte an, dass Athen den Kredit an den IWF ohne Hilfe der EU am 5. Juni nicht zurückzahlen könne.
Vor diesem Hintergrund herrscht auf dem Anleihenmarkt erhebliche Ruhe: Die Rendite der zehnjährigen BTP beträgt 1,85 und ist am Vorabend leicht gestiegen (1,80 %). Der Spread gegenüber dem Bund beträgt 123 Basispunkte. Die Erklärungen von Benoit Coeuré zur Unterstützung von Qe sind mehr wert als die Griechenlandkrise.
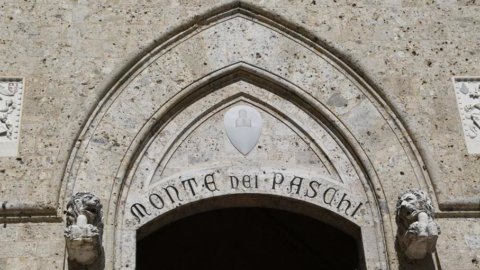
MONTE PASCHI, HEUTE DER PREIS. ÜBER BPM SHIELDS
Verkaufsdruck auf Monte Paschi hält an -6,52 % auf 9,675 Euro im Hinblick auf die nächste Kapitalerhöhung. Heute findet der Verwaltungsrat statt, der den Angebotspreis für die neuen Titel festlegen muss. In der Zwischenzeit hat Axa mit einem starken Anteil von 3,7 % seine Absicht bestätigt, sich an der Operation zu beteiligen. Davide Serra von Algebris hingegen sagte, er sei nicht daran interessiert, nicht optierte Aktien zu zeichnen.
Stattdessen setzt sich der durch den Fitch-Bericht getriebene Anstieg von Bpm +1% fort: Die Ratingagentur hat das Rating verschiedener Bankaktien (Mps, Banco Popolare, Bper) gesenkt, aber das Rating des Instituts in Piazza Meda nicht beeinflusst. Auf positivem Grund sowohl Intesa +0,2 % als auch Unicredit +0,2 %. Ubi +0,5 %.
Minister Gian Carlo Padoan bekräftigte seine Absicht, ein Vehikel „für den Kauf notleidender Bankkredite“ auf den Markt zu bringen, das den notleidenden Banken vorbehalten ist.
AZIMUT, DIE MITARBEITER AKTIONÄRE BEKOMMEN DAS KASSE
Der schlechteste Blue Chip ist Azimut -5,01 % bei 27,32: Die Treuhandgesellschaft Timone, Vertreter der Arbeitnehmer-Aktiengesellschaft, verkaufte am Dienstagabend 5,26 % des Kapitals für 27,9 Euro. Die anderen Vermögensverwaltungsaktien waren positiv: Mediolanum +1,8 %, Banca Generali +1,2 %, Anima +0,9 %.
TELEKOM, JA ZUR ACHSE MIT ENEL. 19 % STIMMEN NEIN ZUM GEHALT VON TOP-MANAGERN
In Europa war der beste Sektor der Telekommunikationssektor (+1,6 % des Stoxx-Index) nach der Landung von Altice in den USA. Wenig Emotionen bei der Hauptversammlung von Telecom Italia +0,8 %. Überraschend war lediglich das Votum von 19 % des Grundkapitals gegen die Vergütung des Top-Managements. Nachdem das Ehepaar Recchi-Patuano die Gerüchte über Meinungsverschiedenheiten an der Spitze dementiert hatte, eröffnete es erneut die Möglichkeit einer Zusammenarbeit mit Metroweb und kündigte größere Investitionen in die FTTH-Technologie an. Auch im Breitbandbereich beabsichtigt die Gruppe, die Beziehungen zu Enel zu stärken, einem Verbündeten und nicht einem Konkurrenten.
Mediaset +0,5 %. Die Aufmerksamkeit wächst auf eine Pay-TV-Vereinbarung mit Rupert Murdoch: Es geht darum, eine Gesellschaft zwischen den beiden Gruppen zu gründen, in der Premium übertragen wird. Der Hypothese zufolge wäre Mediaset in der Minderheit.
EXOR NÄHER AN PARTNER RE. DER DOLLAR ERHÖHT STM
Positiver Tag für das Agnelli-Team. Fiat Chrysler fährt mit +1,2 % auf der Welle guter Verkaufsergebnisse fort. Unterdessen steigt Exor um +2,1 %; Der Verwaltungsrat von Partner Re hat beschlossen, Gespräche mit der Turiner Finanzgesellschaft aufzunehmen, um die Möglichkeit eines verbesserten Angebots zu prüfen. Im Industriesektor sticht die Erholung von Stm +2,1 % hervor, was die Erholung der Dollarnotierungen vorantreibt.
LUXOTTICA AUF DEM WEG ZU EINEM NEUEN REKORD. FEDON, EIN REKORDKLEIN
Im Luxussegment sticht der Rebound von Tod's +1,2% hervor: Equita hat sein Rating von Veteran auf Hold angehoben, aber das Ziel von 83 auf 81 Euro gesenkt. Stattdessen setzt sich der Marsch in Richtung eines neuen Luxottica-Rekords mit +1,07 % fort, belohnt durch die Beförderung von Morgan Stanley, der die Übergewichtungsmeinung bekräftigte, indem er das Kursziel von 51 auf 63 Euro anhob.
Unter den Small Caps sticht der Vorstoß des in Venetien ansässigen Giorgio Fedon mit +9,85 % hervor, Weltmarktführer bei Brillenetuis: Seit April hat sich der Preis fast verdreifacht.
GUTE ENI UND ENEL, SPRUNG DURCH IGD
Im Rest der Liste ist zu beachten: Eni +0,3 % und Saipem +0,4 % sind im Plus. Nach fünf Kursverlusten erholt sich Öl wieder: WTI steigt auf 58,7 Dollar (+1,2%), Brent auf 64,6 Dollar (+0,9%). Gut gemacht von Enel +1,4 %. Die Versorger sind im negativen Bereich: Snam -1,6 %, Terna -1 %. Atlantis ging ebenfalls um -1,1 % zurück. Hervorragende Performance von Igd +6 % nach dem Socgen-Bericht, der die Meinung zu der Aktie von Halten auf Kaufen erhöhte.




