

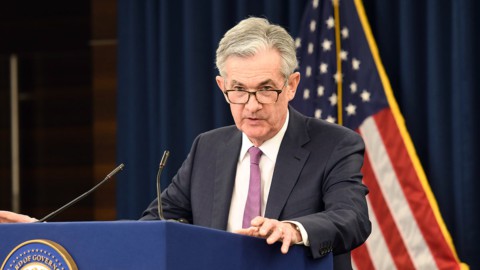
"Wir denken nicht einmal an die entfernte Möglichkeit, über eine Zinserhöhung nachzudenken." Fed-Chef Jerome Powell sparte sich nicht die gewagtesten rhetorischen Figuren, um die Märkte davon zu überzeugen, dass niemand bei der Fed glaubt, dass die jüngste Börsenrallye die Zentralbank dazu veranlassen wird, die Geldbeutel enger zu schnallen. Im Gegenteil, die Kosten für das Neugeborene bleiben bis Ende 2022 bei null. Die Märkte haben dies zur Kenntnis genommen, sind sich jedoch bewusst, dass die Aussicht, sich noch mindestens zwei Jahre lang kostenlos Geld in Dollar leihen zu können, sein kann erklärt durch die BIP-Daten (-6,5 %) und die Beschäftigung (-9,3 % zum Jahresende, trotz der jüngsten illusorischen Erholung). Daher eine Vorsichtsspritze nach der Rallye, aber ohne Panik. Kurz gesagt, Mission erfüllt. Auch wenn der Nasdaq selbst Geschichte schreibt, neue Rekorde schleift, einer der wenigen Gründe zur Zufriedenheit für Präsident Trump, der twittert: „Index über 10. Wir haben einen unglaublichen Job gemacht."
Die asiatische Öffnung spiegelt das Klima wider, das kälter, aber ohne Frost ist. Der Dow Jones Asia Index verliert 0,7 %; Tokios Nikkei -2 %, Hongkongs Hang Seng -1 %, Seouls Kospi -0,7 %. Die schlechteste Börse im asiatisch-pazifischen Raum ist die von Sydney mit einem Minus von 2,7 % nach sieben aufeinanderfolgenden Kurssteigerungen. Der Shanghai Composite hingegen steigt dank der Stabilität der Blue Chips.
Der Yen legte den vierten Tag in Folge gegenüber dem Dollar zu, der Referenzwährung für Kredite großer internationaler Investoren, und fiel auf die Tiefststände der letzten zwei Wochen.
Dank der Gewinne von Apple und Microsoft schloss der Nasdaq (+0,67 %) über 10 Punkten bei 10.020,35, im deutlichen Gegensatz zu den anderen Indizes, bedingt durch die von Powell veröffentlichten Krisenzahlen. Der Dow Jones schloss gestern um 1,1 % und der S&P500 um 0,8 %.
Die Wall-Street-Futures sind heute Morgen um etwa einen halben Prozentpunkt im Minus, auch aufgrund der neuesten Ansteckungsdaten aus Texas: Gestern gab es 19 neue positive Fälle von Covid 2.504, die höchste Zahl seit Ausbruch der Pandemie. Auch in Florida gab es in den letzten Tagen einen ungewöhnlichen Anstieg der Infizierten.
Finanzminister Stephen Mnuchin sagte, dass „wahrscheinlich“ eine neue Konjunkturspritze erforderlich sei, obwohl der Bundeshaushalt ein Rekorddefizit von 1.880 Billionen US-Dollar verzeichnet.
Starke Anleihekäufe drückten die Rendite der 0,71-jährigen Staatsanleihe von 0,90 % vor ein paar Tagen auf XNUMX %.
Der Zinsrückgang stützt den Goldpreis bei rund 1.731 Dollar je Unze.
Brent-Öl ist um 3 % auf 40,5 $ gefallen. Die US-Rohölvorräte stiegen unerwartet auf XNUMX-Jahres-Höchststände.
DER OECD-SOS-RÜCKGANG AUF DEN EUROPÄISCHEN AKTIENMÄRKTEN
Ein durchwachsener Tag für die europäischen Börsen, die in Erwartung der in den nächsten Tagen eingehenden Indikationen der Fed- und EU-Sitzungen allmählich an Boden verloren. Auch das düstere Bild der OECD wiegt schwer: Laut Wirtschaftsausblick wird Italiens BIP am Jahresende um 11,3 % zurückgehen, ähnlich wie in Frankreich, Großbritannien und Spanien, den anderen am stärksten betroffenen Ländern durch die "schwerste Krise seit einem Jahrhundert", aber es könnte noch schlimmer werden, wenn eine zweite Infektionswelle auftritt. In diesem Rahmen, so Generalsekretär Angel Gurria, „müssen wir alle verfügbaren Ressourcen nutzen, um das Virus zu bekämpfen, ohne uns Gedanken über die buchstabengetreue Anwendung der Regeln zu machen“.
Mailand schloss eine volatile Sitzung mit einem Rückgang von 0,86 % unter 20 (19.758 Punkte).
INDITEX (ZARA) MELDET ANZEIGEN DER ERHOLUNG
Auch die anderen Quadrate sind rot: In Paris (-0,82 %) gilt nur Luxus. Schlusslicht bildet Madrid (-1,15 %). Die Verlangsamung der Kreditvergabe (Banco de Santander -2,8 %) hebt den Effekt des Anstiegs von Inditex (+1,9 %) auf: Der Einzelhandelsriese, der Zara kontrolliert, hat mitgeteilt, dass die Verkäufe in den Geschäften und die Verbraucheraktivität auf das Niveau vor dem Coronavirus zurückgekehrt sind einige asiatische Länder. London (-0,18 %) begrenzt die Schäden.
DIE RESTRUKTURIERUNG DER DEUTSCHEN BANK KOMMT FORT
Auch Frankfurt hält sich zurück (-0,65 %). Die Deutsche Bank widersetzte sich dem Trend (+1,4 %), nachdem sie angekündigt hatte, dass die Aktivitäten Wealth Management und Private & Commercial Business International in einem einzigen Geschäftsbereich zusammengeführt werden, ein Schritt im Einklang mit dem Ziel, Personal um 18.000 Stellen abzubauen.
DER SPREAD STEIGT, HEUTE DIE BTP-AUKTION
Auch der Rentenmarkt machte einen Strich durch die Rechnung. Die zehnjährige BTP-Rendite stieg auf 1,54 %, während sich der Spread zum Bund auf 188 Basispunkte ausweitete.
Am Morgen setzte das Finanzministerium alle 7 Milliarden jährlichen BOTs auf die Agenda, die Rendite fiel von +0,014 % Mitte Mai auf +0,248 % und erreichte den niedrigsten Stand seit Mitte Februar. Die Bedarfsdeckungsquote betrug 1,73 gegenüber 1,71 in der vorherigen Auktion.
Heute werden bis zu 9,5 Milliarden mit der neuen August 2023 BTP versteigert und mit der Wiedereröffnung von 7 und 15 Jahren: Die Renditen sollten im Vergleich zur vorherigen Auktion sinken.
PAPIERBOOM IN DUBLIN UND MADRID
Dank des EZB-Effekts bleiben die Marktbedingungen für diejenigen, die sich im Euroraum finanzieren müssen, außerordentlich günstig. Irland wurde mit Anfragen für seine neue 70-jährige Anleihe überschwemmt: 78 Milliarden Euro, ein neuer Rekord. Die Anfragen für das neue spanische XNUMX-jährige Jubiläum haben XNUMX Milliarden Euro erreicht.
BANKEN IN ROT, BPER UNTER FEUER
Auf der Piazza Affari forderte die Verlangsamung der Banken ihren Tribut. Der Zusammenschluss zwischen Intesa (-1,01 %) und Ubi (-1,12 %) sei nach Ansicht der Kartellbehörden „nicht genehmigungsfähig“, da er geeignet sei, „die Gründung und/oder Stärkung von die marktbeherrschende Stellung“ von Intesa. Kurz gesagt, die im Projekt vorgesehenen Übertragungen von Filialen an Bper (-5,03 %) reichen nicht aus. Auch Unicredit ist tiefrot (-3,31 %).
Bei den verwalteten Vermögen sticht Finecobank hervor (+3,5 %). Mediolanum unverändert: Banca Imi hat das Kursziel der Aktie von 6,3 auf 7,8 Euro angehoben,
MUSK BREMSEN NIKOLA, CNH RUNTER. BRÜSSEL VERLANGSAMT DIE FCA-PSA-HOCHZEIT
Unter den Industriellen geht Cnh Industrial zurück (-5,27 %), im Einklang mit dem Nikola-Effekt. Das amerikanische Unternehmen, an dem die Exor-Tochter 7,1 % hält, stürzte an der Wall Street ab (-13 %), nachdem Elon Musk verkündete, dass die Zeit gekommen sei, Tesla-Trucks in Produktion zu nehmen.
FCA verlangsamt sich ebenfalls (-2,7%). Die Europäische Kommission hat entschieden, dass der Zusammenschluss von FCA und PSA (-2,6 %) einer eingehenden Prüfung bedarf, da die von den beiden Häusern vorgelegten Planänderungen „nicht ausreichen“, wie das berichtet Financial Times.
Leonardo im Minus (-2,6 %): Die von Alessandro Profumo geführte Gruppe hat mit der dänischen Beschaffungs- und Logistikorganisation DALO einen Rahmenvertrag mit einer Laufzeit von 20 Jahren unterzeichnet.
SNAM ENTWIRFT DIE WASSERSTOFFBAHN
Enel leicht im Minus (-0,4%): Bank of America – Merrill Lynch bestätigt die Kaufempfehlung.
Snam ist gestiegen (+0,47 %) nach der Unterzeichnung eines Fünfjahresvertrags mit der französischen Alstom zur Entwicklung der Geburtsstunde des Schienenverkehrs mit Wasserstoff. Snam kümmert sich um die Infrastrukturen.
HEBEN SIE IHREN KOPF MONCLER. DER TEER TÖTET DIASORIN NICHT
Moncler wacht auf (+3,63 %), ebenso wie französische Luxuskonzerne.
Diasorin ist auf dem Vormarsch (+1,55 %), nachdem die Hauptversammlung die Ausschüttung einer ordentlichen Dividende von 0,95 Euro je Stammaktie beschlossen hat.
Die Telekommunikationsgalaxie ist in Bewegung: Tim steigt um 0,81 %, während sich die Vorfreude auf die Verhandlungen über das Netz mit Kkr verdichtet. Inwit stieg ebenfalls (+1,88 %).
AUTOGRILL bricht zusammen: ATLANTIAS KONTEN HEUTE
Umsatzregen hingegen bei Autogrill (-5,57%). Der Quartalsbericht von Atlantia wird heute veröffentlicht (-1,07 %).
Tonfo di Safilo (-4,7 %): Moody's stufte sein langfristiges Rating von B2 auf B3 mit negativem Ausblick herab.
Auch Piaggio war schlecht (-1,6 %): Die Banca Akros senkte ihr Rating von „Kaufen“ auf „Neutral“, das Kursziel wurde mit 2,5 Euro bestätigt.
CATTOLICA: S&P BESTÄTIGT RATING (MIT NEGATIVEM AUSBLICK)
Standard & Poor's bestätigte das Rating von Cattolica bei BBB mit negativem Ausblick. Die Elemente „finanzielle Stärke“ und „operative Performance“ bleiben laut Agentur trotz der Auswirkungen der Covid-19-Pandemie und der kurzfristigen Volatilität der Solvency-II-Quote dank der soliden technischen Performance unverändert. Die Einschätzung von Cattolica vor dem Länderrisiko wird mit BBB+ bestätigt, eine Stufe höher als das BBB-Rating für die Finanzkraft, das nach den Kriterien der Agentur durch das der Italienischen Republik begrenzt bleibt.



