

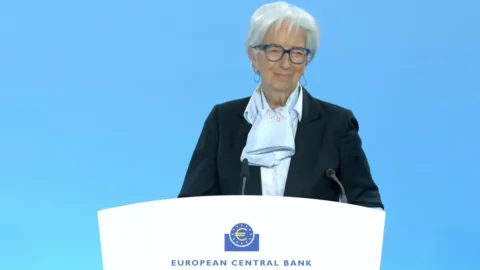
Die europäischen Aktienmärkte tendieren heute positiv, basierend auf dem leicht steigenden Trend bei den Futures. Heute wird mit einer Intervention von EZB-Präsidentin Christine Lagarde gerechnet, die Hinweise auf die Entscheidungen geben könnte, die auf der nun bevorstehenden Sitzung am 6. Juni getroffen werden. Am Abend wurden das Protokoll der letzten Fed-Sitzung und die Quartalsberichte des Riesen Nvidia erwartet.
Die Wall Street schließt kaum verändert und wartet auf die Fed und Nvidia. Technologen an der Spitze
Wall Street Gestern schloss die Sitzung knapp über dem Niveau des Vortages, während auf den Quartalsbericht des Chipriesen gewartet wurde. Nvidia, die nach dem Ende des US-Handels eintreffen wird. Die Ernennung des Unternehmens, ein Symbol der Euphorie der künstlichen Intelligenz, wird von vielen Analysten als Wendepunkt für die Märkte angesehen. Der Konsens sieht vor, dass Nvidia, der gestern mit +0,52 % schloss, im letzten Monat aber um über 19 % zugelegt hat, wird einen Gesamtumsatz von rund 24 Milliarden US-Dollar ausweisen, was einer Steigerung von 9 % gegenüber dem Vorquartal und einer Steigerung von 234 % im Jahresvergleich entspricht. Konsensschätzungen gehen von einem EPS (Gewinn pro Aktie) von 5,52 US-Dollar aus, verglichen mit 4,55 US-Dollar pro Aktie im Vorquartal, was einer Veränderung von etwa +400 % gegenüber dem Vorjahr entspricht.
Das andere Ereignis heute, um 20 Uhr italienischer Zeit, wird die Veröffentlichung des sein Minute der letzten Fed-Sitzung, die in den kommenden Monaten neue Erkenntnisse über die Geldpolitik liefern könnten, während mehrere US-Banker versucht haben, die Erwartungen einer ersten Zinssenkung aufgrund der immer noch zu hohen Inflation abzuschwächen. In der Zwischenzeit wird Austan Goolsbee, Präsident der Chicago Fed, um 15:40 Uhr sprechen.
Il Dow Jones meldete eine Veränderung von +0,17 %, während der S&P-500 Er macht einen kleinen Sprung von 0,25 % nach vorne und erreicht 5.321 Punkte. Auch in Teilfortschritt Nasdaq 100 (+0,21 %), ebenso wie der S&P 100 knapp über der Parität schloss (+0,4 %). An der Spitze unter technologische Giganten An der Wall Street sind Tesla Motors (+6,72 %), Constellation Energy (+3,52 %), Astrazeneca (+2,68 %) und Lam Research (+2,35 %) positioniert. Aber auch bei den amerikanischen Giganten Dow Jones, IBM (+2,09 %), JP Morgan (+2,01 %), Goldman Sachs (+1,61 %) und Wal-Mart (+1,51 %) sind starke Zuwächse zu verzeichnen Die größten Umsätze erzielte 3M, das den Handel mit -1,97 % beendete. Die stärksten Verkäufe verzeichnete jedoch Walgreens Boots Alliance, das den Handel mit -6,37 % beendete. Heute stehen auf der Tagesordnung Daten zu Verkauf bestehender Häuseri: voraussichtlich 4,21 Millionen Einheiten nach zuvor 4,19 Millionen Einheiten.
Asiatische Aktien vorsichtig. Die neuseeländische Zentralbank ließ die Zinsen unverändert
Vorsichtiges Asien, das ebenfalls auf die Gewinnergebnisse von Nvidia wartet. Die Spannungen zwischen den USA und China an der Handelsfront bleiben im Hintergrund, während die Reserve Bank of New Zealand die Zinsen zum siebten Mal in Folge stabil bei 5,5 % hielt und die Markterwartungen bestätigte. Um 7 Uhr italienischer Zeit verlor der Nikkei 30 %, Hongkong stieg um 0,9 %, Shanghai lag auf Parität. Der Yen fiel um 0,22 % auf 0,10 und blieb damit auf dem niedrigsten Stand seit 156,33 Jahren. Die Bestellungen für Maschinen steigen wieder Japan im März, nach Angaben des Japan Economic and Social Research Institute (ESRI). Die Gesamtbestellungen an den privaten Sektor weisen einen monatlichen Anstieg von 5 % auf, nachdem im Januar +7 % gemeldet wurden. Die Kernbestellungen stiegen um 2,9 %, d. h. ohne Berücksichtigung der volatilsten Komponenten, nach zuvor +7,7 % und gegenüber den von Analysten geschätzten -1,8 %. Das Wachstum der staatlichen Aufträge (+12,1 %) und der Anstieg der Aufträge aus dem Ausland (+2,1 %) trugen zum Gesamtauftragswert bei, der bei +12 % lag (nach +9,4 % im Februar). Auch in Japan betrug die Handelsbilanz im April -462,5 Milliarden Yen, ein Rückgang gegenüber den vorherigen 366,5 Milliarden und über den Prognosen von -339,5 Milliarden.
Börse 22. Mai: Was Sie heute beachten sollten
Le Europäische Börsen erwartet Zu Beginn der Sitzung stieg der Kurs leicht an, wobei der Eurostoxx50-Future +0,10 % erreichte. Die US-Futures waren stabil (+0,02 % beim Dow Jones und +0,03 % beim S&P500). Heute wird eine Rede des Präsidenten der EZB erwartet Christine Lagard, Daraus könnten Ideen für den nächsten Zinsschritt entstehen, der bei der Sitzung am 6. Juni erfolgen soll. In einem Interview mit dem irischen Fernsehsender Rté am 21. Mai sagte die Präsidentin der EZB, sie sei zuversichtlich, dass die Inflation im Euroraum wieder unter Kontrolle gebracht worden sei, und bestätigte, dass eine erste Zinssenkung im Juni sehr wahrscheinlich sei, bekräftigte dies aber auch Es gibt keine vorgegebenen Optionen für den nächsten Weg zur Tarifsenkung. Der Euro hat sich gegenüber dem Dollar kaum bewegt und notiert bei 1,085 (-0,04 %).
Leonardo: Moodys bestätigt das Baa3-Langfristrating mit stabilem Ausblick. Dies lesen wir in einer Mitteilung der Agentur, die die Lage mit der robusten operativen Leistung erläutert, die der Luft- und Raumfahrtkonzern in den letzten 12 Monaten nach der Rating-Anhebung auf Baa3 verzeichnet hat. Die Agentur hebt insbesondere den hohen Auftragsbestand hervor, der zu Umsatzsteigerungen und einer stabilen bereinigten EBITDA-Marge sowie einem guten Free Cashflow geführt hat. Darüber hinaus ist der finanzielle Leverage im Vergleich zu 2022 leicht zurückgegangen.
Banco BPM hat die Platzierung einer neuen Emission gedeckter Schuldverschreibungen für institutionelle Anleger über einen Betrag von 500 Millionen Euro und einer Laufzeit von sieben Jahren im Rahmen seines 7-Milliarden-Euro-Programms für garantierte Bankanleihen (BPM Covered Bond 2) abgeschlossen. Dies ist die zweite Emission eines European Covered Bond (Premium), die von der Banco BPM im Jahr 10 begeben wurde. Die Rendite der Anleihe entspricht dem Referenz-Mid-Swap-Zinssatz +2024 Basispunkte, einen festen Kupon von 58 % und eine Fälligkeit am 3.25. Mai , 28.
Saipem, nachdem drei neue Verträge in Angola unterzeichnet wurden, könnte eine neue nicht wandelbare und nicht nachrangige Anleihe auflegen und gleichzeitig das Anleiherückkaufangebot für einen Gesamtbetrag von bis zu 380 Millionen Euro starten.
auch Begrenzung hat einen Bankenpool mit einer Reihe von Gesprächen mit Investoren im Hinblick auf die Einführung einer dreijährigen vorrangigen Anleihe beauftragt. Banco Bpm hat bereits platziert: eine siebenjährige Anleihe im Wert von 500 Millionen Euro, die einen Kupon von 3,25 % zahlt und zum Reoffer-Preis von 99,348 gepreist wurde, was einer Rendite von 3,356 % entspricht.
stellantis: folgt am Tag nach der Ankündigung einer Großinvestition in das brasilianische Betim-Werk. Das Unternehmen hat beschlossen, die italienische Flagge von der hinteren Stoßstange des in Polen hergestellten Modells Fiat 600 zu entfernen, nachdem die Regierung mehrfach Vorwürfe erhoben hatte, irreführende Angaben über die Herkunft seiner Fahrzeuge gemacht zu haben. Auch heute Morgen Acea (der europäische Verband, der Automobilhersteller zusammenbringt) gab dies im April 2024 bekannt Eingetragen Etwa 914 Autos in der Europäischen Union, ein Anstieg von 13,7 % im Vergleich zu 803.568 im gleichen Zeitraum des Jahres 2023. In den ersten vier Monaten des Jahres verzeichneten die Autoverkäufe in Europa einen Anstieg von 6,6 %. Verkauf von stellantis im April 2024: Im vergangenen Monat verzeichnete der Automobilkonzern mit 1,7 verkauften Autos ein Zulassungsplus von 152.236 %; Infolgedessen lag der Marktanteil von Stellantis in Europa bei 16,7 %.
STMicroelectronics bringt die Hauptversammlung zusammen, während MFE versammelt den Vorstand zum Jahresabschluss für das erste Quartal 2024, kommuniziert am 23. Mai.




