

Sie werden bemerkt haben, dass viele italienische Banken in letzter Zeit eine „Rallye“ an der Börse (eine Phase des Preiswachstums) verzeichneten. Lohnt es sich noch, weiterhin in italienische Bankaktien zu investieren?
Ein Element, das wahrscheinlich die gute Leistung der Banken verursacht hat, ist „Basel III“. Der Basler Ausschuss, bestehend aus Regulierungsbehörden der G10 und Luxemburgs, legt die Richtlinien fest Kapitalanforderungen von Banken zum Zweck der Verfolgung Währungs- und Finanzstabilität. Wie Sie vielleicht in den letzten Tagen gelesen haben, ist die Basler Ausschuss kürzlich die sogenannte „Liquidity Coverage Ratio“ (LCR) überprüft.
Haben Sie keine Angst: Es ist ein Index verpflichtet die Banken um bei der Veranstaltung eine vollständige Abdeckung ihrer Jobs zu gewährleisten der Liquiditätskrise. Genauer gesagt verlangt es von den Banken, ein bestimmtes Niveau einzuhalten leicht liquide Mittel um bei unerwarteten Abflüssen, die in einem Stressszenario auftreten könnten, mindestens 30 Tage abzudecken. Ziel ist es, sicherzustellen, dass das Bankensystem den Auswirkungen von Finanz- und Wirtschaftskrisen standhält.
Diese Verpflichtung stieß offensichtlich auf den Widerstand des Bankensystems, das es unter erheblichem Druck schaffte, eine „leichtere“ Version als die ursprüngliche Version zu erhalten:
1 - Die LCR wurde auf 2019 verschoben , mit der Beschränkung der Anwendung von 60 % der Anforderungen bis 2015,
2 – gewesen die Mindestanforderungen aufgeweicht Verpflichtungen, die beiseite gelegt werden können, um mit Stresssituationen umzugehen,
3 – Die Hypothesen, die das Stressszenario charakterisieren, wurden abgeschwächt
Es liegt auf der Hand, dass die „Light“-Version der LCR besonders für europäische und insbesondere italienische Banken geeignet ist, die bereits über recht „angespannte“ Kapitalbedingungen verfügen, selbst wenn einige der großen italienischen Banken, darunter Intesa Sanpaolo und die Ubi-Gruppe , haben angekündigt, dass sie finanziell bereits in einer Basel 3-konformen Lage sind.
Es könnte daher sein, dass die Rallye der italienischen Banken auf Basel III zurückzuführen ist: Geschäftsbanken werden bevorzugt, da mehr Ressourcen für Unternehmenskredite freigesetzt würden (zu diesem Zeitpunkt äußerst wünschenswert), und Investmentbanken, die über wichtige Vermögenswerte im Prime-Brokerage- und Derivatebereich verfügen .
Vielleicht gibt es noch ein anderes Element? Und wenn die Performance italienischer Banken eng mit der Einengung des BTP-Spreads gegenüber deutschen Anleihen verknüpft ist?
Wir wissen, dass italienische Banken einen Bauch voller Staatsanleihen haben. Es wäre nicht unlogisch zu glauben, dass die Entwicklung an der Börse in irgendeiner Weise vom „Länderrisiko“ beeinflusst wird.
Versuchen wir daher, die Sensibilität italienischer Banken in Bezug auf den Spread zu überprüfen, beispielsweise im Vergleich zu anderen Banken und Ländern im Rest der Eurozone. Die Analyse erhebt sicherlich keinen Anspruch auf Vollständigkeit, es handelt sich lediglich um eine schnelle empirische Erkenntnis.
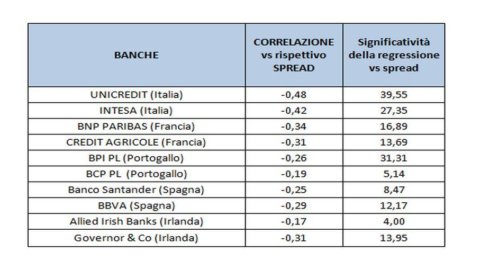
Im Bild (vergrößern Sie das Foto, um die Tabelle zu sehen) schlagen wir für die wichtigsten Bankenaktien Italiens, Frankreichs, Portugals, Spaniens und Irlands vor (wir haben sehr repräsentative Banken in Betracht gezogen, daher fiel die Wahl für Italien auf Intesa Sanpaolo und Unicredit):
- die Korrelation der Aufführungen mit den jeweiligen nationalen Spreads: oder das Verhältnis zwischen der Kursänderung der Bankaktie und der Änderung des Spreads,
- die Bedeutung der Regression: d. h. eine Analyse der Datenreihe, die darauf abzielt, die Hypothese zu testen und einen Abhängigkeitszusammenhang zwischen der Wertentwicklung der Bankaktie und dem Spread der Staatsanleihe zu modellieren.
Wie lesen Sie die Tabelle? Nehmen wir den Wert der Korrelation zwischen Intesa Sanpaolo und dem Spread: -0,42. Das „Minus“-Zeichen zeigt an, dass die Kurse der Bank sinken, wenn der Spread steigt (und umgekehrt). Die Größe der Zahl, die im absoluten Wert zwischen 0 und 1 schwankt, gibt ein Maß für die Intensität des Zusammenhangs an, was in diesem Fall sehr wichtig ist.
Die Regression ist eine weitere Möglichkeit, den Zusammenhang zwischen Banken und Spreads zu messen. Die Tabelle zeigt den Wert einer Statistik, die die Güte der Beziehung als Ganzes darstellt (den F-Test): Je höher dieser Wert ist, desto relevanter ist die Beziehung.
Schlussfolgerungen
Grundsätzlich lassen sich aus der Tabelle drei Dinge ableiten.
1 – Die Hypothese ist bestätigt: Es besteht ein Zusammenhang zwischen der Wertentwicklung von Bankaktien und dem jeweiligen nationalen Spread und ist immer statistisch signifikant.
2 – Die Daten zeigen, dass mit abnehmendem Stress auf Staatsanleihen und damit dem Spread gegenüber zehnjährigen deutschen Anleihen, Die Kurse von Bankaktien steigen tendenziell (und umgekehrt).
3 – Nicht zuletzt zeigt die Studie, dass es die italienischen Banken sind, die am stärksten an die Entwicklung des Spreads gebunden sind.
Liebe Anleger und Sparer, wenn Sie erwägen, italienische Bankaktien in Ihr Anlageportfolio aufzunehmen, müssen Sie dies nicht nur tun Behalten Sie die Ausbreitung im Auge, aber Sie müssen sich auch eine Vorstellung davon machen, wo dieser mittlerweile berühmte Indikator in den nächsten 6 Monaten, 1 Jahr oder 5 Jahren stehen wird! Gibt es eine Möglichkeit, die Ausbreitung der verschiedenen Länder der Eurozone und auch die Entwicklung der Bankaktien zu verfolgen? Ja und es ist kostenlos! Rufen Sie die Website auf und durchsuchen Sie den Abschnitt „Suchtools“, um auf alle Informationen zu den gewünschten Aktien zuzugreifen und Ihre Anlageportfolios aufzubauen.
Sie können auch im Bereich „Marktanalyse/Financial Globe“ stöbern, immer kostenlos, hier finden Sie täglich aktualisierte Informationen:
- die effektive Bruttorendite bei Fälligkeit der Staatsanleihe
– die historische Wertentwicklung der Anleihen,
– die Ausbreitung europäischer Länder,
– die historische Wertentwicklung der Aktien
– das Risiko nach Ländern.
Viel Spaß beim Surfen!



