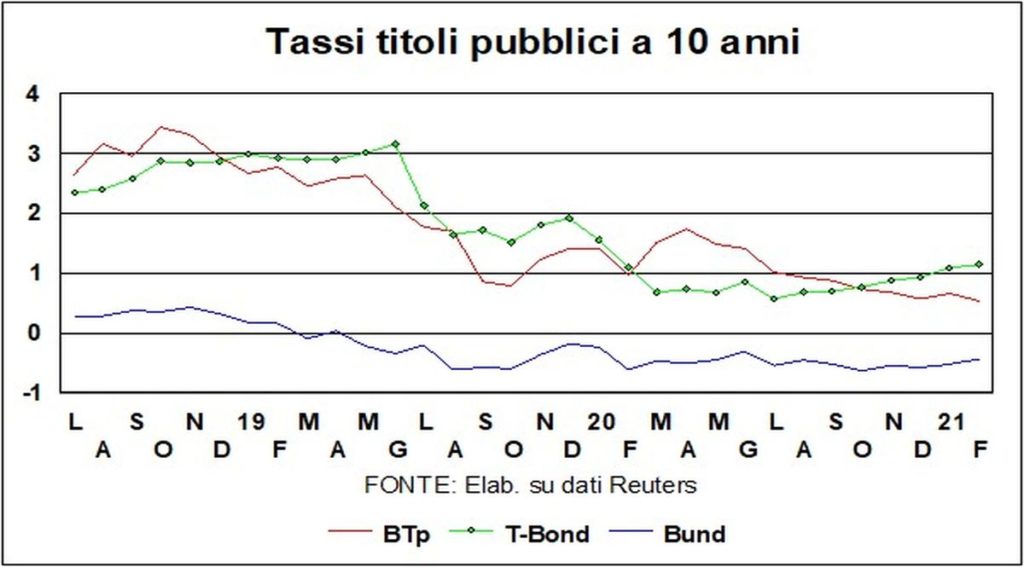
La Anstieg der Renditen auf T-Bonds bei 10 Jahren mehr als 1% ist bestätigt und es könnte so weitergehen: Denken Sie nur daran, dass T-Bonds am 5. Februar vor einem Jahr, als es in ganz Amerika nur 19 bekannte Fälle von Covid-11 gab, gegenüber 27,5 Millionen jetzt eine Rendite von 1,65 % erzielten. Seitdem ist der Aktienmarkt gestiegen, aber i T-Anleihen, deren Renditen auf ein unglaublich niedriges Niveau gefallen waren, das niedrigste in der amerikanischen Geschichte (0,60 %), sind nicht auf ihr Niveau vor der Pandemie zurückgekehrt (und es besteht ein offensichtlicher Zusammenhang zwischen hohen Eigenkapitalmultiplikatoren und niedrigen Geldkosten), trotz weiter Bedarf an Finanzmitteln des Finanzministeriums wiegen Sie die enormen Defizite ab, die bei der Stützung der Wirtschaft entstanden sind.
Eine Finanzierung, die angesichts dessen sicherlich keine Anzeichen einer Verlangsamung zeigt Die Biden-Administration drückt den Kostenbeschleuniger Transfer und Infrastruktur. Aber die Unterstützung für diese Kredite kommt direkt von Fed was verdienstvollerweise nicht weniger als die ist EZB in der Rolle von Kreditgeber erster und letzter Instanz. Die "Falken", besorgt über die Anhäufung von Staatsschulden, gibt es natürlich auch in Amerika, aber mehr noch im Kongress (unter den Republikanern, natürlich) als zum Finanzministerium, wo Janet Yellen Er erklärte unverblümt, dass es jetzt nicht an der Zeit sei, sich über Defizite Gedanken zu machen. Gut gemacht Janet!
Das Achselzucken zu den (öffentlichen) Konten in Rot wird jetzt verallgemeinert. Wir sind angekommen, in Australien, an einen Gouverneur der Reserve Bank, der die Regierung schimpft, weil sie die wegen der Pandemie zuvor angehobenen Arbeitslosenunterstützungen wieder auf ein normales Niveau bringen wollte: Nein, sagt Philip Lowe, man müsse sie hoch halten, um den armen Arbeitslosen zu helfen. Die Welt steht auf dem Kopf, naja…
wenn Mario Draghi zum Präsidenten der EZB gewählt worden war, auch die deutsche Boulevardzeitung Bild er hatte sich von seiner teutonischen Strenge überzeugt und ihm a geschenkt Preußischer Helm.
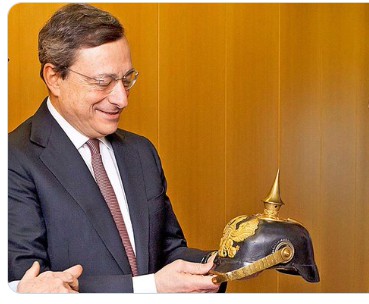
Dann drehte er es um, als Draghi vorgeworfen wurde, deutsche Sparer mit Nullzinsen zu schädigen, aber Draghi antwortete mit einem deutschen Sprichwort: "Geschenk ist Geschenk", und behielt es. Und auch wir schütteln heute die Defizite ab und sorgen uns – zu Recht – mehr um die Qualität der Ausgaben (hier seine mittlerweile berühmte Unterscheidung zwischen gute Schulden e uneinbringliche Schulden) als Menge. Entlang der Linie, die von einem anderen großen Italiener, Carlo Azeglio Ciampi, verfolgt wurde.
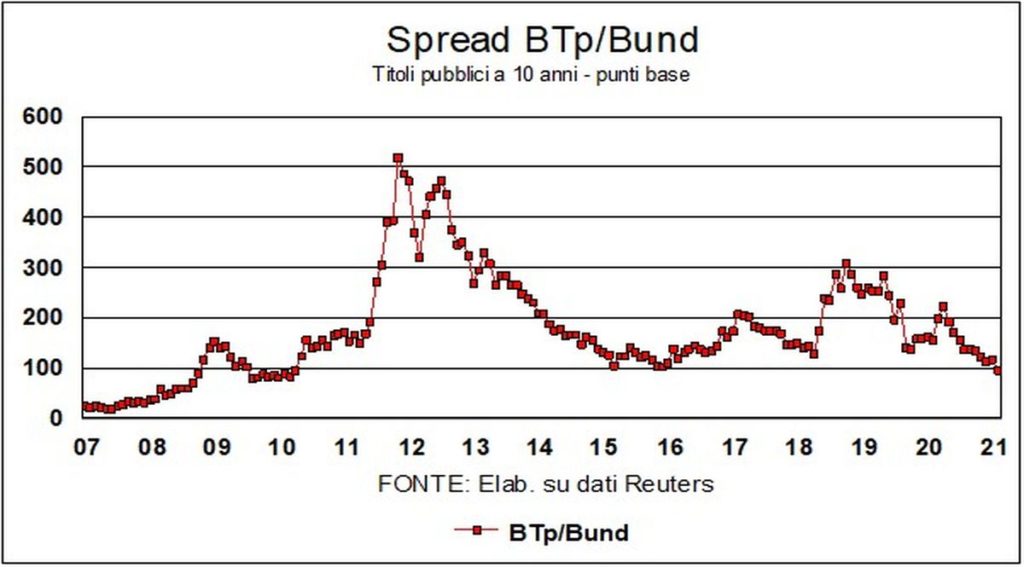
Sein einfacher Job hat den Finanzmärkten bereits Auftrieb verliehen, indem sowohl die Börsenkurse als auch die der BTPs erhöht werden. Die Chancen stehen gut Verbreitung Sie gehen immer weiter nach unten, nachdem Sie 100 Punkte verpasst haben, und führen uns zurück in die (sozusagen) glücklichen Zeiten von 2010.
Inzwischen sind die Erträge von Bund leicht steigend (sozusagen auch hier, da sie nur etwas weniger negativ sind). Auch hier hilft die Wirtschaftlichkeit mit Deutsches BIP der sogar im letzten vierten Quartal 2020 zulegen konnte, als der Euroraum insgesamt in die Rezession zurückkehrte.
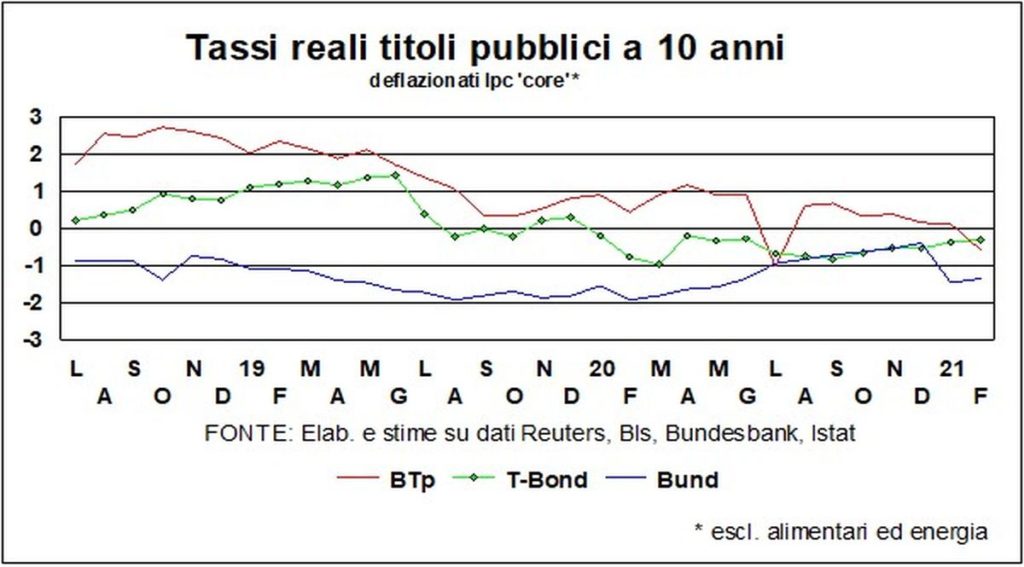
I reale Preise sie sahen a starker Rückgang in Europa und Italien, sondern nur, wie im Kapitel Inflation erläutert, aufgrund einer Änderung der Körbe zur Berechnung der Verbraucherpreise. Dann ist die Deutschland er leistete seinen Beitrag, indem er mit einer Rückführung der Mehrwertsteuer auf das Niveau vor der Absenkung eine Antirezessionsfunktion erfüllte. Eine Steuererhöhung, kurz gesagt, die den Beigeschmack einer ersten Kostprobe einer vielleicht verfrühten Beschränkung hat. Diese höhere Inflation, die die Realzinsen senkt, wird wahrscheinlich für die restlichen Monate des Jahres anhalten, bis der Basiseffekt im nächsten Januar einsetzt. Unabhängig davon, ob Sie die beobachtete oder die nicht einmalige Inflation betrachten, Realzinsen sind niedrig und vor allem von Erholungskomfortbeide in Europa als auch Amerika.
für Veränderung, die Neuheit liegt in der Rückkehr der Dollar steigen, der um 1,20 schwankt, nachdem er zu Jahresbeginn 1,23 gegenüber dem Euro berührt hatte. Die, die wir in der Vergangenheit angerufen hatten Lanzette, die politische Schande (Angriff auf den Kongress), der den Ruf des Dollars ruiniert hatte, wurde bald mit dem ausgewaschen Einweihungszeremonie – feierlich und manchmal bewegend – des neuen Präsidenten. Innerhalb weniger Tage haben wir das Schlimmste und das Beste von Amerika gesehen.
Aber es war nicht nur das erneute Prestige, das dem Dollar half. Es gibt auch die zunehmende Beweise für die zugrunde liegende Stärke der US-Wirtschaft. Man hätte meinen können, dass die enorme Unterstützung bei der Antivirenfunktion i Verbrauch. Aber auch die Ende Januar veröffentlichten Daten für das vierte Quartal zeigen eine deutliche Erholung produktive Investitionen (Dies wurde in der Vergangenheit auch diskutiert und kommentiert Lanzette), und insbesondere diejenigen für Häuser. Mit langfristige Realzinsdifferenz, die ebenfalls mit der Erhöhung um 100 Basispunkte dafür ist Dollar, spielt in diesem Fall wahrscheinlich keine Rolle, da es mit der vorübergehenden Senkung der Realzinsen auf Bundesanleihen zusammenhängt (das Gleiche würde jedoch für eine „synthetische Bundesanleihe“ der Eurozone gelten, die alle 10-jährigen Renditen berücksichtigt) was oben erwähnt wurde.
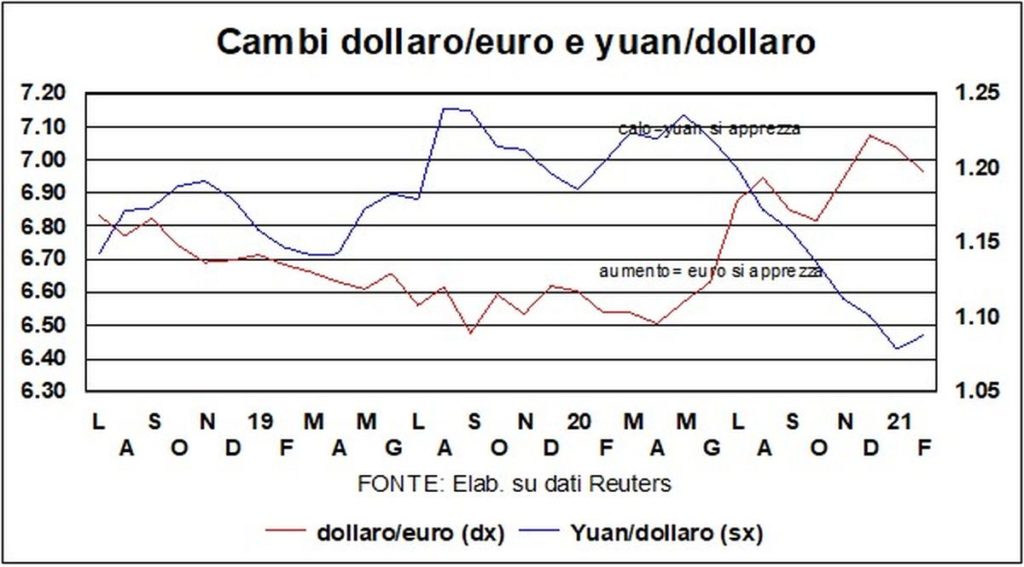
Die Stärke des Dollars ist Schwäche des Euro. Der Euro hat er seine eigenen gestellt? Das könnte man meinen, wenn man bedenkt, dass in den oberen Stockwerken des Eurotowers für eine Besorgnis geäußert wurde Austausch zu geschätzt, was diese Tendenzen begünstigt hätte Deflation, die (zu Recht) das neue Schreckgespenst der Notenbanker sind. Vor allem der langsamere Fortschritt bei der Verabreichung von Impfstoffen behindert die Erholung, die die Gemeinschaftswährung belastet. Dort chinesische Münze, andererseits hat sich nicht viel bewegt. Auch er war von der eigenständigen Stärke des Dollars betroffen, jedoch deutlich weniger als der Euro: Im Vergleich zu den jeweiligen Höchstständen im Januar verlor der Euro rund 3 % an Wert Yuan von weniger als 1 %.
Der Trend von Mercati Azionari es ist viel beruhigender als das einer Achterbahn. Der Aufstieg ist seit einem Jahr ununterbrochen, mit nur ein paar Stationen um zu Atem zu kommen. Und jetzt, mit dem Tempo der Impfungen und des weltweiten Wachstums, das durch den einheimischen Antrieb Chinas und der USA gestützt wird, die Aussichten Ich bin für Weiterentwicklung. Oder nicht?
Im Nachhinein – wie wir bereits gesagt haben – steckte Methode im Wahnsinn der Börse, die überfüllte Krankenhäuser und überfüllte Friedhöfe ignorierte. Aber est Modus im Rebus, und es ist möglich, dass die Fahrt zu schnell war und die Märkte reif für einen sind Korrektur. Niemals 'grundlegend' fortzusetzen, für diejenigen, die an anderen Investitionen als „Touch and Run“ interessiert sind günstig für die Anlage in Aktienwerte.
Auf jeden Fall, die Taschen Fügen Sie der Wiederherstellung ein weiteres Stück hinzu: Ich bin nicht nur ein Spiegel der Stärke der Wirtschaft, aber sie sind auch Schauspieler: eine Erhöhung der Notierungen senkt die Kosten des Eigenkapitals, und begünstigt daher zusammen mit niedrigen Realzinsen die Kapitalkosten tout court.