

সম্প্রতি পর্যন্ত, বিনিয়োগকারীদের দ্বারা সবচেয়ে পছন্দ শেয়ার মধ্যে মূল্য (কাদের মধ্যে ওয়ারেন বাফেট) সেখানে ছিল টেসকো, যুক্তরাজ্যের বৃহত্তম সুপারমার্কেট চেইন। তার ইমেজের জন্য ধন্যবাদ, যখন মুনাফা কমতে শুরু করে এবং ব্যবসার স্থায়িত্ব নষ্ট হতে থাকে, বিনিয়োগকারীরা দ্রুত এবং আসন্ন সময়ে বিশ্বাস করে ঐতিহাসিক ফলাফলগুলি দেখতে থাকে পরিবর্তন, যা আসলে কখনো ঘটেনি।
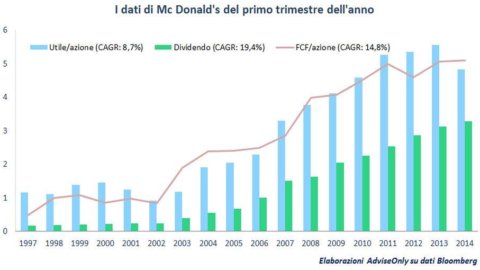
আজ অবধি, ম্যাকডোনাল্ডস অনিশ্চয়তার একই পরিস্থিতিতে রয়েছে বলে মনে হচ্ছে। সাম্প্রতিক আয়ের হতাশা সত্ত্বেও স্টকটি মূল্য বিনিয়োগকারীদের কাছে জনপ্রিয় হয়ে উঠেছে। টেসকোর সাথে যেমন ঘটেছে, অনেক বিনিয়োগকারী অতীতের রিটার্নের দিকে তাকায় এবং দ্রুততার জন্য "আশা" করে ঘুরিয়ে.
ম্যাকডোনাল্ডস কি টেস্কোর মতো একই অবস্থানে আছে?
সংখ্যাগুলি ম্যাক ডোনাল্ডের পক্ষে বলে মনে হচ্ছে। ফলাফলের দিকে তাকালে, এটি সঙ্কটে থাকা একটি কোম্পানি ছাড়া অন্য কিছু বলে মনে হয় এবং প্রকৃতপক্ষে এটির শেয়ার নিউইয়র্ক স্টক এক্সচেঞ্জে সর্বকালের উচ্চতায় লেনদেন হয়: মূল্যের কার্যকারিতা মৌলিক বিষয়গুলির বিবর্তনের প্রতিফলন করে৷
যাইহোক, সমস্যাটি হল যে তার রেস্তোরাঁগুলিতে কম এবং কম লোক খায়: গ্রাহকের সংখ্যা 2013 এবং 2014 সালে মার্কিন যুক্তরাষ্ট্রে 1,6% এবং 4,1% এবং ইউরোপে 1,5% এবং 2,2% কমেছে। বিগত তিন বছরে রেস্টুরেন্ট প্রতি গড় টার্নওভারও 2% কমেছে। কিন্তু এই প্রবণতা খাতে সাধারণীকরণ করা হয় না ফাস্ট ফুড, কারণ অন্যান্য চেইনগুলি পরিবর্তে তাদের টার্নওভার এবং গ্রাহকের সংখ্যা উভয়ই বাড়িয়েছে।
গত পাঁচ বছরে, কোম্পানিটি $26,3 বিলিয়ন ক্রমবর্ধমান আয় করেছে, সম্পন্ন হয়েছে buyback $12 বিলিয়ন এবং $14,3 বিলিয়ন লভ্যাংশ বিতরণ করা হয়েছে। অন্য কথায়, এটি শেয়ারহোল্ডারদের কাছে সমস্ত লাভ ফেরত দিয়েছে। বার্ষিক মাত্র 2% হারে রেস্তোঁরাগুলির মোট সংখ্যা বৃদ্ধির সাথে, ম্যাকডোনাল্ডস বর্তমানে তার বিশ্বব্যাপী পদচিহ্ন প্রসারিত করে বা নগদ প্রবাহ পুনঃবিনিয়োগ করে লাভ বাড়াচ্ছে না। তবে, সর্বোপরি ধন্যবাদ আন্তর্জাতিক সম্প্রসারণের জন্য ভোটাধিকার, যাইহোক, এটি নেট মার্জিনকে প্রায় 18%-20% পর্যন্ত নিয়ে আসার উন্নতি করতে সক্ষম হয়েছে।
এর অর্থ হল এর পণ্যের দাম খরচের (শ্রম, কাঁচামাল, ভাড়া) থেকে বেশি বেড়েছে: একটি নিঃসন্দেহে ইতিবাচক চিত্র, কিন্তু এই সূত্রটি কতদিন কাজ করতে পারে? কিছু কোম্পানি দীর্ঘ সময়ের জন্য 20% এ নিট মুনাফা বজায় রাখতে পরিচালনা করে এবং ম্যাকডোনাল্ডস 12%-15% এর ঐতিহাসিক গড়ের দিকে ফিরে যেতে পারে। কোম্পানি শেয়ারহোল্ডারদের অভ্যস্ত উপার্জন এবং লভ্যাংশের দ্বি-অঙ্কের বৃদ্ধি বজায় রাখার জন্য হ্যামবার্গার এবং হ্যাপি মিলের দামে দ্বিগুণ-অঙ্কের বৃদ্ধি প্রয়োজন, কারণ রেস্তোরাঁর সংখ্যা পর্যাপ্ত হারে বাড়ছে না এবং তাও হচ্ছে না। রেস্টুরেন্ট প্রতি টার্নওভার।
ভোক্তাদের অন্য চেইনে স্থানান্তরিত করার কারণে কোম্পানিটি যে এই বৃদ্ধিগুলি অর্জন করতে পারে তা নিয়ে আমার অনেক সন্দেহ রয়েছে: যদি ম্যাকডোনাল্ডস মেনুটিকে সরল করে এবং এটি সর্বদা যা অফার করে তার উপর ফোকাস করে, তবে এটি এমন গ্রাহকদের হারানোর ঝুঁকি রাখে যারা স্বাস্থ্যকর সমাধান পছন্দ করে; পরিবর্তে এটি অন্যান্য এলাকায় প্রসারিত অব্যাহত থাকলে, আমি ভয় যে গ্রাহক অভিজ্ঞতা অবনতি অব্যাহত থাকবে।
টেস্কোর সাথে ম্যাক ডোনাল্ডের মিল
গত 2-3 বছরের বিশ্লেষণগুলি পড়লে, একটি বুলিশ থিসিসের সমর্থনে দুটি সংস্থার মধ্যে অনেক মিল রয়েছে। আন্তর্জাতিক সম্প্রসারণের উচ্চাভিলাষী প্রচারণা টেসকোকে হারিয়েছে কেন্দ্রবিন্দু গ্রাহকদের উপর: "যেহেতু টেসকো প্রবৃদ্ধির উদ্যোগের উপর অনেক বেশি মনোযোগ দিয়েছে, কিছু শীর্ষস্থানীয় ব্যবস্থাপক এবং সংস্থান যুক্তরাজ্যের বাইরে চলে গেছে” একইভাবে ম্যাকডোনাল্ডসের জন্য "2013-2014 সময়কালে গ্রাহক বৃদ্ধি নেতিবাচক ছিল কৌশলগত ত্রুটি এবং অপারেশনাল অদক্ষতার কারণে (উদাহরণস্বরূপ, মেনুগুলির বিস্তার, গত 100 বছরে 10 টিরও বেশি আইটেম যুক্ত করা হয়েছে)।"
দুর্ভাগ্যবশত, অনেক বিনিয়োগকারী অতীতের সিন্ড্রোমে ভুগছেন: এই কোম্পানিগুলি চমৎকার এবং বর্তমান সমস্যাগুলি অভূতপূর্ব দীর্ঘমেয়াদী ফলাফল থেকে একটি অস্থায়ী বিচ্যুতি। আবার দুই বছর আগে বিশ্লেষকদের মতে: “টেসকো বিশ্বের অন্যতম সেরা খুচরা বিক্রেতা" "বৃদ্ধির দীর্ঘ ইতিহাস এবং উচ্চতর রিটার্ন সহ". তেমনি,"ম্যাক ডোনাল্ডস একটি অনন্য ব্র্যান্ড সহ একটি উচ্চ মানের কোম্পানি", সেইসাথে "উল্লেখযোগ্য প্রতিযোগিতামূলক সুবিধা এবং একটি স্থিতিশীল ব্যবসায়িক মডেল সহ একটি ক্রমবর্ধমান অথচ প্রতিরক্ষামূলক সেক্টরে বাজারের নেতা".
তাদের উপসংহার? "(2011 সালে) আমরা বিশ্বাস করি যে টেস্কোতে একটি বিনিয়োগ 3-5 বছরের দিগন্তের জন্য একটি চমৎকার ঝুঁকি/পুরস্কার অনুপাত প্রদান করে।" "(2015 সালে) আমি মনে করি ম্যাক ডোনাল্ডস আগামী 3-5 বছরের জন্য একটি বাধ্যতামূলক বিনিয়োগের সুযোগ।" আমি স্বীকার করি যে এই বিশ্লেষণটি খুবই বাহ্যিক: দুটি কোম্পানি যে সেক্টরের অন্তর্গত সে ক্ষেত্রে খুব আলাদা, ব্যবসা মডেল, ইত্যাদি…
আমি জানি না ম্যাকডোনাল্ডের টেস্কোর মতো একই সমস্যা হবে কি না: আমি যা লক্ষ্য করেছি তা হল থিসিসগুলি টেস্কোর পক্ষে এগিয়ে এসেছিল (ভুল, পশ্চাৎদৃষ্টিতে এটি পরিণত হয়েছিল বেশ একটি মান ফাঁদ) ম্যাকডোনাল্ডস-এর জন্য একই কোর্স যা নিজেকে নতুন করে উদ্ভাবনের প্রচেষ্টায়। কিন্তু এটি উপেক্ষা করতে পারে না যে এর গ্রাহকরা এখনও ম্যাকমেনুকে ভালবাসেন কি না, যখন ব্যবস্থাপনা আর্থিক প্রকৌশল পছন্দ করে বলে মনে হয়।
আরও একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে: এর পতনের আগে টেসকো 10x-12x এর P/E এ লেনদেন করেছিল, যেখানে ম্যাকডোনাল্ডস 21x এর P/E এ লেনদেন করেছিল। যদি শ্রম খরচ আরও বেশি বোঝা হয়ে যায় (বিশেষ করে উদীয়মান দেশগুলিতে), মার্জিন আসলে সঙ্কুচিত হতে পারে, যা একটি ডি-রেটিং বহুগুণ ম্যাকডোনাল্ডস-এর সমস্ত সম্ভাবনা রয়েছে অবমূল্যায়িত পরিবর্তন, ছোট বিস্তারিত সঙ্গে যে এটা না তুচ্ছ বলে পরিগণিত.



