إن أزمات التسعينيات ، من أزمة النمور الآسيوية إلى التخلف الجزئي عن سداد الديون الداخلية الروسية ، لم تلامس سوى منطقة بيل بايسي التي شهدت أول تخلف عن سداد الديون السيادية بأيديها مع الإفلاس الكامل للديون الأرجنتينية في عام 2001 ، وذلك بفضل الدعم الذي قدمه صندوق النقد الدولي حتى اللحظة الأخيرة والعوائد المرتفعة التي جذبت "الأشخاص الآليين" الذين أحبوا المخاطر دائمًا في البلدان الناشئة.
ولكن مع الانهيار الداخلي لسندات الرهن العقاري الأمريكية في عام 2008 ، وإعادة تجميعها وبتأثير عالمي لانتشار الأوراق المالية التي تضمنت خطرًا كامنًا مخفيًا بواسطة التصنيفات الزائفة ، بدأ المستثمرون الإيطاليون في التعامل مع جانب من التعقيد في المنتجات المالية غير معروف حتى الآن. في خضم الأزمة العالمية التي استمرت من عام 2007 إلى عام 2015 والتي مزقت حجاب فشل البنك في قضية Lehman ، وجد الانتشار الإيطالي في صيف 2011 نفسه يتداول على BTP لمدة عشر سنوات أعلى بـ 6 نقاط تقريبًا من بوند الألمانية. استغرق الأمر عامين ونصف العام قبل أن يعود الفارق الإيطالي إلى مستويات الحراسة ، في خضم أزمة سيادية ومصرفية شهدت الاستدانة المالية المفرطة للبنوك كأبطال من جهة ودور البنوك المركزية من جهة أخرى. ، تشارك في إجراءات غير تقليدية لتوفير سيولة إضافية للأسواق المالية.
في هذه الحقبة الجديدة من المعدلات السلبية ، حيث لم تعد مكافآت الحساب الجاري موجودة كملاذ من عدم اليقين ، فقد المدخرون الإيطاليون أيضًا ثقتهم في "الطوب" الذي كان المكون الآخر للمدخرات الإيطالية ، ويرجع ذلك جزئيًا إلى تأثير الانتشار الحقيقي على نطاق واسع. فقاعات العقارات وأيضًا بسبب انهيار سوق المنزل الثاني. وحتى إذا أظهر سوق العقارات الآن بعض علامات التعافي ، إلى جانب أصل ملاذ آمن آخر مثل الذهب ، فقد فقد أهميته في المحافظ تحت وطأة الضرائب الجديدة التي لم يتم تنسيقها بعد على مستوى الاتحاد الأوروبي.
تقرير CONSOB تقرير عن خيارات الاستثمار للعائلات الإيطالية نُشر في سبتمبر 2016 ، وهو يصور حيرة وفراغ المستثمرين الأسريين الإيطاليين الذين يخرجون من مسار حقيقي لـ "النجاة من الأزمة" الذي يتركهم غير مدركين أكثر من ذي قبل.
أمامهم ثلاثة مستويات من التوريد لتخصيص فعال للمحفظة: الصناديق المشتركة وإدارة المحافظ أصبحت الآن منتشرة على نطاق واسع وشعرية للغاية في تغطية الأسواق المختلفة وأنواع المخاطر ، ولكنها في إيطاليا لا تزال خيارات باهظة الثمن. ثم منتجات التأمين والمعاشات التكميلية ، والتي أصبحت أساسية ، والتي تم توحيدها مع سابقاتها
صعوبة في الفهم الكامل للتكاليف الإجمالية والتكوين. ثم هناك عالم كامل من المشتقات مثل ETFs و ETCs والمؤشرات شهادات والخيارات الثنائية حيث تصبح الرافعة المالية مرة أخرى تمييزًا صريحًا قليلاً بسبب سهولة الوصول إلى المنصات والوسائط الرقمية التي تقلل من مخاطر خسارة رأس المال.
أخيرًا ، الوديعة القديمة المدارة حيث إذا لم يكن المستثمر محترفًا ، فإنه يرى أن مساحات التشغيل تتقلص ، وبالتالي تظل مقيدة بشدة باللوائح الجديدة ، والتي لم تسهل عرض الخدمات المالية ولكنها تعقدها ، وليس فقط المنتجات ذات المخاطر العالية. اللوائح التي تحد من الوصول إلى مجموعة واسعة من الأدوات التي تعتبر "معقدة" ، قد أدت إلى تعقيد وعدم كفاءة التوفر التشغيلي لاستثمارات السندات والأسهم ، مما سهل نجاح البنوك عبر الإنترنت التي سادت على البنوك التقليدية. البنوك عبر الإنترنت التي تقدم للمستثمرين منصات تداول متطورة ، وغالبًا ما تستخدم كـ "ماكينات سلوت" ، جنبًا إلى جنب مع الحدود الجديدة لحلول "استشارات الروبوت" الرقمية.
لا يتم حل الطريق إلى التعليم المالي على نطاق واسع بدون التزامات تنظيمية منطقية ، ولكن مع الالتزام الجاد بالمعلومات الأساسية التي ترى جميع الأطراف الفاعلة في السوق والمؤسسات تتجه نحو دعم توعية فعال للمستثمر النهائي.
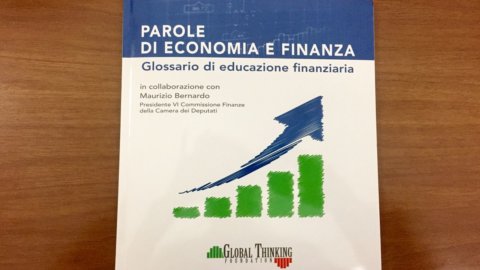
لهذا السبب ، أرادت مؤسسة الفكر العالمي تحت رعاية الرئيس ماوريتسيو برناردو من اللجنة المالية السادسة التابعة لمجلس النواب اقتراح ذلك. مسرد التعليم المالي الذي يبني جسرًا بين جيل من المستثمرين في المستقبل الذين أرادوا أن يفسروا للمستثمرين العائليين الكلمات الرئيسية لعالم التمويل سريع التطور ، محليًا وعالميًا. وعلى أمل أن يلقى الالتزام المتفاني اهتمامًا واسعًا من المدارس للعائلات أيضًا بفضل النسخة الرقمية والمساعدة في زيادة النقاش الثقافي المالي الجاري. انتظار قانون يسمح لبلدنا باللحاق حتى بهذه الجوانب الحاسمة لتدريب الأجيال الجديدة والتعريف بها.
إليكم فيديو تقديم المسرد في الجمعية الثقافية Eraclito 2000: